ETDS Karar Nüshasında Noter Onayı ve Belge Doğrulama
ETDS üzerinden oluşturulan ve sistemden doğrulanabilen karar nüshası, defterdeki kayda uygun kabul edilir. Ticaret sicili başvurusunda bu nüsha için ayrıca noter suret onayı aranmaz. Dayanak, ETDS Tebliği m.13/2 ve Ticaret Bakanlığının 28 Temmuz 2025 tarihli uygulama yazısıdır. Ancak doğrulama, toplantının kanuna uygun yapıldığını veya tutanaktaki imzaların gerçekliğini onaylamaz. Şirketin karar alma, imza, temsil ve tescil yükümlülükleri ayrıca devam eder.
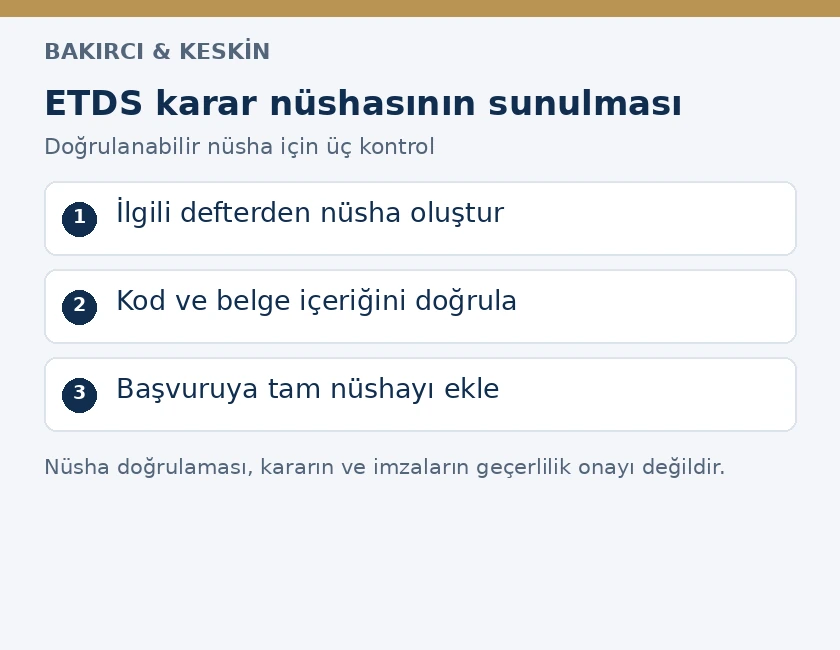
Başvuru dosyası hazırlanırken sorulması gereken ilk soru, eldeki dosyanın elektronik defterden alınmış doğrulanabilir nüsha olup olmadığıdır. Şirket bilgisayarındaki imzalı tutanak taraması, ETDS ekran görüntüsü ve sistemin doğrulama kodu verdiği karar nüshası aynı belge değildir. Bu ayrım, noter masrafından önce belgenin kabul edilmesini, incelemenin kapsamını ve sonradan ileri sürülecek itirazların ispatını etkiler.
ETDS nüshasının hukuki dayanağı ve kapsamı
İşletmenin Muhasebesiyle İlgili Olmayan Ticari Defterlerin Elektronik Ortamda Tutulması Hakkında Tebliğ m.13/1, elektronik defterlerin gerektiğinde doğrulanabilir biçimde indirilebilmesini ve incelenebilmesini düzenler. İkinci fıkra, defterdeki kayıt veya kararın ibrazı için kullanıcı tarafından oluşturulan, muhatabın sistem üzerinden teyit edebildiği nüshanın aslına uygun kabul edileceğini belirtir. Üçüncü fıkra, inceleme ve ibraz sorumluluğunu şirkette bırakır. Bakanlığın teknik altyapıyı işletmesi şirketin belge sunma borcunu üstlenmesi anlamına gelmez.
Hüküm, belirli bir ekran görüntüsüne veya şirket kaşesine değil, sistemdeki kayıtla doğrulanabilir ilişkiye sonuç bağlar. Başvuruya konulan PDF üzerinde doğrulama bilgisi bulunmalı ve bu bilgi ilgili defter kaydına ulaşmalıdır. Dosyanın adı, şirketin e-posta adresinden gönderilmesi ya da üzerinde bakanlık logosuna benzeyen görsel bulunması tek başına bu koşulu sağlamaz. Belgenin hukuki niteliği, dosya adından değil doğrulanabilen kaynaktan anlaşılır.
Defter türü de kapsamın parçasıdır. Pay defteri, genel kurul toplantı ve müzakere defteri ile elektronik tutulması seçilen yönetim organı karar defteri kendi kayıtlarını taşır. Muhasebe yevmiye defteri veya vergi uygulamasındaki e-Defter beratı aynı işlem için kullanılamaz. Şirketin hangi defterleri tutmak zorunda olduğu TTK m.64 kapsamında ticari defterler yazısında ayrıca açıklanmıştır. ETDS nüshasının kabulü, bu farklı defterlerin birbirinin yerine geçmesini sağlamaz.
Ticaret sicili neden yeniden noter onayı istemez?
Türk Ticaret Kanunu m.422/2, yönetim kurulunun genel kurul tutanağının noterce onaylı suretini derhâl ticaret siciline vermesini ve tescile tabi hususları tescil ve ilan ettirmesini düzenler. Elektronik defterlerin uygulanmaya başlaması üzerine Bakanlık, 28 Temmuz 2025 tarihli E-50035491-431.04-00111808832 sayılı yazıyla ETDS kaynaklı nüshaların sicilde nasıl işleme alınacağını açıklamıştır. Yazı, ETDS doğrulaması ile fiziki defterden çıkarılan noter suretinin hangi noktada ayrıldığını belirler.
Bakanlığın ticaret sicili müdürlüklerine gönderdiği uygulama yazısına göre elektronik defter kullanan şirketin sunduğu karar, sistemin verdiği doğrulama kodunu içermelidir. Sicil müdürlüğü bu kararı ETDS üzerinden doğruladıktan sonra işlemi yürütür; aynı karar için ayrıca noter tasdiki aramaz. Fiziki defter kullanmaya devam eden şirketin kararları ise ilgili kanun ve yönetmelikte öngörülen noter tasdikli biçimde sunulur. Dolayısıyla şirketin ETDS kullanıcısı olması, fiziki tuttuğu başka bir defterin sayfasını kendiliğinden elektronik nüsha yapmaz.
Sicilin inceleme görevi bu nedenle sona ermez. TTK m.32 kapsamında tescilin kanuni şartları, başvuruyu yapanın yetkisi ve işlem için gerekli belgeler değerlendirilir. Doğrulanabilir bir kararın bulunması, sermaye artırımı için gereken diğer belgelerin veya temsil yetkisini gösteren kayıtların gereksiz olduğu anlamına gelmez. Nüshanın kaynağına ilişkin inceleme ile başvuru konusu işlemin hukuka uygunluk incelemesi ayrı sorulara cevap verir; dosyada ikisinin de karşılığı bulunmalıdır.
Karar nüshası adım adım nasıl doğrulanır?
Şirketin yetkili ETDS kullanıcısı, ibraz edilecek kararı doğru defterden seçerek sistemin doğrulanabilir nüshasını oluşturur. Ardından karar tarihi, karar numarası, şirket unvanı ve sayfa bütünlüğü kontrol edilir. Genel kurul tutanağı ile ilgili eklerin farklı dosyalarda bulunması, eklerin başvuru bakımından gereksiz olduğu sonucunu doğurmaz. Talep edilen işlem hangi belgeleri gerektiriyorsa dosya o kapsamda hazırlanır. Yüklenen asıl tarama ile sistemden üretilen çıktı birbirine karıştırılmamalıdır.
Ticaret Bakanlığının ETDS sisteme giriş rehberi belge doğrulama bölümünde, nüshadaki karekodun doğrulama ekranına yönlendirdiğini açıklar. Aynı işlem ETDS ana sayfasındaki belge doğrulama alanından da yapılır. Ekranda belgenin ait olduğu defter türü seçilir ve doğrulama kodu kullanılır. Kontrol, yalnız ekranda başarı mesajı görülmesiyle bırakılmamalı; açılan belgenin sunulan nüshayla aynı şirkete, tarihe ve karara ait olduğu karşılaştırılmalıdır.
- Sistemden alınan dosyanın bütün sayfalarını ve doğrulama bilgisini koruyun; karar metnini yeniden düzenleyerek farklı bir PDF üretmeyin.
- Doğrulama sonucunda şirket, defter türü, karar tarihi ve ilgili kaydın başvuru belgesiyle örtüştüğünü kontrol edin.
- Başvuruda kullanılan nihai dosyayı, gönderim kaydını ve başvurunun alındığını gösteren belgeyi aynı işlem dosyasında saklayın.
Kâğıt çıktı sunulması doğrulama mantığını değiştirmez. Kodun kesilmesi, çıktıda okunamaması veya karekodun bozulması muhatabın kontrolünü engeller. Böyle bir durumda sorunun kaynağı öncelikle nüshanın teknik bütünlüğüdür. Ekran görüntüsüne şirket kaşesi basılması yerine sistemden tam nüsha yeniden alınması gerekir. Belge alıcısına şirketin kullanıcı hesabını veya kişisel giriş bilgisini vermek, doğrulanabilir nüsha sunmanın bir parçası değildir.
Doğrulama imzayı ve kararın geçerliliğini onaylar mı?
Hayır. ETDS doğrulaması, sunulan kararın ilgili elektronik defterde yer aldığını ve sistemden oluşturulan kayıtla uyumunu gösterir. Toplantıya çağrının doğru yapıldığı, gündemin usulüne uygun belirlendiği, gerekli çoğunluğun sağlandığı ve imzaların ilgili kişilere ait olduğu ayrı hukuki meselelerdir. Tebliğ m.14, defterlerin oluşturulması ve kayıtların doğruluğu bakımından yönetim organı üyeleri ile yöneticilerin TTK m.553 kapsamındaki sorumluluğunu korur. Teknik kayıt, hukuka aykırı bir şirket kararını geçerli hâle getirmez.
TTK m.422/1 genel kurul tutanağının içeriğini ve imzalarını düzenler. Bu koşulları taşımayan tutanağın ETDS’ye yüklenmiş olması eksikliği ortadan kaldırmaz. İptal veya butlan iddiasının konusu, sistemin dosyayı saklayıp saklamaması değil, kararın kanuna ve şirketin yönetim düzenine uygunluğudur. Belgeyi alan kişinin doğrulama sonucunu değerlendirirken bu sınırı bilmesi gerekir. Kararın onaylı örneğiyle kararın geçerlilik denetimi birbirinden farklı işlemlerdir.
Benzer biçimde, limited şirket pay devrinde TTK m.595/1’in öngördüğü yazılı sözleşme ve taraf imzalarının noter onayı şartı, pay defterinin ETDS’de tutulmasıyla ortadan kalkmaz. ETDS’ye işlenen pay kaydının nüshasına yeniden suret tasdiki gerekmemesi, pay devri sözleşmesindeki şekil şartının kaldırılması anlamına gelmez. Şirket işlemlerinde noter rolünü değerlendirirken önce hangi belgenin ve hangi onayın söz konusu olduğu açıkça belirlenmelidir.
SPK başvurularında 15 Ocak 2026 tarihli karar
Sermaye Piyasası Kurulunun 2026/3 sayılı bültenindeki i-SPK.128.27 sayılı ilke kararı, 15 Ocak 2026 tarih ve 3/52 sayılı karara dayanır. Kurula yapılan başvurularda, ETDS üzerinden genel kurul toplantı ve müzakere defterini ve pay defterini tutan tüzel kişilerin sistemde oluşturulan genel kurul kararları ile pay defterleri için noter onayı aranmayacağını belirler. Bu düzenleme, başvuru dosyasındaki söz konusu iki belge grubunun tasdik biçimine ilişkindir.
SPK kararının kapsamı başvuru değerlendirmesidir. Kurulca istenen diğer bilgi, rapor, sözleşme ve açıklamaların verilmesi yükümlülüğü devam eder. Şirket dosyasında hem ETDS nüshası hem eski fiziki defterden örnek bulunuyorsa her belgenin hangi döneme ve hangi kaynağa ait olduğu belirtilmelidir. Aynı dosyadaki bütün belgeleri tek bir elektronik defter belgesi olarak adlandırmak, doğrulama yapılacak kaydı belirsizleştirir.
Bakanlık temsilcisi talebi ve diğer kurumsal başvurular
Genel kurul için Bakanlık temsilcisi istenen başvurularda da karar örneğinin niteliği önemlidir. Konya Ticaret İl Müdürlüğünün 8 Haziran 2026 tarihli belge listesi, elektronik defter sistemine geçen şirketlerin ilgili karar nüshaları için Tebliğ m.13/2 uyarınca ayrıca noter onayı gerekmediğini açıklar. Bu açıklama, doğrulanabilir karar nüshasının somut bir idari başvuru dosyasında nasıl kabul edildiğini gösterir. Başvuruya ilişkin diğer belgeler aynı listede ayrıca yer alır.
Bir banka veya sözleşme karşı tarafı ek belge istediğinde talebin konusu yazılı olarak belirlenmelidir. Talep, defterdeki kararın suretini mi, imza yetkisini mi, işlemi yapacak temsilcinin kimliğini mi veya ayrı bir sözleşmenin şekil şartını mı ilgilendirmektedir? ETDS nüshası ilk soruyu karşılar; kalan sorular için istenen belgenin hukuki dayanağı ayrıca incelenir. Bu ayrım yapılmadan yalnız “noter gerekmiyor” cümlesiyle cevap vermek, gerçek eksikliğin giderilmesini sağlamaz.
Doğrulama başarısız olursa veya nüsha kabul edilmezse
İlk kontrol kod, defter türü ve dosya bütünlüğü üzerinde yapılır. Yanlış defter türü seçilmesiyle sistemde gerçekte bulunmayan bir kararın sunulması aynı sorun değildir. Teknik erişim kesintisi de içerik uyuşmazlığından ayrılmalıdır. Başvuru günü sorun yaşandığında kullanılan dosya, hata mesajı, tarih ve saat kayda alınır; şirketin yetkili kullanıcısı doğru nüshayı tekrar üretir. Asıl karar ile kayıt arasında maddi hata varsa Tebliğ m.12/4’teki gerekçeli düzeltme yolu uygulanır.
Ticaret sicili müdürlüğü doğrulanabilir ETDS nüshası için yeniden noter sureti istiyorsa, dilekçede belgenin defter türü, karar bilgileri ve doğrulama kodu gösterilir. Tebliğ m.13/2 ile 28 Temmuz 2025 tarihli Bakanlık yazısının uygulanması talep edilir. Ancak başvurunun başka bir nedenle eksik olduğu bildirilmişse o eksiklik de kendi dayanağı üzerinden ele alınır. Dosyaya eklenen yazılı açıklama, hangi sebeple işlem yapılmadığının sonradan belirlenmesini kolaylaştırır.
Tescil, değişiklik veya silinme istemi hakkında sicil müdürlüğünce verilmiş karara karşı başvuru yolu TTK m.34/1’de düzenlenir. İlgili kişi, kararın tebliğinden itibaren sekiz gün içinde sicilin bulunduğu yerde ticari davalara bakmakla görevli asliye ticaret mahkemesine dilekçeyle itiraz eder. Bu süre, her teknik hata mesajına uygulanan genel süre değildir. Resmî sicil kararı, tebliğ tarihi ve uyuşmazlığın konusu belirlenmeden başvuru takvimi kurulamaz.
İtiraz dosyasında başvurunun kendisi, sunulan doğrulanabilir karar nüshası, doğrulama sonucu, müdürlüğün kararı ve tebliğ belgesi birlikte bulunmalıdır. Başka bir kurumun belge tamamlama süresi ise o işleme ait düzenleme veya tebligat üzerinden hesaplanır. ETDS’den yeni nüsha indirmek, sicil kararına itiraz süresini ya da başka bir kanuni süreyi yeniden başlatmaz. Teknik düzeltme yapılırken asıl başvurunun takvimi ayrıca takip edilir.
Farklı dönemlerden kararlar aynı başvuruda sunuluyorsa
Elektronik deftere geçmiş bir şirketin geçmiş yıllara ait kararları fiziki arşivde bulunur. Güncel bir tescil dosyasında eski bir genel kurul kararı ile yeni bir yönetim kurulu kararı birlikte istendiğinde, her iki belgenin kaynağı ayrı yazılır. İlk belgenin hangi fiziki defterin hangi sayfasından çıkarıldığı, ikinci belgenin hangi elektronik defter kaydından üretildiği dosya dizininde belirtilir. Şirketin bugün elektronik defter tutuyor olması, yıllar önceki fiziki kayda kendiliğinden doğrulama kodu kazandırmaz.
Bu durumda eski kararın yalnız yeni karar ekine taranmış olması da eski kaydın bütün hukuki özelliklerini değiştirmez. Ek, yeni kararın hangi bilgiye dayandığını gösterebilir; ancak aranan belge eski defterdeki kararın usulüne uygun suretiyse, onun kaynağı ayrıca korunur. İbraz yükümlülüğü değerlendirildiğinde belgeyi isteyen makamın hangi olguyu doğrulamak istediği önem taşır. Şirketin kuruluşu, mevcut temsil yetkisi ve belirli tarihteki ortaklık yapısı aynı belgeyle her durumda ispatlanmaz.
Pay defteri örneğinde tarih özellikle belirleyicidir. Güncel kayıt, bugün sistemde görülen ortaklık bilgisini gösterir; geçmiş bir tarihteki pay sahipliğinin incelenmesinde ise o dönemin kayıtları ve devir dayanakları gerekir. Başvuru tarihinden sonra gerçekleşmiş değişikliğin kaydını, önceki dönemi gösteren belge gibi sunmak doğrulama kodu bulunsa dahi doğru değildir. Doğrulama belgenin kaynağını teyit eder; şirketin başvuruda hangi tarihe ilişkin açıklama yaptığını kendiliğinden seçmez.
Belge açıklaması nasıl somutlaştırılır?
Başvuruya eklenen kısa açıklamada şirket unvanı, MERSİS numarası, defter türü, karar tarihi ve numarası ile eklerin sayısı belirtilmelidir. Ardından nüshanın ETDS üzerinden oluşturulduğu ve m.13/2 uyarınca sistemden teyit edilebildiği açıklanır. İstenen işlem de açıkça yazılır: kararın dosyaya alınması, doğrulanması veya ilgili tescil başvurusunun değerlendirilmesi. Sadece kanun maddesi sıralamak yerine belgenin işlemle bağlantısını kurmak, eksiklik bildiriminin doğru anlaşılmasını sağlar.
Bu açıklama yetkili kişi tarafından başvurunun usulüne uygun kanalıyla verilir. E-posta ekiyle bilgi paylaşılması ile yetkili makama resmen başvurulması aynı sonuçları doğurmaz. Başvuru numarası, alınma tarihi ve dosya eklerinin listesi şirketin kayıtlarında korunur. Sonradan “belge sunulmadı” itirazı ortaya çıktığında, şirketin hangi nüshayı hangi başvuruya eklediği bu kayıtlarla gösterilir. Dosyada imzalı asıl, ETDS nüshası ve başvuru alındısı arasındaki bağlantının açık olması bu yüzden önemlidir.
Şirket içinde belge sunma yetkisi ve arşiv düzeni
Sistem kullanıcısının belgeyi indirme yetkisi ile şirket adına hukuki başvuru yapma yetkisi birbirinin yerine geçmez. Deftere erişebilen çalışan her işlemde şirketi temsil yetkisine sahip değildir. Başvuruyu imzalayan veya karşı tarafa taahhütte bulunan kişinin yetkisi ayrıca kontrol edilir. Yönetim kurulu üyesinin bilgi istemesi ve şirket belgelerine ulaşması bakımından TTK m.392’deki bilgi alma ve inceleme hakkı ayrı bir hukuki temele dayanır; yalnız teknik kullanıcı kaydı bu hakkın sınırını belirlemez.
Tebliğ m.12/3, elektronik defterdeki kayıtlara dayanak fiziksel belgelerin korunmasını öngörür. İmzalı tutanağı tarayıp sisteme yüklemek, aslını imha etme izni değildir. TTK m.82’deki muhafaza borcu da sürer. Arşivde asıl tutanak, ekleri, ETDS nüshası ve bu nüshanın sunulduğu başvuru dosyası birbirine bağlanmalıdır. Ticari defter ve belgelerin saklama süresi yalnız sistem hesabının açık tutulmasıyla yerine getirilmiş sayılmaz.
Dosya gönderilirken başvurunun gerektirdiği belge kapsamı korunmalıdır. İlgisiz pay sahiplerinin bilgilerini içeren bütün defteri, yalnız belirli bir kararın istendiği işlem için topluca dağıtmak doğru belge yönetimi değildir. Buna karşılık kararın ayrılmaz eki veya yetkili makamın istediği kayıt gizlenemez. Sunulan kapsamın neden o şekilde belirlendiği işlem dosyasında anlaşılır olmalıdır. Bu yöntem, hem eksik ibrazın hem gereksiz belge paylaşımının önüne geçer.
Sık sorulan sorular
ETDS genel kurul kararına tekrar noter onayı gerekir mi?
Ticaret siciline sunulan ve ETDS üzerinden doğrulanabilen karar nüshası için ayrıca noter suret onayı aranmaz. Dayanak Tebliğ m.13/2 ve Ticaret Bakanlığının 28 Temmuz 2025 tarihli uygulama yazısıdır.
İmzalı tutanak taraması doğrulanabilir ETDS nüshası sayılır mı?
Hayır. Bilgisayardaki tarama, sistemin doğrulama bilgisi taşıyan nüshasıyla aynı değildir. Muhatabın ETDS üzerinden ilgili defter kaydını teyit edebilmesi gerekir.
Doğrulama kodu toplantıdaki imzaların gerçekliğini kanıtlar mı?
Doğrulama, nüshanın elektronik defterdeki kayda uygunluğunu gösterir. İmzaların gerçekliğini, toplantı nisabını ve kararın hukuka uygunluğunu ayrıca onaylamaz.
Fiziki yönetim kurulu defterindeki karar için de noter kalktı mı?
Hayır. Elektronik nüsha kuralı ETDS’de tutulan ilgili defter kaydı için uygulanır. Fiziki defterden sunulan kararda kanun ve yönetmelikteki tasdik şartları devam eder.
SPK pay defteri örneğinde noter tasdiki ister mi?
SPK’nın 15 Ocak 2026 tarihli i-SPK.128.27 sayılı ilke kararı, ETDS üzerinden tutulan pay defterleri ve sistemde oluşturulan genel kurul kararları için Kurul başvurularında noter onayı aranmayacağını belirler.
ETDS kaydı limited şirket pay devrindeki noter imzasını kaldırır mı?
Hayır. TTK m.595/1’deki pay devri sözleşmesine ilişkin yazılı şekil ve taraf imzalarının noter onayı şartı ayrı işlemdir. Elektronik defter nüshası bu şekil şartını ortadan kaldırmaz.
Doğrulama için şirketin ETDS şifresi verilir mi?
Hayır. Muhatap doğrulama kodu ve ilgili defter türü üzerinden belgeyi kontrol eder. Şirket kullanıcısının kişisel giriş bilgilerini paylaşması belge ibrazının gereği değildir.
Sicilin ret kararına itiraz süresi kaç gündür?
TTK m.34/1 kapsamındaki sicil kararına karşı, tebliğden itibaren sekiz gün içinde sicilin bulunduğu yerdeki görevli asliye ticaret mahkemesine itiraz edilir. Bu kural her teknik erişim hatası için geçerli genel bir süre değildir.
Yeni nüsha indirmek itiraz süresini yeniden başlatır mı?
Hayır. ETDS’den belgenin yeniden alınması, sicil kararına itiraz veya diğer kanuni başvuru sürelerinin başlangıcını değiştirmez. Süre, ilgili düzenlemede gösterilen olaydan hesaplanır.
Doğrulanabilir nüsha varken imzalı aslın saklanması gerekir mi?
Evet. Tebliğ m.12/3 ve TTK m.82 gereğince dayanak belgelerin korunması yükümlülüğü devam eder. ETDS çıktısı almak, fiziksel aslı imha etme hakkı vermez.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
