Gemi Acentesine Verilen Liman Masraf Avansının İadesi ve Kesin Hesap
Gemi acentesine liman çağrısı için gönderilen masraf avansı, gönderildiği anda acentenin serbestçe kullanacağı hizmet ücretine dönüşmez. Gerçek giderler, acentenin ücret alacağı ve geri verilecek bakiye ayrı hesaplanır. Türk Borçlar Kanunu m. 508, vekile yürüttüğü işin hesabını verme ve vekâletle ilişkili olarak aldıklarını teslim etme borcu yükler; tesliminde geciktiği para için faiz de ödenir.
Liman hesabında uyuşmazlığı çözen belge yalnız son toplam değildir. Hangi gemi ve sefer için ödeme yapıldığı, kimin acenteyi görevlendirdiği, hizmetin gerçekten verilip verilmediği, kur dönüşümü ve sonradan alınan indirim veya iadeler birlikte incelenir. Aşağıdaki çerçeve, Türk hukukuna tabi acentelik ve işgörme ilişkisinde avansın kapatılmasına ilişkindir.
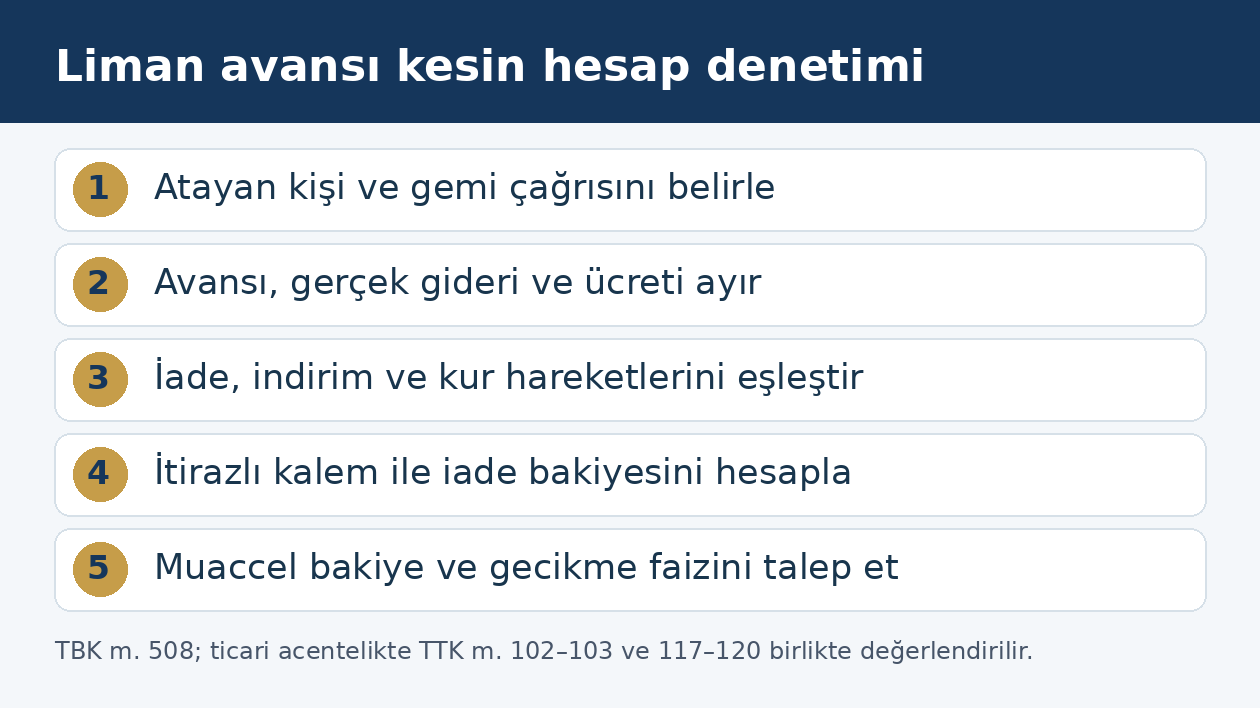
1. Hesabı hangi kişi istemeli: donatan, kiracı veya gemi yöneticisi?
Liman çağrısında gemi maliki, donatan, zaman çartereri, gemi yöneticisi ve acenteye parayı fiilen gönderen şirket farklı kişiler olabilir. İade talebine geçmeden önce atama yazısı, kabul mesajı ve ödeme talimatı karşılaştırılır. Acente kimin adına ve hesabına iş görmeyi üstlenmiştir? Banka dekontunda gönderen olarak görünen şirket kendi borcunu mu yerine getirmiş, başka şirket hesabına mı ödeme yapmıştır? Bu ayrım alacaklının ve borçlunun doğru belirlenmesini sağlar.
Gemi adının ve IMO numarasının yazılması operasyonu tanımlar; sözleşmenin tarafını tek başına belirlemez. Filodaki başka geminin avansından yapılan aktarımın hangi şirketçe onaylandığı ayrıca gösterilir. Aynı gruba bağlı şirketlerin hesapları, tüzel kişilikleri ortadan kalkmış gibi birleştirilemez. Bir geminin masrafından başka şirketin bakiyesi düşülecekse bunun sözleşmesel veya kanuni dayanağı bulunmalıdır.
2. Her gemi acentesi hesabına aynı hükümler mi uygulanır?
Türk Ticaret Kanunu m. 102, belirli yer veya bölgede sürekli aracılık veya tacir adına sözleşme yapmayı meslek edinen bağımsız acenteyi tanımlar. TTK m. 103, özel kanunlar saklı kalmak üzere bazı ilişkileri de bu hükümlerin kapsamına alır; Türkiye’de merkezi veya şubesi bulunmayan yabancı tacir adına ve hesabına ülke içinde işlem yapanlar bunlar arasındadır. Bu nedenle yalnız tek liman çağrısı bulunmasına bakarak ticari acentelik hükümleri dışlanamaz.
TTK m. 102/2’deki sıra ve m. 102/3’te saklı tutulan deniz ticaretine ilişkin özel düzenlemeler gözetilir. Vekâlet hükümleri doğrudan veya tamamlayıcı olarak uygulanırken TBK m. 502, 506 ve 508 işgörme, özen ve hesap verme çerçevesini oluşturur. İdari yetki belgesi sınıfı ise ayrı meseledir; A, B ve C sınıfı gemi acentesi ayrımı, bakiye hesabının yerine geçmez.
3. Tahmini liman hesabı kesin borç ikrarı değildir
Operasyon öncesi hazırlanan tahmini masraf dökümünün niteliği sözleşmeyle belirlenir. Liman, römorkör, kılavuzluk, palamar, tedarik, personel transferi veya resmî işlem bedellerinin tahmin olarak yazılması, her kalemin aynı tutarda gerçekleştiğini göstermez. Gerçek gider üzerinden hesaplaşma kararlaştırılmışsa kesin hesapta gerçekleşen tutar ile tahmin arasındaki fark açıklanır. Buna karşılık belirli hizmet için götürü ücret kararlaştırılması, o hizmetin fiyat hesabını değiştirir.
Bu iki model aynı çağrıda birlikte bulunabilir: acentenin kendi hizmeti sabit ücretli, dış hizmetler gerçek giderli olabilir. Dolayısıyla bütün avansa tek bir etiket koymak yerine sözleşmenin her kalemi sınıflandırılır. İade isteminde tahmini giderin düşük çıkmasıyla hizmetin hiç verilmemesi de ayrılır. Birincisi fiyat veya miktar farkıdır; ikincisinde giderin hukuki ve fiilî dayanağı baştan sorgulanır.
4. Kesin hesapta hangi bağlantılar kurulmalıdır?
Denetim, limana giriş ve çıkış zamanını, hizmet tarihini ve belgenin ilgili seferle bağını gösterecek şekilde yapılır. Aynı geminin yakın tarihlerdeki iki çağrısı ayrı dosyalanır. Faturanın tarihi tek başına hizmet tarihini göstermez; geç kesilen fatura, önceki çağrıdaki hizmete ilişkin olabilir. Hizmet belgesi, sipariş, tamamlanma kaydı ve ödeme birbirine bağlanmalıdır.
| Hesap kalemi | Denetlenecek bağlantı |
|---|---|
| Gelen avans | Gönderen, lehtar, para birimi, değer tarihi ve sefer |
| Dış hizmet bedeli | Gerçek sağlayıcı, hizmet kapsamı, miktar, fatura ve ödeme |
| Acentelik ücreti | Atama veya ücret anlaşması, hizmet kapsamı ve muacceliyet |
| İndirim veya iade | İlk gider, düzeltme belgesi ve iadenin hesaba girdiği tarih |
| Son bakiye | İade edilen para, açık gerçek borçlar ve itirazlı kalemler |
TBK m. 508 belirli bir elektronik tablo biçimi emretmez. Buradaki kayıt düzeni, kanuni hesap verme borcunun liman operasyonunda denetlenmesini sağlar. Salt toplam içeren bir kapanış bildirimi, ayrı ayrı sorulan mükerrer fatura veya kullanılmayan avans itirazlarını cevaplamaz.
5. Gemi için yapılan gider ile acentenin işletme gideri ayrılır
TTK acentelik hükümlerinin uygulandığı ilişkide m. 117, acentenin yükümlülüklerini yerine getirmek için yaptıklarından ancak olağanüstü giderlerin ödenmesini isteyebileceğini düzenler. Bu hüküm varken acentenin bütün genel işletme maliyetlerini TBK m. 510 gerekçesiyle ayrıca müşteriye yüklemek doğru değildir. Ofis, olağan personel ve rutin organizasyon giderinin hangi ücret kapsamında karşılandığı sözleşmeyle ve uygulanacak özel kuralla incelenir.
Buna karşılık müvekkil adına üçüncü kişiye ödenen gerçek gemi masrafı, acentenin kendi genel işletme gideriyle aynı kalem değildir. TBK m. 510’un uygulandığı çerçevede vekâletin gereği gibi ifası için yapılan gider ve verilen avansın faizle ödenmesi, yüklenilen borçtan kurtarma borcu vardır. Üçüncü kişiye karşı henüz ödenmemiş ama geçerli biçimde üstlenilmiş borç da kapanış dosyasında gösterilir. Avansın tamamının elde tutulması yerine hangi açık borç için ne kadar tutar gerektiği açıklanır.
6. Tahmini bütçe aşılırsa acente hangi dayanağı göstermelidir?
TBK m. 505, açık talimata uyma borcunu düzenler. İzin alma imkânı yoksa ve durumu bilseydi vekâlet verenin de izin vereceği açık olan hâllerde talimattan ayrılma kabul edilir. Bu koşullar dışında talimattan ayrılan vekil, doğan zararı karşılamadıkça işi görmüş olsa bile borcunu gereği gibi ifa etmiş sayılmaz. TTK m. 110 da acentenin haber verme ve acil işte basiretli hareket etme yükümlülüğünü düzenler.
Liman operasyonunun yoğun veya saatli olması her aşımı kendiliğinden haklı kılmaz. Ek hizmetin neden gerekli olduğu, onay için kime ve ne zaman ulaşıldığı, beklemenin somut etkisi, seçilen hizmetin kapsamı ve bedeli gösterilir. Onaylı bir ek hizmet ile acentenin kendi hatasını gidermek için yaptığı masraf aynı değerlendirmeye tabi değildir. Acente hatasından doğan giderin müşteriye aktarılması ayrıca sorumluluk ve illiyet incelemesi gerektirir.
7. Mükerrer fatura, toplu indirim ve sonradan iade nasıl işlenir?
Aynı hizmetin acentenin faturası ve gerçek sağlayıcının faturası içinde iki defa yer alıp almadığı kontrol edilir. Bir belge giderin müşteriye yansıtılması, diğeri asıl tedarik faturası olabilir; iki belgenin bulunması tek başına iki ödeme yapıldığını göstermez. Ancak ikisinin ayrı gider gibi toplanması ve avansı iki defa azaltması açıklanması gereken fark yaratır.
Gerçek gider esaslı hesapta sağlayıcının sonradan yaptığı iade, iptal ettiği ücret veya belirli çağrıya özgü indirim ilk giderle eşleştirilir. Acente müvekkil hesabına bu değeri aldıysa TBK m. 508 kapsamında hesap ve teslim borcu doğar. Acentenin kendi adına yürüttüğü farklı ticari sözleşmedeki bağımsız gelir ile müvekkile ait masraf iadesi birbirine karıştırılmaz. Ayırım, bedelin adıyla değil sözleşme ve ödeme ilişkisiyle yapılır.
8. Döviz avansı, banka kesintisi ve kur farkı nasıl denetlenir?
Avansın dövizle gönderilmesi, bütün giderlerin aynı para biriminde ödendiğini göstermez. Hangi tutarın hangi tarihte çevrildiği, bankanın uyguladığı kur, alıcıya geçen net tutar ve transfer kesintisinin kime ait olduğu hesapta açıklanır. Muhasebe için kullanılan kayıt kuru ile fiilen döviz alınan veya satılan kur ayrı gösterilir; gerçekleşmeyen bir dönüşüm masrafı gerçek banka gideri gibi yazılamaz.
İade borcunun para birimi ve aynen ödeme kaydı için TBK m. 99 uygulanır. Yabancı para borcunda aynen ödeme veya aynı anlama gelen kayıt yoksa kanundaki Türk parasıyla ödeme seçeneği ve gecikme hâlindeki alacaklı seçimleri değerlendirilir. Bu hüküm, acenteye istediği tarih ve kurla kapanış yapma yetkisi vermez. Hangi para biriminde bakiye doğduğu önce sözleşme ve gerçek hareketlerle belirlenir; faiz hesabı bundan sonra kurulur.
9. Acente bakiyeyi başka geminin veya şirketin borcuna sayabilir mi?
TBK m. 139 takas için karşılıklı, aynı tür ve muaccel borçları arar; m. 143 takas iradesinin karşı tarafa bildirilmesini gerektirir. Alacağın çekişmeli olması tek başına takası yasaklamaz. Buna rağmen acentenin farklı şirketten alacağı, sırf şirketler aynı grupta diye avansı veren şirketin iade alacağıyla takas edilemez. Çok taraflı mahsup anlaşması varsa kapsamı ayrıca okunur.
TBK m. 144’teki takas sınırlamaları ve ilişkinin niteliği de gözetilir. İade alacağı somut ilişkide tevdi edilmiş eşyanın geri verilmesi veya bedeli niteliğindeyse, m. 144/1 uyarınca takas hakkı doğduktan sonra alacaklının rızası aranır. Her masraf avansı otomatik olarak bu nitelikte sayılmaz; paranın veriliş amacı, kullanım yetkisi ve iade borcu belirlenir. Sözleşmeye uygun giderin avans hesabında düşülmesiyle bağımsız karşı alacağın kanuni takası da ayrı işlemlerdir. TTK m. 119’un acenteye tanıdığı hapis hakkı, düzenlenen mal ve belgeler ile kanuni koşullara bağlıdır; tüm para ve evraka sınırsız alıkoyma yetkisi şeklinde yazılamaz. İtirazlı ücretin hukuki dayanağı açıklanmadan avansın tamamını süresiz bloke etmek, hesabın verilmesi borcunu ortadan kaldırmaz.
10. Kesin hesap gecikirse bakiye ve faiz nasıl istenir?
İstem, gemi ve sefer bilgisiyle; gelen avanslar, eksik belgeler, tartışmalı giderler ve belirlenebilen bakiye ayrılarak yapılır. Son faturanın gelmemesi gerekçesiyle hesabın hiçbir bölümünün açıklanmaması TBK m. 508’in istem üzerine hesap verme kuralıyla bağdaşmaz. Açık kalan giderin niteliği ve tutarı gösterilir; tamamlanan bölüm ayrıca raporlanır. İadenin zamanı, sözleşmedeki kapanış süresi ve borcun muacceliyetiyle belirlenir.
TBK m. 508/2 tesliminde gecikilen para için faiz öngörür. Ticari ilişkide temerrüt bildirimi yapılırken TTK m. 18/3’teki yöntemler gözetilir. Faiz hesabında bütün avansın ilk gönderim tarihinden itibaren haksız tutulduğu varsayılmaz; yetkili harcama dönemindeki avans ile iadesi geciken bakiye farklıdır. Ters yönde, acentenin kendi verdiği avansın faizi için TTK m. 20, 118 ve 120’nin uygulanma şartları ayrı değerlendirilir.
11. Hesap uyuşmazlığı dava dosyasına nasıl dönüştürülür?
Vekilin genel hesap verme borcu burada çağrı bazında somutlaştırılır. Atama ve banka kayıtları, sağlayıcı belgeleri, indirim yazıları, acentenin revize hesapları ve itirazlar aynı kronolojiye yerleştirilir. Son sürümün önceki sürümden hangi giderleri çıkardığı veya eklediği kaydedilir. E-posta ve elektronik hesap dosyaları HMK m. 199 kapsamında belge niteliğindedir; doğruluk ve aidiyetleri ayrıca değerlendirilir.
TBK m. 147/5, vekâlet ve acentelik sözleşmelerinden doğan alacaklar için beş yıllık zamanaşımı öngörür. Başlangıç m. 149’a göre muacceliyettir; muacceliyet bildirime bağlıysa bildirimin yapılabileceği gün önem taşır. Salt ihtar gönderilmesi m. 154’teki kesilme sebeplerinin yerine geçmez. Ticari nitelikteki para alacağı davasında TTK m. 5/A uyarınca dava öncesi arabuluculuk gerekir. Sadece belge veya hesap sunulması talebiyle para tahsili istemi aynı dava şartı varsayımıyla değerlendirilmez.
12. Denetimde özellikle hangi kayıtlar kaybolmamalıdır?
Gemi çağrısı kapandıktan sonra acente yazılımındaki kayıtların değişmesi, sağlayıcının faturayı düzeltmesi veya ödeme açıklamasının eksik kalması hesap denetimini zorlaştırır. İlk ve düzeltilmiş hesaplar tarihli biçimde korunur. Belgelerin bütünlüğü açısından elektronik delil ve belge açıklaması önem taşır. Tacirin TTK m. 82 kapsamındaki saklama borcu ile karşı tarafa denetlenebilir hesap verme borcu birlikte değerlendirilir.
Gideri gerçekten sağlayan işletmeden alınacak teyit, yalnız faturanın varlığını değil ilgili çağrıya uygulanmış son bedeli de açıklamalıdır. İnceleme talebi ilgisiz müşteri dosyalarını topluca istemek şeklinde kurulmaz. Doğrudan gemi, sefer, hizmet ve ödeme bağlantısına odaklanan talep; avansın harcandığı bölümünü, acentenin hak ettiği ücreti ve iade edilmesi gereken kısmı birbirinden ayırır.
Sık sorulan sorular
Gemi acentesine gönderilen tahmini liman avansı tamamen acenteye mi ait olur?
Hayır. Gerçek gider üzerinden hesaplaşma kararlaştırılmışsa avansın kullanıldığı kalemler açıklanır, acentenin ücret hakkı ayrıca belirlenir ve müvekkile ait kalan değer TBK m. 508 uyarınca teslim edilir. Götürü fiyatlı hizmet varsa onun kapsamı ayrıca incelenir.
Avansı başka bir grup şirketi gönderdiyse iadeyi kim ister?
Ödeme yapanın hangi sıfatla hareket ettiği ve acentenin kimin hesabına atandığı belirlenir. Banka havalesi önemli delildir; fakat sözleşmenin tarafını tek başına değiştirmez. Üçüncü kişi hesabına ödeme ile kişinin kendi iade alacağı aynı işlem değildir.
Acente kesin faturalar gelmeden hesap vermeyi reddedebilir mi?
TBK m. 508 istem üzerine hesap verme borcu yükler. Tamamlanmış giderler, gelen avans ve eldeki bakiye açıklanır; henüz kesinleşmeyen gerçek giderler ayrıca gösterilir. Açık bir kalemin bulunması bütün hesabı belirsiz süreyle saklama hakkı sağlamaz.
Acentenin ofis ve rutin personel gideri ayrıca liman masrafı sayılır mı?
TTK acentelik hükümleri uygulanıyorsa m. 117, yükümlülüklerin yerine getirilmesi için yapılanlardan ancak olağanüstü giderlerin istenmesini düzenler. Genel işletme gideri, müvekkil adına üçüncü kişiye ödenen gemi masrafı ve acentelik ücreti ayrı değerlendirilir.
Liman işletmesinin sonradan yaptığı indirim kime aittir?
Gerçek gider esaslı hesapta indirim veya iadenin hangi ödeme ve çağrıya bağlı olduğu gösterilir. Acente bu değeri müvekkil hesabına almışsa TBK m. 508 uyarınca hesap ve teslim borcu vardır. Bağımsız kendi ticari gelirinin niteliği sözleşmeyle ayrıca belirlenir.
Acente başka şirkete ait geminin borcunu avans bakiyesinden düşebilir mi?
TBK m. 139 karşılıklı borçları arar. Ayrı şirketler aynı grupta diye tek kişi sayılmaz. Çok taraflı mahsup anlaşması veya başka geçerli dayanak bulunmadıkça farklı şirketin borcu, iade alacağından bu gerekçeyle düşülemez; takas bildirimi ve sınırlamaları da gözetilir.
Çekişmeli acentelik ücreti takasa engel midir?
TBK m. 139, alacak çekişmeli olsa da takas ileri sürülebileceğini düzenler. Karşılıklılık, muacceliyet, edimlerin türü, m. 143 bildirimi ve m. 144 sınırlamaları yine aranır. Çekişmeli olması ne her kesintiyi geçerli ne de bütün takasları geçersiz kılar. İade alacağı m. 144/1 anlamında tevdi edilmiş eşya veya bedeli niteliğindeyse, takas hakkı doğduktan sonraki alacaklı rızası ayrıca gerekir; her avans bu kapsama otomatik girmez.
İade gecikince bütün avans için ilk günden faiz işler mi?
TBK m. 508/2 tesliminde gecikilen para için faiz öngörür. Avansın yetkili giderler için tutulduğu dönem ile bakiyenin iade borcunun geciktiği dönem ayrılır. Başlangıç, sözleşmedeki süre ve muacceliyet kayıtlarıyla belirlenir; ilk havale tarihi otomatik başlangıç değildir.
Liman avansı alacağında zamanaşımı kaç yıldır?
Vekâlet ve acentelik sözleşmesinden doğan alacaklar TBK m. 147/5 uyarınca beş yıllık zamanaşımına tabidir. Başlangıç m. 149 ile belirlenir. Yalnız hesap istemek veya ihtar çekmek, m. 154 kapsamındaki kesilme sebeplerinin yerine geçmez.
Yabancı donatanın iade davasından önce arabuluculuk gerekir mi?
Türk hukukunda dava şartının uygulandığı ticari para alacağı davası TTK m. 5/A kapsamındadır. Yabancı taraf bulunması tek başına bu şartı kaldırmaz. Milletlerarası yetki, uygulanacak hukuk ve geçerli tahkim anlaşması ayrıca incelenir; sadece hesap sunulması talebi para davasıyla özdeş değildir.
İstanbul ve Mersin bağlantılı liman hesaplarında belge hazırlığı
İstanbul’da yönetilen bir filonun Mersin liman çağrısına ait hesap dosyasında atama merkezi, hizmet yeri ve parayı gönderen şirket ayrı kaydedilmelidir. İstanbul ve Mersin bağlantılı hukuki incelemenin başlangıç dosyası; gemi ve sefer bilgileri, atama yazısı, tahmini ve kesin hesapların bütün sürümleri, banka dekontları, dış hizmet belgeleri ve iadelerden oluşur. Başka gemilerin hareketleriyle karışan kayıtlar çağrı bazında ayrılır. Ulusal kanunların uygulandığı bu incelemede şehir adı tek başına görevli veya yetkili mahkemeyi belirlemez.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu — güncel resmî metin: 99, 139, 143–144, 147/5, 149, 154, 502, 505–508, 510
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî metin: 5/A, 18/3, 20, 82, 102–103, 110, 117–120
- 6100 sayılı Hukuk Muhakemeleri Kanunu — güncel resmî metin: 199
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
