Satış Öncesi İncelemede Görülebilen Ayıp ve Satıcının Ek Güvencesi: TBK 222
Satıcı, alıcının yeterli incelemeyle görebileceği ayıptan her durumda sorumsuz değildir. Türk Borçlar Kanunu’nun 222. maddesinin ikinci fıkrasına göre satıcı, böyle bir ayıbın bulunmadığını ayrıca üstlenmişse sorumludur. Bu düzenleme, satış kurulurken gerçekten bilinen ayıp ile yeterli gözden geçirmeyle fark edilebilecek ayıbı ayırır. Özellikle teknik özellikleri yazılı olarak güvence altına alınan satışlarda, “alıcı malı gördü” savunması tek başına bütün incelemeyi bitirmez. Ayıbın niteliği, incelemenin kapsamı ve satıcının üstlendiği özellik birlikte değerlendirilir.
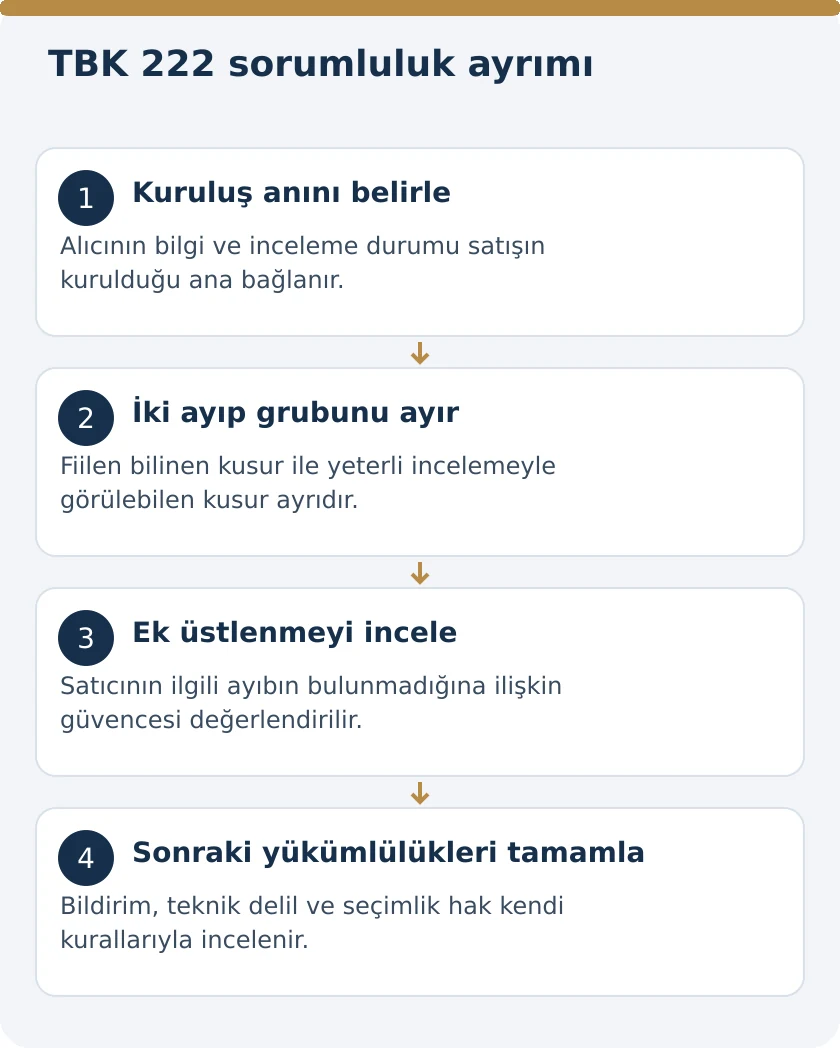
TBK 222 hangi hukuki soruyu cevaplar?
TBK 219, satıcının bildirdiği niteliklerin bulunmamasından ve malın değerini ya da beklenen faydasını önemli ölçüde etkileyen maddi, hukuki veya ekonomik ayıplardan sorumluluğunu düzenler. Satıcının ayıbı bilmemesi, bu genel sorumluluğu tek başına kaldırmaz. TBK 222 ise alıcının satış kurulurken sahip olduğu bilgi ve incelemeyle görebileceği ayıplar üzerinden bu sorumluluğun sınırını belirler.
Bu yazının konusu, TBK satış hükümleri bakımından sözleşme kurulmadan önceki bilgi ve ek üstlenmedir. Tüketici işlemlerinde 6502 sayılı Kanun’un 8–12. maddelerindeki özel ayıp düzenlemesi ayrıca uygulanır. Tacirler arasındaki satışta ise TTK 23’ün özel hükümleri saklıdır. Sözleşmenin türü saptanmadan bütün satışlara tek inceleme ve ihbar kuralı uygulanmamalıdır.
Gerçekte bilinen ayıp ile görülebilecek ayıp ayrımı
TBK 222’nin ilk fıkrasında, satış sözleşmesi kurulurken alıcının bildiği ayıplar yer alır. İkinci fıkra ise alıcının yeterli gözden geçirmeyle görebileceği ayıpları ve satıcının ayrıca üstlenmesini düzenler. Birinci durum fiili bilgiye, ikinci durum incelemeyle fark edilebilirliğe ilişkindir. Alıcının malın yanında bulunmuş olması, hangi ayıbı gerçekten bildiğini tek başına açıklamaz.
Bu iki fıkranın delilleri de farklıdır. Bilinen ayıp iddiası; açık ayıp bildirimi, yazışma, teknik raporun teslimi veya sözleşmede belirli kusurun kabulü gibi kayıtlara dayanır. Görülebilecek ayıp iddiasında ise incelemenin nasıl yapılabildiği ve kusurun o incelemeyle fark edilebilirliği önemlidir. Satıcının ek güvencesi, ikinci fıkradaki sorumluluk değerlendirmesinde ayrıca ele alınır.
| Durum | Esas soru | Kanuni sonuç |
|---|---|---|
| Alıcı ayıbı sözleşme kurulurken gerçekten biliyor | Hangi somut kusurun bilindiği kanıtlanıyor? | TBK 222/1 sorumluluk sınırı uygulanır |
| Ayıp yeterli gözden geçirmeyle görülebiliyor | İnceleme imkânı ve fark edilebilirlik nedir? | TBK 222/2 değerlendirilir |
| Satıcı bu ayıbın bulunmadığını ayrıca üstlenmiş | Üstlenilen nitelik ve beyanın kapsamı nedir? | Görülebilir ayıp bakımından satıcının sorumluluğu doğar |
| Ayıp teslimden sonra ortaya çıkmış | Gözden geçirme ve bildirim ne zaman yapılmış? | TBK 223 ve varsa TTK 23 ayrıca uygulanır |
Bilginin sözleşme kurulurken bulunması gerekir
TBK 222’nin birinci fıkrası, alıcının bilgisini satış sözleşmesinin kurulduğu ana bağlar. Daha sonra düzenlenen servis raporuyla ayıbı öğrenmek, alıcının sözleşme kurulurken de aynı bilgiye sahip olduğunu kanıtlamaz. Satış tarihi, ön inceleme tarihi, teslim tarihi ve arızanın öğrenildiği tarih ayrı tutulmalıdır. Bu tarihler karıştığında bilinen ayıp savunması yanlış zamana dayandırılır.
Teknik raporun hazırlanmış olması ile alıcıya satış öncesinde verilmiş olması da ayrı olaylardır. Satıcının arşivinde duran rapor, alıcının bilgisi hakkında tek başına sonuç doğurmaz. Raporun içeriği, hangi mala ait olduğu, teslim veya erişim tarihi ve alıcının hangi bölümlerden haberdar edildiği ortaya konulmalıdır. Belgede seri numarası veya ürün kimliği bulunması bu bağlantıyı kurmaya yardımcı olur.
Yeterli gözden geçirme nasıl belirlenir?
TBK 222, “yeterince gözden geçirmekle görebileceği” ayıplardan söz eder. İnceleme, malın niteliği ve sözleşme koşullarıyla ilişkilidir. Dış yüzeyin görülebilmesi ile çalışma performansının, iç yapının veya belirli teknik özelliğin denetlenebilmesi aynı şey değildir. Malın kapalı, sökülmemiş veya çalıştırılmamış olması, hangi kusurun hangi araçla anlaşılabildiği sorusunu ayrıca gündeme getirir.
Her alıcının sınırsız teknik test yapması gerektiği şeklinde bir sonuç kanunda yer almaz. Buna karşılık yapılabilen ve yeterli nitelikteki incelemeyle açıkça görülebilen kusur da sırf alıcı dikkat etmedi diye gizli ayıba dönüşmez. Değerlendirmede inceleme ortamı, kullanılan yöntem, sunulan bilgi ve teknik olarak fark edilebilirlik somutlaştırılmalıdır. “Mal incelendi” cümlesinin hangi kontrolü anlattığı açıklanmalıdır.
Satıcının ayrıca üstlenmesi ne demektir?
TBK 222’nin ikinci fıkrası, satıcının ilgili ayıbın bulunmadığını ayrıca üstlenmesini arar. Bu üstlenme, satılanın belirli özelliğine ilişkin bağlayıcı sözleşmesel açıklama üzerinden incelenir. Teknik şartname, teklif, sözleşme eki veya satış öncesi yazışmada hangi nitelik güvence altına alınmışsa değerlendirme o nitelikle bağlantılı yapılır. Genel reklam dili ile belirli teknik özelliğin üstlenilmesi aynı kapsamda ele alınmamalıdır.
Üstlenmenin konusu belirsiz bırakıldığında taraflar aynı kelimeye farklı anlam verir. Malın tüm yönleriyle kusursuzluğu, belirli parçanın durumu, performans düzeyi veya geçmiş kullanım bilgisi farklı beyanlardır. Üstlenilen nitelik ile dava konusu ayıp arasında bağlantı kurulmalıdır. Satıcının bir özelliğe ilişkin açıklaması, hiç değinmediği bütün özellikler için sınırsız garanti olarak genişletilemez.
“Alıcı gördü ve beğendi” kaydı neyi kanıtlar?
Malın görüldüğü veya incelendiği yönündeki genel kayıt, alıcının hangi kusuru bildiği sorusuna tek başına tam cevap vermez. TBK 222 bakımından kusur belirli olmalıdır. İmzalı belgenin metni, inceleme imkânı ve satış öncesi teknik açıklamalar birlikte okunur. Belirli kusurun açıkça anlatıldığı kayıt ile yalnız teslimin veya fiziki görmenin doğrulandığı kayıt aynı değildir.
Genel kayıtla aynı belgede belirli ayıbın bulunmadığı ayrıca üstlenilmişse hükümlerin birlikte yorumu gerekir. TBK 19 gerçek ortak iradeyi esas alır. Önceden hazırlanan standart metinlerde TBK 20–25 denetimi de ayrıca gündeme gelir. Açık olmayan genel işlem koşulunun düzenleyenin aleyhine yorumu, çelişkili kayıtların değerlendirilmesinde önemli bir kuraldır.
Teknik rapor veya ekspertiz sorumluluğu otomatik kaldırır mı?
Bir teknik raporun bulunması, raporda incelenmeyen her hususun ayıpsız olduğunu veya alıcının bütün kusurları bildiğini göstermez. Raporun kapsamı, kullanılan test, tarih ve tespitler incelenmelidir. Raporda açıkça belirtilen kusur ile test dışı bırakılan alan farklıdır. “Kontrol edilmedi” kaydı, “kusur yoktur” tespitiyle aynı hukuki veya teknik anlamı taşımaz.
Satıcı rapora ek olarak belirli özelliği üstlenmişse bu beyan bağımsız olarak değerlendirilir. Üçüncü kişinin hazırladığı teknik belgenin satıcı tarafından nasıl kullanıldığı, sözleşmeye eklenip eklenmediği ve alıcıya ne zaman verildiği önem taşır. Raporu hazırlayanın sorumluluğu ile satıcının satış sözleşmesinden doğan ayıp sorumluluğu farklı ilişkilerden kaynaklanır; biri diğerini kendiliğinden ortadan kaldırmaz.
İndirimli fiyat, bütün ayıpların kabulü anlamına gelir mi?
Fiyatın düşük belirlenmesi tek başına alıcının hangi ayıbı bildiğini kanıtlamaz. İndirimin belirli kusurla ilişkisi varsa bu ilişki belge ve görüşmelerle açıklanmalıdır. Piyasa koşulu, toplu alım, kullanım süresi ve belirli ayıp nedeniyle yapılan indirim farklı sebeplerdir. Satıcının yalnızca bedelin düşük olduğunu ileri sürmesi, TBK 222’deki bilgi unsurunun yerine geçmez.
Belirli bir ayıp nedeniyle bedel belirlenmiş olması da başka ve açıklanmamış kusurların kabul edildiğini otomatik olarak göstermez. Her ayıp kendi niteliği ve bilgi durumuyla değerlendirilir. Aynı malda birden çok kusur varsa hangisinin satış öncesi bildirildiği, hangisi hakkında ayrıca güvence verildiği ve hangisinin sonradan ortaya çıktığı ayrı listelenmelidir.
Satış öncesi bilgi ile teslim sonrası bildirim ayrıdır
TBK 222, alıcının sözleşme kurulurken bilgisine ve görülebilir ayıba ilişkin sorumluluk sınırını ele alır. TBK 223 ise devralınan malın gözden geçirilmesi ve sorumluluğu gerektiren ayıbın satıcıya bildirilmesini düzenler. Satıcının ayrıca üstlenmesi, alıcının bütün sonraki bildirim yükümlülüklerini kendiliğinden ortadan kaldırmaz. Her hükmün cevapladığı soru farklıdır.
Tacirler arasındaki satışta TTK 23/1-c özel inceleme ve ihbar süreleri içerir. Ticari satışta iki ve sekiz günlük ayıp ihbarı, teslim sonrasındaki bu yükümlülüğü inceler. Satış öncesi güvenceye dayanılması, teslim ve ayıbın ortaya çıkış tarihlerini kaydetmeyi gereksiz kılmaz.
Sorumsuzluk kaydı ile satıcının ağır kusuru
TBK 221, satılanı ayıplı olarak devretmekte ağır kusurlu satıcının sorumluluğunu kaldıran veya sınırlayan anlaşmaları kesin hükümsüz sayar. Bu düzenleme, sözleşmede genel bir sorumsuzluk kaydı bulunmasının her durumda belirleyici olmadığını gösterir. Ancak ağır kusur iddiası ile alıcının gerçek bilgisinin değerlendirilmesi aynı unsur değildir. Dayanılan hüküm ve vakıalar ayrı açıklanmalıdır.
TBK 225 ise ağır kusurlu satıcının geç ayıp bildirimine dayanarak sorumluluktan kurtulmasını engeller; meslekten satıcının bilmesi gereken ayıplarda da aynı sonucu öngörür. Bu hüküm bildirim savunmasına ilişkindir. TBK 222’deki görülebilir ayıp ve ek üstlenme meselesiyle karıştırılmamalıdır. Alıcı, birden çok koruma kuralına dayanıyorsa her birinin somut şartlarını göstermelidir.
Tüketici satışında özel düzenleme
6502 sayılı Kanun’un 10. maddesinin ikinci fıkrası, tüketicinin sözleşme kurulurken haberdar olduğu veya haberdar olmasının beklendiği ayıp bakımından sözleşmeye aykırılık bulunmadığını; bunun dışındaki ayıplara karşı seçimlik hakların saklı olduğunu düzenler. Üçüncü fıkra, ayıplı maldaki açıklayıcı etiket ve satış belgesine ilişkin yükümlülükler getirir. Bu hükümler tüketici işleminin kendi rejimi içinde uygulanır.
Tüketici satışındaki özel açıklama ve hak düzenini yalnız TBK 222 metniyle ikame etmek doğru değildir. Teşhir ürününde satıcının ayıp sorumluluğu, bu özel alandaki bilgilendirme ve açıklanan kusur ayrımını ele alır. Ticari veya adi satış dosyasında ise önce tarafların sıfatı ve işlemin amacı belirlenmelidir.
Görülebilirliğin teknik delille açıklanması
HMK 266, çözümü özel veya teknik bilgi gerektiren konularda bilirkişi incelemesini düzenler. Ayıbın satış öncesi incelemeyle görülebilirliği, teknik niteliği ve belirli testle ortaya çıkıp çıkmayacağı bu kapsamda araştırılır. Hukuki sorumluluğun sonucu ise teknik raporun yerine mahkemenin uygulayacağı kanun hükümleriyle belirlenir.
Rapora yöneltilecek sorular belirgin olmalıdır: Kusur hangi bölümde bulunmaktadır, hangi incelemeyle anlaşılmaktadır, satış öncesinde sunulan koşullarda bu inceleme yapılabilmekte midir ve satıcının üstlendiği özellik gerçekte mevcut mudur? Yalnızca malın bugün arızalı olduğunun yazılması, geçmişteki görülebilirlik sorusunu cevaplamaz. Tarih ve yöntem, tespit kadar önem taşır.
Onarım öncesinde delil nasıl korunur?
Malın sökülmesi, onarılması veya parçalarının değiştirilmesi, kusurun ilk durumunu sonradan göstermeyi güçleştirebilir. HMK 400 ve devamındaki şartlarla delil tespiti değerlendirilmelidir. Amaç, teknik durumu korumaktır; delil tespiti kararı tek başına satıcının sorumluluğuna veya belirli seçimlik hakkın kabulüne ilişkin nihai hüküm değildir.
Fotoğraflar, seri numaraları, test kayıtları, değiştirilen parçalar ve servis raporları ilgili malın kimliğiyle birlikte saklanmalıdır. Satış öncesi rapor ile satış sonrası rapor aynı teste dayanmıyorsa bu fark açıklanmalıdır. Aynı başlığı taşıyan iki belge, farklı yöntemle düzenlenmişse birbirinin tam karşılığı gibi kullanılmamalıdır. Ayıbın bulunabilirliği iddiası, somut teknik karşılaştırmayla desteklenir.
Sorumluluk saptanınca hangi hak değerlendirilir?
Satıcının ayıptan sorumluluğu saptanırsa TBK 227’deki dönme, bedelden indirim, aşırı masraf gerektirmeyen ücretsiz onarım veya mümkünse ayıpsız benzeriyle değişim seçenekleri değerlendirilir. Hangi hakkın koşullarının bulunduğu ayrıca belirlenir. TBK 222/2’deki üstlenmenin kanıtlanması, alıcının istediği her sonucun hiçbir ek inceleme yapılmadan kabulü anlamına gelmez.
Talep, belirli ayıp ve üstlenilen nitelikle bağlantılı kurulmalıdır. Birden çok ayıp varsa bilinen, görülebilir ve sonradan ortaya çıkan kusurlar ayrılır. Satıcının ek güvencesinin hangi kusuru kapsadığı belirtilir. Böylece sorumluluk sebebi, bildirim düzeni ve seçimlik hak tek anlatımda birbirine karışmadan, aynı uyuşmazlığın birbirini izleyen aşamaları olarak değerlendirilir.
Ön inceleme protokolünde kapsamın belirlenmesi
Ön inceleme kaydı, yalnızca işlemin yapıldığını doğrulayan tek satırlı metin olarak bırakılmamalıdır. İncelenen malın kimliği, tarih, katılan kişiler, kullanılan yöntem ve kontrol dışında kalan alanlar gösterilmelidir. Bu kayıt, hem alıcının hangi kusur hakkında bilgi aldığını hem de satıcının hangi özellikleri ayrıca üstlendiğini belirlemeye yarar. İnceleme sırasında çalıştırılmayan bir işlevin kontrol edilmiş gibi yazılması, sonraki uyuşmazlığın maddi temelini yanlış kurar.
Satıcının belirli kusurun giderileceğini açıklaması ile kusurun hiç bulunmadığını üstlenmesi de farklıdır. İlk açıklama, mevcut kusur ve düzeltme yükümlülüğü hakkında değerlendirme gerektirir; ikincisi TBK 222/2’deki ayıbın bulunmadığına ilişkin üstlenmeyle bağlantılıdır. Bu iki beyan aynı başlık altında birleştirilmemelidir. Satışın hangi özelliklerle kurulduğu ve teslimde hangi durumun sağlanacağı, sözleşmedeki edim tanımıyla birlikte okunmalıdır.
İncelenen ürün ile teslim edilen ürünün aynı olduğu da doğrulanmalıdır. Başka seri numaralı makine, başka üretim partisi veya ayrı bir parça üzerinde yapılan test, teslim edilen malın bütün özelliklerini tek başına göstermez. Satıcının beyanı belirli ürünle sınırlıysa kapsam bu kimlik üzerinden; bütün teslim grubuna yönelikse sözleşmedeki toplu üstlenme üzerinden belirlenir. Teknik sonuç ile hukuki beyanın hangi malı kapsadığı açıkça gösterilmelidir.
Bilgi savunması ve güvence iddiasında ispat
HMK 190’ın genel kuralı uyarınca her taraf, kendisi lehine hukuki sonuç bağlanan vakıaları ispatlar. Alıcının belirli kusuru bildiğini ileri süren satıcı, bu bilgi iddiasının dayanağını ortaya koymalıdır. Satıcının ayıbın bulunmadığını ayrıca üstlendiğine dayanan alıcı ise ilgili beyanı ve kapsamını göstermelidir. Ayıbın teknik varlığı, gerçek bilgi ve ayrıca üstlenme birbirinden farklı vakıalardır; tek delilin hepsini aynı güçle kanıtladığı kabul edilmez.
HMK 194 gereğince sözleşme maddesi, yazışma, rapor ve tanımlanan teknik olgu birbirine bağlanmalıdır. Bir rapor ayıbın varlığını gösterirken başka belge alıcının satış öncesi hangi bilgiye sahip olduğunu gösterir. E-posta zinciri satıcının açıklamasını ortaya koyabilir; ancak yalnız ek dosyanın adının görünmesi dosyanın tam içeriğinin kabul edildiğini kendiliğinden kanıtlamaz. Belgenin bütünlüğü, tarihi, ilgili ürüne aidiyeti ve kim tarafından düzenlendiği açıklanmalıdır.
İspat planında sonradan ortaya çıkan ağır hasar ile sözleşme kurulurken görülebilen ilk kusur arasındaki bağlantı da kurulmalıdır. İlk durumun görüntüsü veya testi yoksa sonraki raporun geçmiş hakkında hangi teknik veriye dayandığı sorulur. Bu inceleme, sonraki bütün arızaların önceden bilindiği veya hiçbirinin bilinemeyeceği yönünde toplu kabullerin önüne geçer.
Malın sonradan onarılması durumunda, onarımın hangi kusuru hedeflediği de kaydedilmelidir. Bir parçanın değiştirilmesi, alıcının satış öncesinde o parçadaki kusuru bildiğini tek başına göstermez. Aynı işlem, satıcının daha önce verdiği güvencenin yerine getirilmesi amacıyla da yapılmış olabilir. Bu nedenle servis kaydının hukuki anlamı, işlem tarihi ve tarafların açıklamalarıyla birlikte belirlenir; yalnız onarım faturası üzerinden geçmiş bilgi hakkında kesin sonuç kurulmaz.
Sık sorulan sorular
Alıcı malı gördüyse satıcı bütün ayıplardan kurtulur mu?
Hayır. TBK 222 bakımından hangi ayıbın gerçekten bilindiği veya yeterli incelemeyle görülebileceği belirlenir. Satıcının görülebilir ayıbın bulunmadığını ayrıca üstlenmesi ikinci fıkra gereğince sorumluluk doğurur.
Gerçekte bilinen ayıp ile görülebilecek ayıp aynı mı?
TBK 222 bunları ayrı fıkralarda düzenler. Birincisi alıcının sözleşme kurulurken fiilen bildiği kusura, ikincisi yeterli gözden geçirmeyle fark edilebilir kusura ilişkindir. Delil ve ek üstlenme değerlendirmeleri ayrı yapılır.
Satıcının ek güvencesi nasıl belirlenir?
Sözleşme, teknik şartname, teklif ve ilgili yazışmalarda hangi ayıbın bulunmadığının ayrıca üstlenildiği incelenir. Beyanın konusu ile tartışılan kusur arasında bağlantı kurulmalıdır.
Satıştan sonra alınan rapor alıcının önceden bildiğini gösterir mi?
Sonraki rapor tek başına satış kurulurken bilgi bulunduğunu göstermez. Raporun tarihi, kapsamı ve alıcıya ulaşması ayrı değerlendirilir. TBK 222/1 bilgi bakımından sözleşmenin kuruluş anını esas alır.
“Gördüm, beğendim” kaydı yeterli midir?
Bu kayıt, somut kusurun bilindiği veya ayrıca verilen güvencenin kaldırıldığı sonucunu tek başına doğurmaz. Metnin tamamı, inceleme koşulları ve diğer sözleşmesel açıklamalar birlikte yorumlanır.
Teknik raporda incelenmeyen bölüm ayıpsız sayılır mı?
Hayır. İncelenmeyen alan ile kusur bulunmadığı tespit edilen alan farklıdır. Raporun sınırları, test yöntemi ve satıcının ek beyanları birlikte değerlendirilir.
İndirimli fiyat bütün ayıpların kabul edildiğini gösterir mi?
Fiyatın düşük olması tek başına belirli ayıbın bilindiğini kanıtlamaz. İndirimin hangi kusurla bağlantılı olduğu açıklanmalıdır. Bir kusurun kabulü, açıklanmamış başka kusurları otomatik olarak kapsamaz.
Satıcı güvence verdiyse ayıp bildirimi gereksiz mi olur?
TBK 222’deki ek üstlenme ile TBK 223’teki teslim sonrası inceleme ve bildirim farklıdır. Tacirler arasındaki satışta TTK 23 ve ağır kusur bakımından TBK 225 ayrıca değerlendirilir.
Tüketici işlemlerinde yalnız TBK 222 mi uygulanır?
Tüketici işlemleri 6502 sayılı Kanun’un özel ayıp hükümlerine tabidir. Özellikle 10. maddedeki bilinen ayıp ve açıklayıcı etiket düzenlemesi ayrıca dikkate alınmalıdır.
Görülebilir ayıp konusunda bilirkişi neyi inceler?
HMK 266 çerçevesinde kusurun teknik niteliği, hangi yöntemle anlaşılabildiği ve ilgili inceleme koşullarında fark edilebilirliği araştırılır. Hukuki sorumluluk sonucu kanun hükümlerine göre mahkemece belirlenir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
