Ayıp Bildirimi Geç Yapılsa da Satıcı Sorumlu mu? TBK 225 Ağır Kusur ve Meslekten Satıcı
Ayıp bildiriminin geç yapılması, satıcıyı her durumda sorumluluktan kurtarmaz. Türk Borçlar Kanunu’nun 225. maddesi, ağır kusurlu satıcının geç bildirim savunmasıyla kısmen dahi sorumluluktan kurtulmasını engeller. Aynı sonuç, satıcılığı meslek edinmiş kişilerin bilmesi gereken ayıplar için de geçerlidir. Bu koruma, ayıbın varlığını veya alıcının istediği bütün hakları kendiliğinden ispatlamaz. Önce hangi ayıbın bulunduğu, satıcının ağır kusuru ya da mesleği gereği bilgi yükümlülüğü, ardından seçilen talebin şartları belirlenir.
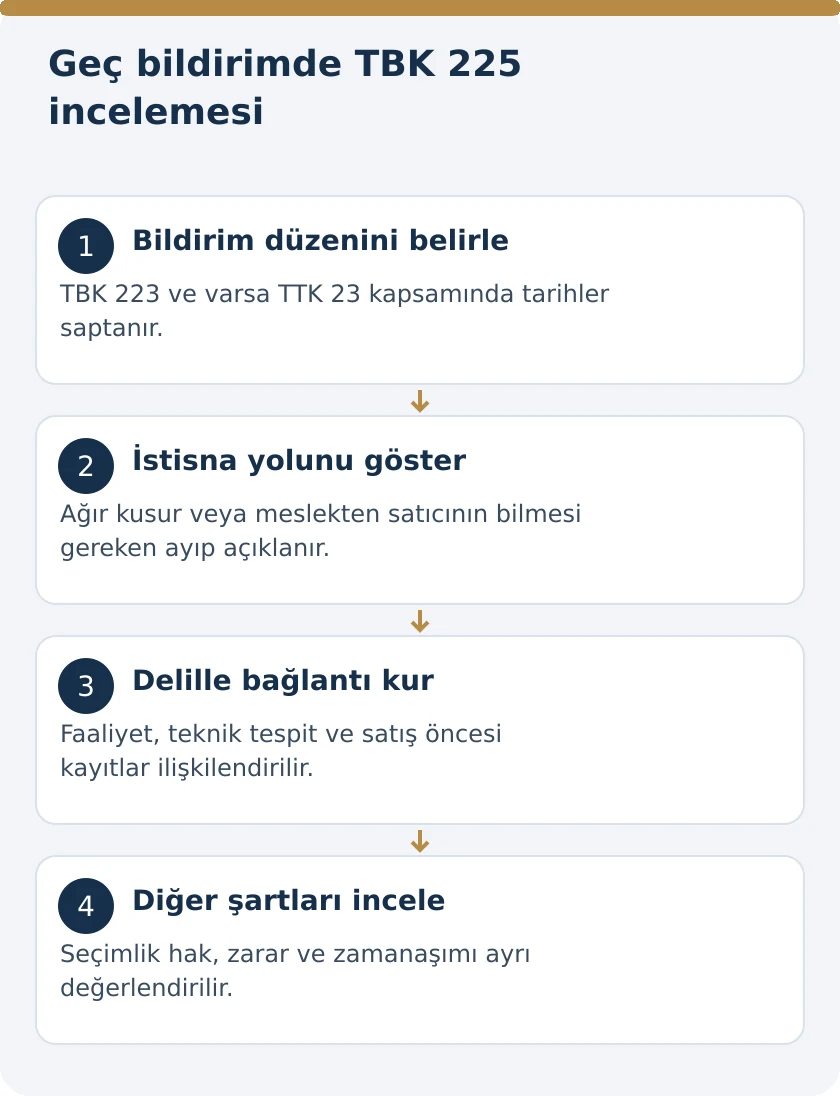
Geç bildirim savunmasının genel dayanağı
TBK 223, alıcının devraldığı malı işlerin olağan akışına göre imkân bulunur bulunmaz gözden geçirmesini ve satıcının sorumluluğunu gerektiren ayıbı uygun süre içinde bildirmesini düzenler. Olağan gözden geçirmeyle bulunamayan ayıp sonradan anlaşılırsa hemen bildirilmelidir. Kanun, inceleme ve bildirim ihmaline satılanın ayıpla birlikte kabul edilmiş sayılması sonucunu bağlar. Bu nedenle teslim ve öğrenme tarihleri ayıp uyuşmazlığının temel belgeleridir.
TBK 225, bu genel düzenlemeye satıcının niteliği ve davranışı bakımından sınır getirir. Satıcı, maddede belirtilen koşullar varsa yalnızca alıcının bildirim tarihindeki gecikmeye dayanamaz. İncelemenin ilk adımı gecikmeyi görmezden gelmek değil, genel süre düzenini ve 225’in istisna şartlarını ayrı belirlemektir. Alıcının korunması, kanundaki belirli olguların ortaya konulmasına bağlıdır.
TBK 225’te iki ayrı koruma yolu vardır
İlk fıkra ağır kusurlu satıcıyı düzenler. İkinci fıkra, satıcılığı meslek edinmiş kişilerin bilmesi gereken ayıplara aynı sonucu bağlar. Bu iki yol aynı cümleyle geçiştirilmemelidir. Birinde satıcının ağır kusuru; diğerinde meslekten satıcılık sıfatı ile ilgili ayıbın bu meslek kapsamında bilinmesi gereği araştırılır. Alıcı, dayandığı yolun maddi unsurlarını açıklamalıdır.
İkinci fıkranın önemi, satıcının her olayda fiilen ayıbı bildiğinin ayrıca gösterilmesi gereğine indirgenememesidir. Kanun, meslekten satıcının bilmesi gereken ayıbı esas alır. Bununla birlikte yalnızca satıcının ticari unvanını sunmak, satılan her maldaki bütün kusurları bu kapsama sokmaz. Faaliyet alanı, malın niteliği ve kusurun mesleki bilgiyle bağlantısı birlikte incelenir.
| Hukuki mesele | Aranan özel unsur | Sonuç |
|---|---|---|
| TBK 225/1 | Satıcının ağır kusuru | Geç bildirimle sorumluluktan kısmen dahi kurtulamaz |
| TBK 225/2 | Meslekten satıcının bilmesi gereken ayıp | Aynı geç bildirim engeli uygulanır |
| TBK 221 | Ayıplı devirde ağır kusur | Sorumsuzluk anlaşması kesin hükümsüzdür |
| TBK 231/2 | Ayıplı devirde ağır kusur | İki yıllık zamanaşımından yararlanamaz |
Ağır kusur iddiası hangi olgularla kurulur?
TBK 225’e dayanmak için satıcı hakkında genel bir kötü niyet değerlendirmesi yeterli değildir. Ayıpla ilgili hangi davranışın ağır kusur oluşturduğu açıklanmalıdır. Önceden düzenlenmiş arıza raporları, kusura yönelik müdahaleler, teknik uyarılar, aynı mala ilişkin onarım geçmişi ve alıcıya yapılan açıklamalar birbirleriyle bağlantılı değerlendirilir. Belgelerin belirli mala ve satış dönemine ait olması gerekir.
Ayıbın satıştan sonra anlaşılması, satıcının mutlaka ağır kusurlu olduğunu göstermez. TBK 219 zaten satıcının ayıbı bilmese de sorumlu olabileceğini düzenler. Genel ayıp sorumluluğu ile ağır kusura bağlanan özel sonuçlar farklıdır. Ağır kusur iddiasında, olağan sorumluluk incelemesine ek olarak satıcının davranışını ve bu davranışın ayıplı ifayla ilişkisini ortaya koyan olgular sunulmalıdır.
Satıcılığı meslek edinme nasıl belirlenir?
TBK 225’in ikinci fıkrasında belirleyici ifade satıcılığı meslek edinmiş kişidir. Satışın kişinin mesleki faaliyetinin parçası olup olmadığı incelenir. Ticaret sicili, faaliyet kaydı, düzenli satış belgeleri, sunulan hizmetler ve ürün grubuna ilişkin uzmanlık bu değerlendirmede kullanılır. Tek bir unvan veya belge, bütün teknik bilgi sorularını kendiliğinden cevaplamaz; gerçek faaliyetle bağlantı kurulmalıdır.
Satıcının mesleki rolü, ilgili ayıbın bilinmesi gereğini değerlendirmek için önemlidir. Satılan malın teknik özellikleri, satışa hazırlanma süreci, olağan kontroller ve satıcının erişebildiği kayıtlar somutlaştırılmalıdır. “Meslekten satıcıdır” tespiti ile “bu ayıbı bilmesi gerekir” sonucu arasında gerekçe bulunmalıdır. İki unsur birbirine bağlanmadan yalnızca mesleki sıfata dayanılarak bütün savunmalar reddedilemez.
Bilmesi gereken ayıp, bütün sonradan çıkan arızalar değildir
Ayıbın mesleki bilgiyle fark edilebilirliği, malın satış sırasındaki durumu üzerinden araştırılır. Satıştan sonra kullanım sırasında meydana gelen bağımsız hasar ile teslimde mevcut kusur ayrılır. Ürünün bugün çalışmaması, arızanın kaynağının ve zamanının araştırılmasını gerektirir. TBK 225, ayıbın başlangıçta mevcut olduğuna ilişkin bütün ispat sorunlarını kendiliğinden ortadan kaldıran karine getirmez.
Teknik inceleme, ayıbın hangi işlemle saptanabileceğini ve bu işlemin ilgili mesleki satış faaliyetindeki yerini açıklamalıdır. Özel laboratuvar analizi, olağan kontrol ve bakım kaydından görülen kusur aynı ispat durumunda değildir. Mahkeme, teknik açıklamayı kanundaki ölçütle birlikte değerlendirir. Raporun yalnızca “satıcı bilmeliydi” sonucu yazması yerine bu sonucun teknik dayanaklarını göstermesi gerekir.
Satıcının “bilmiyordum” savunması
TBK 219 bakımından ayıbın bilinmemesi genel sorumluluğu tek başına kaldırmaz. TBK 225/2 bakımından ise meslekten satıcının bilmesi gereken ayıp söz konusuysa fiili bilgisizlik açıklaması yeterli kurtuluş sağlamaz. Kanun, ilgili mesleki bilgi ölçütünü esas alır. Ancak kusurun bu ölçütün kapsamında olup olmadığı yine belgeler ve teknik bulgularla belirlenmelidir.
Satıcının ürünü başka bir tedarikçiden almış olması da satış sözleşmesinden doğan konumunu kendiliğinden ortadan kaldırmaz. Alıcıyla yapılan sözleşmenin tarafı, bildirilen nitelikler ve satıcının mesleki faaliyeti incelenir. Tedarikçiye karşı olası haklar ayrı ilişkidir. Satıcının başka kişiye başvurma imkânı, alıcının karşısındaki ayıp sorumluluğunun yerine geçen bir savunma olarak sunulmamalıdır.
Ticari satıştaki kısa süreler karşısında TBK 225
TTK 23, tacirler arasındaki satış ve mal değişiminde özel hükümler saklı kalmak üzere TBK satış hükümlerini uygular. Teslimde açıkça belli ayıp ile incelemeyle ortaya çıkan ayıp için özel ihbar süreleri vardır. TBK 225’in ağır kusur ve meslekten satıcının bilmesi gereken ayıp düzenlemesi, bu satış ilişkisinde de ilgili sorumluluk değerlendirmesine dâhildir.
Alıcının yalnızca iki veya sekiz günlük süreyi geçirdiği belirtilerek inceleme sonlandırılmamalıdır. Önce TTK 23 kapsamındaki ihbar düzeni, ardından TBK 225 iddiasının şartları değerlendirilir. Buna karşılık TBK 225’e dayanılacak olması, alıcının ayıbı öğrendikten sonra bildirim yapmayı veya delilleri korumayı bilinçli olarak ertelemesi için gerekçe değildir.
Satıcı sorumluluğu yalnız kısmen azaltabilir mi?
TBK 225, geç bildirim gerekçesiyle sorumluluktan kısmen dahi kurtulmayı engeller. Kanunun bu vurgusu, ağır kusur veya ikinci fıkra şartları saptandığında gecikmenin otomatik bir indirim oranına dönüştürülemeyeceğini gösterir. Satıcının ileri sürdüğü savunmanın gerçekten geç ihbara mı, yoksa başka bir unsura mı dayandığı ayrılmalıdır.
Ayıbın bulunmaması, zararın başka sebepten doğması, talep edilen tutarın kanıtlanmaması veya seçilen hakkın şartlarının oluşmaması ayrı meselelerdir. TBK 225 yalnız ilgili bildirim savunmasını etkisiz kılar. Satıcının bütün savunma haklarını ortadan kaldırmaz; alıcıya da her gideri sınırsız biçimde satıcıya yükleme yetkisi vermez. Talep kalemleri kendi dayanaklarıyla incelenmeye devam eder.
Alıcının ayıbı bilmesi ve sonradan zarar vermesi
TBK 222, satış kurulurken bilinen ayıpları ve yeterli incelemeyle görülebilecek ayıplarda ayrıca üstlenmeyi düzenler. TBK 225’in geç bildirim koruması, alıcının gerçek bilgisine ilişkin bu ayrı düzenlemeyi kendiliğinden kaldırmaz. Bir savunmanın reddi, başka bir savunmanın maddi unsurlarının araştırılmasını gereksiz hâle getirmez. Sorumluluk incelemesi madde madde ilerler.
Malın alıcı tarafından kullanılma, değiştirilme veya zarar görme biçimi de ilgili hak bakımından önemlidir. Bu olayların ayıbın kaynağına mı, iade imkânına mı, yoksa zarar tutarına mı ilişkin olduğu gösterilmelidir. Geç bildirim savunmasının dinlenememesi, alıcının sonradan oluşturduğu her bağımsız zararı başlangıçtaki ayıbın sonucu hâline getirmez.
Sorumsuzluk anlaşmasıyla ilişki
TBK 221, satılanı ayıplı devretmekte ağır kusurlu satıcının sorumluluğunu kaldıran veya sınırlayan anlaşmaları kesin hükümsüz sayar. Bu hüküm sözleşmesel sorumsuzluk kaydını; TBK 225 ise geç bildirim savunmasını ele alır. Aynı dosyada iki hüküm birlikte önem taşısa da hukuki işlevleri farklıdır. Sözleşmede kayıt bulunması ve bildirimin gecikmesi ayrı olgulardır.
Standart sözleşmede bulunan sorumsuzluk kaydı ayrıca TBK 20–25 kapsamındaki genel işlem koşulu denetimine tabidir. Belirsiz genel işlem koşulunun yorumlanması, kaydın kapsamı bakımından ayrı önem taşır. Ancak TBK 225/2’deki mesleki bilgi ölçütünün bulunması, ağır kusur ayrıca değerlendirilmeden bütün diğer maddelerdeki ağır kusur şartıyla otomatik olarak eşitlenmemelidir.
Geç bildirim ile zamanaşımı aynı savunma değildir
TBK 231, satıcının daha uzun süre üstlenmediği hâllerde ayıptan sorumluluğa ilişkin davalarda devralmadan başlayan iki yıllık zamanaşımını ve ayıba dayalı defiyi düzenler. İkinci fıkra, ayıplı devirde ağır kusurlu satıcının iki yıllık süreden yararlanamayacağını belirtir. TBK 225’teki bildirim istisnası ile bu zamanaşımı hükmü ayrı ayrı incelenmelidir.
Özellikle yalnız TBK 225/2’deki meslekten satıcı ölçütüne dayanılması, TBK 231/2’deki ağır kusurun ayrıca gösterilmesine ilişkin değerlendirmeyi kendiliğinden ortadan kaldırmaz. İhbar süresinin etkisiz kalması, davanın süresiz açılabileceği anlamına gelmez. Alıcı, teslim, ayıbın öğrenilmesi, bildirim ve dava tarihlerini tek kronolojide göstererek her süreyi kendi kanuni kaynağıyla hesaplamalıdır.
Tüketici işleminin özel hükümleri
İşlem tüketici işlemi niteliğindeyse 6502 sayılı Kanun’un 8–12. maddeleri öncelikle incelenir. Tüketiciye ait seçimlik haklar, ispat karinesi ve zamanaşımı rejimi, ticari satışın iki veya sekiz günlük ihbar hesabıyla aynı değildir. Satıcının meslekten olması, ilişkinin diğer tarafının tüketici olup olmadığını ayrıca belirlemeyi gerektirir.
TBK 225’i bütün tüketici uyuşmazlıklarının tek başvuru maddesi gibi sunmak doğru değildir. Önce tarafların işlemi hangi amaçla yaptığı ve kanuni kapsam belirlenir. Tüketici seçimlik hakları için 6502 sayılı Kanun’un 11. maddesindeki haklar ayrı incelenmelidir. Kapsam belirlemesi, yanlış süre veya yanlış hak talebinin önüne geçer.
İstisnaya dayanan alıcı hangi delilleri göstermelidir?
HMK 190 ve 194, ileri sürülen vakıaların ispatını ve ilgili delillerle bağlanmasını gerektirir. Alıcı, ayıbın varlığını gösteren teknik veriyi, satıcının ağır kusuruna veya mesleki bilgisine ilişkin olguları, teslim ve bildirim kayıtlarını ayrı açıklamalıdır. Sadece kanun maddesinin numarasını yazmak, istisnanın koşullarını somutlaştırmaz.
Satıcının faaliyet kayıtları, ürünle ilgili önceki raporlar, onarım faturaları ve açıklamaları aynı amaca hizmet etmez. Bir belge meslekten satıcılık sıfatını; diğeri belirli kusurun önceden fark edildiğini veya olağan mesleki kontrolle anlaşılabilirliğini gösterir. İspat yükü, hangi vakıadan lehine sonuç çıkarıldığına göre değerlendirilir; delil listesi bu ayrımı görünür kılmalıdır.
Bilirkişi incelemesinin sınırı ve amacı
HMK 266, özel veya teknik bilgi gerektiren hususlarda bilirkişiye başvurulmasını düzenler. Raporda ayıbın kaynağı, oluşma zamanı, tespit yöntemi ve ilgili satış faaliyetinde hangi kontrollerle anlaşılabildiği açıklanmalıdır. Hukuki ağır kusur sonucunu yalnız bilirkişinin kullandığı etikete bırakmak doğru değildir. Teknik bulgular ile uygulanacak kanuni ölçüt mahkemenin değerlendirmesinde birleşir.
Mal onarılacak veya parçaları değiştirilecekse ilk durumun korunması ayrıca önem taşır. HMK 400 ve devamındaki delil tespiti, gerekli şartlarla kullanılabilir. Fotoğraf, test verisi, seri numarası ve değiştirilen parçanın kaydı, sonradan kusurun kaynağını araştırmaya imkân verir. Delilin korunması, bildirimin geç kalmasına ilişkin tartışmadan bağımsız bir ihtiyaçtır.
Geç bildirim engeli aşıldıktan sonraki talep
TBK 227’deki seçimlik haklar kendi şartlarıyla uygulanır. Dönme, bedel indirimi, ücretsiz onarım veya ayıpsız benzeriyle değişim talebi açıkça belirlenmelidir. TBK 225’in uygulanması, bütün hakların aynı anda sınırsız kullanılacağı anlamına gelmez. Talep edilen tazminatın dayanağı, zarar kalemi ve ayıpla bağlantısı da ayrıca gösterilir.
Dosyanın sonuç kısmı, geç bildirim savunmasının neden etkisiz kaldığını ve bunun ardından hangi hakkın hangi miktar veya işlem için kullanıldığını açıklamalıdır. Bildirim tarihini gizlemek yerine gecikmenin kanuni sonucu ile TBK 225 istisnası açıkça tartışılır. Bu yöntem, uyuşmazlığı yalnız takvim tartışması olmaktan çıkarıp kanunun aradığı sorumluluk unsurları üzerinde toplar.
Ayıbın öğrenilmesi ve teknik rapor tarihi
Ayıbın ilk belirtisinin görüldüğü tarih, teknik incelemenin başladığı tarih ve kesin raporun düzenlendiği tarih farklı olabilir. Bildirim uyuşmazlığında bu tarihler tek bir öğrenme günü olarak gösterilmemelidir. Alıcının hangi aşamada neyi bildiği ve satıcıya hangi bilgiyi aktardığı açıklanır. Sonradan ayrıntılı rapor alınması, önceki yazışmalarda açıkça belirtilmiş kusurun ancak rapor günü öğrenildiğini kendiliğinden göstermez.
TBK 225 iddiası da bu kronoloji içinde kurulmalıdır. Satıcının önceki servis kaydı belirli kusuru ortaya koyuyorsa, bu kaydın hangi tarihte oluştuğu ve satıcının faaliyetindeki yerinin ne olduğu belirtilir. Kayıt başka mala veya farklı arızaya aitse aynı sonuca dayanak yapılamaz. Ürün kimliği, parça numarası, rapor tarihi ve işlem açıklaması birbirini doğrulamalıdır. Dosyada çok sayıda belge bulunması, bu bağlantının kurulmasının yerine geçmez.
Her ayıp için ayrı değerlendirme gerekir
Bir satışta birden çok kusur ileri sürüldüğünde TBK 225 koşulları her kusur yönünden incelenmelidir. Satıcının bir arızayı bilmesi gerektiğinin gösterilmesi, başka teknik sebebe dayanan bütün kusurlar için aynı sonucu zorunlu kılmaz. Ağır kusur oluşturan davranışın kapsamı da belirlenmelidir. Alıcı, hangi talep kaleminin hangi ayıptan doğduğunu açıklayarak bir kusura ilişkin delilin diğerleri için neden kullanılabileceğini ortaya koymalıdır.
Satıcı yönünden de genel bir “süresinde bildirilmedi” cümlesi yeterli açıklık sağlamaz. Hangi ayıbın hangi tarihte bildirildiği, hangi kanuni süreye dayanıldığı ve alıcının TBK 225 iddiasına hangi olayla karşı çıkıldığı gösterilmelidir. Mesleki faaliyet inkâr ediliyorsa buna ilişkin kayıt; kusurun mesleki kontrolde anlaşılmayacağı ileri sürülüyorsa buna ilişkin teknik açıklama sunulur. Savunma, ileri sürülen istisnanın gerçek unsuruna cevap vermelidir.
Bu ayrıştırma zarar hesabını da etkiler. Onarım bedeli, değer kaybı, inceleme gideri ve ileri sürülen diğer kayıplar aynı kalem değildir. TBK 227’nin tazminat hakkını saklı tutması, her giderin belgesiz kabulü sonucunu doğurmaz. Her miktarın gerçekten yapıldığı veya doğduğu, ilgili ayıpla bağlantısı ve seçilen hakla ilişkisi gösterilmelidir. Bildirim engelinin aşılması, hesap incelemesini ortadan kaldırmaz.
Alıcıyla satıcının ortak teknik inceleme yapması da yararlıdır; ancak imzalanan tutanakta yalnız tespit edilen durum mu, yoksa belirli talebin kabulü mü bulunduğu ayrılmalıdır. Arızanın varlığını kabul eden kayıt, bütün zarar tutarının kabul edildiğini otomatik göstermez. Buna karşılık teknik durumun taraflarca doğrulanması, o olgunun sonradan inkârı hakkında delil değerlendirmesinde önem taşır.
Sık sorulan sorular
Ayıp ihbarı geç yapılırsa bütün haklar kesin olarak kaybedilir mi?
TBK 225, ağır kusurlu satıcının ve meslekten satıcının bilmesi gereken ayıplar bakımından geç bildirim savunmasıyla sorumluluktan kurtulmasını engeller. İstisnanın şartları ile seçilen hakkın koşulları ayrıca gösterilmelidir.
Meslekten satıcının ayıbı fiilen bildiği mutlaka ispatlanmalı mı?
TBK 225/2, satıcının bilmesi gereken ayıbı esas alır. Fiili bilgisizlik açıklaması tek başına yeterli değildir. Ancak ilgili ayıbın mesleki bilgi kapsamında bilinmesi gerektiği teknik ve somut olgularla açıklanmalıdır.
Satıcının tacir olması her ayıbı bilmesi gerektiği anlamına gelir mi?
Tek başına unvan bütün kusurları kapsamaz. Satıcılığı meslek edinme, faaliyet alanı, malın niteliği ve ayıbın mesleki kontrolle bağlantısı birlikte değerlendirilir.
Ağır kusur varsa sorumluluk geç ihbar nedeniyle azaltılabilir mi?
TBK 225, geç bildirim ileri sürülerek sorumluluktan kısmen dahi kurtulmayı engeller. Ancak ayıbın varlığı, zarar ve seçilen hakkın şartları gibi diğer meseleler ayrıca incelenir.
TBK 225 ayıbın teslimde mevcut olduğunu otomatik ispatlar mı?
Hayır. Hüküm geç bildirim savunmasının sınırına ilişkindir. Ayıbın kaynağı, zamanı ve satılanla bağlantısı ilgili ispat kuralları çerçevesinde ayrıca ortaya konulmalıdır.
Ticari satışın iki ve sekiz günlük sürelerinde de bu hüküm incelenir mi?
TTK 23, özel hükümler yanında TBK satış hükümlerini uygular. Ticari ayıp ihbarı ve TBK 225’in ağır kusur veya mesleki bilgi istisnası birlikte değerlendirilmelidir.
Geç ihbar savunması kalkınca zamanaşımı da kalkar mı?
Hayır. Bildirim ve zamanaşımı farklıdır. TBK 231 ve ağır kusura ilişkin ikinci fıkrası ayrıca uygulanır. TBK 225/2’nin mesleki bilgi ölçütü, başka maddelerdeki ağır kusurla otomatik eşitlenmez.
Sözleşmede sorumsuzluk kaydı varsa sonuç değişir mi?
TBK 221, ayıplı devirde ağır kusurlu satıcının sorumluluğunu kaldıran veya sınırlayan anlaşmaları kesin hükümsüz sayar. Standart kayıtlar genel işlem koşulu denetimine de tabidir.
Alıcı ayıbı öğrendikten sonra yine bildirim yapmalı mı?
Ayıbın ve talebin gecikmeden belgelenmesi gerekir. TBK 225’e dayanılması, bildirim ve delil koruma işlemlerini ertelemek için gerekçe değildir. İstisnanın şartları uyuşmazlıkta ayrıca incelenecektir.
Bilirkişi raporu hangi soruları cevaplamalıdır?
Ayıbın teknik kaynağı, oluşma zamanı, tespit yöntemi ve ilgili mesleki satış faaliyetinde fark edilebilirliği açıklanmalıdır. Hukuki sorumluluk sonucu, teknik veriler üzerinden kanun hükümleri uygulanarak belirlenir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
