Hayat Sigortasında Beş Yıllık Beyan Koruması: TTK 1498 ve 1499
Hayat sigortasında TTK m.1498’in beş yıllık süresi ilk sözleşmenin kurulmasından, m.1499’un beş yıllık süresi ise rizikonun artmasından başlar. Yenilemeler süre hesabına dâhildir. Bu süreler geçtikten sonra, kanundaki istisnalar dışında, başlangıçtaki beyan ihlali nedeniyle cayma veya devam sırasındaki ihlal nedeniyle fesih yerine prim farkı düzeni uygulanır. Beş yılın dolması, her durumda tam sigorta bedelinin ödeneceği anlamına gelmez.
6102 sayılı Türk Ticaret Kanunu’nun 1498 ve 1499. maddeleri, hayat sigortasının uzun süreli yapısında beyan uyuşmazlığını özel olarak düzenler. İnceleme; ihlalin zamanı, doğru başlangıç tarihi, kasıt, teknik kabul sınırı ve prim hesabı üzerinden yürütülür. Aynı dosyaya iki farklı başlangıç tarihi uygulanabileceği için yalnız son poliçenin düzenlenme tarihine bakmak yeterli değildir.
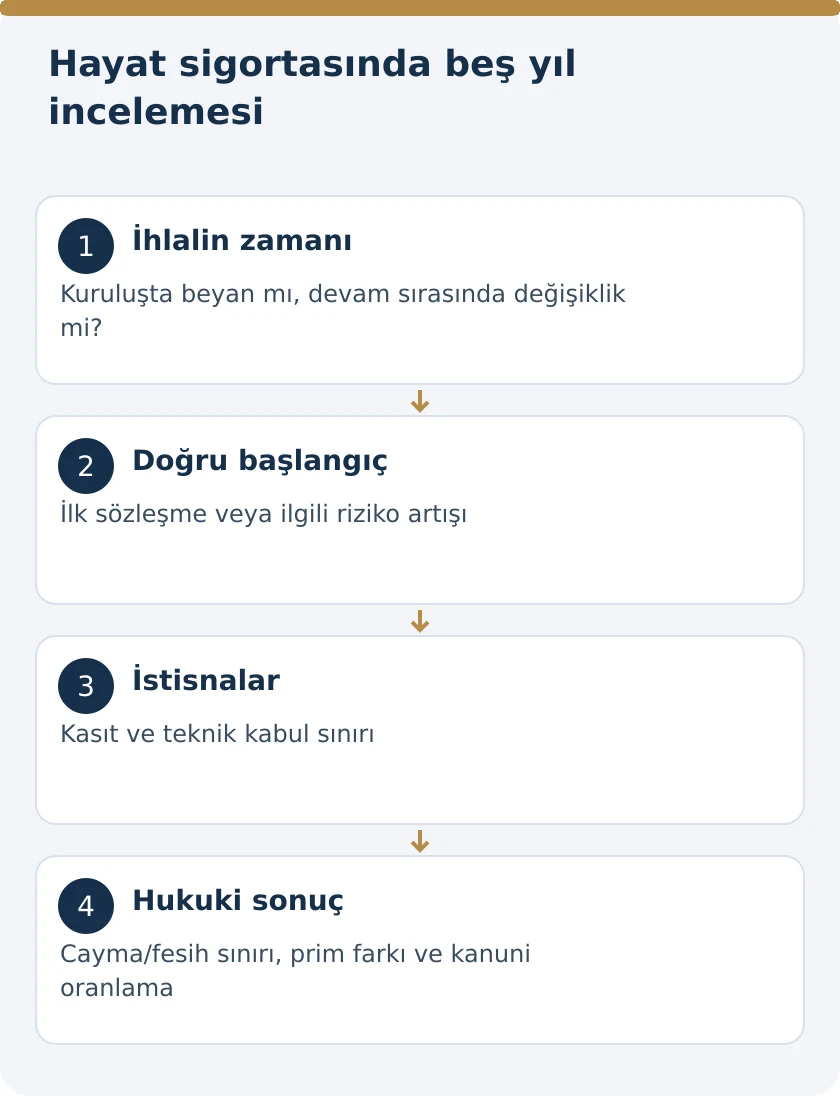
İki ayrı hüküm hangi soruları cevaplar?
TTK m.1498, sözleşmenin yapılması sırasında mevcut olan beyan yükümlülüğünün ihlalini ele alır. Sigortacıya başlangıçta bildirilmesi gereken önemli bir hususun açıklanmaması veya yanlış açıklanması bu incelemenin konusudur. M.1499 ise sözleşme devam ederken rizikonun artmasıyla bağlantılı beyan ihlalini düzenler.
Bu ayrım, aynı “eksik beyan” ifadesinin iki maddede aynı süre hesabını doğurmamasını açıklar. Önce sigortacının hangi olayı ihlal olarak ileri sürdüğü belirlenir. Başlangıçta mevcut bir olgu, sırf şirket tarafından yıllar sonra öğrenildiği için sözleşme devamında ortaya çıkan yeni riziko artışı sayılmaz. Olayın gerçekleşme tarihi ile öğrenilme tarihi ayrı kaydedilir.
Beş yıllık sürelerin karşılaştırılması
| Konu | TTK 1498 | TTK 1499 |
|---|---|---|
| İhlalin dönemi | Sözleşmenin kurulması | Sözleşmenin devamı |
| Beş yılın başlangıcı | İlk sözleşmenin yapılması | Rizikonun artması |
| Sınırlanan hak | Beyan ihlaline dayalı cayma | Beyan ihlaline dayalı fesih |
| Koruma içindeki sonuç | Prim farkı; kabul edilmezse kanuni oranlama | Prim farkı; kabul edilmezse kanuni oranlama |
| Başlıca istisnalar | Kasıt ve teknik sınır dışına çıkan risk | Kasıt ve teknik sınır dışına çıkan risk |
Tablo, hakların kullanılmasına ilişkin diğer koşulları ortadan kaldırmaz. Hangi hükmün uygulanacağı belirlenmeden yalnız beş yıl ifadesi üzerinden sonuç kurulamaz.
Başlangıçta hangi bilgiler önemlidir?
TTK m.1435, sigorta ettirenin bildiği veya bilmesi gereken önemli hususları açıklamasını ister. Önemlilik, sözleşmenin hiç yapılmaması veya farklı şartlarla yapılması gereğiyle ilişkilidir. Sigortacının sorduğu hususlar, aksi ispat edilinceye kadar önemli sayılır.
Bu nedenle dosyada önce gerçekten bir beyan yükümlülüğü ve ihlali bulunup bulunmadığı incelenir. Beş yıllık süre, ihlalin varlığı hiç araştırılmadan uygulanan bir ödeme formülü değildir. sigorta sözleşmesinin kuruluşundaki beyan yükümlülüğü hakkındaki genel inceleme bu ilk aşamayı açıklar. M.1498 ise hayat sigortasında zamanın geçmesinin cayma hakkına özel etkisini düzenler.
Soru formu ve cevaplanmayan sorular neden incelenir?
TTK m.1436’ya göre yazılı soru listesi verilmişse, önemli bir hususun kötüniyetle saklanması istisnası dışında, liste dışında kalan konulardan sorumluluk yüklenmez. Liste dışında sorulan ek soruların da yazılı ve açık olması gerekir. Sonradan hazırlanan genel bir bilgi talebi, kuruluşta hangi soruların sorulduğunu tek başına göstermez.
M.1442 ayrıca bazı sorular cevapsız bırakıldığı hâlde sigortacının sözleşmeyi yapmasını cayma hakkını engelleyen hâller arasında sayar. Bu yüzden teklif formunun bütün sayfaları ve cevap alanları korunmalıdır. Sadece son sayfadaki imza görüntüsü, soru kapsamının veya belirli cevabın ne olduğunun tespitinde yeterli içerik sağlamaz.
TTK 1498’de yenileme süreyi yeniden başlatır mı?
M.1498, yenilenen sözleşmelerde sürenin ilk sözleşmenin yapıldığı tarihten başlayacağını açıkça düzenler. Her yenilemede yeni poliçe numarası verilmesi, kanunun bu başlangıç kuralını ortadan kaldırmaz. Önceki ve sonraki poliçelerin yenileme ilişkisi belgelenmelidir.
Dosyada ilk teklif ve kabul kayıtları, yenileme belgeleri, dönemler ve poliçe bağlantıları birlikte sıralanır. Gerçekten bağımsız yeni bir sözleşme ile önceki ilişkinin yenilenmesi aynı işlem olarak kabul edilmez. Bu ayrım belge içeriği üzerinden yapılır; yalnız başlıktaki “yeni poliçe” veya “yenileme” kelimesiyle bütün sözleşme zinciri açıklanmış sayılmaz.
TTK 1499’da sözleşme yaşı neden yeterli değildir?
M.1499, beş yılı rizikonun artmasından itibaren hesaplar. Sözleşmenin daha uzun süredir devam etmesi, sonradan gerçekleşen her riziko artışı için aynı sürenin dolduğu anlamına gelmez. Başlangıçtaki sözleşme tarihi, bu maddede riziko artışının tarihinin yerine geçirilemez.
Sigortacının dayandığı değişiklik açık biçimde tanımlanmalı ve ne zaman gerçekleştiği belirlenmelidir. Birden fazla farklı değişiklik ileri sürülüyorsa her birinin tarihi ayrı tutulur. Aynı dosyada başlangıçtaki beyan için m.1498, sonraki belirli değişiklik için m.1499 değerlendirmesi bulunması mümkündür. İki olayın süreleri, tek bir poliçe yaşı hesabında birleştirilmez.
Sözleşme devamındaki her değişiklik aynı sonucu doğurmaz
TTK m.1444, sözleşmeden sonra rizikonun veya mevcut durumun ağırlaştırılması ile buna ilişkin bildirim yükümlülüğünü düzenler. Sigorta ettirenin veya onun izniyle başkasının ilgili işlemi yapmasında derhâl bildirim; bilgisi dışında yapılan işlemde ise öğrenmeden itibaren en geç on günlük bildirim öngörülür.
Bu çerçeve, m.1499’un uygulanmasından önce olayın hangi beyan yükümlülüğüne bağlandığını belirlemek için gereklidir. Bildirimin yapılmaması ile riziko artışının kendisi aynı olgu değildir. Dosyada değişiklik, değişikliğin öğrenilmesi ve sigortacıya bildirim ayrı tarihlerle gösterilir. Böylece beş yıllık sürenin hangi olaydan başladığı açık kalır.
Hayat sigortasında sonradan değişen sağlık durumunun özel yeri
TTK m.1445/4, hayat sigortasında sigortalının sağlık durumunda meydana gelen değişiklikleri açıkça sayar ve bu hâlde maddenin ilk üç fıkrasının uygulanmayacağını düzenler. Dolayısıyla sonradan ortaya çıkan her sağlık değişikliğine, m.1445/1’deki genel fesih ve prim farkı mekanizması doğrudan uygulanamaz.
Başlangıçta mevcut bir hususun gizlenmesi iddiası ile sözleşme devam ederken sağlık durumunun değişmesi birbirinden ayrılmalıdır. Birincisi başlangıçtaki beyan incelemesini, ikincisi özel istisnayı gündeme getirir. Sağlık kaydının sonradan düzenlenmiş olması da olgunun mutlaka sonradan doğduğunu göstermez; kayıt tarihi ve kaydın anlattığı olayın zamanı ayrı değerlendirilir.
Beş yıl dolunca cayma ve fesih tamamen ortadan kalkar mı?
M.1498 ve m.1499, beyan yükümlülüğünün kasıtlı ihlalini korumanın dışında bırakır. Bu nedenle beş yılın geçmesi, kasıtlı ihlal yönünden bütün itirazları kaldıran genel bir af değildir. Buna karşılık eksik veya yanlış her cevabın yalnız varlığı, kasıt değerlendirmesinin yerine geçirilemez.
İleri sürülen davranışın hangi bilgiye, hangi soruya ve hangi açıklamaya dayandığı belirlenir. Sigortacı ret gerekçesinde kasıt ileri sürüyorsa bunu hangi somut olgularla ilişkilendirdiği anlaşılır olmalıdır. Kasıt istisnasının gündeme gelmesi de ödeme borcunun diğer şartlar incelenmeden otomatik olarak ortadan kalktığı anlamında sunulmamalıdır; ilgili kanuni sonuçlar ayrıca uygulanır.
Teknik esas sınırı istisnası nasıl okunmalıdır?
Her iki madde, beyan ihlaline bağlı risk artışının sigortacının teknik esaslarına göre belirlenen sınırların dışında kalmasını ayrıca düzenler. Bu durumda m.1498 cayma, m.1499 fesih imkânını saklı tutar. Prim farkıyla karşılanabilecek bir farklılık ile teknik kabul sınırının dışında kalma aynı gerekçe değildir.
Bu ayrım için uygulanacak teknik esas, ilgili sınır ve somut durumun bu sınırı nasıl aştığı açıklanmalıdır. Yalnız “risk yüksektir” ifadesi, kanundaki sınır dışına çıkma unsurunun hangi kayda dayandığını göstermez. Başvuru dosyasında prim hesabı talebiyle teknik kabul sınırına ilişkin gerekçe birbirine karıştırılmadan ayrı değerlendirilmelidir.
Prim farkı istenmesi ile sözleşmenin sona ermesi ayrıdır
Beş yıllık korumanın koşulları mevcut olduğunda m.1498 ve m.1499, sigortacının sadece prim farkı isteyebileceğini belirtir. Böylece beyan ihlali iddiasının sözleşmeyi sona erdirme sonucuyla prim dengesinin düzeltilmesi sonucu birbirinden ayrılır.
İstenen farkın hangi bilgi, tarife, dönem ve hesap üzerinden çıkarıldığı gösterilmelidir. Prim farkı yazısının alınması, talep edilen tutarın hesap bakımından doğru olduğunu kendiliğinden kanıtlamaz. Sigorta ettiren de talebe verdiği cevabı ve ödeme kayıtlarını saklamalıdır. Farkın kabulü, ödenmesi ve rizikonun gerçekleşme tarihi aynı dosyada izlenerek sonraki sigorta bedeli hesabıyla ilişkilendirilir.
Prim farkı kabul edilmezse doğrudan tam ret uygulanır mı?
M.1498 ve m.1499, prim farkının kabul edilmemesi hâlinde riziko gerçekleştiğinde ödenen primle ödenmesi gereken prim arasındaki oranın dikkate alınarak sigorta bedelinin ödenmesini öngörür. Koruma kapsamındaki bu özel sonuç, prim farkına her itirazın tam teminat kaybı doğuracağı şeklinde anlatılamaz.
TTK m.1439 ve m.1445’teki genel düzenlemelerde bulunan on günlük kabul ve sona erme mekanizmaları, özel beş yıllık hükümler yokmuş gibi uygulanmamalıdır. Önce m.1498 veya m.1499 koşulları ve istisnaları belirlenir. Kanuni oranlama gerektiğinde kullanılan primlerin dayanağı açıklanır; belgesiz ve sabit bir kesinti yüzdesi benimsenmez.
Tam bedel, orantılı bedel ve ödeme yapılmaması aynı sonuç değildir
Beyan uyuşmazlığında olası hukuki sonuçları tek bir ret başlığında toplamak hatalıdır. TTK m.1439/2, ihmal, kasıt ve gerçekleşen rizikoyla bağlantıyı farklı sonuçlara bağlar. M.1498 ve m.1499 ise belirtilen koşullarla beş yılın geçmesine özel etki tanır.
İncelemede hangi hükmün hangi olaya uygulandığı yazılmalıdır. İhlalin hiç bulunmaması, sona erdirme hakkının kullanılamaması ve prim oranına göre ödeme yapılması birbirinden farklı hukuki gerekçelerdir. Talep yazısında yalnız “beş yıl geçti” cümlesiyle yetinmek, tartışmanın teknik sınır, kasıt veya yanlış başlangıç tarihi üzerinde olduğunu görünmez bırakır.
Sigortacının gerçek durumu bilmesinin etkisi
TTK m.1438, bildirilmeyen veya yanlış bildirilen hususun gerçek durumunu sigortacının bilmesi hâlinde beyan ihlaline dayanarak cayamayacağını düzenler. Bu bilgiyi ispat yükü sigorta ettirene aittir. Dolayısıyla bilgi ve süre farklı hukuki başlıklardır.
Sigortacıya kuruluş sırasında sunulan kayıtlar, inceleme sonuçları ve açık yazışmalar bu başlıkta incelenir. Belgenin sigorta ettirenin kendi arşivinde bulunması ile şirkete sunulmuş olması aynı değildir. Teslim ve erişim kayıtlarının korunması, hangi tarihte hangi bilginin sigortacıya ulaştığının açıklanmasını sağlar. Beş yıllık süre dolmamış olsa da m.1438’in kendi şartları ayrıca değerlendirilir.
On beş günlük cayma süresi kimin süresidir?
TTK m.1440, cayma beyanının sigorta ettirene yöneltilmesini ve sigortacının beyan ihlalini öğrenmesinden itibaren on beş gün içinde bildirilmesini düzenler. Bu süre, sigorta ettirenin her ret yazısına itiraz etmek için sahip olduğu genel bir on beş günlük süre değildir.
Ayrıca sigorta ettirenin hayat sigortasından kendi iradesiyle caymasına ilişkin TTK m.1489 ayrı bir haktır. hayat sigortasında sigorta ettirenin cayma süresi bu farklı konuyu açıklar. Dosyada hakkın sahibi, hakkın sebebi ve sürenin başlangıcı birlikte yazılmalıdır.
Yanlış yaş bildirimi neden ayrı incelenir?
TTK m.1497, sigortalının yaşının yanlış bildirilmesini özel olarak düzenler. Düşük veya fazla prim belirlenmesine bağlı sigorta bedeli düzeltmeleri ile gerçek yaşın teknik sınırlar dışında kalmasına bağlı cayma imkânı bu maddede yer alır.
Bu nedenle yalnız yaş kaydıyla ilgili uyuşmazlık, m.1498’deki genel başlangıç beyanı anlatımı içinde eritilmemelidir. Kimlik ve yaş kaydının dayanağı, sözleşmenin yapıldığı tarih ve uygulanan teknik esas ayrı belirlenir. yanlış yaş nedeniyle sigorta bedelinin artırılması talebi, m.1497’nin farklı hesap sonucuna odaklanır.
Beş yıl, sigorta bedelini isteme zamanaşımı değildir
M.1498 ve m.1499’daki beş yıl, beyan ihlaline bağlı cayma veya fesih bakımından düzenlenmiştir. Sigorta bedelini talep etme süresi aynı başlık değildir. TTK m.1420, saklı tuttuğu hükümlerle birlikte, muacceliyetten başlayan iki yıllık ve sigorta bedeli yönünden rizikodan başlayan altı yıllık zamanaşımı düzenini içerir.
Bu nedenle hak sahibi, beş yıllık korumadan yararlanmak amacıyla gerçekleşmiş rizikoya ilişkin talebini bekletmemelidir. Muacceliyet ayrıca m.1427’ye göre belirlenir. İhlalin zamanı, beş yıllık özel koruma ve bedel isteminin zamanaşımı tek takvim satırına indirgenmeden ayrı izlenmelidir.
Sigortacının kendi davranışından doğan cayma engelleri
TTK m.1442, cayma hakkından açıkça veya örtülü biçimde vazgeçilmesini ve caymaya yol açan ihlale sigortacının sebebiyet vermesini ayrıca düzenler. Bunlar, beş yılın geçmesinden farklı hukuki nedenlerdir. Dosyanın yalnız süre hesabına bağlanması, daha önce oluşmuş bir cayma engelinin gözden kaçmasına yol açar.
Vazgeçme iddiasında hangi açıklama veya davranışın bu sonucu doğurduğu gösterilmelidir. Sigortacının ihlale sebep olduğu ileri sürülüyorsa formun hazırlanması, cevapların kaydedilmesi ve tarafların yazışmaları somut olayla ilişkilendirilir. Her eksik formun aynı hukuki sonuca bağlanması doğru değildir; m.1442’deki belirli sebep açıklanmalıdır. Bu başlık, sigortacının gerçek durumu bildiğine ilişkin m.1438 incelemesinden de ayrı tutulur.
Poliçe özel şartı bu korumayı kaldırabilir mi?
TTK m.1520/3, m.1497–1503 hükümlerinin sigorta ettiren, sigortalı ve lehtar aleyhine değiştirilemeyeceğini açıkça düzenler. Aleyhe değişiklik yapılırsa kanun hükümleri uygulanır. M.1498 ve m.1499 bu korunan maddeler arasındadır.
Bu nedenle standart poliçe metninin beş yıllık süreyi her yenilemede sıfırlaması veya kanuni istisnaları sınırsızlaştırması, yalnız sözleşmede yazılı olduğu gerekçesiyle kabul edilemez. Önce şartın gerçek içeriği ve kanundaki korumaya etkisi incelenir. Değerlendirme, bütün sözleşmenin otomatik geçersiz olduğu iddiasıyla değil, ilgili şart yerine uygulanacak kanuni düzenle yapılır.
İnceleme tablosunda hangi tarihler ayrı yazılır?
İlk sözleşmenin kuruluşu, her yenilemenin dönemi, iddia edilen riziko artışı, sigorta ettirenin öğrenmesi, sigortacının öğrenmesi, bildirim ve rizikonun gerçekleşmesi ayrı tarih alanlarıdır. Aynı belge birden fazla tarihi gösterebilir; fakat bu tarihler aynı hukuki işlevi taşımaz.
Takvimde her tarih yanına dayanak belge yazılması, m.1498 veya m.1499 hesabının sonradan değişen anlatımlara dayanmasını önler. Özellikle sigortacının öğrenme tarihi, m.1440 bildirim süresini açıklarken; riziko artışı tarihi m.1499’daki beş yılı açıklar. Belgede bulunmayan bir tarihin yalnız poliçe numarasından çıkarılması yerine, ilgili sözleşme veya kayıt temin edilmelidir.
Ret gerekçesine verilecek cevap nasıl somutlaştırılır?
Başvuruda önce sigortacının m.1498 mi yoksa m.1499 kapsamında mı bir ihlal ileri sürdüğü açıklanır. İlk sözleşme, yenileme zinciri veya riziko artışı tarihi ilgili belgelerle eşleştirilir. Kasıt, teknik sınır ve prim hesabı iddialarının her biri kendi kaydı üzerinden cevaplanır.
Genel ret usulü ve dilekçe düzeni için hayat sigortası tazminat reddine itiraz rehberi kullanılabilir. Buradaki özel incelemenin amacı ise tarih ve hüküm seçimini doğru kurmaktır. Eksik gerekçeyi yalnız uzun belge listesiyle karşılamak yerine, her belge hangi kanuni unsuru açıklıyorsa o başlığa bağlanmalıdır.
Sık sorulan sorular
Hayat sigortasında beş yıllık süre ne zaman başlar?
Başlangıçtaki beyan ihlalinde TTK m.1498 uyarınca ilk sözleşmenin yapıldığı tarihte; sözleşme devamındaki riziko artışında m.1499 uyarınca artış tarihinde başlar.
Her yenilemede beş yıl yeniden mi sayılır?
M.1498 yenilenen sözleşmelerde ilk sözleşmenin tarihini esas alır. M.1499 da yenilemeleri süreye dâhil eder; ancak onun başlangıcı ilk sözleşme değil rizikonun artmasıdır.
Beş yıl geçtiğinde kesinlikle tam ödeme yapılır mı?
Hayır. Kasıt ve teknik kabul sınırı istisnaları saklıdır. Koruma kapsamında prim farkı kabul edilmezse kanun, gerçekleşen rizikoda ödenen ve ödenmesi gereken prim oranını dikkate alan ödeme düzenler.
Sözleşme eskiyse sonradan oluşan her risk için koruma doğar mı?
Hayır. TTK m.1499’daki beş yıl ilgili riziko artışından hesaplanır. Sözleşmenin kuruluşundan geçen süre, sonradan gerçekleşen değişikliğin süresi yerine kullanılamaz.
Sonradan değişen sağlık durumu genel fesih sebebi midir?
TTK m.1445/4, hayat sigortasında sağlık durumundaki değişiklikler bakımından maddenin ilk üç fıkrasını uygulanmaz kılar. Başlangıçtaki bir hususun gizlenmesi iddiası bu durumdan ayrı incelenir.
Prim farkını kabul etmeyince poliçe mutlaka sona erer mi?
TTK m.1498 veya m.1499’un koruma koşullarında kanuni sonuç, riziko gerçekleştiğinde prim oranının dikkate alınarak bedelin ödenmesidir. Genel sona erme hükümleri özel düzen yokmuş gibi uygulanmaz.
Sigortacı gerçek durumu zaten biliyorsa ne olur?
TTK m.1438 gereğince bilinen gerçek durum için beyan ihlaline dayanılarak cayma hakkı kullanılamaz. Sigortacının bilgisine ilişkin ispat yükü sigorta ettirene aittir.
Sigortacının on beş günü sigortalının itiraz süresi midir?
Hayır. TTK m.1440’taki on beş gün, sigortacının ihlali öğrendikten sonra caymayı bildirmesine ilişkindir. Hak sahibinin ret kararına karşı bütün başvuruları için genel bir süre değildir.
Beş yıllık hüküm sigorta bedelinin zamanaşımı mı?
Hayır. Beyan ihlaline dayalı cayma ve feshi sınırlar. Sigorta bedeli isteminin zamanaşımı TTK m.1420 ve ilgili diğer hükümler uyarınca ayrıca hesaplanır.
Poliçe şartıyla beş yıllık koruma daraltılabilir mi?
TTK m.1520/3, m.1498 ve m.1499 dâhil ilgili hükümleri sigorta ettiren, sigortalı ve lehtar aleyhine değiştirmeyi yasaklar. Aleyhe değişiklikte kanun hükümleri uygulanır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
