İhraç Edilen Mal Geri Gelirse Gümrük Vergisi Muafiyeti
Türkiye’den ihraç edilen malın geri gelmesi, şartları gerçekleştiğinde yeniden ithalatta vergi muafiyeti sağlar; yalnız “iade ürün” yazılması yeterli değildir. Gümrük Kanunu m.168 üç yıl içinde yeniden serbest dolaşıma giriş ve beyan sahibinin talebini, m.169 eşyanın ihracındaki ayniyetinin korunmasını esas alır. İhracat nedeniyle alınan vergi iadesi ve diğer menfaatler ayrıca incelenir. Gümrük muafiyetiyle KDV yönünden yapılacak işlem aynı hesap değildir.
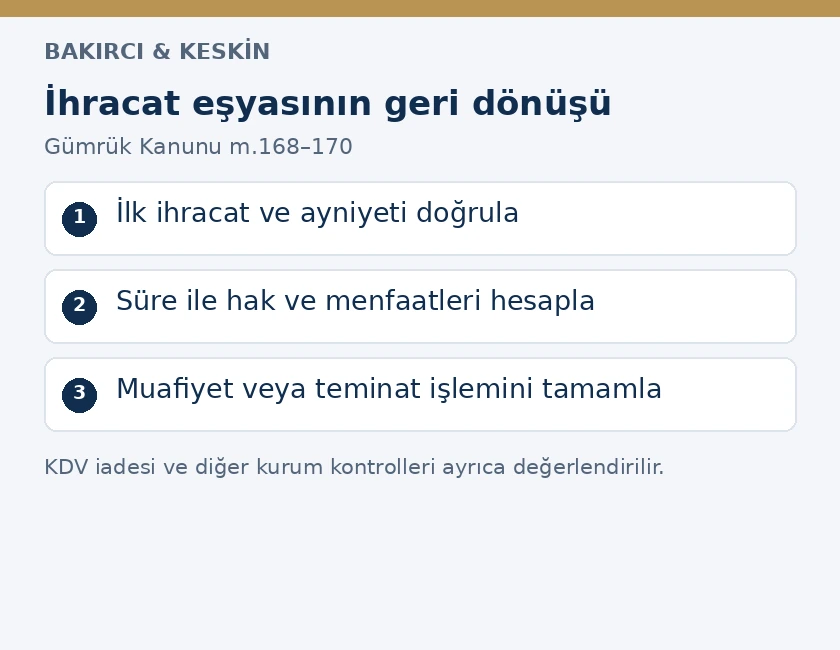
İhracatçı için doğru dosya iki hareketi birleştirir: Türkiye’den çıkan eşyanın kimliği ile geri getirilen eşyanın kimliği. Yabancı alıcının iade faturası bu bağlantının yalnız bir parçasıdır. İlk ihracat beyannamesi, fiili çıkış, ürün seri veya parti numarası, geri gönderim nedeni ve alınmış ihracat menfaatleri birlikte hazırlandığında gümrük değerlendirmesinin dayanağı somutlaşır.
Geri gelen eşya hangi durumda muaf olur?
4458 sayılı Gümrük Kanunu m.168, önceden serbest dolaşımda bulunan ve ihraç edilmiş eşyayı düzenler. Ürünün Türkiye’de imal edilmiş olması tek başına bütün koşulları karşılamaz. Daha önce ithal edilerek serbest dolaşıma girmiş bir ürün de şartları varsa bu kapsama girer. Esas olan menşe etiketinden önce eşyanın önceki gümrük statüsü ve gerçek ihracat hareketidir.
Muafiyet beyan sahibinin talebi üzerine uygulanır. Geri gelen malın yeni bir ticari ithalat gibi beyan edilmesiyle muafiyet koşullarının ayrıca ileri sürülmesi farklı işlemlerdir. Beyannamede ilk ihracatla bağlantı kurulur ve talebin kanuni dayanağı belirtilir. İhracatın başka gümrükten yapılmış olması, çıkış kaydının önemsiz olduğu anlamına gelmez; ilgili kayıtların doğrulanmasına elverişli bilgi sunulur.
Yabancı alıcının ürünü kabul etmemesi, satışın iptali veya yanlış sevkiyat gibi olaylar geri dönüş nedenini açıklar. Ancak gümrük makamı özel hukuk bakımından hangi tarafın haklı olduğunu bu işlemle kesin olarak karara bağlamaz. Satıcının malı geri almayı kabul etmesi de otomatik vergi muafiyeti yaratmaz. Ticari iade anlaşması ile kanundaki gümrük koşulları ayrı belge ve kurallarla incelenir.
Üç yıllık süre hangi tarihten başlar?
M.168’deki temel süre, ihracattan sonra üç yıl içinde yeniden serbest dolaşıma giriştir. Ticaret Bakanlığının geri gelen eşya açıklaması, çıkış bakımından fiili ihracat tarihinin esas alınacağını belirtir. Fatura düzenleme günü, sipariş günü veya alıcının iade isteme günü bu başlangıcın yerine konulmaz. Beyanname tesciliyle fiili çıkış arasında süre varsa iki kayıt da dosyada görünür tutulur.
Malın üç yıl dolmadan yabancı ülkede dönüş için yüklenmesi, Türkiye’de yeniden serbest dolaşıma giriş koşulunun gerçekleştiği anlamına gelmez. Taşıma, varış, gümrüğe sunma ve serbest dolaşıma giriş işlemleri ayrı tarihlerdir. Süre sona yaklaşmışsa yalnız rezervasyon belgesine güvenilmeden gümrük işlem takvimi kontrol edilir. Özellikle aktarma veya belge eksikliği yüzünden bekleyen yükte gerçek tarihlerin tamamı önem taşır.
Kanun, beklenmeyen haller veya mücbir sebeplerle üç yıllık sürenin uzatılmasına izin verir. Bu hüküm ticari isteğe bağlı otomatik ek süre değildir. Başvuruda engelin ne olduğu, ne zaman başladığı, geri getirmeyi nasıl önlediği ve ne zaman sona erdiği açıklanır. Resmi kapanma kararı, taşıma engeli veya ilgili olayın diğer doğrulanabilir belgeleri sunulur; yalnız “gecikme yaşandı” denilmesiyle koşul ispatlanmış olmaz.
Uzatım talebi ile olumlu uzatım kararı aynı belge değildir. İdarenin kabul ettiği süre ve kapsam takip edilir. Süre yönünden muafiyet bulunmadığında eşyanın hangi ithalat işlemiyle serbest dolaşıma gireceği ve uygulanacak yükümlülükler ayrıca belirlenir. Eski ihracat beyannamesinin mevcut olması, süresi dışında gerçekleşen her dönüşü kendiliğinden muaf hale getirmez.
Ayniyet ne demektir, nasıl ispatlanır?
Gümrük Kanunu m.169’un temel koşulu, geri gelen eşyanın ihracı sırasındaki ayniyeti değişmeden yeniden ithalidir. Aynı model veya aynı marka ürün bulunması, aynı eşyanın döndüğünü tek başına göstermez. Seri numaralı makinede cihaz numarası, partiyle izlenen üründe üretim ve lot kayıtları, sayılabilir eşyada miktar ve ambalaj işaretleri karşılaştırılır. Kullanılan tanıtıcı veriler ilk çıkış belgeleriyle bağlantılı olmalıdır.
İhracatta ürünlerin seri numaraları kaydedilmişse geri gelişte bu liste korunur. Bir kısmı değişmiş veya eksilmişse bütün parti aynıymış gibi beyan edilmez. Ambalajın yeniden yapılmasıyla ürünün esaslı biçimde değiştirilmesi aynı olay değildir; fiili durum açıklanarak ilgili mevzuat hükümleri uygulanır. Muafiyete ilişkin istisna veya özel kolaylığa dayanılıyorsa bunun somut koşulu da gösterilir.
İade edilen koliye yeni alınmış yedek parçalar da eklenmişse bunlar ilk ihracat eşyası içinde görünmez bırakılmaz. Her kalemin önceki çıkışla bağlantısı ayrı kurulmalı; bağlantısı bulunmayan yeni ürünler kendi gümrük statüsüyle değerlendirilmelidir.
İhracat beyannamesi eşyanın genel tanımını içeriyorsa üretim kayıtları, paketleme listesi, ürün fotoğrafları, önceki muayene belgeleri ve taşıma evrakı bağlantıyı destekler. Faturada yalnız ticari ürün kodunun bulunması halinde kodun hangi ürün özelliklerini gösterdiği açıklanır. Dosyanın amacı benzer ürün getirilmediğini kanıtlamaktır. Daha sonra hazırlanan liste, geçmişte tutulmuş resmi kayıt gibi tarihlendirilmez.
Gümrük Yönetmeliği m.448 geri gelen eşyanın beyanı, kontrolü ve ihracat beyannamesiyle ayniyet belgelerinin sunulmasına ilişkin çerçeveyi düzenler. Muayene işleminin genel işleyişi gümrükte eşya muayenesi yazısında açıklanmıştır. İncelemede eşyanın miktarı veya niteliği konusunda uyuşmazlık çıkarsa tespitin hangi belge ve fiziksel bulguya dayandığı istenir.
YYS ve yeşil hatta ayniyet kolaylığı
Ticaret Bakanlığının geri gelen eşyada ayniyet önlemleri genelgesi, yetkilendirilmiş yükümlü statüsüne sahip kişilerin yeşil hatta işlem gören geri gelen eşyasında özel kolaylık öngörür. Dahilde işleme kapsamındaki ayniyet işlemleri saklı tutularak bu durumda ayrıca ayniyet tespitine gerek bulunmadığı açıklanır. Teslimden sonra ihtiyaç duyulan tespit ise firma kayıtları üzerinden yapılır.
Bu kolaylık, eşyanın gerçekten aynı olması koşulunu kaldırmaz. Kontrolün yöntemiyle muafiyetin maddi koşulu farklıdır. YYS sahibi firma, ilk ihracat ve geri geliş kayıtlarını birbirine bağlayacak stok ve ürün izlerini korur. Yeşil hat nedeniyle hiç belge gerekmeyeceği veya sonradan inceleme yapılamayacağı söylenemez. Firmanın statüsü, işlem hattı ve dahilde işleme bağlantısı açıkça doğrulanmalıdır.
İhracat KDV iadesi alındıysa ne olur?
KDV Kanunu m.16/1-b, geri gelen eşyanın ithalat istisnasında ihracat istisnasından yararlanılan tutarın gümrük idaresine ödenmesini veya bu miktarda teminat gösterilmesini öngörür. KDV Kanunu m.16/2, dışarıda işleme tabi tutulmuş ya da asli kısmına ilave yapılmış eşyanın kazandığı değer farkını istisna dışında bırakır. Gümrük vergisi muafiyeti, KDV incelemesini gereksiz hale getirmez.
KDV Genel Uygulama Tebliği II/A-1.1.3 geri gelen mallarda ihracat istisnasından yararlanılan miktarın nasıl belirleneceğini açıklar. Vergi dairesinden gelen bilgi, malın cinsi, miktarı, tutarı ve ilgili ihracat beyannamesiyle eşleştirilir. İhracatın tamamına ait iade tutarının yalnız küçük bir kısmı dönen mala bütünüyle yüklenmesi doğru değildir. Hesap geri gelen kalemlere isabet eden bölüm üzerinden hazırlanır.
İhracat sırasında iade talep edilmemişse vergi dairesi yararlanılan miktar bulunmadığını ilgili gümrük idaresine bildirir. İade istenmiş ancak henüz gerçekleştirilmemişse Tebliğ farklı işlem öngörür; alınmamış iade alınmış gibi değerlendirilmez. İade hesabındaki geri gelen mala ait kısım için gerekli beyan düzeltmesi yapılır. İhracatçı, yalnız başvuru numarasını değil fiilen ödeme veya mahsup gerçekleşip gerçekleşmediğini de açıklar.
KDV nakden veya mahsuben iade alınmışsa, geri gelen mala isabet eden iade tutarı tespit edilir. Kanundaki ödeme veya teminat düzeni bu tutar bakımından uygulanır. Nakden tahsil ile vergi borcuna mahsup aynı hukuki menfaatin farklı gerçekleşme biçimleridir; “hesabıma para yatmadı” açıklaması mahsuben alınmış iadeyi yok saydırmaz. Vergi dairesinin kayıtlarıyla şirketin muhasebesi birlikte karşılaştırılır.
Tebliğ, yüklenilen verginin indirim yoluyla giderilmesi veya iade talep edilmeksizin sonraki dönemlere devredilmesi hallerini de ayrı düzenler. İhracat istisnası nedeniyle alınmış iade ile sıradan devreden KDV aynı kalem değildir. Gümrüğe verilen bilgi yalnız muhasebe bakiyesinin toplamına dayanmaz. Geri gelen ürünlerin hangi yüklenim ve iade dönemine bağlandığı gösterilerek mükerrer ödeme önlenir.
Vergi dairesi cevabı beklenmeden teslim alınabilir mi?
Gümrük Yönetmeliği m.451/3, geri gelen eşyaya tekabül eden KDV, ÖTV ve ihracatla ilgili diğer hak ve menfaatler için gerekli teminat verildiğinde araştırma tamamlanmadan teslim imkânını düzenler. Bu yolun uygulaması Ticaret Bakanlığının teminatla teslim genelgesinde açıklanmıştır. Teminat yalnız vergi dairesi cevabını bekleme sorununu belirlenen kapsamda çözer; bütün gümrük koşullarını kaldırmaz.
Genelgede ilgili hak ve menfaatlerin beyan edilmesi, tutarın hesaplanması, teminatın gümrükçe kontrolü ve gerekli diğer kurum denetimlerinin tamamlanması birlikte öngörülür. Ürün güvenliği veya sağlık kontrolü henüz bitmemiş eşyada, sadece vergi teminatı verilerek bu kontrolün atlanacağı sonucu çıkarılamaz. Başvuruda gecikmenin gerçekten hangi belgeden kaynaklandığı belirlenmeli ve teminat talebi o eksiklikle ilişkilendirilmelidir.
Araştırma sonucu geldikten sonra beyanname ve teminat işlemleri tamamlanır. Şirket, eşyayı teslim aldıktan sonra dosyanın kapandığını varsaymamalıdır. Vergi dairesi yazısı, diğer kurum cevapları, kesinleşen hesap ve teminatın çözülmesine ilişkin işlem izlenir. Eksik beyan edilmiş menfaat varsa bunun teminat tutarı ve tahsilat üzerinde doğuracağı sonuç ayrıca değerlendirilir; fiili teslim geçmiş beyanı doğru hale getirmez.
Kısmen geri gelen sevkiyat nasıl hesaplanır?
Bir ihracat beyannamesindeki malların yalnız belirli kısmı dönüyorsa geri gelen miktar kalem bazında ayrılır. İlk faturanın toplam bedeli, iade edilen ürünlerin değeriyle aynı değildir. Seri, parti, adet, ağırlık ve birim fiyat bağlantısı gösterilir. Birden fazla ihracattan dönen mallar aynı konteynerdeyse her grubun kendi çıkış beyannamesine eşleştirilmesi gerekir. Tek dönüş taşıma belgesi önceki farklı ihracatları tek işlem yapmaz.
Gümrük Yönetmeliği m.447, daha önce ihraç edilen eşyaya ait olduğu anlaşılan parçalar için muafiyet çerçevesi içerir; makine, araç ve diğer ürünlere ait parça veya aksesuar bağlantısı uzman raporlarıyla kanıtlanabilir. Dönüş yalnız arızalı parçayla sınırlıysa bütün makine geri gelmiş gibi miktar yazılmaz. Değiştirilen parça, başka seri numarası veya yeni ürün bulunması açıkça belirtilir.
Kısmi dönüşte yararlanılmış KDV iadesi ve diğer menfaatler de dönen kısma göre ayrıştırılır. Oranlama yalnız ürün adedine göre her durumda doğru sonuç vermez; farklı maliyet ve vergi yükü taşıyan ürünler varsa kayıtlar bunu yansıtmalıdır. Hesaplamanın yöntemi ve kullanılan veriler sunulur. Aynı iade tutarı farklı dönüş beyannamelerinde ikinci kez ödeme veya teminat konusu yapılmamalıdır.
Dahilde işleme ve yurt dışında tamir edilmiş mal
Gümrük Kanunu m.170, dahilde işleme rejimi sonrasında ihraç edilen ve geri gelen işlem görmüş ürünleri özel olarak düzenler. M.168 ve169 bu ürünlere de uygulanmakla birlikte kanunen alınması gereken ithalat vergileri dahilde işleme hükümlerine göre belirlenir. Bu nedenle ithal girdisi şartlı muafiyetle getirilmiş ürün, tamamen serbest dolaşımdaki sıradan ihracat eşyasıyla aynı vergi sonucu taşımaz.
Dahilde işleme izin belgesi veya izni, ithal girdiler, sarfiyat ve ihraç edilen işlem görmüş ürün bağlantısı dosyaya alınır. İhracat taahhüdüne sayılmış eşyanın geri dönmesinin taahhüt hesabındaki etkisi de ayrıca izlenir. Muafiyet talebinde ürünün bu geçmişi gizlenmez. İlk ihracatın gümrükten çıkmış olması, ithal girdilere ilişkin bütün koşulların dönüşten bağımsız olarak sonsuza kadar kapandığı anlamına gelmez.
M.168/2-a, hariçte işleme kapsamında ihraç edilmiş eşya için aynen geri geliş hali dışındaki ayrımı kurar. Yurt dışında tamir edilen, işlenen veya yeni parça eklenen malın dönüşü, hiç işlem görmeden geri gelen mal gibi beyan edilmez. Hizmet raporu, değişen parça ve faturalar incelenir. Garanti kapsamında ücretsiz işlem yapılmış olması da işlemin hiç yapılmadığı anlamına gelmez; ilgili özel rejimin koşulları uygulanır.
Alıcının iadesi satış uyuşmazlığını da çözer mi?
Gümrükten geri gelen eşya statüsüyle giriş yapılması, yabancı alıcının sözleşmeden dönme hakkının bulunduğunu veya bütün masrafların ihracatçıya ait olduğunu kesinleştirmez. Uygulanacak satış hukuku, sözleşme şartları, ayıp bildirimi ve tarafların iade anlaşması ayrıca değerlendirilir. Malın yeniden Türkiye’ye alınmasıyla bedelin alıcıya geri ödenmesi aynı hukuki işlem değildir. İade kabulünün hangi kapsamda yapıldığı yazılı kayıtlarda açık tutulur.
Uluslararası satışın sona ermesi halinde mal ve bedelin karşılıklı iadesi CISG m.81–84 kapsamında mal ve bedel iadesi yazısında ele alınmıştır. Bu özel hukuk incelemesi, gümrük idaresinin vergi muafiyetini uygulaması için bekletilmesi gereken her durumda zorunlu bir dava anlamına gelmez. İki sürecin belgeleri bağlantılı tutulur; fakat istenen hukuki sonuçlar birbirine karıştırılmaz.
Geri gelen üründe taşıma hasarı bulunduğunda, iade nedeniyle zaten var olan ticari sorunla dönüş yolunda oluşan hasar ayrılır. İlk çıkıştaki durum, yabancı alıcıda tespit edilen durum ve Türkiye’ye dönüşteki durum farklı tarihlere ait delillerdir. Muafiyet incelemesinde ürün kimliğini göstermek, taşıyana yöneltilecek hasar ihbarının veya tazminat isteminin yerine geçmez. Teslim kayıtları bu iki amaç için doğru biçimde korunur.
Muafiyet reddedilirse ve dosya nasıl kapatılır?
Ret halinde gerekçenin süreye, ayniyete, menfaatlerin iadesine veya özel rejime mi dayandığı belirlenir. Gümrük Kanunu m.242, tebliğ edilen gümrük vergileri, cezalar ve idari kararlara karşı on beş gün içinde üst makama, üst makam yoksa aynı makama itirazı düzenler. Tebliğ tarihi ve kararın kapsamı kaydedilir. Sözlü görüşme veya eksik belge tamamlama yazışması, kanuni itirazın yapıldığı anlamına gelmez.
Vergi zaten ödenmiş ve kanunen alınmaması gerektiği ileri sürülüyorsa geri verme hükümleri ayrıca incelenir. Bu yolun koşulları fazla ödenen gümrük vergisinin geri alınması rehberinde açıklanmıştır. M.211’deki süre ile m.168’de ihracattan itibaren hesaplanan üç yıl farklı işlevlere sahiptir. Aynı yıl sayısının geçmesi bu iki süreyi birbirinin yerine kullanılabilir hale getirmez.
Kapanışta ilk ihracat ve dönüş beyannameleri, ayniyet kayıtları, menfaat hesapları, teminatın akıbeti ve stok girişi eşleştirilir. Şirketin ticari iade faturasıyla gümrükte kabul edilen miktar arasında fark varsa açıklanır. Belgeler sonradan denetime elverişli tutulur. Muhafaza süresinin hesabı için gümrük belgelerinin saklanması yazısındaki çerçeve dikkate alınır; eşyanın teslim alınması belge yükümlülüğünü bitirmez.
Geri gelen ihracat eşyasında sık sorulanlar
İade faturası vergi muafiyeti için yeterli mi?
Hayır. Gümrük Kanunu m.168–169 kapsamındaki süre, önceki ihracat, talep ve ayniyet koşulları ile yararlanılmış menfaatlere ilişkin belgeler ayrıca aranır.
Üç yıl fatura tarihinden mi hesaplanır?
Çıkış yönünden fiili ihracat tarihi esas alınır. Fatura veya alıcının iade talebi bu tarihin yerine geçmez; kanun yeniden serbest dolaşıma giriş koşulunu düzenler.
Üç yıllık süre uzatılabilir mi?
M.168 beklenmeyen haller ve mücbir sebepler için uzatım imkânı tanır. Somut engel ve geri getirmeyle bağlantısı belgelenir; talep otomatik kabul sayılmaz.
Aynı model başka ürün geri getirilebilir mi?
Aynı model olması ayniyet için tek başına yeterli değildir. Geri gelen eşyanın daha önce ihraç edilen eşya olduğu ürün ve çıkış kayıtlarıyla gösterilir.
YYS yeşil hat işlemi bütün kayıtları gereksiz kılar mı?
Hayır. Bakanlık düzeni belirli durumda ayniyet tespitine kolaylık sağlar; ayniyet koşulunu kaldırmaz. Sonradan gerekli tespit firma kayıtları üzerinden yapılır.
KDV iadesi istendi ancak alınmadıysa alınmış sayılır mı?
Hayır. KDV Genel Uygulama Tebliği talep edilmiş fakat henüz gerçekleşmemiş iadeyi ayrı düzenler. İlgili beyan ve hesap işlemleri gerçek ödeme veya mahsup durumuna göre yapılır.
Vergi dairesi yazısı gelmeden mal teslim alınabilir mi?
Gümrük Yönetmeliği m.451/3 ve Bakanlık düzeni, ilgili hak ve menfaat tutarları için gerekli teminatla teslim imkânı verir. Diğer gümrük ve kurum kontrolleri ayrıca tamamlanır.
Malın yalnız bir kısmı dönerse tüm ihracat iadesi geri mi ödenir?
Hesap geri gelen eşya ve buna isabet eden menfaat üzerinden kurulur. İlk ihracatın tamamı ile kısmi dönüşün miktarı ve yüklenimi birbirinden ayrılır.
Tamir edilmiş makine hiç değişmeden dönmüş gibi gösterilebilir mi?
Hayır. Gerçek işlem, değişen parçalar ve değer farkı açıklanır. Hariçte işleme ve KDV Kanunu m.16/2 gibi özel hükümler ayrıca değerlendirilir.
Muafiyet reddine itiraz kaç gündür?
Gümrük Kanunu m.242 kapsamındaki tebliğ edilen kararlara karşı temel itiraz süresi on beş gündür. Tebliğ, karar türü ve sonraki yargı yolu ayrı takip edilir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
