İhracat Yük Sigortasında Tazminatı Kim İster? TTK 1454
İhracat yük sigortasında tazminat hakkı, yalnız primi ödeyen kişiye ait değildir. Türk hukukuna tabi bir mal sigortasında 6102 sayılı Türk Ticaret Kanunu m.1454, başkasının menfaatinin sigortalanmasına izin verir ve sözleşmeden doğan hakları sigortalıya tanır. Sigortalı, sözleşmede aksine düzenleme bulunmadıkça sigortacıdan ödeme isteyebilir ve dava açabilir. Bu nedenle ihracatçı, yabancı alıcı, taşıma organizatörü ve banka arasından doğru başvuranı belirlemek için poliçedeki sıfatlar, güvence altına alınan menfaat ve talep yetkisine ilişkin hükümler birlikte okunmalıdır.
Yükün hasarlanması, sigortayı yaptıran şirketin bütün sigorta haklarını tek başına kullanacağını göstermez. Aynı şekilde alıcının taşıma belgesinde yazılması da her durumda onun sigorta alacaklısı olduğunu kanıtlamaz. Aşağıdaki inceleme, yükün kendisine ilişkin mal sigortasında hak sahibinin belirlenmesine odaklanır. Taşıyıcının sorumluluk sigortası, ihracat kredi sigortası ve hayat sigortasındaki lehtar düzenlemeleri farklı hukuki yapılardır.
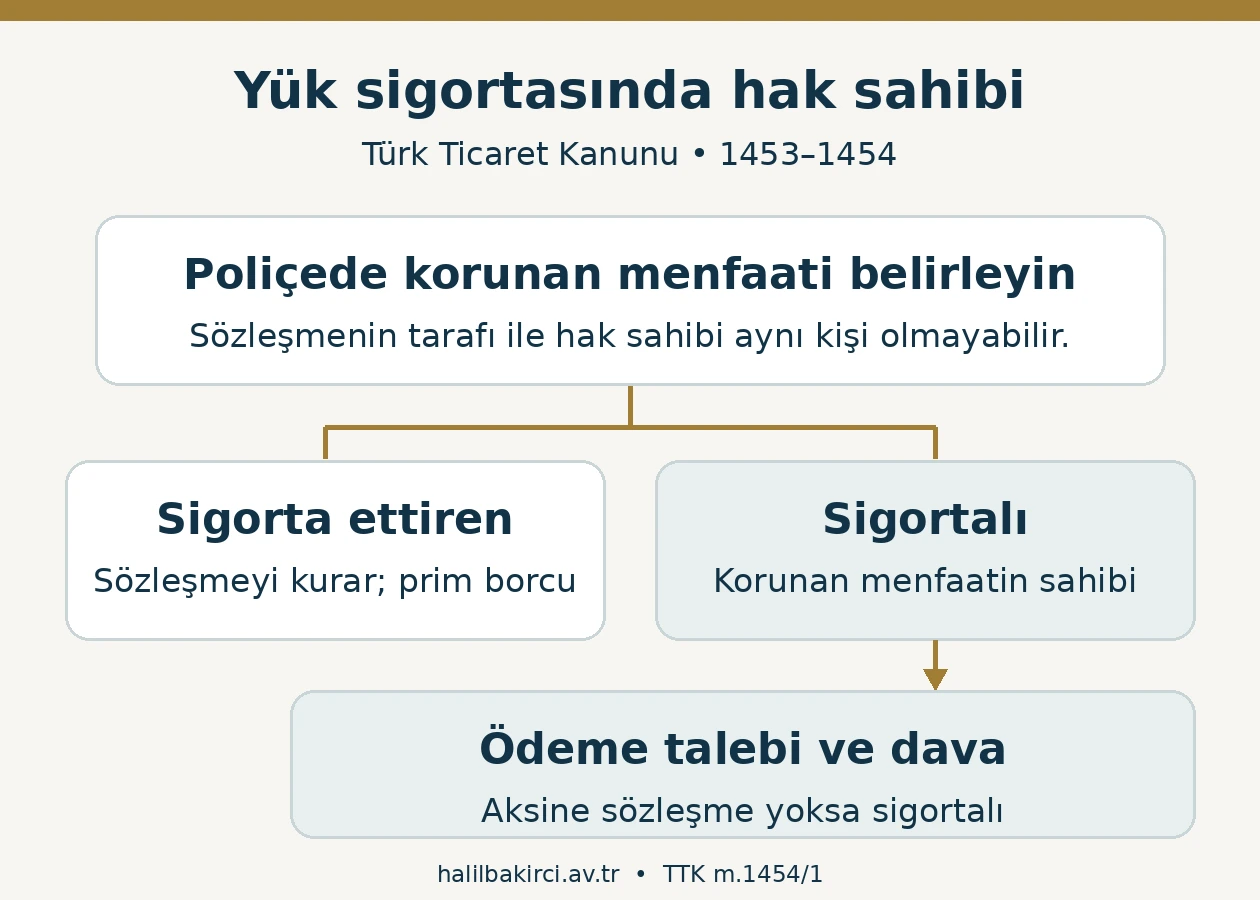
Sigorta ettiren, sigortalı ve sigortacı kimdir?
Sigorta ettiren, sigorta sözleşmesini yapan taraftır. Prim ödeme borcu da TTK m.1430 uyarınca bu kişinin sözleşmesel borcudur. Sigortalı ise malın uğrayacağı zarardan korunmak istenen menfaatin sahibidir. İki sıfat aynı kişide birleşebilir; ancak başkası lehine sigortada ayrılır. Sigortacı, sözleşmede üstlendiği risk için teminat sağlayan şirkettir. Acentenin veya komisyoncunun belgede görünmesi, onu sigorta borçlusu hâline getirmez.
İhracat işlemlerinde aynı ticari grubun farklı şirketleri de birbirinden ayrılmalıdır. Poliçeyi merkez şirketin yaptırması, iştirakinin sigortalı menfaatini kendiliğinden merkez şirkete geçirmez. Başvuruda ticaret unvanı, sicil veya kayıt numarası ve ilgili sözleşmedeki sıfat açıkça gösterilir. Markanın aynı olması, tüzel kişilerin aynı olduğu anlamına gelmez. Prim dekontundaki ödeyen ile poliçedeki sigorta ettiren farklıysa ödeme ilişkisinin açıklanması gerekir; dekont tek başına sigortalıyı değiştiren bir belge olarak kullanılamaz.
Yük sigortası ile taşıyıcının sorumluluk sigortası neden ayrılmalıdır?
Yükün ekonomik değerini koruyan sigorta ile taşıyıcının üçüncü kişiye karşı sorumluluğunu koruyan sigorta farklı menfaatleri teminat altına alır. İlkinde mal üzerindeki sigortalı menfaat ve poliçe kapsamındaki hasar incelenir. İkincisinde taşıyıcının sorumluluğunun hukuki dayanağı, sorumluluk sınırları ve sigorta teminatı birlikte değerlendirilir. Poliçenin ticari adında yalnızca taşıma kelimesinin bulunması, bu ayrımı çözmez.
Bu yazıda esas alınan TTK m.1453 ve 1454, mal sigortasında menfaat ve hak sahipliği incelemesini sağlar. Taşıyıcının CMR veya başka taşıma hükümlerinden doğan borcu ayrıca ele alınmalıdır. Sigortaya başvuru yapılması, taşıyıcıya yöneltilecek hasar bildiriminin yerine geçmez. İki dosyanın muhatabı, hukuki sebebi ve zaman çizelgesi ayrı tutulur; ortak belgeler iki dosyaya aynı sevkiyat referansıyla eklenir.
TTK 1454 tazminat hakkını kime verir?
TTK m.1454/1, bir kişinin başka bir kişinin menfaatini sigorta ettirebileceğini düzenler. Bu yapıda sigorta sözleşmesinden doğan haklar sigortalıya aittir. Sigortayı yaptıran kişinin kendi adına sözleşme kurmuş olması, başkası lehine kurulan menfaat korumasını ortadan kaldırmaz. Hasar başvurusunda yalnız sözleşmenin imza bölümüne bakmak bu nedenle yeterli değildir; kimin malvarlığındaki hangi ekonomik menfaatin sigortalandığı belirlenmelidir.
Kanunun aynı fıkrası, sigortalının ödeme istemesi ve dava açması bakımından aksine sözleşme bulunmaması şartını açıkça koyar. Bu ifadeyi çıkarmak, kanunun tanıdığı sözleşme incelemesini atlamak olur. Poliçede hakların kullanılmasına ilişkin bir düzenleme varsa kapsamı ve geçerliliği incelenir. Tazminatın kime ait olduğu ile talebi kimin ileri süreceği aynı soru değildir. Başvuru dosyası, hak sahipliği belgesini ve varsa temsil, tahsil veya dava yetkisi belgesini ayrı başlıklarla sunmalıdır.
Sigortalının adı poliçede yazmıyorsa hak ortadan kalkar mı?
Hayır. TTK m.1454, üçüncü kişinin adının belirtilerek veya belirtilmeden menfaatinin sigortalanmasına izin verir. Üçüncü kişinin adının yazıldığı durumlarda tereddüt varsa, sözleşmeyi yapan kişinin üçüncü kişiyi temsil ettiği değil, kendi adına fakat onun lehine hareket ettiği kabul edilir. Dolayısıyla poliçede alıcının adının bulunması tek başına ihracatçının alıcı adına temsilci sıfatıyla işlem yaptığı sonucunu doğurmaz.
Maddenin üçüncü fıkrası, menfaat sahibinin açık bırakıldığı sigortayı da düzenler. Ancak bu düzenleme, hasardan sonra istenen herhangi bir kişinin hak sahibi seçilebilmesi anlamına gelmez. Sigorta konusu menfaatin kime ait olduğu, sevkiyat ve işlem belgeleri üzerinden belirlenir. Poliçedeki açık ifade, yükün kimliği ve hasarın gerçekleştiği andaki hukuki ilişki birlikte okunur. Aynı poliçeden birbirini dışlayan iki talep gelirse şirketler arası açıklama yazısı tek başına yeterli sayılmamalı; hak zincirini gösteren dayanaklar ortaya konulmalıdır.
Başkası lehine sigorta ile temsil yetkisi arasındaki fark
Bir şirketin başka bir şirket lehine sigorta yaptırması ile o şirket adına temsilci olarak sözleşme imzalaması birbirinden ayrılır. Temsilin sigorta hukukundaki düzenlemesi TTK m.1406 içindedir. Sözleşme ve imza bölümü, işlemin kimin adına kurulduğunu gösterecek biçimde incelenir. Yetki belgesinin bulunmamasıyla başkası lehine sözleşme yapılmış olması aynı hukuki sorun değildir.
Hasar dosyasını yürüten lojistik şirketinin, müşterinin sigorta alacağını tahsil etme yetkisi ayrıca belirlenmelidir. Sevkiyat düzenleme yetkisi, müşterinin bütün alacakları üzerinde tasarruf yetkisi olarak okunamaz. Başvuruyu çalışan yapıyorsa şirket içi görev kaydı; avukat yapıyorsa vekâlet ve işlem için gereken yetkiler kontrol edilir. Sigortacının yazışmayı bir aracı üzerinden yürütmesi de tazminatı o aracının banka hesabına ödemesi için tek başına dayanak oluşturmaz. Belge teslimi, görüşme yürütme ve para tahsili işlemleri ayrıştırılır.
Satış sözleşmesindeki teslim ve risk kayıtları nasıl kullanılır?
Sigorta ettirme borcu, taşıma ücretini ödeme borcu, malın mülkiyeti ve hasar riskinin geçişi ayrı hukuki başlıklardır. Birinin belirlenmiş olması diğerlerinin de aynı kişide birleştiğini göstermez. İhracat dosyasında satış sözleşmesinin teslim hükmü, taşıma organizasyonu ve sigorta maddesi aynı sürüm üzerinden incelenmelidir. Sonradan yapılan değişiklikler ve sipariş teyitleri de eklenir. Bir teslim terimi kullanılmışsa adının yanında kararlaştırılan yer ve sürüm de kaydedilir.
Satıcının sigorta yaptırma borcu bulunmayan uluslararası satışlarda, alıcının sigorta hazırlığı için gerekli mevcut bilgileri istemesi farklı bir taleptir. Bu hazırlık aşaması sitedeki CISG m.32/3 kapsamında satıcıdan sigorta bilgisi isteme yazısında açıklanır. Bilginin alınmış olmasıyla sigorta sözleşmesi kurulması ve sözleşmeden doğan hakkın kazanılması birbirine karıştırılmamalıdır. Bu yazının konusu, kurulmuş mal sigortasında hasar sonrası başvuranın hukuki sıfatıdır.
Hak sahipliğini gösteren belge dosyası nasıl hazırlanır?
Dosyanın başlangıcında poliçenin tamamı ve bütün zeyilleri bulunmalıdır. Yalnız sertifikanın ilk sayfası, özel şartların ve talep yetkisi kayıtlarının görülmesini engeller. Sigorta ettiren, sigortalı, mal tanımı, sevkiyat numarası, taşıma başlangıcı ve bitişi aynı belgede bulunmuyorsa aralarındaki bağlantı açıklanır. Grup veya abonman düzeni içinde verilen sevkiyat sertifikası, dayandığı ana sözleşmeyle birlikte değerlendirilir. Sertifika numarasıyla poliçe numarasının farklı olması gizlenmeden kayda geçirilir.
Satış sözleşmesi, ticari fatura, paketleme listesi, yükleme belgesi, taşıma belgesi ve teslim tutanağı yükün kimliğini takip etmek için karşılaştırılır. Bu belgelerin her biri farklı bir olguyu kanıtlar. Faturanın düzenlenme tarihi, yükün o tarihte fiilen teslim edildiğini kendiliğinden göstermez. Konteyner, mühür, parti ve seri numaraları kullanılarak hasarlı eşyanın poliçedeki eşyayla aynı olduğu ortaya konulur. Farklı para birimleriyle düzenlenmiş belgelerde tutar, kur ve kurun hangi tarihe ait olduğu ayrı kaydedilir.
Yabancı alıcı veya yabancı sigortacı varsa Türk hukuku otomatik uygulanır mı?
Uygulanmaz. Yabancılık unsuru bulunan sözleşmede uygulanacak hukuk ayrıca belirlenir. 5718 sayılı Kanun m.24, sözleşmeden doğan borç ilişkilerinde hukuk seçimini ve seçim bulunmayan durumdaki bağlama kurallarını düzenler. İhracatın Türkiye’den yapılması veya primin Türk bankasından gönderilmesi, bütün yabancı poliçelerin Türk Ticaret Kanunu’na tabi olduğunu tek başına göstermez.
Hukuk seçimiyle yetkili mahkeme veya tahkim yeri de aynı kayıt değildir. Sigorta uyuşmazlığında milletlerarası yetki ayrıca incelenir; 5718 sayılı Kanun m.46 bu konuda özel hüküm içerir. Sitedeki yabancı sigorta şirketine karşı Türkiye’de dava yetkisi rehberi bu ayrımı ele alır. TTK m.1454’e dayanılan başvuruda, Türk hukukunun neden uygulandığı ve talebin hangi sözleşmeye yöneltildiği açıkça gösterilmelidir.
Poliçedeki kişi doğru olsa da teminat başlangıcı neden kontrol edilir?
Hak sahibi sıfatının bulunması, her hasarın poliçe kapsamında bulunduğu anlamına gelmez. TTK m.1421, sigortacının sorumluluğunun başlangıcını düzenler ve kara ile denizde eşya taşıma sigortaları için sözleşmenin yapılmasını esas alan hüküm içerir. Bunun yanında somut sözleşmenin kurulması, koruma dönemi, sevkiyatın kapsamı ve poliçe hükümleri kontrol edilir. Tek başına prim dekontunun tarihi, bütün başlangıç sorularını çözmez.
Başvuruya yükün alınması, hareket, aktarma, depolama, teslim ve hasarın öğrenilme tarihlerini gösteren bir zaman çizelgesi eklenmesi incelemeyi kolaylaştırır. Çizelgede planlanan hareketle gerçekleşen hareket ayrı tutulur. Poliçenin kapsadığı taşıma kesiti dışında kalan bir olaya ilişkin talep, sırf başvuran sigortalı olduğu için teminat içine girmez. Sigortacının kapsam dışılık iddiası ise gerekçesiz bir ifade olarak bırakılmamalı; dayandığı sözleşme hükmü ve olayın bu hükümle ilişkisi istenmelidir.
İspat değerlendirmesinde de aynı ayrım korunur. TTK m.1409/2, sözleşmede öngörülen risklerin teminat dışında kaldığını ispat yükünü sigortacıya yükler. Bu hüküm, tazminat isteyen kişinin sigortalı sıfatını ve talep ettiği zarar kalemlerini hiç açıklamadan ödeme alacağı anlamına gelmez. Başvuran, kendisini poliçeye bağlayan menfaati ve gerçekleşen olayı belgeler; kapsam dışılık ileri süren sigortacı da bu savunmasını somutlaştırır. Ret yazısında yalnız alıcının adı belirtilerek ödeme yapılmayacağı söylenmişse, itirazın hak sahipliğine mi yoksa teminata mı ilişkin olduğu açıklattırılmalıdır. Böylece yanlış kişiye yöneltilen belge talebi ile poliçe istisnasından doğan uyuşmazlık birbirinden ayrılır. Başvuru cevabında her iki sorunun tek ve belirsiz bir başlık altında bırakılması, hangi eksikliğin giderileceğinin anlaşılmasını engeller.
Hasar ihbarı ve delillerin korunması
TTK m.1446, rizikonun gerçekleşmesinin öğrenilmesinden sonra gecikmeksizin bildirim yapılmasını öngörür. Hak sahibinin kimliği konusunda şirketler arasında inceleme sürmesi, hasarın hiç bildirilmemesi için gerekçe değildir. Bildirimi yapan kişi kendi sıfatını ve hak sahibine ilişkin mevcut belgeleri açıklar; henüz çözülemeyen hususları kesinleşmiş bilgi gibi sunmaz. Bildirimin sigortacıya ulaştığını gösteren kayıt saklanır.
Hasarlı yükün fotoğrafı, teslim çekincesi, sıcaklık kaydı, ambalaj durumu ve inceleme raporu aynı partiye bağlanır. Malda yapılacak işlemlerde TTK m.1471 uyarınca hasarın tespitini güçleştiren değişiklik yasağı ve kanundaki istisnalar gözetilir. Zararı azaltmak için yapılan işlem, zamanı ve gerekçesiyle belgelenir. Malların bir kısmı kurtarılmışsa kalan değer ile tamamen kaybolan bölüm ayrılır. Sigortalı menfaatin sahibi doğru belirlenmiş olsa bile, zarar miktarının ayrıca ispatlanması gerekir.
Sigorta ettiren primi ödemezse sigortalının durumu ne olur?
Başkası lehine sigortada prim borcu ile hak sahipliği ayrı olmakla birlikte aralarında kanuni bağlantı vardır. TTK m.1431/4, prim borcu için sigorta ettirene karşı yapılan takibin sonuçsuz kalmasını özel olarak düzenler. Zarar sigortasında sigortalıya bu durum bildirildiğinde, sigortalı primi ödemeyi üstlenirse sözleşme onunla devam eder. Üstlenme yoksa sigortacı, sigorta ettirene karşı sahip olduğu hakları kullanır. Bu düzenlemede yalnız bir taksidin gecikmesiyle takip yapılmış ve sonuçsuz kalmış olması aynı aşama değildir.
İhracatçıyla alıcının bu konuda yazışması, sigortacının kanunda öngörülen bildirimini ve ödeme durumunu incelemeyi gereksiz kılmaz. Dosyaya prim hesabı, ödenen taksitler, vade kayıtları, varsa takip belgeleri ve sigortalıya ulaşan bildirim eklenir. Sigortalı adına prim üstlenme açıklaması yapılacaksa açıklamayı yapan kişinin temsil yetkisi de belirlenir. Alıcı şirketin çalışanının yalnız hasar evrakı göndermesi, şirket adına yeni bir ödeme üstlenmesinin kanıtı olarak kabul edilmemelidir.
TTK m.1431/5, 1480’inci maddeyi saklı tutarak prim alacağının ödenecek tazminattan veya bedelden düşülebilmesini de düzenler. Bu nedenle ödeme hesabında brüt hasar tazminatı ile prim mahsubu ayrı satırda gösterilmelidir. Sigortacının düşmek istediği borcun hangi poliçeye, döneme ve kişiye ait olduğu açıklanır. Tazminatı isteyen sigortalı ile primi borçlanan sigorta ettirenin farklı olduğu dosyada, indirimin hukuki sebebi ve tutarı kontrol edilmeden yalnız net ödeme rakamı üzerinden uzlaşma yapılması dosyanın esas sorununu çözümsüz bırakır.
Tazminatın gönderileceği hesap ve üçüncü kişilerin hakları
Sigortacının ödeme yapacağı hesap, yalnız başvuru e-postasında yazan hesaba göre belirlenmemelidir. Hesap sahibi, hak sahibi ve tahsil yetkilisi arasındaki ilişki belgelenir. Alacak devri varsa devir belgesinin kapsamı; başkası adına tahsil varsa yetkinin sınırı incelenir. Satıcıyla alıcının kendi aralarında borç mahsuplaşması yapmış olması, poliçedeki bütün hakların sigortacı bakımından otomatik değiştiğini göstermez.
Sigortalı mal üzerinde rehin veya başka bir sınırlı ayni hak bulunması hâlinde TTK m.1456 de değerlendirilir. Sigorta tazminatı üzerindeki hakların devamı ve ödeme için aranan koşullar, sigortalının başvuru yetkisinden ayrı bir aşamadır. Bankanın adının poliçede bulunmasının hangi hukuki kayda dayandığı açıklanmalıdır. Sigortacıya verilen ödeme talimatı, hak sahipliğine ilişkin eksikliği tek başına gidermez; dosyada menfaat, sınırlama ve yetki zinciri birlikte görünmelidir.
Sigorta ödemesi ile taşıyıcıya karşı hakların ilişkisi
TTK m.1472 uyarınca mal sigortacısı tazminatı ödediğinde, ödediği tutar ölçüsünde sigortalının zarardan sorumlu kişilere karşı haklarına halef olur. Bu nedenle hasar dosyasının başında kimin sigortalı olduğunun belirlenmesi, ödeme sonrasındaki rücu ilişkisinin de temelidir. Sadece para transferini görmek, sigortacının hangi kişinin hangi hakkına geçtiğini açıklamaya yetmez.
Taşıyıcıya verilecek ibra, sulh veya feragat belgesinin hangi alacağı ve tutarı sona erdirdiği imzadan önce belirlenmelidir. Belgenin sigortacıya geçecek haklara etkisi ayrıca değerlendirilir. TTK m.1472/2, sigortacıya geçen hakların ihlalinden doğan sorumluluğu düzenler. Sigortadan tahsil edilen kısım, muafiyet nedeniyle karşılanmayan kısım ve başka kişiden alınan ödeme ayrı hesaplanır. Aynı zararın farklı dosyalarda iki kez karşılandığı bir sonuç yaratılmamalıdır.
Ödeme istemi ve uyuşmazlık dosyasında son kontrol
Ödeme talebi; başvuranın sıfatını, sigortalı menfaati, ilgili poliçe ve sevkiyatı, hasarı ve istenen tutarı birlikte açıklamalıdır. Sigortacının ret gerekçesi hak sahipliği, teminat, zarar miktarı veya süre yönünden ayrıştırılır. Hak sahipliği belgesine ilişkin bir eksiklik ile zararın kapsam dışında olduğu iddiası aynı cevapla giderilemez. Her itirazın dayandığı belge ve sözleşme hükmü karşısına yazılır.
Muacceliyet için TTK m.1427 ödeme süresi, zamanaşımı için TTK m.1420 süreleri ayrıca takip edilir. Sigortacıya yazışma gönderilmesinin her durumda zamanaşımını kestiği kabul edilemez. Dava açılacaksa görev, yetki ve uygulanacak dava şartları somut talep yönünden değerlendirilir. Taraf adlarının ve hukuki sıfatın baştan doğru kurulması, hasar incelemesinin şirket kimliği tartışmasında kaybolmasını önler.
İhracat yük sigortasında hak sahipliği hakkında sık sorulan sorular
1. Primi ben ödedim; tazminat mutlaka bana mı ödenir?
Hayır. Prim ödemekle sigortalı menfaatin sahibi olmak farklıdır. TTK m.1454 kapsamında sözleşmeden doğan haklar sigortalıya aittir. Poliçedeki sıfatlar ve varsa tahsil yetkisi ayrıca incelenir.
2. Yabancı alıcı Türk sigorta şirketine doğrudan başvurabilir mi?
Türk hukukuna tabi sözleşmede sigortalı sıfatını taşıyorsa ve aksine sözleşme bulunmuyorsa TTK m.1454/1 doğrudan ödeme isteme ve dava hakkı verir. Yabancılık tek başına bu sıfatı ortadan kaldırmaz.
3. Sigortalının adı poliçede bulunmak zorunda mı?
TTK m.1454, üçüncü kişinin adı belirtilmeden de onun menfaatinin sigortalanmasına izin verir. Bununla birlikte talepte bulunan kişinin korunan menfaatin sahibi olduğunu sevkiyat ve sözleşme belgeleriyle göstermesi gerekir.
4. Nakliye firmasının sigortası bütün mal zararını karşılar mı?
Poliçenin yük sigortası mı, taşıyıcının sorumluluk sigortası mı olduğu belirlenmelidir. Teminatın konusu ve sınırları farklıdır. Firmanın sigortası olduğunu söylemesi, bütün yük zararları için sınırsız ödeme taahhüdü oluşturmaz.
5. Sigorta sertifikası tek başına yeterli belge midir?
Sertifikanın bağlı olduğu ana poliçe, özel şartlar ve zeyiller görülmelidir. Hak kullanma veya ödeme hükümleri bu belgelerde bulunabilir. Sevkiyat sertifikasıyla ana sözleşme arasındaki numara ve kapsam bağlantısı kurulmalıdır.
6. İhracatçı alıcı adına temsilci sayılır mı?
Üçüncü kişinin adı belirtilmişse TTK m.1454/2 tereddüt hâlinde kendi adına, üçüncü kişi lehine işlem karinesini benimser. Temsil ilişkisi ayrıca sözleşme ve yetki belgelerine göre belirlenir.
7. Lojistik şirketi müşteri yerine tazminatı tahsil edebilir mi?
Tahsil yetkisinin hukuki dayanağı ve kapsamı gösterilmelidir. Yalnız sevkiyat düzenleme veya hasar evrakını iletme görevi, müşterinin sigorta alacağını kendi hesabına alma yetkisini kendiliğinden vermez.
8. Türkiye’den ihracat yapılması Türk hukukunu zorunlu kılar mı?
Hayır. Yabancılık unsurlu sözleşmede uygulanacak hukuk 5718 sayılı Kanun çerçevesinde belirlenir. Hukuk seçimi, poliçenin tarafları ve sözleşmeyle bağlantılı olgular incelenmeden TTK’nın uygulanacağı kesinleştirilemez.
9. Sigorta ödemesi taşıyıcıya karşı bütün talepleri bitirir mi?
TTK m.1472’deki halefiyet ödenen tazminat tutarıyla sınırlıdır. Karşılanmayan zarar bölümü ve mevcut taşıma talepleri ayrıca hesaplanır. Sorumluya karşı hakları etkileyen sulh veya ibra belgeleri bu ayrımla değerlendirilir.
10. Hak sahipliği tartışılırken hasar ihbarı bekletilir mi?
TTK m.1446’daki gecikmeksizin bildirim yükümlülüğü izlenmelidir. Bildirimi yapan kişi kendi sıfatını ve mevcut bilgileri açıklar. Hak sahipliğinin belirlenmesi için süren belge incelemesi, hasarın hiç bildirilmemesine gerekçe yapılmamalıdır.
Mevzuat ve kaynak kontrolü: 24 Ekim 2026. Kanun maddeleri ve resmî kaynak bağlantıları ilgili açıklamaların yanında verilmiştir.
İstanbul ve Mersin ofisleri
Avukat Halil BAKIRCI ile dosyanızın belgelerini ve başvuru aşamasını değerlendirmek için iletişim sayfasından randevu bilgilerine ulaşabilirsiniz. Mersin merkezli Türkiye geneli dosya takibi, İstanbul ve Mersin ofisleri üzerinden yürütülür. Başvurulacak merci ve yetkili mahkeme, uyuşmazlığa uygulanan kanun hükümlerine göre belirlenir.
İstanbul ofisi
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin ofisi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
