İSKİ Atık Su Arıtma Bedeli (AAB): Hesap ve İtiraz
İSKİ Atık Su Arıtma Bedeli (AAB) itirazında esas mesele, toplam borcun hangi faaliyet, tespit, formül ve teknik veri üzerinden hesaplandığıdır. İstanbul’daki işletmenin ön arıtma yükümlülüğü, deşarjın niteliği, endüstriyel debisi ve tahakkuk günleri ayrı ayrı incelenir. İSKİ Atık Suların Kanalizasyona Deşarj Yönetmeliği m.11 bedel hesabını; m.13 ise farklı ihlaller için uygulanacak yöntemi düzenler.
Bu yazı AAB hesabını ve yazılı itiraz dosyasını ele alır. Deşarj izin başvurusunun bütün aşamaları veya laboratuvar analizinin teknik yöntemi yerine, tahakkuk pusulasındaki unsurların denetlenmesine odaklanır. Aynı dosyada ayrıca idari yaptırım ya da icra ödeme emri bulunuyorsa, her belgenin hukuki dayanağı ve başvuru yolu ayrı değerlendirilir.
AAB hangi hukuki yükümlülüğe dayanır?
İstanbul’da sanayi işletmelerinin atık sularını kanalizasyon şebekesine vermesi, yalnız su aboneliği kurulmasıyla tamamlanan bir işlem değildir. 2560 sayılı Kanun’un 19. maddesi, belirli kuruluşların kullanılmış sularının kanalizasyona verilmeden önce özel olarak arıtılmasının istenmesini düzenler. Aynı Kanun’un 20. maddesi, kanalizasyona verilemeyecek maddeler ve su kaynaklarının korunması bakımından yönetmelik düzeninin dayanağını oluşturur. İSKİ’nin yerel deşarj yönetmeliği bu çerçevede uygulanır.
İSKİ Atık Suların Kanalizasyona Deşarj Yönetmeliği m.3/g, Atık Su Arıtma Bedelini endüstriyel atık suların standartları sağlamadan İdarenin altyapısına verilmesi karşılığında tahakkuk ettirilen arıtma ve bertaraf hizmet bedeli olarak tanımlar. Bu tanım önemlidir: AAB tutarı, sırf denetim sonrasında düzenlendiği için 2872 sayılı Çevre Kanunu’na göre kesilmiş bir idari para cezası olarak adlandırılamaz. Belgede hangi hukuki dayanağın ve hangi alacak kaleminin yazdığı incelenir.
Çevre izni, ön arıtma yükümlülüğü, AAB tahakkuku ve faaliyetin durdurulması ayrı işlemlerdir. Bunların ortak dosyada bulunması hukuki niteliklerini birleştirmez. Genel arıtma yükümlülüğünün kapsamı için 2872 m.11 kapsamında çevre izni ve arıtma incelemesi tamamlayıcıdır.
Ön arıtma yükümlülüğü ve İstanbul sınırı neden belirleyicidir?
Hesaba geçmeden önce işletmenin AAB kapsamına girip girmediği belirlenir. Yönetmelik m.11/5, hazır beton üretim tesisleri dışında, ön arıtma tesisi kurma yükümlülüğü bulunmayan işletmelere AAB tahakkuk ettirilmeyeceğini düzenler. Bu nedenle yalnız işletmenin sanayi siciline kayıtlı olması, çok su tüketmesi veya üretim yapması tahakkuk için tek başına yeterli açıklama değildir. Ön arıtma yükümlülüğünü doğuran faaliyet, proses ve atık su özellikleri dosyada gösterilmelidir.
İşletme, yükümlülük bulunmadığı iddiasını faaliyet raporu, üretim akış şeması, su kullanım dengesi ve önceki İSKİ görüşüyle somutlaştırır. Hazır beton tesislerine ilişkin açık istisna göz ardı edilmez. Küçük işletme sıfatı da tek başına muafiyet oluşturmaz; yönetmelikteki faaliyet ve teknik koşullar ayrı ayrı aranır. Özellikle endüstriyel atık su miktarı ile işletmenin toplam su tüketimi birbirine karıştırılmaz.
Yer bakımından da özel bir sınır vardır. Yönetmelik m.13/4, İSKİ’nin İstanbul il sınırları dışındaki sorumluluk alanlarında AAB tahakkuku yapılmayacağını; konunun yetkili kuruma ve atık su altyapı yönetimine bildirileceğini söyler. Bu yüzden tahakkuk incelemesinde şirket merkezinin adresi yerine atık suyun oluştuğu tesisin bulunduğu yer esas alınır. İstanbul dışındaki tesise ait kayıt ile İstanbul’daki merkezin aboneliği aynı işlem gibi ele alınmaz.
Birinci ve ikinci AAB formülleri hangi olaylara uygulanır?
Yönetmelik m.11/2’deki temel hesap şöyledir: AAB = T × B × Kmax × QEndüstriyel. T tahakkuk dönemindeki takvim günlerini, B yönetmelikte tanımlanan birim fiyatı, Kmax ilgili sektörün kirlilik katsayısını, QEndüstriyel ise günlük endüstriyel atık su debisini gösterir. Çarpanların her biri tutarın bağımsız unsurudur. Sadece toplam borcun bildirilmesi, bu unsurların nasıl seçildiğini açıklamaz.
Ön arıtma tesisi bulunduğu halde endüstriyel atık suyun arıtılmadan doğrudan İSKİ kanalizasyonuna verildiğinin tespitinde m.11/3 uygulanır. İkinci formül AAB = (T × B × Kmax × QEndüstriyel) + (KSUBSanayi × 100 × Kmax) şeklindedir. Burada temel hesaba ikinci bir terim eklenir. Bu terimin hesap pusulasındaki karşılığı, kullanılan KSUBSanayi değeri ve uygulama gerekçesi ayrıca istenir.
İki formül arasındaki seçim, borç miktarını doğrudan değiştirir. Arıtma çıkışında bir parametrenin sınırı aşması ile arıtma tesisinin devre dışı bırakılıp ham atık suyun doğrudan verilmesi aynı olgu değildir. İkinci formül uygulanan dosyada doğrudan deşarj tespitinin nerede, hangi tarihte ve hangi teknik bulguyla yapıldığı gösterilmelidir. İşletmede arıtma tesisinin bulunması, ikinci formülü kendiliğinden haklı kılmaz; formülün bağlandığı davranış da ispat konusu olur.
Birim fiyat ve kirlilik katsayısı nasıl denetlenir?
Yönetmelik m.3/j, B birim fiyatını KSUB sanayi birim fiyatının 0,15 ile çarpılması üzerinden tanımlar. Bu nedenle AAB’nin birim fiyatı ile su faturasındaki bütün kalemler aynı tutar değildir. Hesapta kullanılan döneme ait sanayi KSUB değeri, bu değerden B’ye geçiş ve varsa dönemler arasındaki değişiklik ayrı sütunlarla izlenmelidir. Tahakkuk dönemi değişirken tek bir güncel tutarın bütün geçmiş günlere uygulanması, dayanakları açıklanmadan kabul edilmez.
Kmax ise yönetmeliğin Tablo II’sindeki sektörel değerdir. Ticaret sicilindeki geniş faaliyet konusu, tesiste fiilen yürütülen alt sektörün yerine geçmez. Kaplama, yıkama, kimyasal işlem veya başka üretim aşamaları bulunan tesiste hangi satırın esas alındığı açıkça belirtilmelidir. İtiraz dilekçesinde sadece katsayının yüksek olduğu söylenmez; uygulanan tablo satırı ve doğru olduğu ileri sürülen faaliyet karşılaştırılır.
M.11/4’te farklı bir hesap düzeni bulunur. M.13/7 kapsamındaki tahakkuklarda Tablo II’de yer almayan sektörlerin K değeri K = (Cn − Ct) / Ct formülüyle hesaplanır ve bu K en az 2, en fazla 6 alınır. Bu sınırlar bütün sektörlerdeki Kmax değerleri için genel bir kural değildir. Tablo II katsayısı ile özel hesap sonucu bulunan K’nın birbirine karıştırılması, hukuki dayanağı farklı iki yöntemi birleştirir.
Endüstriyel debi, sayaç tüketimi ve karışık atık su
AAB hesabının debi unsuru yönetmelik m.11/1 ve m.12/3 ile birlikte incelenir. Debimetre kurulu işletmelerde ortalama debi esas alınır. İdareden günlük kayıtlar, ortalama hesabının kapsadığı dönem ve hesapta kullanılan ölçüm birimi istenir. Tek günlük yüksek değer ile dönem ortalaması aynı değildir. Debimetrenin arıza tarihleri ve çalışma kayıtları da hesap verisinin hangi günler için güvenilir olduğunu ortaya koyar.
Debimetre bulunmayan durumda m.12/3-a, iki teknik elemanın ayrıntılı debi hesabı yapmasını öngörür. Hesapta literatür bilgileri, makine grupları, atık su üreten bölümün fiili durumu, su tüketimi ve firma beyanları birlikte dikkate alınır. Bu düzenleme, debinin hiçbir belge olmadan seçilmesine izin vermez. İşletmenin kapasitesi, fiili üretimi, vardiyası, prosesin su kullanımı ve geri kazanım kayıtları teknik değerlendirmeye sunulmalıdır.
M.12/3-b’ye göre evsel ve endüstriyel atık sular birlikte olduğunda toplam debi endüstriyel debi kabul edilir. Bu nedenle karışık hattaki toplam debiden personel kullanımını yalnız muhasebe hesabıyla düşmek yeterli değildir. Ayrı toplama iddiası, tesisat planı ve fiili bağlantı noktalarıyla doğrulanır. Birden fazla kanalizasyon bağlantısında m.12/2 uyarınca her deşarj noktası ayrıca değerlendirildiğinden, ölçümün hangi hatta ait olduğu da hesap pusulasıyla eşleştirilir.
Tahakkuk hangi tarihte başlar, hangi tarihte durur?
Yönetmelik m.11/6, AAB’nin başlangıcını işletmeden atık su kaynaklandığına ilişkin İSKİ veya diğer resmî kurumlar tarafından yapılan ilk tespite bağlar. Şirketin kuruluş günü, vergi kaydı veya kira sözleşmesinin başlangıcı bu tespitin yerine kendiliğinden geçmez. Başlangıç tarihi bakımından denetim tutanağı, kurum yazısı ve atık suyun oluştuğunu gösteren teknik açıklama birlikte incelenir. İlgisiz bir tesisin ya da önceki işletmecinin tarihinin aktarılıp aktarılmadığı kontrol edilir.
Aynı hüküm, işletmenin atık suyla ilgili önlemi aldığını İdareye bildirdiği veya önlem alındığının İdarece tespit edildiği tarihte tahakkukun durdurulmasını düzenler. Bu yüzden teknik iyileştirmenin yapılması ile bildirimin kayda alınması ayrı belgelerle izlenir. Arıtma revizyon faturası, devreye alma tutanağı, işletme kaydı ve İSKİ evrak kayıt numarası aynı kronolojiye yerleştirilir. Bildirimin hangi önlemi kapsadığı açık yazılır.
Faaliyetin durdurulması durumunda m.11/7 ayrıca uygulanır. Yetkili kurumun durdurma bildiriminden sonra işletmenin fiilen faaliyete son verdiği İSKİ incelemesiyle doğrulanırsa AAB de durur. Kâğıt üzerinde durdurma bildirimi bulunmasına rağmen üretimin sürmesi halinde tahakkuk devam eder. Bu nedenle üretim duruşu, enerji ve su tüketimi, sevkiyat ve tesis incelemesi arasındaki tutarlılık dosyanın önemli parçasıdır.
İki numune arasındaki süre ve sınırlı otuz gün kuralı
Ön arıtma tesisi bulunmasına rağmen çıkış suyunun deşarj sınırlarını sağlamadığı dosyalarda yönetmelik m.13/7 özel bir düzen kurar. Birinci formülle hesaplanan AAB, ardışık iki numune arasındaki günler için uygulanır. Bu süre otuz günden uzunsa son numunenin alındığı ayda en fazla otuz günlük tahakkuk yapılır. Bu hüküm, AAB’nin bütün türleri için geçerli bir otuz günlük üst sınır değildir.
İncelemede önce dosyanın gerçekten m.13/7 kapsamına girip girmediği belirlenir. Ardından ilk ve ikinci numunenin tarihleri, analiz sonuçları ve tahakkuk ayı karşılaştırılır. Farklı işletmeden, farklı hattan veya farklı denetim sürecinden alınmış sonuçların aynı çift gibi değerlendirilmesine karşı somut kayıtlar sunulur. Numunelerin analiz ortalamasının hangi parametre bakımından sınırı aştığı da hesap gerekçesinde gösterilmelidir.
Yönetmelik m.12/9-ç, belirlenen denetim aralığının aşılmasının yaptırım uygulanmasına engel olmadığını ayrıca belirtir. Dolayısıyla yalnız numuneler arasında uzun süre bulunduğunu söylemek tahakkuku bütünüyle ortadan kaldıran bir gerekçe oluşturmaz. Doğru inceleme, numune alma aralığı ile m.13/7’de bedelin hesaplanacağı gün sayısını birbirinden ayırır. Analiz itirazı, süre hesabı ve tahakkuk itirazı aynı dilekçede ayrı başlıklarla sunulur.
Geçmişte doğrudan deşarj ve bir günlük ikinci formül
Yönetmelik m.13/9, geçmişte önlem alınmadan deşarj yapıldığının mahallinde veya çevrede tespit edildiği durum için ayrı bir hesap öngörür. Maddede pH ölçümü, gözlem, fotoğraf ve video gibi tespit araçları sayılır. Bu durumda ikinci formül kullanılır ve T bir gün alınır. Ayrıca yazılı uyarı yapılır; tekrarında endüstriyel atık su üreten bölümün faaliyetinin durdurulması yetkili kurumdan istenir.
Bu hükümdeki bir günlük hesap, doğrudan deşarjın bütün türleri için genel sınır değildir. M.13/6’da ön arıtma tesisi bulunmasına rağmen arıtılmadan deşarj yapılmasına ilişkin ayrıca düzenleme vardır. Hesap pusulasının hangi fıkraya dayandığı bu nedenle açık olmalıdır. Tespit belgesinin başlığı ile sonuç bölümündeki hukuki madde uyuşmuyorsa, itirazda bu uyumsuzluk gösterilir.
Fotoğrafın tesisteki hangi noktayı gösterdiği, kayıt tarihi, suyun hangi hatta aktığı ve bulgunun işletmeyle bağlantısı denetlenebilir olmalıdır. İşletme karşı açıklamasında yalnız görüntünün kabul edilmediğini bildirmekle yetinmez; bağlantı krokisini, kapalı hat kayıtlarını, arıtma çalışma verilerini ve olay tarihindeki üretim durumunu sunar. Böylece uyuşmazlık soyut bir inkâr üzerinden değil, tahakkuka esas alınan deşarj olgusunun doğruluğu üzerinden incelenir.
İSKİ’den hangi hesap ve denetim belgeleri istenir?
Etkili bir itiraz, toplam tutarın yanında hesabın bütün girdilerini görünür kılar. İSKİ’ye yapılan yazılı başvuruda tahakkuk numarası, tesis adresi, ilgili dönem ve borç kalemi belirtilir. İlk tespit tutanağı, kullanılan formül, gün sayısı, dönemin birim fiyatı, sektör satırı, Kmax veya K hesabı, endüstriyel debi hesabı ve numune sonuçları ayrı ayrı istenir. Belgeler arasında kurulan ilişki gösterilmeden verilen tek sayfalık toplam, teknik kontrolü güçleştirir.
Debi iki teknik eleman tarafından hesaplanmışsa imzalı hesap raporu ve dayanakları; cihazdan alınmışsa ilgili ölçüm kayıtları talep edilir. Doğrudan deşarj iddiasında fotoğraf, video, kanal görüntülemesi ve bağlantı krokisi ayrıca incelenir. Önlem alındığının bildirildiği tarih tartışılıyorsa evrak kayıtları ve sonraki kontrol tutanağı birlikte dosyaya alınır. Her belge, hangi hesap unsurunu doğruladığına göre sınıflandırılır.
İşletmenin de bilgi ve belge sunma yükümlülüğü devam eder. Çevre denetiminde bilgi ve belge verme yükümlülüğü, bedel itirazından ayrı değerlendirilir. Denetimin engellenmesi, eksik proses bildirimi veya çelişkili firma beyanı hesabın düzeltilmesini sağlamaz. Başvurunun eki olan teknik belgeler güncel, tesisle bağlantılı ve imzalı biçimde hazırlanmalıdır.
Hesap düzeltme başvurusu nasıl somutlaştırılır?
İtirazın talep bölümü, uyuşmazlık konusuna göre kurulur. Ön arıtma yükümlülüğü bulunmadığı ileri sürülüyorsa m.11/5 kapsamında tahakkukun kaldırılması; yanlış gün, debi veya katsayı kullanılmışsa ilgili unsur düzeltilerek hesabın yeniden yapılması istenir. Önlem bildiriminden sonra tahakkuk sürdürülmüşse bildirim tarihi ve ekleri gösterilerek bu tarihten sonraki dönemin düzeltilmesi talep edilir. Her talep aynı gerekçeye dayanmak zorunda değildir.
Başvuruda dönem tablosu oluşturmak denetimi kolaylaştırır. Tabloda tespit tarihi, numune tarihleri, tebliğ tarihi, uygulanan formül, kullanılan katsayı, günlük debi, hesaplanan gün ve önlem bildirimi yer alır. İşletmenin karşı hesabı aynı değişkenleri kullanır; uyuşmazlık yaratan satır ayrıca işaretlenir. Resmî verisi bulunmayan birim fiyat veya teknik dayanağı olmayan debi seçilerek yeni bir toplam üretilmez.
Dilekçe sonunda yalnız genel bir inceleme talebi bırakılmaz. Belge örneklerinin verilmesi, her itiraz nedenine ayrı cevap oluşturulması, belirlenen hesap hatalarının düzeltilmesi ve sonucun yazılı bildirilmesi istenir. Başvuru alındısı, elektronik başvuru numarası ve eklerin tam listesi saklanır. Sözlü görüşme veya telefon kaydı, içerik ve tarih bakımından kayıtlı başvurunun yerine geçmez.
Altmış günlük borç kuralı ve faaliyet tedbirleri
Yönetmelik m.11/8, AAB borcu bulunan işletmenin faaliyetten men kararının kaldırılmamasını ve borcun altmış gün içinde ödenmemesi halinde şebeke suyunun kesilmesinin ilgili birimden talep edilmesini düzenler. Hükümdeki sonuç, her tahakkuk yazısının aynı gün su kesintisi doğurması değildir. Borcun dayanağı, bildirim belgeleri, ilgili süre ve kesme talebi ayrı ayrı takip edilir. Teknik iyileştirme yapılmış olması mevcut borç dosyasının kendiliğinden kapanması anlamına gelmez.
İtiraz dilekçesi verilmesi de tek başına bütün tahsilat veya faaliyet işlemlerini durdurduğuna dair güvence oluşturmaz. İşletme, başvurusunda tahakkuka yönelik talebiyle devam eden işlemlere ilişkin talebini açıkça ayırır. İSKİ’nin cevabı, ödeme bildirimi, kesme talebi ve ilgili kurumun faaliyete ilişkin işlemi ayrı tarihlerle kaydedilir. Hangi işlemin hangi hukuki yolla inceleneceği bu belgeler üzerinden belirlenir.
AAB ödenmesi, arıtma tesisini çalıştırma veya deşarj sınırlarına uyma yükümlülüğünü ortadan kaldırmaz. Borcun tahsili ile atık suyun mevzuata uygun hale getirilmesi farklı sonuçlardır. Bu nedenle mali itirazı yürüten kişi ile teknik iyileştirmeyi yürüten sorumlunun aynı belge akışını kullanması gerekir; bir dosyada verilen açıklama diğer dosyadaki fiili durumla çelişmemelidir.
İlamsız icra ödeme emri gelirse ayrı itiraz gerekir
AAB için genel haciz yoluyla ilamsız icra takibi başlatılmış ve bu takibe ilişkin ödeme emri tebliğ edilmişse, İcra ve İflas Kanunu m.62’deki itiraz usulü uygulanır. Borçlu, ödeme emrinin tebliğinden itibaren yedi gün içinde icra dairesine itiraz eder. İSKİ’ye daha önce yazılan hesap düzeltme dilekçesi, icra dairesine yapılması gereken bu başvurunun yerine geçmez. Ödeme emrinin türü ve tebliğ tarihi ilk anda incelenmelidir.
İtirazın tamamı mı, borcun belirli bölümü mü kapsadığı açık yazılır. Kısmi itirazda karşı çıkılan miktar belirlenir. Borç, faiz veya diğer takip kalemleri yönünden farklı itirazlar varsa bunlar ödeme emriyle eşleştirilir. Genel haciz yolundaki süreç için ilamsız icra takibine borca itiraz açıklaması kullanılabilir; bu açıklama başka ödeme emri türlerine otomatik aktarılmaz.
İİK m.72, borçlu olunmadığının tespiti ve koşulları gerçekleştiğinde ödenen paranın geri alınması için ayrıca düzenleme içerir. İstirdat bakımından aynı maddede ödemeden itibaren bir yıllık süre yer alır. Dava türü, görev ve başvuru koşulları somut tahakkukun hukuki niteliğiyle belirlenir. AAB, ayrı bir idari para cezası ve faaliyetin durdurulması işlemi tek dava türüne indirgenmez; her belgenin dayanağı ayrıca değerlendirilir.
İstanbul’daki işletme dosyasında son kontrol
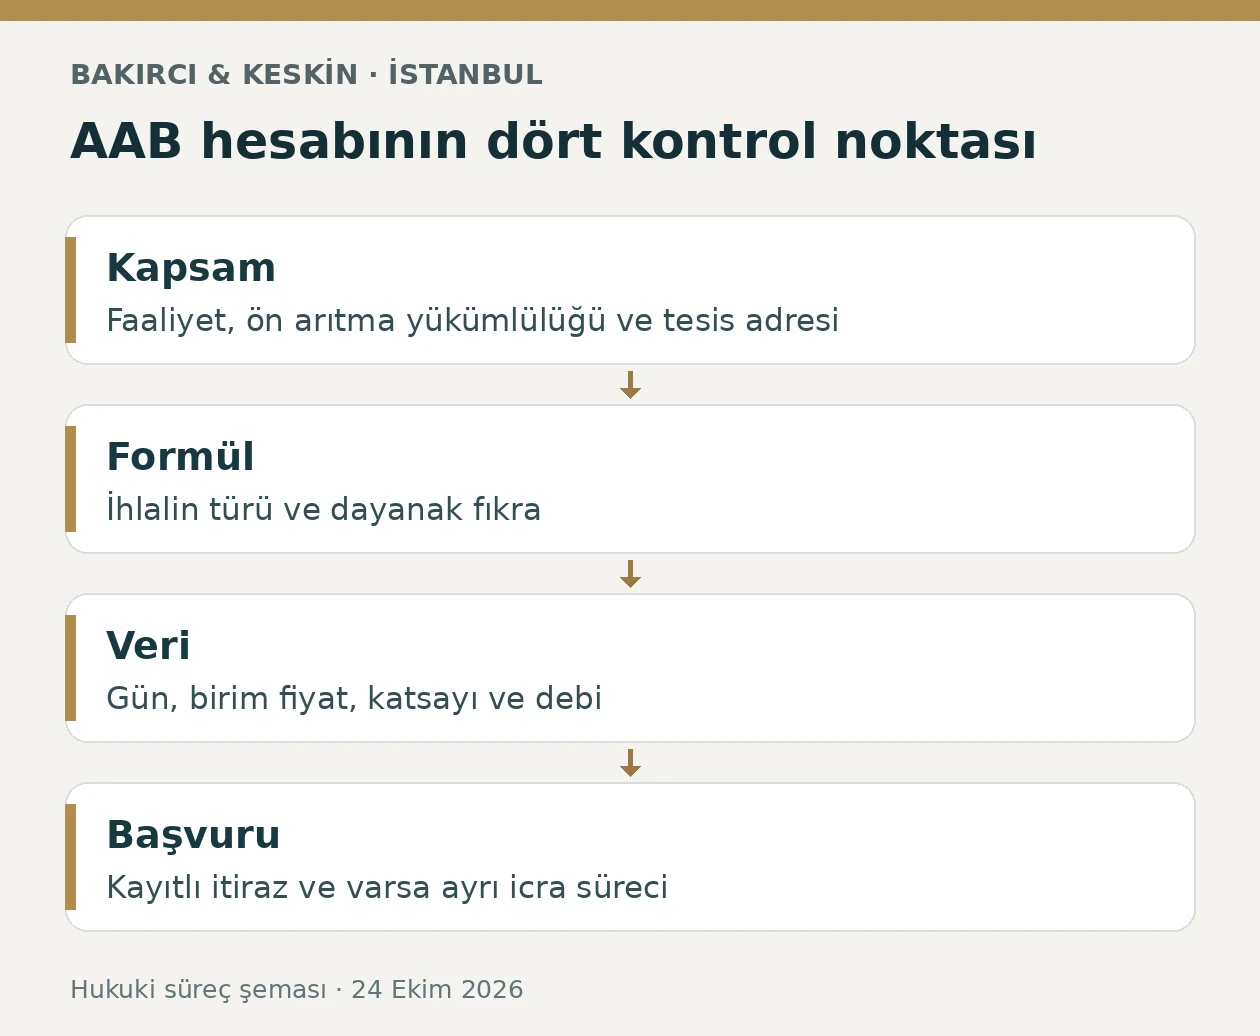
Dosyanın son kontrolünde dört eşleşme aranır: doğru işletme ve deşarj noktası, doğru hukuki fıkra ve formül, doğru teknik veri ve dönem, doğru başvuru yeri ve tarih. Bu eşleşmeler kurulmadan yalnız toplam tutarın yüksekliğine odaklanmak eksik inceleme olur. Şirket unvanı değişmişse eski ve yeni kayıtların aynı tesise ait olup olmadığı; tesis taşınmışsa tespit tarihinin hangi adrese ilişkin olduğu ayrıca gösterilir.
İşletme, orijinal denetim belgelerini ve ölçüm kayıtlarını saklamalı; sonradan hazırlanan teknik açıklamaları bu belgelerden ayırmalıdır. Belgeyi değiştirmek yerine hatanın bulunduğu satırı işaretleyip dayanağıyla açıklamak denetlenebilir bir itiraz sağlar. Teknik rapor ile dilekçede kullanılan birimler ve tarihler de aynı olmalıdır. İstanbul’da AAB tahakkuku, ödeme emri ve önlem bildirimlerinin birlikte değerlendirilmesi için İstanbul ofisi iletişim bilgileri üzerinden dosya incelemesi talep edilebilir.
Sık sorulan sorular
AAB ile normal atık su faturası aynı mıdır?
Hayır. AAB, İSKİ Deşarj Yönetmeliği m.3/g ve m.11 kapsamındaki özel arıtma bedelidir. Kullanılmış Suların Uzaklaştırılması Bedeli ise ayrı tanımlanır; KSUB sanayi birim fiyatı AAB formülünün girdilerinden biridir.
Her sanayi işletmesine AAB çıkar mı?
M.11/5 uyarınca hazır beton üretim tesisleri dışındaki, ön arıtma tesisi kurma yükümlülüğü bulunmayan işletmelere AAB tahakkuk ettirilmez. Faaliyet adı yerine işletmenin tabi olduğu somut teknik yükümlülük incelenir.
AAB hesabındaki B nedir?
M.3/j uyarınca B, KSUB sanayi birim fiyatının 0,15 ile çarpılmasıyla belirlenen tutardır. Tahakkuk dosyasında kullanılan dönem ve birim fiyat açıklanmalıdır.
İkinci formül ne zaman uygulanır?
M.11/3, ön arıtma tesisi bulunduğu halde atık suyun arıtılmadan doğrudan kanalizasyona verilmesini düzenler. M.13/9 ise geçmişte önlemsiz deşarj tespitinde ikinci formülü bir günlük T ile uygular.
Debimetre yoksa İSKİ debiyi nasıl hesaplar?
M.12/3-a uyarınca iki teknik eleman; literatür, makine grupları, fiili üretim bölümü, su tüketimi ve firma beyanlarını dikkate alarak ayrıntılı hesap yapar. Bu hesabın dayanakları itiraz dosyasında istenir.
Evsel su miktarı toplam debiden her zaman düşülür mü?
Hayır. M.12/3-b, evsel ve endüstriyel atık suların birlikte olması halinde toplam debiyi endüstriyel debi kabul eder. Ayrı hat iddiası tesisat ve fiili bağlantılarla gösterilmelidir.
AAB her durumda en çok otuz gün için mi hesaplanır?
Hayır. M.13/7-a’daki otuz günlük sınır, ön arıtma çıkışının sınırları sağlamadığı ve iki numune arasının otuz günü geçtiği özel hesap düzenine ilişkindir.
Önlem aldıktan sonra tahakkuk nasıl durdurulur?
M.11/6, önlemin İdareye bildirildiği veya alındığının İdarece tespit edildiği tarihi esas alır. Önlemin içeriği, tamamlanma belgeleri ve kayıtlı bildirim birlikte saklanır.
İSKİ’ye itiraz etmek icra takibine itiraz sayılır mı?
Hayır. Genel haciz yoluyla ilamsız takipte İİK m.62 uyarınca ödeme emrinin tebliğinden itibaren yedi gün içinde icra dairesine ayrıca itiraz edilir.
İstanbul dışındaki İSKİ sorumluluk alanında AAB uygulanır mı?
Yönetmelik m.13/4, İstanbul il sınırları dışındaki sorumluluk alanlarında AAB tahakkuku yapılmayacağını, gerekli işlemler için yetkili kurum ve altyapı yönetimine bildirim yapılacağını düzenler.
Resmî kaynaklar ve mevzuat
- 2560 sayılı İSKİ Kuruluş ve Görevleri Hakkında Kanun — Adalet Bakanlığı — m.19–20
- İSKİ Atık Suların Kanalizasyona Deşarj Yönetmeliği — resmî metin — m.3/g,j,k,l,m,bb,ff,öö; m.11; m.12/2–3,9; m.13/4–9; Tablo II
- 2872 sayılı Çevre Kanunu — Adalet Bakanlığı — m.11–12
- 2004 sayılı İcra ve İflas Kanunu — Adalet Bakanlığı — m.62,m.72
İstanbul ofisi ve görüşme
İstanbul ofisinde görüşme için Maslak, Polaris Plaza iletişim ve randevu bilgilerine ulaşabilirsiniz. Görüşme talebinde uyuşmazlığın konusunu ve varsa tebligat tarihini belirtin.
Sorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
