İstanbul AVM Ciro Kirası: İnternet Satışı, İade ve Mahsup
İstanbul’daki bir AVM mağazasının ciro kirası, şirketin bütün banka girişlerinin belirli bir oranla çarpılması değildir. Hangi satışların hangi mağazaya ve döneme ait sayıldığı, iadelerin nasıl düşüldüğü, asgari kiranın ciro kirasıyla nasıl karşılaştırıldığı ve önceki ödemelerin nasıl mahsup edildiği sözleşmeden belirlenir. Türk Borçlar Kanunu m.19 sözleşmenin gerçek ve ortak iradeye göre yorumlanmasını; m.313 ise kiracının kira bedelini ödeme borcunu düzenler. Yönetimin tek taraflı hesap cetveli, sözleşmede bulunmayan yeni bir kira formülünü kendiliğinden oluşturmaz.
Bu rehber; İstanbul’da mağazası bulunan perakendecinin internet satışları, mağazadan teslim, iade, indirim, asgari kira ve yıl sonu hesaplaşması nedeniyle karşılaştığı ciro kirası uyuşmazlığına odaklanır. Ortak alan gideri, aidat, kira tespiti ve mağazanın ruhsat sorunu farklı konulardır. Kira faturasında bu kalemlerin birlikte gösterilmesi, hepsine aynı hesap ve itiraz kuralının uygulanacağı anlamına gelmez.
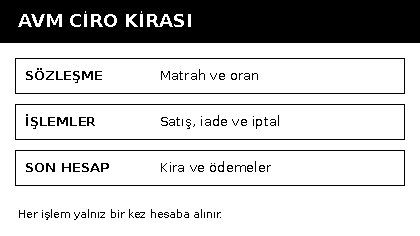
Önce kira modeli belirlenir: toplam mı, yüksek olan mı?
Ciroya bağlı kira kaydının incelemesi, sözleşmenin ücret maddesi ve eklerinden başlar. Sabit kiraya ayrıca ciro payı eklenmesi ile sabit asgari tutar ve ciro üzerinden çıkan tutardan yüksek olanının ödenmesi farklı modellerdir. İlk modelde iki bileşen toplanır; ikinci modelde aynı dönemin iki alternatif tutarı karşılaştırılır. Yönetim cetvelinde iki satır bulunması, sözleşmede karşılaştırma yapılacakken iki tutarın birlikte borçlandırılmasını haklı kılmaz.
Asgari bedelin avans olarak ödenip yıl sonunda kesin hesabın yapılması da ayrıca incelenir. Aylık karşılaştırma öngörülen sözleşmeyle yıllık toplam karşılaştırma öngörülen sözleşme aynı sonucu vermez. Dönem, oran, asgari tutar, ödeme tarihi ve kesin hesabın zamanı tek tabloda gösterilmelidir. Özellikle ek protokol varsa, başlangıç sözleşmesiyle hangi tarihten itibaren birlikte uygulandığı belirlenir.
TBK m.314 uyarınca, sözleşmede veya yerel âdette başka zaman belirlenmedikçe kira ve gerektiğinde yan giderler her ayın sonunda, en geç kira süresinin bitiminde ödenir. Sözleşmeyle belirlenen ciro bildirimi tarihi ile ödeme vadesi ayrı yazılmalıdır. Raporun gönderileceği gün, kendiliğinden bütün tartışmalı ek hesapların ödeme günü değildir.
Sözleşmedeki ciro tanımına hangi kayıtlar bağlanır?
Hesaba esas ciro, sözleşmenin kullandığı tanımla belirlenir. Brüt satış, net satış, vergi dâhil bedel, vergi hariç bedel ve tahsil edilmiş tutar birbirinin yerine kullanılamaz. İnceleme yapılırken yalnız muhasebe programının rapor başlığına bakılmaz; o raporu üreten filtreler, tarih alanları ve işlem türleri de görülür. Satış dışındaki banka hareketleri sırf mağazaya ait hesaba girdiği için satış gelirine dönüştürülemez.
Hangi verginin veya kesintinin matrahtan çıkarıldığı açıkça gösterilmelidir. KDV’nin her ciro sözleşmesinde mutlaka dâhil veya mutlaka hariç olduğu yönünde genel bir kira kuralı kurulamaz. Aynı şekilde banka komisyonu, pazaryeri hizmet bedeli veya kampanya katkısının otomatik olarak indirileceği de varsayılamaz. Vergisel kayıtla tarafların kira hesabında kabul ettiği ölçüt ayrı ayrı açıklanır; sözleşmenin emredici hükümlere uygunluğu korunur.
TBK m.19 bakımından tarafların ortak iradesini açıklayan teklif, imzalı ek, önceki hesaplaşma ve yazışmalar önemlidir. Ancak önceki bir ayda yapılan muhasebe hatasının tekrarlanmış olması, kanuna aykırı şartı geçerli hâle getirmez. Hesabın sözleşmesel dayanağı ile uzun süredir böyle uygulanmış olması farklı değerlendirme başlıklarıdır.
İstanbul mağazasının cirosu ile şirket toplamı nasıl ayrılır?
Aynı şirketin İstanbul’da birden fazla mağazası veya başka şehirlerde şubeleri varsa kira konusu mağaza ayrı tanımlanmalıdır. Şube kodu, satış noktası kodu, kasa, bağımsız bölüm numarası ve sözleşme tarafı birbiriyle eşleştirilir. Şirket merkezinin İstanbul’da bulunması, şirketin tüm satışlarının belirli bir İstanbul AVM’sinde yapılmış sayılmasını sağlamaz. Markanın bütün satışını tek mağazanın hesabına aktaran iddia için sözleşmedeki açık kapsam ve uygulanabilirlik ayrıca gösterilmelidir.
Mağazalar arasında ürün transferi, müşteriye yapılmış nihai satışla aynı işlem değildir. İade edilen ürünün başka şubeden teslim alınması da satışın hangi mağazaya ait sayılacağını tek başına çözmez. İstanbul’un iki yakasındaki şubeler arasında yapılan stok hareketlerinin, müşteriye satış ve tahsilat hareketlerinden ayrılması gerekir. Her hareketin işlem numarası korunarak, aynı ürünün farklı aşamalarda iki kez ciroya eklenmesi önlenir.
Bu ayrım yalnız adres yazmak için değildir. Kiralananın hangi faaliyete ve hangi satış akışına hizmet ettiğini belirleyen delil düzenidir. AVM yönetimine sunulacak rapor, sözleşmedeki mağazayı gösterecek yeterlilikte hazırlanmalı; ilgisiz diğer şubelerin tüm müşteri verileri gereksiz biçimde paylaşılmamalıdır.
İnternet satışı ve mağazadan teslim otomatik olarak ciroya girer mi?
İnternet üzerinden verilen siparişin İstanbul mağazasından teslim alınması, tek başına her sözleşmede o mağazanın ciro kirasına girdiği sonucunu doğurmaz. Siparişin alındığı kanal, satışın hukuki tarafı, faturayı düzenleyen işletme, sevkiyat noktası ve sözleşmenin çevrim içi satış tanımı birlikte değerlendirilir. Fiziksel teslimin mağazada gerçekleşmesiyle satışın kira matrahına hangi gerekçeyle bağlandığı ayrı açıklanmalıdır.
Mağazada hazırlanıp internet üzerinden ödenen satış, merkez depodan gönderilen satış ve yalnız teslim noktası hizmeti farklı akışlardır. Kira hesabında bunları ayırmak için sipariş numarası, işlem tarihi, satış kanalı ve mağaza katkısı kaydı gerekir. Aynı siparişin hem internet kanalında hem mağazanın kasa raporunda görünmesi, iki ayrı satış yapıldığını kanıtlamaz. Kira cetveli, işlem bazında mükerrerliği denetlenebilir olmalıdır.
Sonradan gönderilen bir genelgeyle internet satışlarının kapsamı genişletiliyorsa TBK m.343 ve genel işlem koşulları hükümleri ayrıca değerlendirilir. Kira bedelinin belirlenmesi alanına giren düzenlemelerle kiracıya yüklenen yeni bilgi verme ve raporlama yükümlülükleri ayrılır. Bir e-postanın gönderilmiş olması, her yeni hükmün taraflarca kararlaştırılmış sayılmasına yeterli değildir.
İade, iptal ve tahsilat düzeltmeleri hangi döneme yazılır?
İade hesabında ilk satış ile geri verme işlemi aynı işlem kimliğiyle ilişkilendirilir. Satışın gerçekleştiği ay ile iadenin yapıldığı ay farklıysa, sözleşmenin dönem düzeltme kuralı uygulanır. Yıl sonu kesin hesabında önceki yıl satışının sonraki yılda iade edilmesi ayrıca gösterilmelidir. Sadece toplam iade rakamı yazılması, aynı iadenin iki farklı dönemde düşülüp düşülmediğini denetlemeye yetmez.
Ödeme iptali, mal iadesi, fiyat indirimi ve tahsil edilemeyen alacak birbirinden farklıdır. Bir bankanın işlem bedelini geri çekmesi her durumda satışın tüm hukuki sonuçlarıyla ortadan kalktığını göstermez. Aynı şekilde peşin tahsilatın daha sonra faturalanması da iki ayrı kira matrahı oluşturmaz. Kira sözleşmesinin satış veya tahsilat esaslı olması, bu kayıtların hesaptaki yerini etkiler.
İade listesinde kişilerin kimlik bilgileri yerine denetime yeterli işlem ve belge numaraları tercih edilmelidir. Gerçek kişilerle ilgili veriler söz konusu olduğunda KVKK m.4’teki amaçla bağlantılılık, sınırlılık ve ölçülülük ilkeleri gözetilir. Ticari hesabı doğrulama ihtiyacı sınırsız kişisel veri aktarımı yetkisi vermez.
İndirim, hediye kartı ve kampanya katkısı nasıl değerlendirilir?
İndirimin mağaza tarafından mı, marka merkezi tarafından mı, yoksa üçüncü bir kampanya düzenleyicisi tarafından mı karşılandığı belirlenir. Müşteriye yapılan indirimin belgesiyle mağazaya daha sonra ödenen katkı aynı kayıt değildir. Hesaba girecek tutar, sözleşmedeki ciro tanımı ve gerçek işlem akışı üzerinden açıklanmalıdır. Sırf “kampanya” adı taşıdığı için her bedel matrahtan çıkarılamaz veya matraha eklenemez.
Hediye kartının satılması ve kartın ürün alımında kullanılması ayrı tarihlerde gerçekleşir. Sözleşmedeki matrah kuralı belirlenmeden ikisini de bağımsız satış olarak toplamak mükerrer hesap riski doğurur. Kullanılmamış bakiye, kısmi kullanım ve iade kaydı birbirine bağlanmalıdır. Kira raporu ürün satışını mı, kart tahsilatını mı esas aldığını açıkça göstermelidir.
Mağazaya verilen satış primi, tedarikçi desteği ve müşteriden alınan ürün bedeli de aynı hukuki kalem değildir. Hesap tablosunun her satırında sözleşme maddesi ile belge grubunun birlikte yazılması, anlaşmazlığı bir toplam rakam tartışmasından çıkarır. Açıklanmayan kalem için önce dayanak ve işlem dökümü istenir.
Asgari kira, ciro farkı ve önceki ödemeler nasıl kontrol edilir?
Karşılaştırmalı modelde önce aynı dönemin asgari kira tutarı ve sözleşmeye uygun ciro tutarı bulunur. Ciro tutarına kararlaştırılmış oran uygulanır; sonra sözleşmenin “yüksek olan” veya “ayrıca eklenecek tutar” düzeni işletilir. Bunun ardından o döneme ait yapılmış ödemeler düşülür. Hesap sırası değiştirilerek hem tam asgari bedel hem tam ciro bedeli istenmesi, sözleşme iki bedelin toplanmasını öngörmüyorsa doğru değildir.
Ödenen avans, kesinleşmiş kira, güvence ve ortak gider birbirine karıştırılmamalıdır. Bir tahsilatın hangi faturaya ve döneme sayıldığı belirlenir. “Bakiye borç” başlıklı tek satır, önceki ödemelerin doğru mahsup edildiğini göstermez. Dönem başı devri, borçlandırma, ödeme, düzeltme ve dönem sonu bakiyesi birbirini izleyen hareketler olarak sunulmalıdır.
Ciro farkı hesabı, yenilenen dönemde sabit kiranın artırılmasından farklıdır. TBK m.344 kapsamında kira bedelinin belirlenmesine ilişkin emredici sınırlar ayrıca incelenir; ciro hesabı adı kullanılması bu denetimi ortadan kaldırmaz. Konuya ilişkin İstanbul kira tespit davası rehberi, matrah düzeltmesiyle karıştırılmadan değerlendirilmelidir.
Ortak gider ve sözleşme cezası ciro kirasına eklenebilir mi?
TBK m.346, konut ve çatılı işyeri kiralarında kira bedeli ile yan giderler dışında başka ödeme yükümlülüğü getirilmesini sınırlar; kira bedelinin zamanında ödenmemesine bağlı ceza ve sonraki kiraları muaccel kılan kayıtlar için açık geçersizlik düzenler. Ciro üzerinden hesaplanan gerçek kira bileşeni ile “ciro denetim cezası” veya başka adla istenen ek tutar aynı kalem değildir. İsim değil, bedelin hukuki işlevi incelenir.
Ortak alan gideri ise AVM’nin gider belgeleri ve uygulanacak özel düzenlemeler üzerinden ayrıca denetlenir. Ciro kira oranının yüksek veya düşük olması, ortak giderin kendiliğinden geçerli ya da geçersiz olduğunu göstermez. Bu rehberde ortak gider formülü kurulmamaktadır; kira hesabındaki ayrıştırma yapılmaktadır. Aynı faturada bulunan kalemler, itiraz dilekçesinde ayrı gerekçelerle ele alınmalıdır.
AVM yönetimi hangi kayıtları isteyebilir?
Kiracının ciro bildirme ve denetime imkân sağlama yükümlülüğü, sözleşme ve uygulanacak hukukla belirlenir. Raporlama dönemi, istenecek belge türü, incelemeyi yapacak kişi, gizlilik ve kayıtların kullanımı açık olmalıdır. Mağazanın kira matrahını doğrulamak için gerekli kayıtla şirketin bütün ticari sırlarına sınırsız erişim farklıdır. Yönetimin denetim hakkının bulunması, talebin kapsamını açıklama gereğini kaldırmaz.
HMK m.219–220, dava sırasında tarafların elindeki belgelerin ibrazına ilişkin kuralları; m.222 ise ticari defterlerin delil değerini düzenler. Bu hükümler, karşı tarafın dava dışında bütün kayıtlara doğrudan el koyabileceği anlamına gelmez. Mahkemeye sunulacak dosyada hangi belgenin kimin elinde olduğu ve hangi uyuşmazlık noktasını ispatladığı belirtilmelidir.
Ticari defterler, kasa ve internet sipariş raporları birbirini doğrulayacak şekilde hazırlanır. HMK m.222 bakımından ticari dava ve defterlerin tutulmasına ilişkin koşullar ayrıca aranır; tek tarafın hazırladığı hesap dökümü her durumda kesin delil değildir. HMK m.190’daki genel ispat kuralı ve somut iddianın niteliği birlikte değerlendirilir.
Faturaya itiraz ile kira hesabının düzeltilmesi aynı mıdır?
TTK m.21/2, faturayı alan kişinin sekiz gün içinde içeriğe itiraz etmemesine ilişkin kabul karinesini düzenler. Bu süre ciro hesabı dosyasında önemlidir; fakat faturanın tek başına sözleşmede bulunmayan bütün borçları yaratacağı şeklinde yorumlanmamalıdır. Faturanın hangi sözleşmeye ve hangi döneme ilişkin olduğu ayrıca gösterilir. İtirazın süresi ve karşı tarafa ulaşması belgelenir.
İtiraz yazısı; fatura numarası, dönem, tartışmalı satış grubu, sözleşme maddesi ve talep edilen düzeltmeyi içermelidir. Tamamı reddedilmeyen hesapta kabul edilen tutar ile uyuşmazlık konusu fark ayrılır. Yeniden düzenleme veya iade isteniyorsa bunun dayanağı açıklanır. Zamanaşımı, temerrüt ve dava şartlarının tamamının yalnız faturaya verilen cevapla karşılandığı düşünülmemelidir.
İtiraz edildiği için bütün kira ödemelerinin durdurulması ayrıca temerrüt riski doğurur. Hesap ihtilafı, tartışmasız kira borcunun kendiliğinden ortadan kalkması değildir. Ödeme, saklı tutulan haklar ve dönem eşleştirmesi belgelerle yürütülmelidir. Daha önce yapılmış fazla ödeme için iade talebinin hukuki sebebi de ayrıca değerlendirilir.
İstanbul’daki başvuru dosyası ve görevli mahkeme
Kira ilişkisinden doğan ciro farkı, kira alacağı veya iade uyuşmazlığında HMK m.4/1-a uyarınca sulh hukuk mahkemesinin görevi esas alınır. Tarafların şirket olması, kira davasını sırf bu sebeple asliye ticaret mahkemesine dönüştürmez. Yetkili mahkeme ise görevden ayrı konudur; HMK m.6, 10 ve koşulları varsa m.17 kapsamında ayrıca belirlenir. İstanbul’daki mağazanın ilçesi tek başına her durumda kesin yetki oluşturmaz.
6325 sayılı Kanun m.18/B/1-a gereğince, ilamsız icra yoluyla tahliyeye ilişkin istisna dışındaki kira uyuşmazlıklarında dava öncesi arabuluculuk dava şartıdır. Başvuruda yalnız “AVM ile anlaşmazlık” değil; kira dönemi, talep türü ve tartışmalı hesap gösterilmelidir. Süreç için İstanbul kira arabuluculuğu rehberi kullanılabilir.
Dosyanın özeti, tek mağaza ve tek sözleşme kimliğiyle hazırlanır. Sözleşme, ekler, ciro raporu, iade listesi, faturalar, ödemeler ve itiraz yazıları aynı dönem sırasına yerleştirilir. Bu çalışma yapılmadan yalnız “AVM fazla para istiyor” açıklaması, hangi kalemin düzeltilmesi gerektiğini ortaya koymaz. Başvuru amacı, sözleşmeye ve kanuna uygun hesapla tartışmalı farkın belirlenmesidir.
Sık sorulan sorular
İstanbul’daki bütün AVM’lerde ciro kirası aynı yöntemle mi hesaplanır?
Hayır. Matrah, oran, dönem ve asgari kira ilişkisi ilgili sözleşmeyle belirlenir. Sabit kiraya ek pay modeliyle iki tutardan yüksek olanının ödenmesi modeli farklıdır. Kanunun emredici kira hükümleri her iki modelde ayrıca uygulanır.
Şirketin bütün satışları tek AVM mağazasının cirosu sayılır mı?
Şirket toplamı ile kiralanan mağazaya bağlanan satışlar aynı değildir. Sözleşmenin kapsamı, şube ve satış noktası kayıtları karşılaştırılır. İstanbul’da merkez adresi bulunması, tüm şirket satışını tek mağazaya bağlamaz.
İnternetten alınıp mağazadan teslim edilen ürün ciroya eklenir mi?
Sonuç, sözleşmedeki çevrim içi satış tanımı ve işlem akışından belirlenir. Teslim yeri, sipariş kanalı ve faturayı düzenleyen taraf birlikte incelenir. Aynı siparişin iki raporda görünmesi iki kez kira matrahına alınmasını haklı kılmaz.
KDV ciro kirasında her zaman düşülür mü?
Her sözleşmeye uygulanacak otomatik bir kira matrahı kuralı kurulamaz. Vergi dâhil veya hariç bedel konusunda sözleşmenin açık tanımı ve tarafların gerçek ortak iradesi incelenir. Vergisel işlemle kira hesabının ölçütü ayrılır.
Ürün iadesi önceki yılın kirasını nasıl etkiler?
İlk satış ve iade işlemi eşleştirilir; sözleşmenin dönem düzeltme ve kesin hesap hükmü uygulanır. Aynı iade iki kez düşülmez. Satış yılı ile iade yılı arasındaki fark hesap tablosunda açık gösterilir.
Asgari kira ödendiği hâlde ayrıca tam ciro kirası istenebilir mi?
Sözleşmedeki modele bakılır. “Yüksek olan tutar” düzeninde iki bedel birlikte toplanmaz; aynı dönemde ödenmiş tutarlar mahsup edilir. Sabit bedele ayrıca pay eklenen sözleşme ise farklı modeldir.
AVM’nin e-postası ciro tanımını tek başına değiştirir mi?
Bir bildirimin gönderilmesi tek başına karşılıklı sözleşme değişikliğini ispatlamaz. TBK m.19, genel işlem koşulları ve m.343’ün kapsamı birlikte değerlendirilir. Bedel düzeni ile yeni raporlama yükümlülükleri ayrıca ayrılır.
Ciro kira faturasında sekiz günlük itiraz süresi önemli mi?
TTK m.21/2’deki fatura içeriğine ilişkin kabul karinesi nedeniyle önemlidir. Bununla birlikte fatura, sözleşmedeki borcun dayanağının yerine geçmez. İtirazın içerik, tarih ve teslim kaydı korunmalıdır.
Şirket olan kiracı ticaret mahkemesine mi başvurur?
Kira ilişkisinden kaynaklanan uyuşmazlıkta HMK m.4/1-a’daki sulh hukuk mahkemesi görevi esas alınır. Tarafların şirket olması tek başına bu kuralı değiştirmez. Yetki ve dava şartı arabuluculuk ayrıca değerlendirilir.
Ciro hesabına itiraz etmek bütün kira ödemelerini durdurur mu?
Hayır. Tartışmalı farkla tartışmasız kira borcu ayrılmalıdır. İtiraz, bütün ödeme yükümlülüklerini kendiliğinden ortadan kaldırmaz. Ödeme dönemleri, saklı tutulan haklar ve temerrüt riski birlikte değerlendirilir.
Resmî kaynaklar
6098 sayılı TBK: m.19–25, 313–314, 343–344 ve 346. 6102 sayılı TTK: m.21/2. 6100 sayılı HMK: m.4, 6, 10, 17, 190, 219–222. Arabuluculuk Daire Başkanlığı: kira uyuşmazlıklarında dava şartı; 6325 m.18/B/1-a.
İstanbul AVM kira dosyasının hazırlanması
İlk değerlendirme için imzalı kira sözleşmesini, ek protokolleri, tartışmalı dönemin ciro ve iade raporlarını, fatura ve ödeme dökümünü birlikte hazırlayın. İşlem numarasıyla eşleşen kayıtlar, mükerrer hesap ve mahsup uyuşmazlığının belirlenmesini sağlar.
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulAVM kira uyuşmazlığınızla ilgili iletişim
İlk mesajda mağazanın ilçesini, uyuşmazlık dönemini ve tartışmalı hesap kalemini belirtin. Müşteri listesi, kimlik numarası ve banka bilgilerini ilk mesaja eklemeyin.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
