Limited Şirketin Anonim Şirkete Tür Değiştirmesi: Plan, Karar ve Tescil
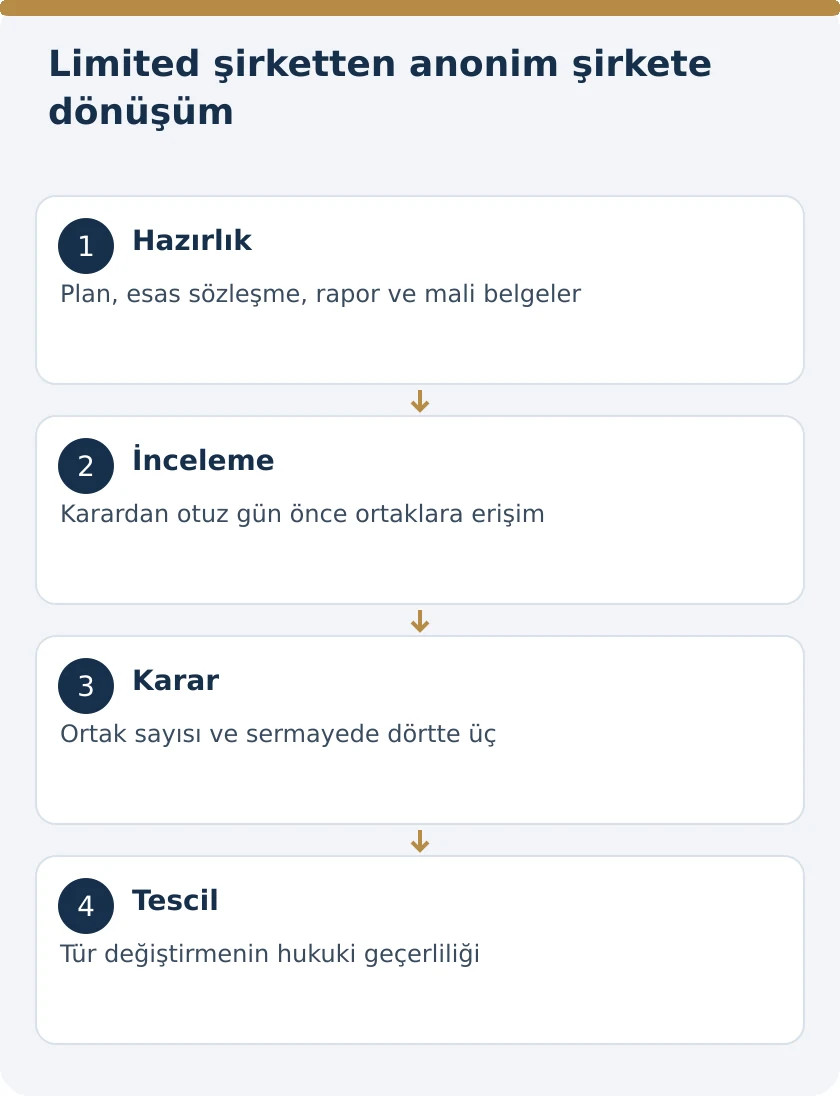
Limited şirket, TTK m.180–190 uyarınca anonim şirkete tür değiştirebilir; dönüşen şirket önceki şirketin devamıdır. İşlem için yazılı tür değiştirme planı, yeni türün esas sözleşmesi, gerekli rapor ve finansal belgeler, ortakların inceleme hakkı, özel karar çoğunluğu ve ticaret siciline tescil birlikte gerekir. Yalnız unvandaki limited ibaresini anonim olarak değiştirmek tür değiştirme işlemini tamamlamaz.
Limited şirkette karar, sermayenin en az dörtte üçünü temsil eden ortakların dörtte üçünün olumlu iradesiyle alınır. Ortak sayısı ile sermaye oranı iki ayrı ölçüttür. Tür değiştirmenin hukuki geçerlilik anı ise genel kurul tarihi değil tescildir. Bu rehber TTK m.180–190 üzerinden, limited şirketten anonim şirkete geçişin şirketler hukuku sürecini ve ortakların korunmasını açıklar.
Limited şirketin anonim şirkete dönüşmesine izin var mı?
TTK m.181/1-a, sermaye şirketinin başka türde sermaye şirketine dönüşmesine izin verir. Limited şirket ile anonim şirket bu düzen kapsamındadır. TTK m.180 ise yeni türe dönüşen şirketin eskisinin devamı olduğunu belirtir. Bu nedenle dönüşüm, bir şirketin bütün malvarlığını tamamen ilgisiz yeni bir şirkete tek tek satmasıyla aynı hukuki işlem değildir.
Devamlılık, hukuki şeklin değişmesine rağmen şirket ilişkisinin sürmesini sağlar. Ancak yeni türün kuruluş ve organ düzenine ilişkin uygulanacak koşullar yerine getirilmelidir. Şirketin devamı ilkesi, yeni esas sözleşmenin hazırlanmasına veya gerekli karar ve tescile ihtiyaç olmadığı anlamına gelmez. İşlemin hem devamlılık hem yeni türe uyum yönü birlikte ele alınmalıdır.
Eski belgelerdeki zorunlu işlem denetimi hükmü güncel mi?
TTK m.187, 6335 sayılı Kanun ile yürürlükten kaldırılmıştır. Bu nedenle eski bir tür değiştirme kontrol listesinin yalnız bu maddeye dayanarak ayrıca zorunlu işlem denetçisi raporu istemesi güncel kanun metnini yansıtmaz. Hazırlıkta kullanılan örnek belgenin tarihi ve dayandığı hükmün yürürlük durumu kontrol edilmelidir.
Bu tespit, şirketin tabi olduğu bütün finansal raporlama veya bağımsız denetim yükümlülüklerinin sona erdiği anlamına gelmez. Tür değiştirme için kaldırılmış özel hüküm ile şirketin büyüklüğü, niteliği ve tabi olduğu diğer mevzuat nedeniyle mevcut denetim düzeni farklı konulardır. TTK m.186’daki tür değiştirme raporu da yürürlüktedir; m.187’nin kaldırılması bu raporu kendiliğinden ortadan kaldırmaz.
Ticaret unvanı değişikliği tek başına yeterli değildir
TTK m.185, planın önceki ve sonraki unvanı, merkez bilgisini, yeni türe ilişkin ibareyi, yeni şirket sözleşmesini ve ortakların sonraki paylarını içermesini arar. Böylece unvan işlemin yalnız bir bölümüdür. Pay yapısı, yönetim organı, temsil ve esas sözleşme de yeni türe uygun kurulmalıdır.
Unvan değişikliği yazısı veya yeni kaşe hazırlanması, m.189’daki tescilden önce tür değiştirmenin geçerli olduğu anlamına gelmez. Sözleşme, banka ve resmi kayıt güncellemeleri tescil süreciyle uyumlu yürütülür. Belgelerde hangi tarihe kadar limited, hangi tarihten itibaren anonim şirket düzeninin kullanıldığı açık olmalıdır. İşlem takvimi iç ve dış yazışmalardaki sıfat karışıklığını önlemelidir.
Yeni anonim şirketin asgari sermayesi
TTK m.184 yeni türün kuruluş hükümlerinin uygulanmasını öngörür. Anonim şirket için esas sermaye alt sınırı, TTK m.332’deki yetkiye dayanılarak çıkarılan 7887 sayılı Cumhurbaşkanı Kararıyla 250.000 TL’ye yükseltilmiştir. Halka açık olmayan ve kayıtlı sermaye sistemini kabul eden anonim şirkette başlangıç sermayesi en az 500.000 TL’dir. Ticaret Bakanlığının açıklaması bu tutarları gösterir.
Mevcut limited şirketin sermayesiyle hedeflenen anonim şirketin sermaye sistemi birlikte incelenir. Sermayenin artırılması gerekiyorsa bunun kaynağı ve kararları dönüşüm dosyasıyla tutarlı hazırlanmalıdır. Asgari sermaye kuralları, yabancı ortak bulunması nedeniyle kendiliğinden değişmez. Şirkete özel izin veya daha yüksek sermaye şartı öngören düzenlemeler de ilgili faaliyet bakımından ayrıca korunur.
Tür değiştirmede hangi kuruluş hükümleri uygulanmaz?
TTK m.184/1, yeni türün kuruluş hükümlerini esas alırken sermaye şirketleri için bazı istisnalar tanır. Ortakların asgari sayısına, ayni sermaye konulmasına ve kurucuların şirket sözleşmesini imzalamasına ilişkin hükümler uygulanmaz. Bu istisnaların sebebi, devam eden şirketin tür değiştirmesinin tamamen yeni şirket kuruluşuyla aynı işlem olmamasıdır.
İstisna, sermaye ve finansal durumun hiç incelenmeyeceği anlamına gelmez. Ara bilanço, payların korunması, plan ve rapor hükümleri ayrıca uygulanır. Şirketin sahip olduğu bütün varlıkları sırf tür değişti diye yeni ayni sermaye gibi tek tek yeniden koyma yaklaşımıyla, hiçbir finansal belgeye ihtiyaç olmadığı yaklaşımı arasında kanunun kurduğu ayrım korunmalıdır.
Tür değiştirme planını kim hazırlar?
TTK m.185’e göre planı yönetim organı düzenler. Limited şirkette hazırlık görevi mevcut yönetim düzeni içinde yerine getirilir; genel kurulun onayına sunulacak metin yazılı olmalıdır. Planın yalnız dönüşüm kararı alınacaktır şeklinde tek cümleden oluşması kanundaki içeriği karşılamaz.
Plan; önceki ve sonraki unvan ile merkez ve tür ibaresini, anonim şirket esas sözleşmesini ve ortakların dönüşüm sonrasında sahip olacakları payların sayısını, cinsini ve tutarını yahut paylara ilişkin açıklamaları içerir. Yönetim organının hazırladığı dosyayla genel kurulun onayladığı sürüm aynı olmalıdır. Sonradan değişen metinler varsa hangi değişikliklerin onay kapsamına girdiği açıkça izlenir.
Plan ile tür değiştirme raporu arasındaki fark
TTK m.186’daki rapor, işlemin hukuki ve ekonomik açıklamasını yapar. Dönüşümün amacı ve sonuçları, yeni türe ilişkin kuruluş hükümlerinin yerine getirilmesi, esas sözleşme, pay değişim oranı ve ortaklar için doğan yükümlülükler gerekçeleriyle gösterilir. Plan ne yapılacağını belirlerken rapor bu düzenin neden ve sonuçlarını açıklar.
Raporun yalnız planı farklı başlıkla tekrar etmesi kanunun gerekçe işlevini karşılamaz. Ortakların önceki ve sonraki hakları, finansal veriler ve yeni organ düzeni anlaşılabilir biçimde açıklanmalıdır. Ek ödeme, kişisel edim veya kişisel sorumluluk tartışması varsa bunun bulunmadığı ya da hangi kapsamda bulunduğu açıkça belirlenir; bütün ortaklar için aynı sonuç varsayılmaz.
Küçük ve orta ölçekli şirketlerde rapordan vazgeçme
TTK m.186/3, küçük ve orta ölçekli şirketlerde tüm ortakların onaylaması halinde tür değiştirme raporunun düzenlenmesinden vazgeçilmesine izin verir. Bu istisna hem şirketin ilgili ölçekte olması hem bütün ortakların onayı koşuluna bağlıdır. Yalnız dönüşüm kararına yeterli çoğunluğun bulunması, rapordan vazgeçme için otomatik olarak yeterli sayılmaz.
Vazgeçme m.186’daki rapora ilişkindir. Yazılı plan, yeni esas sözleşme, gerekli mali belgeler ve tescil yükümlülüğü bu gerekçeyle ortadan kalkmaz. Ortakların inceleme hakkı da ayrı maddeyle düzenlenmiştir. İstisna belgesi hangi rapordan ve hangi kanuni koşulla vazgeçildiğini göstermelidir; bütün hazırlık işlemlerinden genel feragat gibi kullanılmamalıdır.
Ara bilanço ne zaman zorunludur?
TTK m.184/2 iki ayrı durum öngörür. Bilanço günüyle tür değiştirme raporunun düzenlendiği tarih arasında altı aydan fazla süre geçmişse ara bilanço çıkarılır. Ayrıca son bilançodan sonra şirket malvarlığında önemli değişiklikler meydana gelmişse, altı ay dolmamış olsa da ara bilanço gerekir. İki sebep alternatif niteliktedir.
Bu nedenle yalnız takvim hesabı yapılarak mali durum kontrolü tamamlanamaz. Son bilanço sonrasında gerçekleşen önemli varlık ve borç değişimleri ayrıca değerlendirilir. Tür değiştirme raporu için kullanılan finansal tablo tarihi dosyada açıkça yazılır. İşlemin hızlandırılmak istenmesi, kanuni ara bilanço sebebi mevcutken eski verilerle devam edilmesini haklı kılmaz.
Ara bilançoda fiziki envanter gerekir mi?
TTK m.184/3, ara bilanço için fiziki envanter çıkarılmasını zorunlu tutmaz. Bunun yanında son bilançodaki değerlemelerin hangi şekilde güncelleneceğini düzenler. Ticari defter hareketleri, amortisman, değer düzeltmeleri ve karşılıklar dikkate alınır; defterlerden anlaşılmayan fakat işletme için önemli değer değişiklikleri de göz ardı edilemez.
Fiziki envanter zorunluluğunun bulunmaması, ara bilançonun yalnız eski bilanço tarihinin değiştirilmesiyle hazırlanacağı anlamına gelmez. Varlık ve yükümlülükleri etkileyen önemli olguların tabloya yansıması gerekir. Ortakların paylarının ve yeni sermaye yapısının belirlenmesinde kullanılan finansal temel gerçek durumu göstermelidir. İnceleme dosyası bu güncellemelerin hangi kayıtla yapıldığını açıklamalıdır.
Ortaklar belgeleri kaç gün önce inceleyebilir?
TTK m.188, planı, raporu ve son üç yılın finansal tablolarını, varsa ara bilançoyu, genel kurul kararından otuz gün önce ortakların incelemesine sunma yükümlülüğü getirir. Şirket ortakları inceleme hakları konusunda uygun biçimde bilgilendirir. İsteyen ortağa belgelerin kopyaları bedelsiz verilir.
Bu süre yalnız toplantı davetiyesi gönderilmesiyle aynı işlem değildir. Belgelerin nerede ve hangi tarihte erişime açıldığı kayda alınmalıdır. Ortakların hazırlanan nihai metni inceleyebilmesi gerekir; onaydan sonra ilk kez rapor verilmesi ön inceleme hakkının yerini tutmaz. Bir belgenin kanuni istisna nedeniyle düzenlenmemesi halinde de diğer inceleme belgeleri ve hakkın kullanılma düzeni açık tutulur.
Genel kurul çağrısıyla otuz günlük inceleme süresi farklıdır
Limited şirketin genel kurul çağrısı TTK m.617’de düzenlenir. Kanuni genel çağrı süresi en az on beş gündür; şirket sözleşmesi bunu uzatabilir veya on güne kadar kısaltabilir. Ancak tür değiştirmedeki m.188’in otuz günlük inceleme düzeni farklı bir yükümlülüktür. Birine uyulması diğerinin otomatik yerine getirildiğini göstermez.
Limited şirket genel kurul çağrısı hazırlanırken gündem, plan, esas sözleşme ve incelemeye açılış tarihleri aynı takvimde gösterilir. Çağrısız toplantı veya yazılı karar gibi yöntemler gündeme geldiğinde de özel tür değiştirme hakları açıklamasız biçimde atlanmamalıdır. Kararın alınma yöntemiyle ortakların önceden bilgiye erişmesi ayrı sorunlardır.
Limited şirkette karar için iki ayrı dörtte üç koşulu
TTK m.189/1-c, limited şirketin tür değiştirme kararını sermayenin en az dörtte üçüne sahip olmaları şartıyla ortakların dörtte üçünün kararına bağlar. Dolayısıyla yalnız sermaye çoğunluğuna bakmak yeterli değildir. Ortak sayısı bakımından gerekli olumlu irade de bulunmalıdır.
Karar tutanağında toplantıya katılanlar, oy verenler, payları ve olumlu oyların her iki ölçüte göre sonucu açıkça gösterilir. Her ortağın payı farklı olsa bile ortak sayısı hesabı sermaye oranına indirgenemez. Esas sözleşme ve kanuni özel hükümler de birlikte incelenir. Çoğunluk şartı sağlanmadan hazırlanan planın mali veya ticari açıdan uygun bulunması, eksik kararı kendiliğinden geçerli hale getirmez.
Mevcut ortakların payları ve özel hakları korunur
TTK m.183, tür değiştirmede ortakların şirket payları ve haklarının korunmasını esas alır. Oydan yoksun paylar için eşit değerli veya oy hakkı taşıyan paylar, imtiyazlı paylar için aynı değerli pay yahut uygun tazminat, intifa senetleri için eşit değerli hak veya plan tarihindeki gerçek değer düzenlenmiştir.
Bu nedenle tür değiştirme, bazı ortakların ekonomik konumunu gerekçesiz azaltma yolu olarak kullanılamaz. Önceki payların yeni anonim şirket paylarına hangi oranla dönüştüğü ve özel hakların nasıl karşılandığı planda görünmelidir. Sadece toplam sermayenin aynı kalması her ortağın hakkının korunduğunu tek başına göstermez. Pay tablosu kişi bazında önceki ve sonraki durumu karşılaştırmalıdır.
Yeni yönetim ve temsil düzeni nasıl kurulur?
Anonim şirkette TTK m.359 uyarınca bir veya daha fazla kişiden oluşan yönetim kurulu bulunur. Limited şirketteki müdürlük kaydıyla anonim şirketin yönetim kurulu üyeliği ve temsil düzeni aynı görev olarak kabul edilmez. Yeni türün organları ve görevlendirmeler esas sözleşme ile ilgili kararlar üzerinden kurulmalıdır.
TTK m.370, esas sözleşmede aksi yoksa ve yönetim kurulu tek kişiden oluşmuyorsa çift imzalı temsil düzenini öngörür. Temsil devrinin kanuni koşulları da korunur. Tüzel kişinin yönetim kurulu üyeliği seçilmişse gerçek kişi temsilcinin belirlenmesi ve tescili ayrı yapılır. Banka ve sözleşme imza kayıtları yeni temsil düzeniyle eşleştirilmelidir.
Tür değiştirme hangi anda geçerli olur?
TTK m.189/2, yönetim organının tür değiştirmeyi ve yeni şirket sözleşmesini tescil ettirmesini düzenler. Tür değiştirme tescille hukuki geçerlilik kazanır; karar Türkiye Ticaret Sicili Gazetesinde ilan edilir. Genel kurulun onayı önemli aşamadır, fakat tescilin yerine geçmez.
Dosyada genel kurul, başvuru, tescil ve ilan tarihleri ayrı tutulur. Ortakların dava süreleri gibi sonraki işlemlerde ilan tarihi ayrıca önem taşır. Yeni unvanın belgelerde kullanımı, organ yetkileri ve kayıt güncellemeleri bu tarihlerle uyumlu olmalıdır. Sicile başvuru yapılmış olması ile işlemin tescil edilmiş olması aynı sonuç olarak açıklanmamalıdır.
Borçlar ve çalışanların hakları ne olur?
TTK m.180’deki devamlılık ilkesi nedeniyle dönüşüm şirketin geçmiş borçlarını kendiliğinden ortadan kaldırmaz. M.190, ortakların kişisel sorumlulukları için m.158’e, iş sözleşmelerinden doğan borçlar için m.178’e gönderme yapar. İlgili borç ve haklar bu özel bağlantılarla incelenmelidir.
Limited şirketin anonim şirkete dönüşmesi, her eski sorumluluğun tek cümleyle sona erdiği şeklinde sunulamaz. Borcun hukuki türü, dönemi ve kişinin hangi sıfatla sorumlu tutulduğu ayrı belirlenir. Çalışan kayıtları da yalnız yeni şirket unvanıyla değiştirilerek geçmiş hizmet süreleri ve doğmuş haklar yok sayılamaz. Kamu borçları ve özel düzenlemeye tabi yükümlülükler kendi kanuni esaslarına göre ayrıca değerlendirilir.
Payı korunmayan veya karara karşı çıkan ortak için yollar
TTK m.191, pay ve ortaklık hakları gereğince korunmamışsa uygun denkleştirme akçesinin belirlenmesine ilişkin özel dava düzenler. Kararın Türkiye Ticaret Sicili Gazetesinde ilanından itibaren iki aylık süre vardır. Bu dava kararın geçerliliğini kendiliğinden etkilemez. Denkleştirme akçesi istemi pay değerine ilişkin ayrı korumadır.
TTK m.192 ise m.134–190 ihlalinde, olumlu oy vermeyip bunu tutanağa geçirmiş ortaklar için iptal yolunu düzenler. İlan, kanundaki durumda tescil başlangıcı ve iki aylık süre ayrıca gözetilir. Eksikliklerin giderilmesi için mahkemece süre verilmesi düzeni de vardır. Denkleştirme, iptal ve m.193 kapsamındaki kusurlu zarar sorumluluğu tek talep türü olarak birleştirilmemelidir.
Tür değiştirme dosyasında aşama ve belge eşleşmesi
| Aşama | Temel belge veya koşul |
|---|---|
| Yeni türe uyum | Anonim şirket esas sözleşmesi, sermaye ve organlar |
| Plan | Unvan, merkez, sözleşme ve pay dönüşümü |
| Rapor ve mali temel | Gerekçe, finansal tablolar, gerektiğinde ara bilanço |
| İnceleme | Otuz gün önce erişim ve bedelsiz kopya |
| Genel kurul | Ortak sayısı ve sermayede dörtte üç koşulu |
| Geçerlilik | Tescil ve kararın ilanı |
Bu sıra, tür değiştirmenin hukuki dosyasını kurar. Harç, vergi, ruhsat ve malvarlığı kayıtlarındaki işlemler kendi düzenlemeleriyle ayrıca ele alınır. Örneğin dönüşüm sonrası araç tescilinde noter harcı ayrı bir sorudur. Şirketler hukuku bakımından geçerli tür değiştirme yapılması, bütün yan işlemlerin tek belgeyle tamamlandığı anlamına gelmez.
Sık sorulan sorular
Limited şirket anonim şirkete dönüşebilir mi?
Evet. TTK m.181 sermaye şirketinin başka türde sermaye şirketine dönüşmesine izin verir. Plan, yeni esas sözleşme, gerekli rapor ve mali belgeler, inceleme hakkı, karar ve tescil koşulları yerine getirilmelidir.
Tür değiştirmede eski şirket sona erip yeni şirket mi kurulur?
TTK m.180 yeni türe dönüştürülen şirketin eskisinin devamı olduğunu belirtir. Bu devamlılık, yeni türün uygulanacak kuruluş ve organ koşullarını kaldırmaz. İşlem yalnız varlıkların başka şirkete satılmasıyla aynı değildir.
Limited şirkette dönüşüm kararı için yüzde 75 sermaye yeterli mi?
Tek başına yeterli değildir. TTK m.189/1-c sermayenin en az dörtte üçünü temsil eden ortakların dörtte üçünün kararını arar. Ortak sayısı ve sermaye oranı ayrı ayrı karşılanmalıdır.
Tür değiştirme planıyla rapor aynı belge midir?
Hayır. Plan işlemin içeriğini ve yeni pay yapısını gösterir. TTK m.186’daki rapor amaç, sonuç, yeni sözleşme ve ortakların durumunu hukuki ve ekonomik gerekçeleriyle açıklar.
KOBİ niteliğindeki limited şirket rapor hazırlamayabilir mi?
TTK m.186/3 kapsamında küçük ve orta ölçekli şirket tüm ortakların onayıyla rapordan vazgeçebilir. Bu istisna planı, yeni esas sözleşmeyi veya tescili ortadan kaldırmaz; şartları ayrıca belgelenir.
Ara bilanço yalnız altı ay geçince mi gerekir?
Hayır. Altı aydan fazla süre geçmesi bir sebeptir. Son bilançodan sonra malvarlığında önemli değişiklik olması da TTK m.184/2 uyarınca ayrı ara bilanço sebebidir.
Ortaklara inceleme için kaç gün verilmelidir?
TTK m.188 ilgili belgelerin genel kurul kararından otuz gün önce incelemeye sunulmasını ister. Kopyalar isteyen ortağa bedelsiz verilir. Bu süre genel kurul çağrı süresinden ayrı yükümlülüktür.
Dönüşüm genel kurul kararıyla hemen geçerli olur mu?
Hayır. TTK m.189/2’ye göre tür değiştirme tescille hukuki geçerlilik kazanır. Karar ayrıca Türkiye Ticaret Sicili Gazetesinde ilan edilir. Başvuru ve tescil tarihleri aynı kabul edilmemelidir.
Anonim şirkete dönüşmek eski borçları ortadan kaldırır mı?
Hayır. Şirketin devamlılığı esastır. TTK m.190 kişisel sorumluluk ve iş sözleşmesi borçları için özel göndermeler yapar. Her borcun dönemi, türü ve kişinin sıfatı ayrıca incelenir.
Pay değeri korunmayan ortak hangi yola başvurabilir?
TTK m.191 koşullarıyla uygun denkleştirme akçesinin belirlenmesini isteyebilir. İlan tarihinden itibaren iki aylık süre vardır. İptal davası ise m.192’deki ayrı koşullara tabidir; iki yol aynı sonuç doğurmaz.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
