İstanbul’da İSTİB İthalat Tescili: Gümrük Beyannamesi ve Mal Dosyası
İstanbul’da borsaya tabi bir mal ithal eden işletme, İstanbul Ticaret Borsası tescil dosyasını gümrük giriş beyannamesi, proforma fatura ve İSTİB’in ithalat beyannamesini eşleştirerek hazırlar. Tescil yükümlülüğünün dayanağı 5174 sayılı Kanun’un 46. maddesidir. Malın İstanbul’dan Türkiye’ye girmesi tek başına İSTİB’in yetkisini belirlemez; ithalatçının merkezi, malın kotasyon durumu ve işlem miktarı birlikte incelenir. Gümrükte alınan tescil numarası, Borsanın vereceği tescil numarasının yerine geçmez.
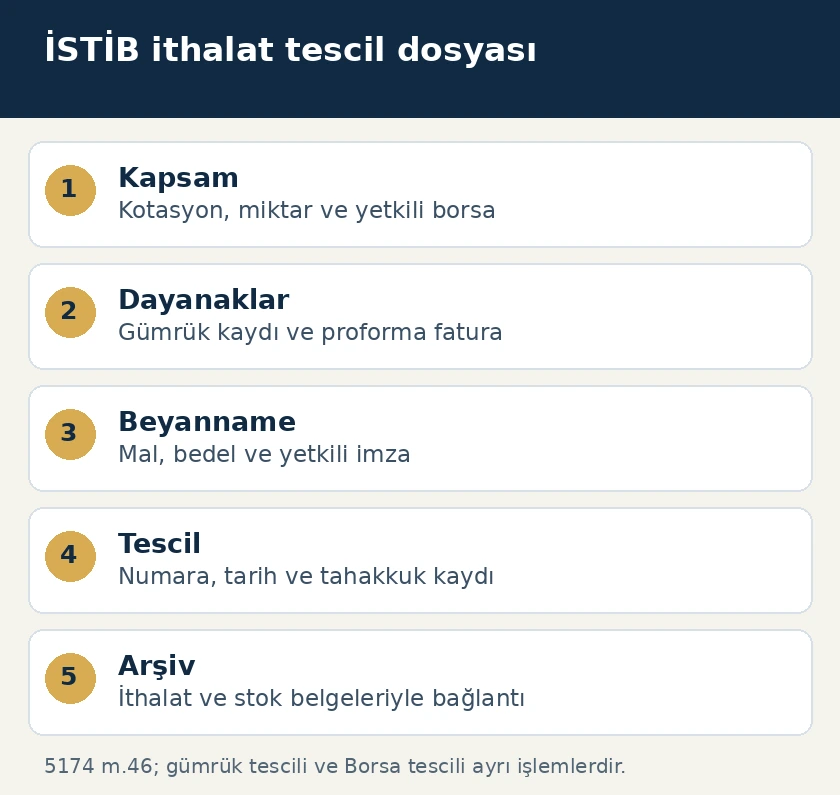
İthalat tescil dosyasında hangi işlem tamamlanır?
5174 sayılı Kanun m.28 ve m.46, ticaret borsalarının görevini ve borsaya tabi alım satımların tescilini düzenler. İSTİB’e sunulan dosya, belirli bir malın ithalat işlemini Borsanın kayıtlarına bağlar. İthalatçının unvanı, malın cinsi, miktarı, bedeli ve dayanak gümrük kaydı bu işlemde birlikte gösterilir. Borsa üyeliği ise işletmenin kurum nezdindeki kaydıdır; her bir ithalatın işlem tesciliyle aynı kayıt değildir.
Gümrük beyanı ve gümrük tescili 4458 sayılı Gümrük Kanunu m.59–61 çerçevesinde yürütülür. Borsaya beyanname verilmesi, gümrük rejiminin gereklerini tamamlamaz. Buna karşılık gümrük dosyasının kapanması da borsa tescil yükümlülüğünü kendiliğinden yerine getirmez. İşletmenin kontrol listesinde bu iki işlem için ayrı sonuç belgesi ve ayrı sorumlu bulunmalıdır.
İSTİB kotasyon listesi ithal mal bakımından nasıl okunur?
İlk kontrol, malın İSTİB kotasyon listesindeki karşılığını bulmaktır. Kanun m.45, hangi malların ve hangi en az miktarların borsaya tabi olduğunu belirleyen usulü düzenler. M.46’daki zorunluluk, bu miktarların üzerindeki alım satımlar içindir. Yalnız faturada “gıda” veya “hammadde” yazması yeterli bir sınıflandırma değildir. Gerçek ürün, listedeki madde adıyla eşleştirilmelidir.
| İSTİB listesinde bulunan madde | Listede gösterilen en az miktar | Dosyada yapılacak kontrol |
|---|---|---|
| Buğday | 600 kilogram | Faturadaki ürün ve gerçek işlem miktarı |
| Pirinç | 750 kilogram | Koli bilgisinin net ürün miktarıyla bağlantısı |
| Zeytinyağı | 200 kilogram | Ambalaj adedi ile ağırlık bilgisinin ayrılması |
Bu tablo yalnız belirtilen üç maddenin güncel yayımlanan liste karşılığıdır. Diğer yağlara, mamullere veya karışımlara otomatik olarak uygulanmaz. Aynı satın alma dosyasında farklı mallar varsa her satırın miktarı kendi madde tanımıyla karşılaştırılır. Listeye tabi mal değerlendirmesinin ulusal çerçevesi için 5174 m.45 kapsamındaki borsaya tabi mallar incelemesi kullanılabilir.
İstanbul’daki liman mı, şirket merkezi mi esas alınır?
Kanun m.46’nın tescil yükümlülüğünü düzenleyen bölümünün b/2 bendi, taraflardan birinin yurt dışında bulunduğu durumda işlemin diğer tarafça kendi merkezinin bulunduğu yer borsasına tescilini öngörür. Bu nedenle Ambarlı’da gümrük işlemi yapılması, başka il merkezli her işletmenin İSTİB’e başvuracağı anlamına gelmez. İstanbul merkezli ithalatçı bakımından kurum seçimi yapılırken de malın ilgili borsaya tabi olması koşulu korunur.
Merkez, depo ve gümrük müşavirinin adresi ayrı alanlardır. Beyannamede ithalatçı olarak görünen tüzel kişi ile dosyayı hazırlayan grup şirketinin birbirine karıştırılması yanlış taraf kaydı doğurur. İşlemi yürüten personel, şirketin ticaret sicili bilgilerini ve vergi numarasını dayanak belgelerle karşılaştırmalıdır. Sadece lojistik teslim adresini esas alan bir kurum seçimi yapılmamalıdır.
İSTİB’in ithalat başvurusu için yayımladığı belgeler
Borsanın kamu hizmet standardı sayfasından ulaşılan Tescil ve Kontrol Şubesi tablosu, ithalat tescili için gümrük giriş beyannamesinin aslı ve fotokopisini, proforma fatura fotokopisini, usulüne uygun İSTİB ithalat beyannamesini ve yetkili imzası ile kaşeyi sayar. Bu liste, genel yurt içi alım satım dosyasının aynen kullanılmaması gerektiğini gösterir. Başvuru, ithalata özgü belge setiyle kurulmalıdır.
Standart tabloda hizmet süresi de bulunur; bu süre eksik veya birbiriyle çelişen dosyaya koşulsuz sonuç vaadi olarak okunamaz. Başvurudaki gerçek ihtiyaç, belge adlarını sıralamaktan fazlasıdır. İthalatçı, mal ve tutar bilgilerinin her ekte aynı işlemi tanımlaması gerekir. Aslı ibraz edilen belgenin hangi kayda ait olduğu, teslim sırasında anlaşılır olmalıdır.
Gerekli Belgeler sayfasında alım satım, ithalat, ihracat ve canlı hayvan işlemleri için farklı formlar yayımlanır. İthalat dosyasında kurumun ithalat formu seçilir. Borsa, beyanname örneklerinin yapısının değiştirilmemesini ayrıca belirtir. İşletmenin kendi hazırladığı bir tablo, resmî formun yerine konulacaksa buna ilişkin kabul alınmadan standart belge terk edilmemelidir.
İthalat beyannamesinin alanları nasıl eşleştirilir?
İSTİB’in yayımladığı ithalat beyannamesi, ithalatçı unvanı, adresi ve vergi bilgileriyle başlar. Mal bölümünde giriş gümrüğü, gümrük giriş beyannamesinin numarası ve tarihi, menşe, ödeme şekli, cins, miktar, birim fiyat ve toplam tutar alanları vardır. Formun sonunda özel şartlar ve alıcının beyanı bulunur. Tescil numarası ile gümrük beyannamesi numarası ayrı alanlardır.
Dosyayı hazırlayan kişi önce dayanak belgeyi belirlemeli, sonra bilgiyi forma aktarmalıdır. Şirketin ticari markası, sicildeki unvanının yerine geçirilmez. Gümrükteki beyanname tarihi, sevk belgesinin veya banka ödemesinin tarihiyle değiştirilmez. Menşe alanına, sırf yükün hareket ettiği limana bakılarak ülke yazılmaz. Her bilgi, onu destekleyen ithalat kaydıyla birlikte kontrol edilir.
Formda miktar ve bedelin rakam ve yazıyla gösterilmesi istenir. İki gösterim aynı sonucu vermelidir. Bu kontrol yalnız yazım düzeltmesi değildir: farklı miktar, farklı toplam ve buna bağlı farklı tescil ücreti doğurur. Formun sonundaki beyanı imzalayan kişi, doldurulmuş bütün satırları ve ekleri birlikte görmelidir.
Birden çok mal kalemi ve farklı ölçü birimleri
İthalatta bir konteyner içinde birden fazla ürün bulunması, bütün ürünlerin tek madde adı altında gösterilmesini haklı kılmaz. Fatura, gümrük beyannamesi ve borsa formu arasında satır eşleştirmesi hazırlanmalıdır. Bu çalışma, hangi tutarın hangi mala ait olduğunu ve kotasyon değerlendirmesinde hangi miktarın kullanıldığını açıklar. Konteynerin toplam ağırlığı, her ürünün miktarı olarak tekrar yazılamaz.
Kilogram, ton, koli ve adet bilgilerinin birlikte kullanıldığı dosyalarda dönüştürme hesabı görünür tutulmalıdır. Ambalaj adedi, ürün ağırlığını tek başına açıklamaz. Hesap tablosu belgenin yerine geçmez; belge üzerindeki veriyi denetlenebilir hâle getirir. Aynı malın farklı parti veya kaliteyle gönderildiği işlemlerde de hangi satırın hangi teslimata bağlandığı korunmalıdır.
Proforma ile gerçekleşen ithalat arasında fark varsa
İSTİB’in hizmet standardında proforma fatura fotokopisinin istenmesi, hazırlık belgesindeki her rakamın gerçekleşen ithalatla mutlaka aynı olduğu anlamına gelmez. Proforma, kesin fatura ve gümrük kaydı karşılaştırılarak değişen bilgiler belirlenmelidir. Siparişteki miktarla fiilen gelen miktarın farklı olması, yanlış veya eksik ürün satırı, değişen birim fiyat ve sonradan düzenlenen ticari belge aynı başlık altında gizlenmemelidir. Her farkın hangi belgeyle açıklandığı gösterilir.
Bu karşılaştırma için belgelerin tarih ve numaralarını içeren kısa bir eşleştirme çizelgesi hazırlanabilir. Çizelgede önce eski bilgi, sonra gerçekleşen işlemdeki bilgi ve değişikliğin dayanağı yazılır. Böylece Borsaya sunulan toplamın yalnız ilk tekliften kopyalanmadığı anlaşılır. Çizelge yeni bir resmî belge zorunluluğu olarak ileri sürülmemektedir; dosyanın okunmasını sağlayan hazırlık çalışmasıdır. Kurumun istediği asıl belgeler ve standart beyanname ayrıca sunulur.
Bedelin sonradan değişmesi ile aynı bedelin başka para biriminde gösterilmesi de ayrılmalıdır. Birincisinde işlemin ekonomik tutarı, ikincisinde tutarın ifade biçimi incelenir. İthalatçı, farkı kapatmak için proformanın tarihini veya rakamlarını kendiliğinden değiştirmemelidir. Mevcut belge korunur; düzeltme veya yeni belge onu düzenleyen kaynaktan alınarak ilişkilendirilir. Başvurudaki açıklama, yetkili imzanın hangi gerçek ithalatı kapsadığını ortaya koymalıdır.
Kısmi sevkiyatlarda tek işlemi iki kez kaydetmemek
Tek ticari siparişin farklı tarihlerde gelen partileri, dosyada aynı siparişe bağlı olsa da ayrı gümrük kayıtları taşıyabilir. Tescil hazırlığında sipariş toplamı ile her gelen partinin miktarı ayrı sütunlarda izlenmelidir. Bir partinin gümrük beyannamesi kullanılarak bütün sipariş gerçekleşmiş gibi tutar yazılması, sonraki partinin kaydında mükerrer veya eksik miktar sorunu doğurur. Kontrol, teslim edilen malın hangi kayıtla dosyaya girdiğini göstermelidir.
Aynı şekilde aracı firmanın gönderdiği belge kopyasıyla ithalatçının doğrudan aldığı kopya iki ayrı ithalat sayılmaz. Belgeler yalnız dosya adına göre değil, gümrük numarası, fatura referansı, ithalatçı ve mal kalemiyle eşleştirilir. Daha önce Borsaya verilmiş başvuru varsa önceki tescil numarası yeni hazırlığa eklenir. Aynı işlemi yeniden sunma, eksik belgeyi tamamlama ve gerçekten yeni bir ithalatı bildirme birbirinden açıkça ayrılır.
Bu çalışma sonunda açık kalan miktar, kalan teslimat veya açıklanmayan bedel farkı görünür hâle gelir. Başvuru kabulüne ilişkin karar kurumundur; şirketin görevi önceki kayıtları gizlemeden işlem zincirini sunmaktır. Tescil tamamlandığında çizelgeye yeni numara ve tarih eklenmesi, muhasebe ile dış ticaret biriminin aynı sonucu kullanmasını sağlar. Sonraki satış hazırlığında da ithal giriş miktarı bu kayıtlarla doğrulanır.
Bedel, para birimi ve 2026 tescil ücreti
İSTİB’in 2026 hizmet tarifesinde tescil oranı yüzde 0,1, işlem tavanı 2.250 TL olarak gösterilir. Kurumun işlem açıklaması net, KDV hariç tutarı esas alır. Bu oran, Kanun m.46’daki azami binde iki sınırından farklıdır: kanuni tavan ile kurumun uyguladığı tarife aynı kavram değildir. İhracat için öngörülen ücretsiz tescil, ithalata uygulanamaz.
Dövizli faturada para birimi ve kullanılan hesap dayanağı dosyada açık kalmalıdır. İthalatçı, kaynak belgelerle uyumsuz bir TL tutarı üretmemelidir. Kur ve matrah uygulaması, somut belge üzerinden Tescil ve Kontrol birimiyle netleştirilir; burada bütün işlemler için tek bir kur tarihi belirlenmemektedir. Mal bedeli, gümrük vergisi, taşıma ve hizmet kalemleri belge üzerinde birbirine karıştırılmamalıdır.
Tescil bedeli ile ayrıca talep edilen belge veya imza onayı hizmetleri ayrı kalemlerdir. Tarifenin tavanını görmek, dosyanın bütün masraflarının kesinlikle aynı tutarla sınırlı olduğu sonucunu vermez. Tahakkuk belgesinde hangi hizmetin ücretlendirildiği ve tescilin hangi işlem bedeline dayandığı kontrol edilmelidir.
Süre hesabı ve gecikmiş ithalat dosyası
Kanun m.46, borsa yerindeki işlemlerin aynı gün; dışarıda alınıp satılmasına izin verilen maddelere ilişkin işlemlerin en geç otuz gün içinde tescilini düzenler. Geçerli neden olmadan süre geçirilirse tescil ücreti yüzde elli artırımlı tahsil edilir. Tescil süresi ve gecikme sonuçları ayrıca incelenmelidir.
İthalat dosyasında sözleşme, fatura, gümrük kaydı ve fiilî teslim tarihleri ayrı ayrı bulunur. Bu tarihlerden biri gerekçesiz biçimde seçilerek süre ileri taşınamaz. Geç dosya hazırlanırken gerçek işlem tarihleri korunur; gecikmenin sebebi ve bunu gösteren belgeler ayrıca sunulur. Geriye dönük form tarihi yazmak, geçerli neden açıklamasının yerini tutmaz.
İmza, temsil ve başvurunun tamamlanması
İSTİB’in tescil işlemleri açıklaması, yetkili imzasının ve imzayı atan kişinin işlem yapma yetkisinin kontrol edildiğini belirtir. Gümrük dosyasını takip eden kişinin Borsa işlemi için de yetkili olduğu varsayılmaz. Kanun m.47’de borsa ajanının başkasının adına ve hesabına vekil olarak işlem yaptığı düzenlenir. Başvurudaki temsil yetkisi, görevin niteliğine uygun olarak gösterilmelidir.
Beyannameyi muhasebe personelinin hazırlaması ile şirketi bağlayacak imzanın atılması farklı işlerdir. Tescil sırasında numara, tarih ve tahsilat kaydı alınır. İthalatçıya verilen nüsha, dayanak belge setiyle birlikte dosyalanır. Üyelik yükümlülüğünün ayrıca değerlendirilmesi gereken işletmeler için borsa üyeliği ve kayıt zorunluluğu rehberi kullanılabilir.
Tescilden sonra stok ve belge kayıtları
Tescil sonucunun şirket kayıtlarına işlenmesinde gümrük numarası, borsa numarası, fatura ve stok girişi birbirine bağlanmalıdır. Sonraki yurt içi satış dosyasının doğru kurulabilmesi için ithal girişin hangi miktara ilişkin olduğu açık kalır. Tescil makbuzunun yalnız ödeme klasörüne konulması, malın izini takip etmek için yeterli değildir.
6102 sayılı Türk Ticaret Kanunu m.64 ve m.82, ticari işlemlerin anlaşılır kayıtlarla izlenmesini ve dayanak belgelerin saklanmasını düzenler. Bu kapsamda ithalat dosyası, okunabilir ve bulunabilir şekilde korunmalıdır. Sonradan miktar veya bedel hatası fark edilirse ilk kayıt gizlenmeden Borsaya yazılı açıklama sunulur. Gümrükteki düzeltme, Borsa kaydının da kendiliğinden değiştiği kabul edilerek dosya kapatılmaz.
İstanbul’da hangi birime gidilir?
İSTİB’in güncel iletişim sayfasında merkez Bahçekapı/Fatih’te; hizmet birimleri Tuzla, Mega Center/Bayrampaşa ve Kadıköy’de gösterilir. İthalat dosyasının hangi birimden kabul edileceği ve asıl belge ibrazının nasıl yapılacağı, başvuru öncesinde Tescil ve Kontrol Şubesinden teyit edilmelidir. Merkez adresi Hobyar Mahallesi, Zahire Borsası Sokak No:3’tür.
Hazırlığın son kontrolü somuttur: doğru ithalatçı, doğru madde, tutarlı miktar, aynı işleme ait gümrük kaydı, eksiksiz form ve yetkili imza. Bu kontroller tamamlandığında kurum başvurusu incelenebilir bir dosyaya dönüşür. Başvurunun sonucunda verilen tescil kaydı da şirketin ithalat ve stok belgeleriyle birlikte saklanır. Teslim edilen nüshanın okunaklı olması ve bütün eklerin başvuruyla ilişkilendirilmesi ayrıca kontrol edilir.
Sık sorulan sorular
Ambarlı’dan giren her ithalat İSTİB’e mi tescil edilir?
Hayır. Kanun m.46, taraflardan birinin yurt dışında bulunması hâlinde diğer tarafın merkezinin bulunduğu yer borsasını esas alan hüküm içerir. Gümrük giriş yeri tek başına yetkili borsayı belirlemez. İthalatçı tüzel kişi, merkez kaydı ve malın ilgili borsaya tabi olması birlikte kontrol edilir. Lojistik firmanın İstanbul adresi, ithalatçının merkezi yerine kullanılmaz.
Gümrük giriş beyannamesi Borsa beyannamesinin yerine geçer mi?
İki belge farklı kurum işlemlerine aittir. Gümrük giriş beyannamesi İSTİB ithalat dosyasının dayanaklarından biridir; kurumun ithalat beyannamesi ayrıca düzenlenir. Borsa formundaki gümrük numarası alanı, bu bağlantıyı kurar. Gümrük işleminin tamamlanmış olması, Borsada tescilin de gerçekleştiğini göstermez. İşletme iki kurumun sonuç kayıtlarını ayrı ayrı izlemelidir.
İthalat için normal alım satım formu kullanılmalı mı?
İSTİB ayrı ithalat beyannamesi yayımlar. Dosya hazırlanırken Gerekli Belgeler sayfasındaki bu form kullanılmalıdır. İthalat formu gümrük giriş yeri, beyanname numarası ve tarihi gibi alanları içerir. Kurumun yayımladığı yapıyı değiştirerek hazırlanmış şirket tablosu, kabulü doğrulanmadan onun yerine konulmamalıdır. Ek tablo gerekiyorsa standart beyannameyle bağlantısı açık tutulur.
Bir konteynerdeki bütün mallar tek miktarla yazılabilir mi?
Farklı mallar aynı konteynerde bulunduğu için tek ürün hâline gelmez. Her malın cinsi, ilgili miktarı ve bedeli dayanak belgelerle eşleştirilmelidir. Kotasyon değerlendirmesi de doğru madde tanımı üzerinden yapılır. Ambalaj ağırlığı, net ürün miktarı ve konteyner toplamı birbirine karıştırılmamalıdır. Ayrıntı tablosu, formdaki toplamların nasıl oluştuğunu göstermelidir.
Ürün miktarı listede yazan en az miktara eşitse ne yapılır?
Kanun m.46 zorunluluğu en az miktarların üzerindeki alım satımlar için düzenler. Önce ürünün doğru liste satırı ve gerçek işlem miktarı belirlenir. Yanlış birimle yapılan karşılaştırmadan sonuç çıkarılmaz. İthalatın parçalara ayrılmış belgeleri varsa hangi belgelerin aynı işlemi gösterdiği açıklanmalıdır. Buradaki değerlendirme, yalnız bir koli etiketindeki sayıya dayanmaz.
İhracat tescilinin ücretsiz olması ithalatı da kapsar mı?
Kanun m.46’daki ücretsiz tescil hükmü ihracata ilişkindir. İthalat dosyasına aynı istisna uygulanmaz. İSTİB’in 2026 tarifesinde tescil ücreti yüzde 0,1 ve tavan 2.250 TL olarak yayımlanmıştır. Somut tahakkukta işlem bedeli ve ayrıca talep edilen hizmetler kontrol edilmelidir. İthalat ve sonraki ihracat belgeleri aynı işlemmiş gibi birleştirilmemelidir.
Beyannamedeki dövizli bedel hangi tarihin kuruyla çevrilir?
Dosyadaki para birimi ve hesap dayanağı açık tutulmalı, uygulanacak matrah ve kur somut ithalat belgeleri üzerinden Tescil ve Kontrol birimiyle belirlenmelidir. Yayımlanan formun genel tutar alanı, bütün işlemler için tek bir kur tarihi kuralı koymaz. İthalatçı, belgesiz bir TL karşılığı yazmamalı; açıklama ve hesap kaydını başvuru dosyasında saklamalıdır.
Gümrük müşaviri ayrıca yetki olmadan Borsa formunu imzalayabilir mi?
Gümrük işlemi için verilen görev ile Borsa işlemindeki temsil ayrı değerlendirilir. İSTİB, beyannamedeki imzayı ve işlem yapma yetkisini kontrol eder. Kanun m.47’de borsa ajanının vekil sıfatıyla yaptığı işlem tanımlanır. Başvuruyu takip eden kişinin hangi sıfatla hareket ettiği gösterilmelidir. Belgeleri teslim eden kişinin şirketi bağlayıcı beyan vermeye yetkili olduğu kendiliğinden kabul edilmez.
Gümrük beyannamesi düzeltildiğinde İSTİB kaydı otomatik değişir mi?
İki kurumun kayıtları ayrı izlenmelidir. Gümrükteki düzeltmenin hangi mal, miktar veya tutarı etkilediği belirlenir ve Borsa kaydına etkisi yazılı olarak bildirilir. İlk kayıt ile düzeltme belgesinin bağlantısı korunur. Güncel gümrük çıktısının şirket klasörüne konulması, İSTİB tescilinin de değiştirilmiş olduğunu göstermez. Sonuç kaydı ayrıca alınmalıdır.
Tescil makbuzunu saklamak bütün dosya için yeterli midir?
Makbuz ödeme kaydını gösterir; işlemin mal, miktar, taraf ve gümrük dayanaklarını tek başına açıklamaz. İthalat beyannamesi, tescil nüshası, fatura ve ilgili gümrük belgeleri birlikte saklanmalıdır. TTK m.64 ve m.82 kapsamında ticari kayıtların anlaşılır ve dayanaklarıyla izlenebilir olması gerekir. Sonraki stok veya satış kontrolünde aynı dosyanın bulunabilmesi sağlanmalıdır.
Resmî kaynaklar
- 5174 sayılı Kanun
- 4458 sayılı Gümrük Kanunu
- 6102 sayılı Türk Ticaret Kanunu
- İSTİB tescil işlemleri
- İSTİB gerekli belgeler
- İSTİB ithalat beyannamesi
- İSTİB kotasyon listesi
- İSTİB kamu hizmet standardı
- İSTİB tescil hizmet standardı tablosu
- İSTİB 2026 hizmet tarifesi
- İSTİB güncel hizmet birimleri
İstanbul ofisi
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
