İstanbul İSO İthal/Yerli Girdi Oranı Raporu: Yerel Muhteva Başvuru Dosyası
Kısa ve net cevap: İstanbul Sanayi Odasının İthal/Yerli Girdi Oranı Raporu, Türk Eximbank kredisi ve özel anlaşmalar kapsamında ihraç edilen ürünün imalatındaki girdi bileşimini tespit eden ekspertiz raporudur. Başvuru; imzalı dilekçe, Yerel Muhteva Belirleme Formu, imalatçı ile ihracatçı arasındaki sözleşme veya protokol ve ana hammadde alış faturalarıyla hazırlanır. Dosyanın merkezi, ihracatçı şirketin toplam cirosu değil, rapor istenen belirli mamulün üretimidir. İSO’nun teknik tespiti ile bankanın kredi tahsisi farklı işlemlerdir.
| Raporun konusu | Belirli ihraç mamulünün ithal ve yerli girdileri. |
|---|---|
| Başvuru dosyası | Dilekçe, Yerel Muhteva Belirleme Formu, imalatçı-ihracatçı sözleşmesi ve örnek ana hammadde faturaları. |
| Hukuki dayanak | 5174 sayılı Kanun m.12/d ve m.26/d; kayıt ve saklama için TTK m.64, 65 ve 82. |
| Sınırı | Kredi tahsisi, menşe tespiti ve Yerli Malı Belgesiyle aynı işlem değildir. |
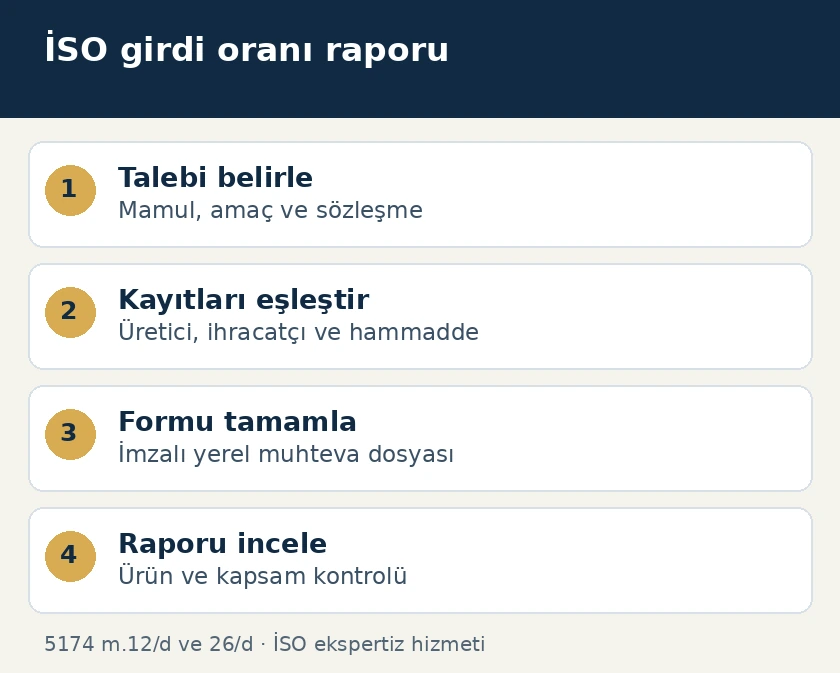
İstanbul’da üretim yapan şirketle ihracatı gerçekleştiren şirket farklı olduğunda, üretim verisinin ihracat dosyasına hangi sözleşmeyle bağlandığı açıkça gösterilmelidir. Ürünün adı, üretici, üretim kaydı ve tedarik faturası birbirini doğrulamalıdır. Yalnız satış faturasında “yerli ürün” yazılması, ithal ve yerli girdilerin oranını hesaplayan dosyanın yerine geçmez. Bu rehber, İSO’ya sunulacak bu özel ekspertiz dosyasının hukuki dayanağını ve belge düzenini açıklar.
İSO’nun rapor düzenleme yetkisi hangi kanuna dayanır?
5174 sayılı Kanun m.12/d, odaların m.26’daki belgeleri düzenlemesini ve onaylamasını görev olarak belirler. Kanunun 26/d bendi bilirkişi ve eksper raporlarını ayrıca sayar. İSO’nun Muhtelif Ekspertiz Raporları hizmetinde tanımlanan ithal/yerli girdi tespiti bu belge türü kapsamında incelenir. Başvuruda genel bir üyelik yazısı istemek yerine raporun tam adı ve kullanım amacı belirtilir.
Kanunun verdiği belge düzenleme görevi, finansman kuruluşunun bütün değerlendirme yetkilerini Odaya devretmez. Rapor belirli üretim verilerinin teknik incelemesini içerir; teminat, kredi limiti, ödeme planı ve kredi sözleşmesinin koşulları kendi dosyasında ele alınır. Oda onayı bulunan bir raporun her banka programında aynı sonucu doğuracağı ileri sürülemez. Kurumsal yetkinin genel çerçevesi, ticaret ve sanayi odasının belge düzenleme görevleri yazısında açıklanmıştır.
İstanbul’daki başvuru dosyasında hangi dört belge bulunur?
İSO’nun yayımladığı hizmet listesi dört temel belge sayar. Liste, imalatçı ve ihracatçının ticari bağlantısıyla mamulün hammadde bileşimini birlikte incelemeye elverişli bir dosya kurulmasını sağlar. Aşağıdaki karşılaştırma belgelerin işlevini gösterir; kurumun resmî formuna eklenmiş yeni bir zorunluluk listesi değildir.
| İSO’nun istediği belge | Dosyada açıklığa kavuşturduğu konu |
|---|---|
| Firma kaşeli ve imzalı müracaat dilekçesi | Başvuran şirket, rapor talebi ve kullanım amacı |
| Firma kaşeli ve imzalı Yerel Muhteva Belirleme Formu | İncelenecek mamulün ithal ve yerli girdi bilgileri |
| İmalatçı ile ihracatçı arasındaki sözleşme veya protokol fotokopisi | Üretim ve ihracat dosyasının taraflar arasındaki bağlantısı |
| Ana hammaddelerin alışına ilişkin örnek fatura fotokopileri | Mamulde kullanılan temel girdilerin temin kayıtları |
Bu belgeler aynı ürün ve işlemle ilişkilendirilmelidir. Dilekçede bir model, formda başka ürün ailesi ve sözleşmede farklı sipariş yer alması hâlinde dosyanın kapsamı belirsizleşir. Belge isimlerini doğru sıralamak tek başına yeterli değildir. Başvuruyu inceleyen kişinin hangi mamule ilişkin hangi girdiyi değerlendireceği, belgelerin içeriğinden anlaşılmalıdır.
Dilekçede raporun amacı nasıl somutlaştırılır?
Dilekçede İthal/Yerli Girdi Oranı Raporu talep edildiği açıkça yazılır. Şirket unvanı, iletişim bilgileri ve ilgili ürünün tanımı dosyanın diğer belgeleriyle uyumlu tutulur. Raporun kullanılacağı kredi veya özel anlaşmanın adı ile talep yazısının bilgileri açıklanır. Buradaki amaç, bankaya verilecek bir raporun farklı bir kamu ihalesi belgesi gibi hazırlanmasını önlemektir.
Üretici ve ihracatçı ayrı tüzel kişilerse her ikisinin sıfatı belirtilir. Aynı gruba bağlı iki şirketin bulunması, bunları tek tüzel kişi yapmaz. İmalatı gerçekleştiren şirketin kayıtlarını ihracatçının kendi üretimi gibi göstermek doğru değildir. Talep birden fazla mamulü içeriyorsa ürünler ayrı satırlarda tanımlanır; birbirinden farklı bileşimleri tek genel ürün adı altında birleştirmek teknik incelemeyi zayıflatır.
Yerel Muhteva Belirleme Formu hangi dosyayla doldurulur?
Formdaki beyan, ürünün gerçek üretim kayıtlarına dayanmalıdır. Teknik ekip kullanılan malzemeyi, muhasebe ekibi alış belgelerini, dış ticaret ekibi ise ihracat sözleşmesini aynı ürün üzerinden eşleştirir. Bir bölümün hazırladığı oran başka bölümün elindeki farklı modele ait faturayla desteklenmez. İmzalanan formun hangi üretim bilgisine dayandığı, şirket içindeki kaynak dosyadan izlenebilmelidir.
İSO’nun güncel hizmet açıklaması formu belge listesinde saymaktadır. Bu açıklama üzerinden bütün kredi programlarına uygulanacak tek bir yüzde eşiği, maliyet kalemi veya kur tarihi üretilemez. Kullanılacak hesap kapsamı, rapor talebinin amacı ve Odanın ilgili formuyla belirlenir. Kamu ihalesindeki yerli katkı hesabından alınan bir katsayı, farklı amaçlı bu rapora kendiliğinden aktarılmaz. Hazırlıkta önce neyin hesaplanacağı belirlenir, sonra buna uygun kayıtlar toplanır.
İmalatçı ve ihracatçı arasındaki protokol neden önemlidir?
İSO, taraflar arasındaki sözleşme veya protokolün fotokopisini istemektedir. Bu kayıt, yalnız iki şirketin birlikte çalıştığını değil, incelemeye konu malın hangi ticari ilişki içinde üretildiğini göstermelidir. Ürün tanımı, sipariş bağlantısı ve tarafların üretim ile teslim rollerinin açık olması dosyanın anlaşılmasını sağlar. Üretim bilgisinin kimden alınacağı ve gerekli faturaları kimin sağlayacağı da şirketler arasında önceden belirlenmelidir.
Türk Borçlar Kanunu m.19, sözleşmenin içeriği yorumlanırken tarafların gerçek ve ortak iradesinin esas alınacağını düzenler. Metnin başlığının “protokol” olması, içindeki üretim ve belge sunma yükümlülüklerini önemsiz hâle getirmez. Başvuruya verilen nüsha ile tarafların fiilen uyguladığı sipariş farklıysa bu fark giderilir. Sonradan değişen ürün listesini eski protokolün kapsamındaymış gibi sunmak yerine değişikliği gösteren kayıt dosyaya bağlanır.
Ana hammadde faturaları nasıl eşleştirilir?
İSO’nun istediği örnek faturalar, mamulün bünyesine giren ana hammaddelerin satın alınmasına ilişkindir. Şirketin herhangi bir alış faturası bu işlevi yerine getirmez. Fatura tarihi, numarası, satıcı, mal tanımı ve ilgili satır belirlenir. Ticari adla üretimde kullanılan teknik kod farklıysa aradaki bağlantı açıklanır. Belgenin üzerine gerçeği değiştiren yeni tanımlar yazılmaz; gerekli açıklama ayrı eşleştirme kaydında yapılır.
Faturanın tüm tutarıyla tek mamul arasında otomatik ilişki kurulmaz. Aynı belge birden fazla malzeme veya farklı üretimlerde kullanılacak miktarlar içerebilir. İlgili satır ve üretim bağlantısı ayrılır. Bir alışın kilogram, üretimin adet veya metre üzerinden kaydedilmesi hâlinde birim farkı açıklanır. Miktarların birbirine çevrilmesinde kullanılan teknik dayanak korunur. Amaç, toplamların görünüşte eşitliğini sağlamak değil, gerçekte kullanılan girdiyi belgeyle ilişkilendirmektir.
Yurt içindeki bir satıcıdan alış yapılması, girdinin üretim kökenini tek başına açıklamaz. Bu nedenle satıcının adresi ile girdinin üretim veya ithalat bilgisi ayrı değerlendirilir. Dosyada bilinen bilgiler kaynağıyla gösterilir; belirsiz bir girdiye yalnız faturanın Türkçe düzenlenmesine dayanılarak yerli niteliği verilmez.
Üretim kayıtları ile alış kayıtları neden birlikte incelenir?
Türk Ticaret Kanunu m.64/1, ticari defterlerin işletmenin işlemlerini ve faaliyetlerinin gelişimini uzman incelemesine elverişli biçimde göstermesini ister. İthal/yerli girdi dosyasında bu düzenin karşılığı, satın alınan malzemenin hangi üretimde kullanıldığının takip edilebilmesidir. Depoya alınmış bütün malzeme, rapor istenen ürünün tamamında tüketilmiş sayılamaz. Dönem başı stok, yeni alım ve üretime çıkış kayıtları karıştırılmamalıdır.
İhracat satış bedeli, ana hammadde alış tutarı ve üretim maliyeti aynı büyüklük değildir. Satış bedeli içinde farklı ticari unsurlar bulunur. Bu nedenle formun hesap düzeni belirlenmeden satış hasılatından bir tutar çıkarıp elde edilen sonucu yerli girdi oranı olarak adlandırmak güvenilir değildir. Hangi ürün ve miktarın değerlendirildiği sabitlenir; belgeler o kapsam içinde karşılaştırılır. Ticari toplamlar teknik üretim ilişkisinin yerine kullanılmaz.
Fason işlem ve ortak malzeme kullanımı nasıl açıklanır?
Fason üretim dosyasında hammaddenin kime ait olduğu, kimin satın aldığı ve hangi işletmede işlendiği ayrı bilgiler olarak gösterilir. Malzeme sahibinin alış faturasıyla fason işletmenin işçilik faturası aynı ekonomik kalemi anlatmaz. Aynı hammaddeyi bir kez üreticinin alışında, ikinci kez fason hizmet bedelinin içinde mükerrer saymak hesabın dayanağını bozar. İşleme gönderme, geri teslim ve üretim kayıtları arasındaki bağlantı açıklanır. Bu açıklama bir menşe kararı yerine geçmez; raporun inceleyeceği girdinin izlenmesini sağlar.
Ortak malzeme kullanan birden fazla mamulde dağıtımın dayanağı dosyada tutulur. Bir malzemenin yalnız en yüksek oranı sağlayan ürüne yüklenmesi, diğer mamullerdeki kullanımını görünmez hâle getirmez. Reçete, üretim emri ve fiilî çıkış kayıtlarının farklı amaçları vardır; her biri hangi bilgiyi doğruladığı belirtilerek kullanılır. İSO’nun incelemesine sunulan hesap, geriye doğru bu kayıtlarla açıklanabilir olmalıdır. Dış ticaret biriminin yaptığı son kontrol, üretim verisini değiştirme yetkisi değildir.
Fatura tarihiyle ihracat tarihi arasındaki fark nasıl değerlendirilir?
Hammaddenin ihracattan önce satın alınmış olması tek başına bir uyumsuzluk değildir. Stoktan kullanılan malzemenin alış tarihiyle nihai ürünün sevk tarihi farklıdır. Esas kontrol, faturanın rapor konusu üretimle bağının sürmesidir. Eski bir faturayı yalnız güncel satış bedeline yaklaşmak için değiştirmek veya farklı ürüne ait yeni faturayı dosyaya koymak doğru değildir. Stok devrinin dayanağı ve ilgili üretime çıkışı gösterilir.
Farklı para birimli faturalar bulunması da kayıtların özgün tutarlarını değiştirmeyi gerektirmez. Kaynak belgenin tarihi, para birimi ve tutarı korunur; hesapta kullanılan dönüştürmenin dayanağı ayrıca gösterilir. Bir başka belge türünün kur kuralı bu dosyaya otomatik taşınmaz. Böylece teknik incelemede belge bilgisi ile hesap işlemi birbirinden ayrılır ve sonradan yapılan düzeltmenin hangi adımı etkilediği anlaşılır.
Girdi oranı ile Türk menşei aynı sonucu mu gösterir?
Girdi oranı bir bileşim tespitidir; menşe değerlendirmesi kendi hukuk kurallarına dayanır. 4458 sayılı Gümrük Kanunu m.19, birden fazla ülkede üretim gerçekleştiğinde yeni ürün veya önemli üretim aşaması ile ekonomik yönden gerekli son esaslı işçilik ve işlemi esas alır. Bir oranı tek başına bütün menşe incelemesinin sonucu gibi kullanmak bu koşulları gözden kaçırır.
İSO’nun IPA işlemlerindeki Türk Malı Belgesi de ayrı başvuru ve kullanım amacı taşır. İthal girdi oranını gösteren rapor, başka adı taşıyan bu belgenin otomatik karşılığı değildir. Proje için menşe belgesi isteniyorsa İSO Türk Malı Belgesi ve IPA başvuru dosyası üzerinden ilgili süreç izlenir. Buradaki raporun adı değiştirilerek sözleşmenin istediği belge yerine sunulmaz.
Yerli Malı Belgesi ve kapasite raporundan farkı nedir?
5174 sayılı Kanun, eksper raporlarını m.26/d’de; Yerli Malı Belgelerini m.26/j’de; uluslararası ticarette kullanılan dolaşım ve menşe belgelerini m.26/o’da ayrı ayrı düzenler. Aynı Odanın birden fazla belge vermesi bunların kapsamını birleştirmez. İthal/Yerli Girdi Oranı Raporu istenen dosyaya yalnız başka bir belgenin eklenmesi, talebin karşılandığını göstermez.
Kapasite raporu işletmenin üretim gücüne ilişkin bilgiler taşır. Belirli mamul için ithal ve yerli girdilerin oranını inceleyen dosyada ise ilgili hammadde ve sözleşme kayıtları öne çıkar. İSO’nun bu hizmet için yayımladığı dört kalemlik listeye, başka hizmetten alınmış zorunlu onay veya süre koşulu eklenmemelidir. Üretim kapasitesiyle belirli ihracat ürününün girdi bileşimi, dosyada ayrı sorular olarak ele alınır.
Hatalı kayıt nasıl düzeltilir ve sonuç raporu nasıl kullanılır?
TTK m.65/2 kayıtların eksiksiz, doğru, zamanında ve düzenli tutulmasını; m.65/3 ise eski içerik belirlenemeyecek şekilde değiştirilmemesini öngörür. Başvuru hazırlanırken fark edilen yanlış malzeme kodu veya tutar, kaynağı izlenemeyen bir silmeyle giderilmez. Düzeltmenin nedeni, tarihi ve dayanak belgesi korunur. İmzalanmış form değişmişse kurumda eski, şirkette yeni sürüm kalmasına izin verilmez; hangi sürümün değerlendirilmesi istendiği açıkça bildirilir.
Sonuç raporu teslim alındığında unvan, ürün, miktar, kapsam ve dayanak bilgiler başvuru dosyasıyla karşılaştırılır. Rapor farklı bir modelin ihracatında kullanılmadan önce kapsamı kontrol edilir. Üretim reçetesi veya ana tedarik kaynağı değişmişse eski tespitin yeni durumu da gösterdiği varsayılmaz. Bankaya ya da sözleşmenin karşı tarafına sunulan raporun tarihi ve eki, şirketin sakladığı nüshayla aynı olmalıdır.
Ücret ve arşiv yükümlülüğü nasıl izlenir?
5174 sayılı Kanun m.26, Odanın belge ve hizmet ücretlerini yönetim kurulu teklifi ve meclis onayıyla yürürlüğe giren tarifeye bağlar. Bu nedenle bir başka ekspertiz hizmetinin makbuzu, bu raporun bedelini göstermez. Hizmet adı ve başvuru tarihindeki ilgili tarife üzerinden ödeme kalemi belirlenir. Oda belgeleri ve ücret sınırları yazısı bu kanuni çerçeveyi ayrıca açıklar.
TTK m.82, ticari yazışmalar ile defter kayıtlarının dayandığı belgeler için on yıllık saklama yükümlülüğü getirir; süre ilgili takvim yılının bitişinden başlar. Başvuru dilekçesi, imzalı form, sözleşme, fatura bağlantıları ve sonuç raporu bu ticari işlemle ilişkileri korunarak saklanır. Elektronik dosyaların erişilebilir ve okunabilir olması gerekir. Yalnız son raporu tutup hesabı açıklayan belgeleri kaybetmek, daha sonraki incelemede raporun dayanağını göstermeyi güçleştirir.
Sık sorulan sorular
İSO İthal/Yerli Girdi Oranı Raporu ne için alınır?
İSO bu raporu, Türk Eximbank kredisi ve özel anlaşmalar kapsamında ihraç edilen mamulün imalatındaki ithal ve yerli girdileri belirleyen ekspertiz hizmeti olarak tanımlar. Rapor talebinde hangi ürün ve ticari işlem için tespit istendiği belirtilir. Şirketin bütün faaliyetlerini kapsayan genel bir yerlilik belgesi değildir.
Başvuru için hangi belgeler gerekir?
İSO hizmet listesinde kaşeli ve imzalı dilekçe, aynı şekilde onaylanmış Yerel Muhteva Belirleme Formu, imalatçı ile ihracatçı arasındaki sözleşme veya protokol fotokopisi ve ana hammadde alışlarına ilişkin örnek faturalar yer alır. Belgeler aynı mamul ve üretim bağlantısını göstermelidir.
İmalatçı ve ihracatçı farklı şirketler olabilir mi?
İSO’nun istediği sözleşme veya protokol, farklı taraflar arasındaki üretim ve ihracat bağlantısını belgelendirir. Başvuran, malı gerçekten üreten şirketi ve kendi sıfatını doğru göstermelidir. Aynı şirketler grubunda bulunmak, iki ayrı tüzel kişinin kayıtlarını birbirinin yerine kullanma hakkı vermez.
Her Eximbank kredisi için aynı oran mı aranır?
İSO’nun bu hizmeti tanımlaması, bütün finansman programları için tek bir oran veya rapor zorunluluğu oluşturmaz. İlgili programın talebi ve raporun kullanım amacı belirlenir. Teknik tespit, kredi limiti ve teminat değerlendirmesinden ayrıdır; Oda raporu tek başına kredi tahsis kararı değildir.
Türkiye’deki satıcıdan alınan malzeme doğrudan yerli sayılır mı?
Satıcının Türkiye’de bulunması, malzemenin üretim kökenini tek başına göstermez. Yurt içindeki satıcı ithal ürünü yeniden satmış olabilir. Alış faturasıyla üretim veya ithalat bağlantısı birlikte değerlendirilir. Girdinin niteliği, yalnız faturanın dili veya satıcının adresi esas alınarak değiştirilmemelidir.
Örnek faturaların toplamı raporun hesabına aynen alınır mı?
Fatura birden fazla malzeme, farklı ürünlere ayrılmış miktar veya farklı üretim dönemleri içerebilir. İlgili satırın rapor istenen mamulle bağlantısı kurulmalıdır. Faturanın tamamını tek ürüne mal etmek yerine kullanılan malzeme, miktar ve teknik birim ilişkisi belgeler üzerinden açıklanır.
Yerel Muhteva Formu yerine şirketin kendi tablosu yeterli mi?
İSO’nun belge listesi belirli adı taşıyan formu istemektedir. Şirket içindeki eşleştirme tablosu hazırlığı destekler; kurumun istediği imzalı formun otomatik yerine geçmez. İç tabloda kullanılan kodlar, form ve dayanak faturalarla tutarlı olmalı; hangi bilginin hangi kayıttan alındığı izlenebilmelidir.
Rapor Türk Malı Belgesi veya menşe şahadetnamesi midir?
Bu belgeler farklı işlemlere ilişkindir. Girdi oranı raporu, mamulün ithal ve yerli bileşimini konu alır. Menşe değerlendirmesinde Gümrük Kanunu m.19 ve ilgili menşe kuralları uygulanır. IPA sözleşmesinin istediği Türk Malı Belgesi de kendi başvuru dosyasıyla alınır.
Kapasite raporu bu başvurunun bütününü karşılar mı?
Kapasite raporu işletmenin üretim gücünü gösteren ayrı belgedir. İSO’nun ithal ve yerli girdi raporu için saydığı sözleşme, form ve hammadde faturalarının işlevi farklıdır. Kapasite raporundaki ürün adı, belirli ihracat malının bütün girdi bileşimini tek başına ispatlamaz.
İmzalı formda hata fark edilirse ne yapılır?
Doğru bilgi dayanak belgesiyle belirlenir, düzeltmenin kaynağı ve hangi sürümün geçerli olduğu açıklanır. TTK m.65 gereğince eski kayıt belirlenemeyecek şekilde silinmez. Kuruma sunulmuş form değişiyorsa başvuru dosyasında eski ve yeni sürümlerin açıklamasız biçimde birlikte kalması önlenir.
Aynı rapor yeni modelin ihracatında kullanılabilir mi?
Önce raporun ürün ve üretim kapsamı kontrol edilir. Yeni modelin reçetesi, ana hammaddesi veya üretici bağlantısı farklıysa eski raporun onu da kapsadığı sonucuna yalnız ticari ad benzerliğinden varılamaz. Yeni durum, ilgili rapor talebi ve kurum incelemesiyle eşleştirilmelidir.
Başvuru belgeleri ne kadar saklanır?
TTK m.82 kapsamındaki ticari yazışmalar ve kayıt dayanakları on yıl saklanır; süre ilgili takvim yılının bitiminden başlar. İmzalı form, sözleşme, alış kayıtları ve sonuç raporu arasındaki bağlantı korunur. Elektronik saklamada belgelerin gerektiğinde erişilebilir ve okunabilir olması şarttır.
Resmî kaynaklar
İstanbul randevu koordinasyonu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
İstanbul iletişim ve randevu bilgileri
Belge ve dosya incelemesi için görüşme öncesinde randevu ve yer bilgisini iletişim sayfasından teyit ediniz.
Sorunuzu iletin
İlk mesajınızda uyuşmazlığın konusunu belirtmeniz yeterlidir. Kimlik numarası, şifre ve hassas belgeleri açık form alanına yazmayınız.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
