İstanbul’da Yarısı Bizden Ödemesi Müteahhit Borcundan Nasıl Düşülür?
Yarısı Bizden kapsamında hak sahibi adına yüklenicinin hesabına yapılan ödeme, ilgili yapım işi için yükleniciye ulaşan bir bedeldir. Malik hesabında bu ödemenin görmezden gelinerek aynı tutarın yeniden istenmesi doğru değildir. Bununla birlikte kampanyada ilan edilen destek üst sınırı, henüz ödenmemiş bir meblağla aynı şey değildir. Sağlıklı mahsup için sözleşmedeki toplam bedel, destek dahil veya hariç fiyatlandırma ve gerçekleşen banka hareketi birlikte incelenir.
İstanbul’daki uygulamanın temel dayanağı 8189 sayılı Cumhurbaşkanı Kararı’nın 3/7. maddesidir. Bu hüküm, hibe ve kredinin hak sahipleri adına anlaşılan yüklenicinin banka hesabına ödenmesini düzenler. Özel sözleşmede ise Türk Borçlar Kanunu’nun eser, ödeme ve makbuz hükümleri uygulanır. Kamu desteğinin kime ait olduğu, yüklenicinin ne kadar tahsil ettiği ve malikin hangi borcu ödeyeceği aynı hesap cetvelinde açıkça gösterilmelidir.
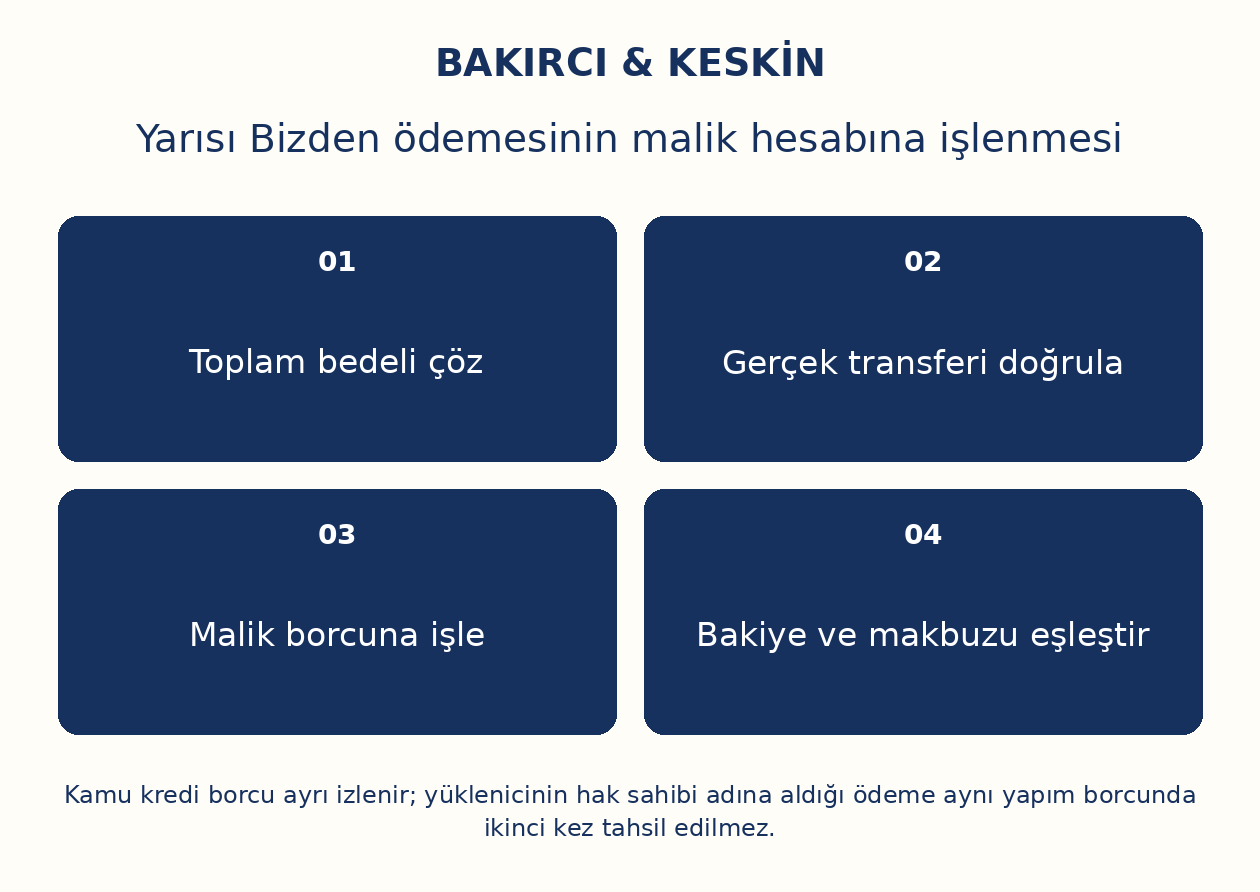
Kamu kredi borcu ile yükleniciye olan bedel borcu ayrıdır
TBK’nın 470. maddesine göre eser sözleşmesinde yüklenici eseri meydana getirmeyi, iş sahibi bunun karşılığında bedel ödemeyi üstlenir. Yarısı Bizden yapım kredisi ise malik ile kamu finansmanı arasında ayrıca bir geri ödeme ilişkisi kurar. Kredinin yükleniciye aktarılması, malikin devlete karşı kredi borcunu ortadan kaldırmaz. Buna karşılık aynı aktarım, yapım sözleşmesinde hangi malik adına hangi bedelin ödendiği belirlenerek yüklenici hesabında dikkate alınır.
Hibe ile kredi de aynı başlıkta eritilmemelidir. Hibe, düzenlemedeki şartlarla karşılıksız yardımdır; kredi geri ödenir. Yüklenici her iki tutarı da aynı iş için tahsil etmişse, malikin yapım bedeli hesabında ikisi de ödeme kaydı olarak gösterilir. Kredi borcunun malikte devam etmesi, yüklenicinin bu parayı ikinci kez istemesinin gerekçesi olamaz. Dosyanın bir tablosu yüklenicinin tahsilatını, diğer tablosu malikin kamu kredi geri ödemesini izlemelidir.
8189 sayılı Karar ödemeyi kimin hesabına yönlendirir?
Karar’ın 3/7. maddesi, hibe ve kredi desteğinin yapıdaki hak sahipleri adına, hak sahiplerinin anlaştığı yüklenicinin protokol bankasında açılan vadesiz hesabına ödenmesini düzenler. Yapı denetimine tabi işlerde Yapı Denetim Sistemi’ndeki ilerleme, diğer yapılarda ilgili idarenin yerinde incelemesi esas alınır. Dolayısıyla kamu ödemesinin muhatabı ile ekonomik olarak adına ödeme yapılan hak sahibi aynı kişi değildir; bu ayrım hesap kayıtlarında görünür olmalıdır.
Malikin şahsi hesabına para gelmemiş olması, yüklenicinin tahsil etmediğini göstermez. Başkanlık veya banka ödeme kaydı, yüklenici hesabı ve hak sahibi eşleştirmesi birlikte alınır. Tersine, başvuru kabul yazısı veya ödeme talebi düzenlenmesi de paranın hesaba geçtiğini tek başına ispatlamaz. Mahsup çizelgesine gerçekleşen ödeme tarihi ve tutarı yazılır; beklenen destek ayrı satırda izlenir. Böylece henüz gönderilmemiş tutarla fiilen tahsil edilen tutar birbirine karışmaz.
Sözleşme bedeli destek dahil mi, destek hariç mi?
Önce sözleşmedeki fiyatın anlamı çözülmelidir. Toplam yapım bedeli ile malikin cebinden ödeyeceği bakiye aynı rakam değildir. Sözleşme toplam bedeli belirleyip kamu desteğini bu bedelin ödeme kaynağı olarak gösteriyorsa destek, toplam borçtan karşılanan kısım olarak kaydedilir. Sözleşme malikin ayrıca ödeyeceği net katkıyı yazıyorsa toplam fiyatın nasıl oluştuğu, hangi hibe ve kredi varsayımına dayandığı ve desteğin değişmesi halinde ne olacağı açıkça belirlenmelidir.
“Destek müteahhide aittir” gibi kısa bir cümle tek başına şeffaf hesap kurmaz. Bu cümlenin toplam bedeli, maliyet paylaşımını veya tahsilat yetkisini nasıl etkilediği sözleşmenin bütünüyle değerlendirilir. Aynı desteğin hem toplam fiyata eklenmesi hem de malikin bakiye hesabında yeniden istenmesi önlenmelidir. Kağıthane arsa payı karşılığı inşaat sözleşmesi incelemesinde kullanılan paylaşım ve teknik kapsam belgelerine, bu program için destek ve nakit katkı cetveli de eklenir.
Malik bazında ödeme cetveli nasıl kurulmalıdır?
Ödeme cetvelinin başlangıç satırında sözleşmeden doğan yapım bedeli ve bu bedelin kapsadığı iş yazılır. Sonraki satırlarda malikin kendi banka havaleleri, nakit ödemeleri için geçerli makbuzlar ve hak sahibi adına yapılan kamu ödemeleri ayrı gösterilir. Her satırda tarih, ödeyen, tahsil eden, bağımsız bölüm, açıklama ve dayanak belgenin numarası bulunur. Sonuç, yalnızca yüklenicinin bildirdiği bakiyenin kopyası değil, belgelerle yeniden kurulabilen bir hesap olmalıdır.
Cetvelde gelecekte beklenen destek tahsil edilmiş gibi düşülmez; gerçekleşmiş destek de yalnızca beklenti sütununda bırakılmaz. Taraflar gelecekteki desteği malikin avans yükümlülüğüne karşı özel biçimde kabul etmişse bu sözleşme hükmü ayrıca işaretlenir. Hesapta ayrıca tapu payı devri varsa bunun sözleşmedeki karşılığı da belirtilir. Nakit bedelle arsa payı karşılığı aynı ödeme biçimi değildir; her iki edimin toplam iş karşılığındaki rolü anlaşılmadan tek bir “kalan borç” rakamı çıkarılmaz.
Yükleniciden hangi mahsup ve makbuz belgesi istenir?
TBK’nın 103. maddesi, borcunu ödeyen kişiye makbuz isteme hakkı tanır; borç tamamen ödenmişse borç senedinin geri verilmesi veya iptali de istenebilir. Kamu desteği malikin adına yükleniciye geçtiğinde, bu ödemenin hangi malikin hangi yapım borcuna işlendiğini gösteren hesap teyidi alınmalıdır. Banka hareketi transferi gösterir; yüklenicinin malik bazındaki kayıt ve bakiye açıklaması ise ödemenin sözleşmede nasıl kullanıldığını ortaya koyar.
Makbuzda yalnızca “ödeme alındı” yazması, çok sayıda hak sahibi bulunan binada uyuşmazlığı çözmez. Yapı adresi, ada-parsel, bağımsız bölüm veya hak sahipliği numarası, ödeme türü ve mahsup edilen sözleşme kalemi gösterilir. Belgeyi imzalayan kişinin yüklenici adına yetkisi bulunmalıdır. Şirket adına düzenlenen borç ilişkisinde şirket ortağının kişisel hesabına gönderilen tutar, ayrıca açıklanmadan aynı güvenli eşleştirmeyi sağlamaz. Ödeme kanalı sözleşme ve resmi program kaydıyla uyumlu tutulur.
Aynı yükleniciye birden fazla borç varsa ödeme neye sayılır?
TBK’nın 101. maddesi, birden çok borcu bulunan borçlunun ödeme sırasında hangi borcu ödediğini bildirebilmesini düzenler. Borçlu bildirimde bulunmazsa, alacaklının makbuzda gösterdiği borç esas alınır; borçlunun buna derhal itirazı saklıdır. Kanunen geçerli bir açıklama yapılmadığı veya makbuzda açıklık bulunmadığı durumda 102. maddedeki mahsup sırası devreye girer. Bu hükümler, açıklamasız toplam ödemelerin neden tartışma yarattığını gösterir. Kamu desteğinde de ödeme kaydı, ait olduğu bina, hak sahibi ve yapım işiyle birlikte korunmalıdır; ilgisiz başka bir işin tahsilatı gibi kaydedilmesine sessizce izin verilmemelidir.
Ek iş, sözleşme dışı malzeme farkı, gecikme faizi ve ana yapım bedeli aynı başlık altında toplanmamalıdır. Her kalemin hukuki dayanağı ve vadesi farklı olabilir. Yüklenici desteği başka bir borca işlediğini bildirirse, malik hangi kayda neden itiraz ettiğini yazılı açıklamalıdır. Bununla birlikte tarafların geçerli özel düzenlemesi ve kamu yardımının tahsis amacı da gözetilir. Genel mahsup hükümleri, yardımın başka projeye serbestçe aktarılabileceği şeklinde yorumlanamaz.
Birden fazla malik ve ortak banka ödemesi nasıl ayrıştırılır?
Bir binada destek ödemelerinin topluca yüklenici hesabına ulaşması, bütün maliklerin eşit tutarda destek kullandığını göstermez. 8189 sayılı Karar’ın 3/5. maddesi, hak sahibinin konut ve işyeri sayısına göre farklı hibe ve kredi sınırları öngörür. Aynı malikin birden fazla bağımsız bölümünün bulunması da hesap yapısını etkiler. Bu nedenle bina toplamı ile kişi hesabı arasında açık bir dağıtım çizelgesi gerekir.
Apartman temsilcisi, diğer maliklerin borçlarını onların yetkisi olmadan kendi hesabına karıştırmamalıdır. Her hak sahibi için kabul edilen destek, gerçekleşen ödeme ve kalan özel katkı belgelenir. Toplu banka dekontuna ek dağıtım listesi alınır; listede tutarsızlık varsa ilgili ödeme kuruluşu ve yüklenici kayıtlarıyla karşılaştırılır. Bir malik adına gelen paranın diğer malikin gecikmiş taksitini kapattığı iddia ediliyorsa bunun açık hukuki dayanağı gösterilmelidir. Ortak bina bulunması, bütün özel borçların kendiliğinden müşterek hale gelmesi değildir.
Destek artışı veya ek iş bedeli yüklenici fiyatını artırır mı?
TBK’nın 480. maddesi, götürü bedelde yüklenicinin kural olarak eseri kararlaştırılan bedelle meydana getirmesini düzenler. Daha fazla emek veya masraf çıkması tek başına fiyat artışı hakkı vermez. Maddede öngörülemeyen veya göz önünde tutulmayan durumlara ilişkin uyarlama ve dönme koşulları ayrıca vardır. Dolayısıyla kamu desteği artışını otomatik olarak yüklenicinin serbest fiyat artışı yetkisi gibi okumak doğru değildir; sözleşmenin fiyat ve uyarlama hükümleri incelenir.
Ek iş yapılmışsa bunun ilk teknik şartname dışında olup olmadığı, kimin talep ettiği ve bedelinin nasıl kararlaştırıldığı belirlenir. Yüklenicinin mevcut borcunu yerine getirmesi “ek iş” olarak yeniden fiyatlandırılmaz. Kamu desteği artmış ancak eski sözleşmeye geçiş hükmü nedeniyle artış uygulanmıyorsa, henüz doğmamış artış tutarı malikin borcundan düşülmez. Artış uygulanıp yükleniciye ödenmişse de bu tahsilat kayıt dışı bırakılamaz. Uyuşmazlık, ilan edilen rakamdan değil somut sözleşme ve gerçekleşen transferden çözülür.
Kamu ödemesi gecikirse malik hemen temerrüde düşer mi?
TBK’nın 479. maddesi eser bedelinin teslimde muacceliyetini düzenler; tarafların kararlaştırdığı geçerli avans ve ara ödeme planı ayrıca incelenir. Yarısı Bizden aktarımının gecikmesi, her sözleşmede aynı sonucu doğurmaz. Malikin borç vadesi kamu ödemesinin gerçekleşmesine bağlanmışsa bu kayıt; belirli tarihte nakit katkı öngörülmüşse o hüküm değerlendirilir. Kamu ödemesi bekleniyor diye bütün özel vadeler yok sayılamaz, yüklenici de henüz vadesi gelmemiş bedeli kendiliğinden gecikmiş sayamaz.
TBK’nın 117. maddesi temerrüt için muaccel borç ve kural olarak ihtar arar; belirli vade gibi istisnalar düzenler. Sözleşmede gecikmenin kime ait olduğu ve hangi belgeyle saptanacağı açık olmalıdır. Hakediş belgesini yüklenici sunmadığı için aktarım yapılamıyorsa, bu olgu banka işleminin gecikmesinden farklıdır. Malik, hangi işlemin tamamlanmadığını öğrenmeli; başvuru, teknik ilerleme onayı, ödeme emri ve banka transferini ayrı tarihlerle kaydetmelidir.
İstanbul ilçe dosyası ile yüklenici hesabı nasıl eşleştirilir?
İstanbul uygulamasında yardım dosyası ilçe belediyesi ve Kentsel Dönüşüm Başkanlığı kayıtlarıyla bağlantılıdır. Kadıköy Belediyesi’nin resmi hizmet standardı, Yarısı Bizden değerlendirmesinde müteahhit sözleşmesi, kat irtifakı listesi ve yüklenicinin Emlak Katılım hesabını gösteren belgeyi birlikte ister. Bu üç belgenin yan yana bulunması, ödeme muhatabının ve bağımsız bölüm listesinin idari dosyada neden önemli olduğunu gösterir. Bunlardan biri değişirse özel hesap da yeniden kontrol edilmelidir.
Malik belediyeden bütün banka hareketlerinin bulunduğunu varsaymamalıdır. İdari kabul, teknik ilerleme ve bankadaki tahsilat farklı kayıt sahiplerinde bulunabilir. İstenen belge tam adıyla belirtilir: hak sahibi listesi, destek kabulü, ilgili ödeme emri, gerçekleşen transfer ve yüklenici hesap teyidi. İlçe biriminden alınan kayıt, yükleniciyle yapılan özel sözleşmenin yerine geçmez; özel sözleşme de kamu kurumunun yardım koşullarını değiştiremez. Dosya bu iki kayıt düzenini aynı malik ve aynı proje üzerinden birleştirir.
Yüklenici değişirse daha önce ödenen destek ne olur?
Yüklenicinin değişmesi, eski yükleniciye yapılan ödemeleri silmez. Eski sözleşmenin sona erme biçimi, tamamlanan işin değeri, önceki tahsilatlar ve kamu yardımının idari durumu ayrı belirlenir. Yeni yükleniciye yapılacak ödeme planı hazırlanırken önce eski hesabın tasfiyesi belgelenir. Henüz iade edilmemiş destek, yeni yükleniciye yeniden ödenmiş gibi gösterilmez. Program kayıtlarındaki yüklenici ve banka bilgisi de yetkili kurumun usulüne uygun biçimde güncellenir.
İşin gecikmesi veya tamamlanmaması nedeniyle sözleşmeden çıkılacaksa yüklenicinin işe başlamaması ve işi geciktirmesine ilişkin TBK 473 incelemesi ayrıca yapılır. Ancak o inceleme tek başına kamu kredi hesabını kapatmaz. Yükleniciden istenen iade, malikin kamuya karşı kredi borcu ve yeni işin bedeli ayrı taleplerdir. Gerçekleşen imalatın tespiti yapılmadan bütün ödemelerin geri istenmesi ya da yeni yüklenicinin fiyatının bütünüyle eskisine yüklenmesi doğru bir tasfiye hesabı oluşturmaz.
Yüklenici aynı tutarı ikinci kez isterse dosya nasıl hazırlanır?
İlk kontrol, talebin gerçekten aynı borç ve aynı ödeme için olup olmadığıdır. Sözleşmenin toplamı, geçerli ek protokoller ve bütün tahsilatlar karşılaştırılır. Kamu transferinin hangi malik adına yapıldığı belgelenir; karşı tarafın bakiye tablosundaki eksik ödeme satırı gösterilir. İtiraz yalnızca “devlet zaten ödedi” cümlesinden oluşmamalıdır. İlgili tarih, tutar, hak sahibi ve hangi borcun kapandığı açıkça belirtilmelidir.
Borç senedi veya ayrı taksit taahhüdü verilmişse, ilgili ödeme senedin kayıtlarına da işlenmelidir. TBK 103 kapsamındaki makbuz ve senet iadesi hakları bu nedenle önem taşır. İcra ödeme emri tebliğ edilmişse sözleşme hesabını görüşmeye devam etmek, takipteki itiraz süresini durdurmaz. Takibin türüne özgü süre ve yol ayrıca uygulanır. Teknik hesap çalışması ile tebligata bağlı savunma eş zamanlı yürütülür; bankadan belge beklenmesi gerekçesiyle resmi süre gözden kaçırılmaz.
Teslim ve son hesapta hangi kayıtlar kapanmalıdır?
İş tamamlandığında yapım bedelinin ne kadarının kamu desteğiyle, ne kadarının malik ödemesiyle ve varsa hangi taşınmaz edimiyle karşılandığı tek hesapta gösterilir. Teslim tutanağındaki imza, ödeme cetvelinin bütün kalemlerini otomatik doğrulayan genel ibra gibi kullanılmamalıdır. Eksik ve ayıplı işler, bedel bakiyesi, teminatlar ve destek mahsupları kendi başlıklarında açık yazılır. Kabul edilen ve itiraz edilen tutarlar ayrılır.
Son hesapta kullanılan destek meblağı resmi kayıtla aynı olmalıdır. Geri ödeme yükümlülüğü bulunan kredi için malikin kendi ödeme takvimi ayrıca saklanır. Yüklenicinin hesabının kapatılması, kamu kredisi borcunun sona ermesi anlamına gelmez. İstanbul kentsel dönüşüm sözleşmesinin genel kontrolü bu mali incelemeyle birlikte yürütülür. Amaç, yalnızca doğru bir bakiye bulmak değil, o bakiyeyi her tahsilat ve sözleşme hükmüne kadar izlenebilir hale getirmektir.
Sık sorulan sorular
Destek benim hesabıma gelmediyse müteahhit borcundan düşmez mi?
Ödemenin malikin hesabına gelmesi şart değildir. 8189 sayılı Karar’ın 3/7. maddesi hak sahibi adına yüklenici hesabına ödemeyi düzenler. Aktarımın gerçekleştiği ve ilgili malikin yapım borcuna ait olduğu belgelenerek sözleşme hesabında dikkate alınır.
İlan edilen destek tutarını hemen borcumdan düşebilir miyim?
İlan edilen üst sınır ile fiilen gerçekleşen ödeme ayrıdır. Sözleşmenin gelecekteki desteğe ilişkin özel düzenlemesi ayrıca incelenir. Hesapta onaylanan, beklenen ve ödenen tutarlar farklı satırlarda tutulmalıdır; başvuru kaydı tek başına tahsilat belgesi değildir.
Yapım kredisi müteahhide ödendiğinde benim kredi borcum biter mi?
Hayır. Yükleniciye yapılan aktarım yapım bedeli hesabında dikkate alınır; malikin kamuya karşı kredi geri ödeme borcu ayrıca sürer. Aynı paranın iki farklı hukuki ilişkideki etkisi ayrılmalı, yüklenicinin tahsilatı ile kredi geri ödemesi karıştırılmamalıdır.
Müteahhit hibeyi aldı ama makbuz vermiyor; ne istenir?
TBK 103 makbuz isteme hakkını düzenler. Resmi ödeme kaydı yanında yükleniciden, hak sahibi, proje, ödeme tarihi, tutar ve mahsup edilen borcu gösteren hesap teyidi istenir. Toplu bina ödemesi varsa kişi bazındaki dağılım da açıklanmalıdır.
Bir malikin desteği başka malikin borcuna yazılabilir mi?
Böyle bir kayıt için açık hukuki dayanak gerekir. Aynı binada bulunmak, maliklerin özel borçlarını kendiliğinden ortaklaştırmaz. Programın hak sahibi listesi ile yüklenicinin kişi hesapları karşılaştırılmalı; yanlış dağılım yazılı olarak düzeltilmelidir.
Destek arttığında götürü inşaat bedeli de otomatik artar mı?
Otomatik artış sonucu çıkarılmaz. TBK 480’deki götürü bedel kuralı, uyarlama koşulları ve sözleşme hükümleri incelenir. Ayrıca destek artışının ilgili sözleşmeye gerçekten uygulanıp uygulanmadığı kontrol edilir; eski sözleşmelerin geçiş hükmü göz ardı edilmez.
Banka aktarımı gecikince hemen gecikme faizi doğar mı?
Önce malikin özel borcunun vadesi belirlenir. TBK 117 uyarınca muacceliyet ve ihtar ya da kanuni istisnası incelenir. Kamu aktarımına bağlanan taksit ile belirli tarihte ödenecek kişisel katkı aynı şekilde değerlendirilmez.
Ek iş bedeli ile ana yapım borcu aynı hesapta tutulabilir mi?
Aynı cetvelde izlenebilir ancak ayrı kalem ve dayanakla gösterilmelidir. Ek işin siparişi, kapsamı ve fiyatı belgelenir. Kamu ödemesinin hangi borca mahsup edildiği açık olmalı; açıklamasız toplama nedeniyle ana bedel yeniden talep edilmemelidir.
Yüklenici değişince devlet desteği yeni firmaya yeniden ödenir mi?
Otomatik ikinci ödeme sonucu çıkarılamaz. Eski tahsilat ve imalat tasfiye edilir; program kayıtları yetkili kurumun usulüyle güncellenir. Eski yükleniciden iade talebi ile yeni yüklenicinin bedeli ve malikin kredi borcu ayrı incelenir.
Son hesapta hangi üç rakam birlikte görünmelidir?
Sözleşmenin toplam karşılığı, gerçekleşen bütün tahsilatlar ve açıklanmış bakiye birlikte görünmelidir. Kamu hibesi, kamu kredisi ve malikin kişisel ödemeleri ayrı gösterilir. Her rakam banka kaydı, makbuz veya sözleşme hükmüne bağlanır.
Dosyanın hazırlanması ve büro iletişimi
İstanbul Yarısı Bizden ödeme uyuşmazlığında yüklenici sözleşmesi, hak sahibi listesi, kamu destek kabulü, banka transferleri ve malik bazındaki hesap cetveli birlikte hazırlanır. Bakırcı & Keskin Hukuk Bürosu’nun İstanbul ofisine başvuruda, yalnız yüklenicinin son bakiye mesajı yerine bu belgelerin tümü sunulmalıdır. Resmi ödeme ile özel borç ilişkisinin eşleştirilmesi, talebin doğru kişi ve tutara yönelmesini sağlar.
Resmî kaynaklar ve ilgili kanun maddeleri
- 8189 sayılı İstanbul İlinde Yapım İçin Yardım Verilmesine İlişkin Cumhurbaşkanı Kararı: 2, 3/5, 3/7–11, Geçici 1.
- 6098 sayılı Türk Borçlar Kanunu: 83, 97, 101, 102, 103, 117, 470, 479, 480.
- Kadıköy Belediyesi Afet İşleri Müdürlüğü Kamu Hizmet Standartları: Sayfa 9: Yarısı Bizden değerlendirmesinde sözleşme, kat irtifakı ve yüklenici banka belgesi.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ofisi
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
