Ödeme Süresi Uzatılırsa Yeni Vade Nasıl Hesaplanır? TBK 92–95
Ödeme süresi uzatıldığında yeni süre, başka bir başlangıç kararlaştırılmamışsa önceki sürenin sona ermesini izleyen ilk günden başlar. Bu kural, 6098 sayılı Türk Borçlar Kanunu’nun 95. maddesinde düzenlenmiştir. Uzatma protokolünün imzalandığı tarih ile yeni sürenin başlangıcı aynı olmak zorunda değildir. Tarafların açıkça belirlediği farklı başlangıç ise kanunun tamamlayıcı kuralından önce uygulanır.
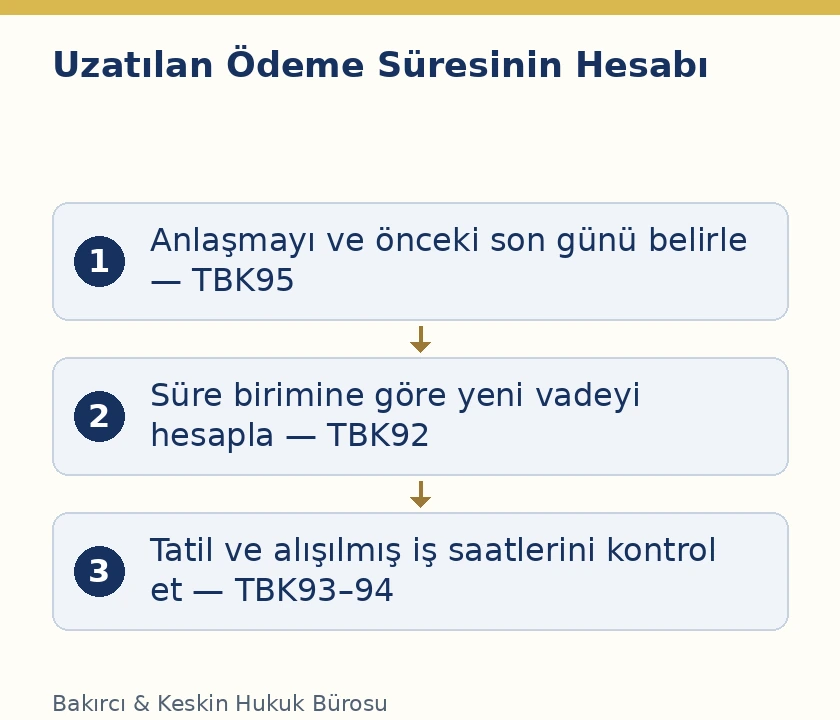
Yeni vadenin doğru bulunması için yalnız kaç günlük uzatma verildiğine bakılmaz. Önce uzatılan borç ve önceki son gün belirlenir; ardından uzatma anlaşmasının başlangıç hükmü, sürenin birimi ve son günün kanuni tatile rastlayıp rastlamadığı incelenir. TBK 91–94 bu hesabın diğer parçalarını düzenler. Bu yazı, sözleşmeden doğan ödeme veya teslim süresinin hesabına ilişkindir; dava dilekçesine cevap ve kanun yoluna başvuru gibi usul süreleri kendi kanuni düzenlemelerine tabidir.
İmza tarihi, başlangıç tarihi ve yeni vade birbirinden ayrılır
Bir uzatma belgesinde üç farklı tarih bulunur: anlaşmanın yapıldığı tarih, uzatma süresinin işlemeye başladığı tarih ve ödeme yükümlülüğünün yerine getirileceği son tarih. Bunların aynı kabul edilmesi, sürenin gereğinden erken veya geç bitirilmesine yol açar. TBK 95, başlangıç konusunda özel anlaşma bulunmadığında önceki sürenin bitimini esas alır. Böylece uzatma belgesinin daha önce imzalanması, kalan eski süreyi kendiliğinden ortadan kaldırmaz.
Taraflar yeni ödeme gününü doğrudan takvim tarihi olarak belirlemişse öncelikle bu hüküm okunur. “Ödeme vadesi 20 Kasım olarak değiştirilmiştir” biçimindeki tarih belirlemesi ile “ödeme süresi on gün uzatılmıştır” biçimindeki süre belirlemesi aynı hesap yöntemini gerektirmez. İlkinde yeni gün gösterilmiştir; ikincisinde başlangıç ve süre hesabı birlikte yapılır. Kullanılan ifadenin anlamı TBK 19 uyarınca tarafların gerçek ve ortak iradesine göre belirlenir.
TBK 95’e göre yeni süre hangi günden işler?
Kanuni başlangıç, önceki sürenin bittiği günü izleyen birinci gündür. Önceki sürenin son günü, uzatma aralığına yeniden dâhil edilmez. Yeni süreyi eski sözleşmenin kurulduğu tarihten başlatmak da TBK 95’in düzeniyle bağdaşmaz. Hesap yapılırken eski süreye ait belge ile uzatmayı sağlayan belge yan yana incelenmeli; önceki bitişin hangi sözleşme hükmünden çıktığı açıkça kaydedilmelidir.
Maddenin “aksi kararlaştırılmış olmadıkça” koşulu uygulamanın merkezindedir. Uzatma anlaşması yeni sürenin imza, bildirim veya açıkça gösterilen başka bir tarihte başlayacağını belirtiyorsa bu kayıt esas alınır. Sadece belgenin üstünde yazan düzenleme tarihi ise her durumda böyle bir başlangıç anlaşması bulunduğunu göstermez. Tarihin belgeyi tanımlamak için mi yoksa sürenin başlangıcını belirlemek için mi kullanıldığı metnin bütünüyle değerlendirilir.
Birden fazla uzatma yapılmışsa hesap son geçerli süre düzeni üzerinden yürütülür. İlk sözleşmedeki vade, sonraki uzatmalar yokmuş gibi yeniden başlangıç kabul edilmez. Her değişiklik belgesinin hangi önceki süreyi değiştirdiği belirlenmelidir. Bir faturaya verilen ek sürenin aynı ilişkideki bütün borçları kapsadığı sonucu da yalnız tarafların daha önce birlikte çalışmasına dayanılarak kurulamaz; değiştirilen borcun kapsamı anlaşmadan çıkarılmalıdır.
Gün olarak verilen süre nasıl sayılır?
TBK 92’nin birinci bendi, sözleşmenin kurulmasından başlayan gün sürelerinde sözleşmenin kurulduğu günün sayılmayacağını düzenler. Süre, belirlenen gün sayısının son gününde dolar. Aynı maddenin devamı bu kuralların, başlangıç sözleşmenin kurulmasından başka bir ana bağlandığında da uygulanacağını belirtir. Uzatma hesabında bu düzen, TBK 95’in gösterdiği başlangıç ve varsa tarafların özel anlaşmasıyla birlikte okunur.
Kanun özellikle sekiz ve on beş günü açıklamıştır: Sekiz gün bir hafta, on beş gün iki hafta değildir. Gün sayısının günlük dilde yaklaşık bir haftaya veya iki haftaya eşitlenmesi kanuni hesabı değiştirir. Belgenin “on beş gün” ifadesini “iki hafta” şeklinde özetleyen bir ödeme tablosu bu nedenle esas alınmamalıdır. Hesap kaydında sözleşmedeki süre birimi aynen korunmalıdır.
Gün olarak kararlaştırılan sürenin içinde bulunan tatil günleri, sırf tatil olmaları nedeniyle hesaptan çıkarılmaz. TBK 93’ün genel düzeni son günün tatile rastlamasına ilişkindir. Tarafların ayrıca iş günü üzerinden süre belirlemesi ise sözleşmedeki özel hesabı gerektirir. “Gün” ve “iş günü” ifadelerini aynı kabul etmek, hem başlangıç hem de sonuç tarihinde hata oluşturur.
Hafta, ay ve yıl süreleri neden otuz güne çevrilmez?
TBK 92 hafta ve ay için ayrı yöntemler öngörür. Hafta süresi, son haftanın başlangıca esas alınan güne isim olarak karşılık gelen gününde dolar. Ay, yıl, yarıyıl ve yılın dörtte biri gibi sürelerde ise son ayın aynı sayılı günü esas alınır. Son ayda o gün bulunmuyorsa süre ayın son gününde tamamlanır. Kanundaki bu yöntem, her ayı sabit otuz gün kabul eden hesaptan farklıdır.
Bu yüzden “bir aylık uzatma” kaydı, ayrıca otuz gün şeklinde kararlaştırılmadıkça metinden silinerek yerine “otuz gün” yazılamaz. Ayların farklı uzunlukları sonuca doğrudan etki eder. Özellikle ayın son günlerine bağlanan sürelerde, son ayda karşılık gelen günün bulunup bulunmadığı denetlenmelidir. Başlangıç belirlenmeden yalnız ödeme tablosundaki sütuna bir ay eklemek yeterli bir hukuki hesap değildir.
| Belgede kullanılan süre | TBK 92’nin yöntemi | Kaçınılacak hesap hatası |
|---|---|---|
| Gün | Belirlenen gün sayısının tamamı | Sekiz günü bir hafta saymak |
| Hafta | Son haftada aynı isimli gün | Hafta ifadesini farklı bir gün sayısıyla değiştirmek |
| Ay veya yıl | Son ayda aynı sayılı gün; yoksa son gün | Her ayı otuz gün kabul etmek |
| Yarım ay | On beş gün | İlgili ayın gün sayısını ikiye bölmek |
Yarım ay, ay başı ve ay ortası hangi tarihi gösterir?
TBK 92 uyarınca yarım ay on beş gündür. Bir veya birden çok ay ile yarım ay birlikte kararlaştırılmışsa önce ay hesabı yapılır, ardından son aya on beş gün eklenir. Ayın yirmi sekiz, otuz veya otuz bir gün sürmesi, yarım ayın kanuni karşılığını değiştirmez. “Bir buçuk ay” kaydını otomatik biçimde kırk beş güne çeviren hesap, önce ay sonra on beş gün yöntemini gözden kaçırır.
TBK 91 ise ayın belirli bölümlerine yapılan göndermeleri düzenler. Ay başı birinci gün, ay sonu son gün, ay ortası on beşinci gündür. Borcun ifası için gün gösterilmeden yalnız ay belirlenmişse o ayın son günü anlaşılır. Bu kurallar, yeni ödeme vadesinin yalnız ay veya ayın bölümü kullanılarak yazıldığı belgelerde somut tarihi belirlemek için kullanılır. Sonrasında TBK 93’teki tatil kontrolü ayrıca yapılır.
Yeni son gün kanuni tatile rastlarsa ne olur?
TBK 93’e göre ifa zamanı veya sürenin son günü kanunlarda tatil kabul edilen bir güne rastlıyorsa, kendiliğinden onu izleyen ilk tatil olmayan güne geçer. Bu geçiş için borçlunun ayrıca ek süre istemesi gerekmez. Ancak aynı madde, aksine anlaşmanın geçerli olduğunu açıkça belirtir. Bu nedenle tatil gününün her sözleşmede mutlaka vadeyi değiştireceği yönünde koşulsuz bir ifade kullanılamaz; sözleşmedeki ilgili kayıt önce okunmalıdır.
Bir işletmenin kendi kararıyla kapalı olması, tek başına TBK 93 anlamında kanuni tatil değildir. Bankanın veya tarafın çalışma düzeni ile kanunun tatil kabul ettiği gün birbirinden ayrılmalıdır. Tatil kontrolü, hesaplanan gerçek son gün üzerinde yapılır. Sürenin ortasındaki her tatil için sona bir gün eklenmesi, kanunda öngörülen genel yöntem değildir. İş günü üzerinden özel anlaşma bulunması hâli ise ayrıca değerlendirilir.
Ödeme son günün hangi saatine kadar yapılmalıdır?
TBK 94, borcun alışılmış iş saatlerinde ifa ve kabul edileceğini düzenler. Dolayısıyla tarih hesabı tamamlandıktan sonra ödeme veya teslimin hangi işlemle gerçekleştirileceği de belirlenmelidir. Sürenin son günü bulunmuş olması, her ifa biçiminde gece yarısına kadar işlem yapılabileceği sonucunu doğurmaz. İşin niteliği, kararlaştırılan ödeme yöntemi ve alışılmış iş saatleri birlikte dikkate alınır.
Banka üzerinden ödemede talimat tarihi, işlemin gerçekleştiği tarih ve alacaklı hesabına yansıyan kayıt birbirinden farklı veriler olabilir. Hangi kaydın borcu yerine getirdiğini belirlemek için sözleşmedeki ödeme düzeni ve somut banka belgeleri incelenir. Yalnız ekran görüntüsünde işlem talimatının görünmesi, her durumda zamanında ifanın tamamlandığını kanıtlamaz. Bu nedenle ödeme emri yanında gerçekleşme kaydı da saklanmalıdır. Bu belge düzeni, tarihin sonradan tahmin edilmesini önler.
Süre uzatımı nasıl geçerli ve ispatlanabilir hâle getirilir?
TBK 95 borçluya tek taraflı olarak yeni vade seçme hakkı vermez; uzatılmış sürenin başlangıcını düzenler. Uzatmayı doğuran irade açıklamalarının varlığı ve kapsamı ayrıca belirlenmelidir. TBK 1 sözleşmenin karşılıklı ve birbirine uygun irade açıklamalarıyla kurulmasını esas alır. Borçlunun tek başına gönderdiği yeni ödeme planı, alacaklının kabulü veya başka bir hukuki dayanak gösterilmeden yeni vadenin kararlaştırıldığını kanıtlamaz.
Kanunun yazılı yapılmasını öngördüğü sözleşmenin değiştirilmesinde TBK 13 gereğince yazılı şekle uyulmalıdır. Metinle çelişmeyen tamamlayıcı yan hükümlere ilişkin istisna saklıdır; aynı düzen diğer geçerlilik şekillerine de uygulanır. Mevcut ödeme gününü değiştiren bir protokol hazırlanırken asıl sözleşmenin geçerlilik şekli incelenmelidir. Sözleşmenin yazılı bir dosyada bulunmasıyla kanunen yazılı geçerlilik şekline tabi olması da birbirine karıştırılmamalıdır.
İspat bakımından HMK 199, elektronik verileri belge kapsamında kabul eder. Ancak sıradan elektronik yazışma ile güvenli elektronik imzayla oluşturulan senet aynı değildir. HMK 205 güvenli elektronik imzalı verinin senet hükmünü düzenler. Senede karşı ileri sürülen vade değişikliği bakımından HMK 201 ve kanuni istisnaları ayrıca değerlendirilir. Bu ayrımın kapsamı senede karşı tanıkla ispat yasağı yazısında açıklanmaktadır.
Yeni vade temerrüt ve eski borç üzerinde neyi değiştirir?
TBK 117, muaccel borçta kural olarak alacaklının ihtarıyla temerrüdü düzenler. İfa günü birlikte belirlenmişse veya sözleşmede saklı tutulan yetkiye dayanılarak usulüne uygun bildirimle belirlenmişse o günün geçmesiyle temerrüt doğar. Geçerli bir vade değişikliği yapıldığında, bu değişiklik yokmuş gibi eski güne dayanılarak temerrüt hesabı kurulamaz. Vade ile temerrüt arasındaki genel ayrım, muacceliyet ve alacağın istenmesi yazısında ele alınmıştır.
Uzatmanın eski vade geçtikten sonra yapılması hâlinde önceki dönemin sonuçları ayrıca değerlendirilir. TBK 95 tek başına işlemiş faizin silindiğini veya doğmuş bütün taleplerden vazgeçildiğini düzenlemez. Anlaşmanın hangi dönemi ve hangi hakları kapsadığı TBK 19 çerçevesinde belirlenir. Ödeme tarihinin değiştirilmesi, önceki ihtarın geri alınması, faizden vazgeçilmesi ve yalnız takibin ertelenmesi ayrı hukuki içeriklerdir; belgede birbirlerinin yerine kullanılmamalıdır.
Vadenin uzatılması, tek başına eski borcun yeni borçla sona erdirilmesi değildir. TBK 133 yenileme için bu yönde açık irade arar. Bu sınır, tecdit ve borcun yenilenmesi yazısında ayrıca açıklanmıştır. Borçlunun uzatılan sürenin bitiminden önce ödeme yapması ise TBK 96 kapsamında değerlendirilir; erken ödeme kendiliğinden indirim hakkı vermez. Konunun devamı erken ifa ve indirim hakkı yazısındadır.
Temerrütten sonra verilen ek süre, vade uzatımıyla aynı mıdır?
Karşılıklı borç yükleyen sözleşmede taraflardan biri temerrüde düştüğünde TBK 123, diğer tarafa borcun ifası için uygun süre verme veya bu sürenin hâkim tarafından belirlenmesini isteme hakkı tanır. Buradaki süre, borçlunun zaten temerrüde düştüğü bir aşamada verilir. Tarafların karşılıklı anlaşarak ödeme vadesini değiştirmesi ise farklı bir işlemdir. Her iki belgede de ilerideki bir günün gösterilmesi, hukuki dayanaklarını aynı hâle getirmez.
Bu ayrım özellikle ihtar metinlerinde korunmalıdır. Alacaklının mevcut gecikmeyi belirterek ifa için son bir süre tanıması, sırf yeni bir tarih içerdiği için önceki vadenin karşılıklı anlaşmayla değiştirildiğini göstermez. Belgenin TBK 123 kapsamında ek süre mi verdiği, yoksa tarafların ödeme tarihini değiştiren anlaşmasını mı kaydettiği açıklığa kavuşturulur. Önce hukuki işlem doğru nitelendirilir; takvim hesabı bu nitelendirmeden sonra yapılır.
İhtarın başlangıcı bildirimin ulaşmasına bağlanmışsa ulaşma kaydı hesap dosyasına eklenmelidir. Belgenin düzenlenme günü ile muhataba ulaştığı gün farklı olduğunda, sözleşmede veya ilgili işlemde esas alınan başlangıç üzerinden hesap yapılır. Yalnız belgenin tarihine bakarak süreyi başlatmak, bildirimin başlangıç için arandığı düzenlerde doğru sonucu vermez. Aynı dosyadaki uzatma protokolü ile ihtar metni bu nedenle ayrı ayrı okunmalıdır.
Uzatma belgesinde hangi bilgiler açıkça gösterilmelidir?
Uzatılan borcun sözleşme veya fatura numarası, önceki vade, verilen ek sürenin birimi, yeni başlangıç ve hesaplanan son gün aynı belgede gösterilmelidir. Belge ayrıca yalnız bir taksiti mi yoksa bütün ödeme planını mı değiştirdiğini açıklamalıdır. Önceki ihtar, faiz ve diğer talepler hakkındaki anlaşma ayrı cümlelerle yazılmalıdır. Böylece tarih hesabı ile borcun kapsamına ilişkin açıklamalar birbirine karışmaz.
Hesap dosyasında önceki sözleşme, değişiklik protokolleri, uzatma kabulünün iletildiğini gösteren kayıt ve ödeme belgesi birlikte bulunmalıdır. HMK 194 gereğince uyuşmazlıkta hangi belgenin hangi vakıayı ispatladığı açıklanır. Eski vadeyi gösteren sözleşme ile yeni vadenin kabul edildiğini gösteren belge farklı işlev taşır. Sadece borçlunun hazırladığı tarih tablosunu sunmak, karşılıklı uzatma anlaşmasının varlığını açıklama ve ispatlama yükünü karşılamaz.
Sık sorulan sorular
1. Yeni süre protokolün imzalandığı gün mü başlar?
Başlangıç için aksi kararlaştırılmamışsa TBK 95 uyarınca önceki sürenin sona ermesini izleyen ilk gün esas alınır. Protokolün düzenlenme tarihi tek başına yeni sürenin başlangıcı değildir; başlangıcı değiştiren anlaşma hükmü ayrıca belirlenmelidir.
2. Taraflar yeni süreyi başka tarihten başlatabilir mi?
Evet. TBK 95 aksi anlaşmaya izin verir. Yeni başlangıç tarihi açıkça kararlaştırıldığında bu kayıt uygulanır. Hangi borcun süresinin değiştirildiği ve başlangıç tarihinin ne olduğu belgede belirli olmalıdır.
3. On beş günlük uzatma iki hafta sayılır mı?
Hayır. TBK 92 on beş günün tam on beş gün olduğunu açıkça düzenler. İki hafta ve on beş gün farklı sürelerdir. Sözleşmedeki gün sayısı, yaklaşık hafta hesabıyla değiştirilemez.
4. Bir aylık uzatma her zaman otuz gün müdür?
Hayır. Ay süresinde TBK 92’nin aynı sayılı gün yöntemi uygulanır; son ayda karşılık gelen gün yoksa ayın son günü esas alınır. Otuz gün ifadesi ise gün hesabını gerektirir.
5. Yarım ay, şubat ayında on dört gün müdür?
Hayır. TBK 92 yarım ayı on beş gün olarak belirler. İçinde bulunulan ayın uzunluğu bu tanımı değiştirmez. Ay ve yarım ay birlikte kararlaştırılmışsa önce ay hesabı yapılır, ardından on beş gün eklenir.
6. Son gün kanuni tatilse ayrıca süre istenmeli mi?
Aksine anlaşma yoksa TBK 93 gereğince son gün kendiliğinden izleyen ilk tatil olmayan güne geçer. Madde aksine anlaşmayı geçerli saydığından, sözleşmedeki tatil hükmü mutlaka kontrol edilmelidir.
7. Sürenin içindeki bütün tatiller hesaptan çıkarılır mı?
Genel gün hesabında çıkarılmaz. TBK 93 son günün tatile rastlamasını düzenler. Tarafların iş günü üzerinden özel süre belirlemesi, sözleşmedeki düzenin ayrıca uygulanmasını gerektirir.
8. Borçlu kendi ödeme planını göndererek vadeyi uzatabilir mi?
TBK 95 böyle bir tek taraflı hak tanımaz. Uzatmayı doğuran anlaşma veya diğer hukuki dayanak gösterilmelidir. Borçlunun önerisini göndermesi ile alacaklının yeni vadeyi kabul etmesi ayrı vakıalardır.
9. Vade uzayınca işlemiş faiz silinir mi?
TBK 95 yalnız yeni sürenin başlangıcını düzenler; işlemiş faizi kendiliğinden silen bir hüküm içermez. Faiz ve önceki gecikme sonuçları bakımından tarafların anlaşmasının kapsamı ayrıca belirlenir.
10. Süre uzatımı eski borcu sona erdirir mi?
Yalnız vade değişikliği, TBK 133 anlamında yenileme oluşturmaz. Mevcut borcu yeni borçla sona erdirmek için açık yenileme iradesi gerekir. Uzatma belgesinin başlığı yerine tarafların kararlaştırdığı hukuki içerik esas alınır.
Resmî kaynaklar ve ilgili hükümler
İfa süresi hesabının dayanakları 6098 sayılı Türk Borçlar Kanunu m.1, 13, 19, 91–96, 117, 123 ve 133’tür. Belge ve ispat yönünden 6100 sayılı Hukuk Muhakemeleri Kanunu m.194, 199, 201–203 ve 205 esas alınmıştır. Türk Borçlar Kanunu’nun güncel resmî tam metni, Adalet Bakanlığı UYAP Mevzuat sistemi üzerinden kontrol edilmiştir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
bakircipartners@gmail.com · +90 552 224 43 66
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
