Reklam Ajansı Bütçenin Hesabını Vermiyor: Harcama Dökümü ve Para İadesi
Müşterisi hesabına reklam harcaması yöneten ajans, bu iş görme ilişkisine uygulanan vekâlet hükümleri kapsamında istenen hesabı vermek ve müşteriye teslimi gereken değerleri iade etmekle yükümlüdür. 6098 sayılı Türk Borçlar Kanunu m.508, hesap verme ile alınanların teslimini ayrı borçlar olarak düzenler. Kampanyanın çok sayıda gösterim üretmiş olması, harcamanın nereye yapıldığını açıklama borcunu ortadan kaldırmaz. Buna karşılık ajansa ödenen her tutar da kullanılmadığında bütünüyle iade edilecek reklam avansı değildir; ajans ücreti, müşteri adına yapılan harcama ve ajansın kendi hesabına sattığı hizmet ayrılmalıdır.
Uyuşmazlığın çözümü, reklam performansını tartışmaya başlamadan önce para akışının hukuki niteliğini belirlemeyi gerektirir. Bu yazı, ticari müşterinin ajansa aktardığı reklam bütçesinin hesabını, yetkisiz harcamayı, kalan bakiyeyi ve kampanya kapanışındaki talepleri inceler.
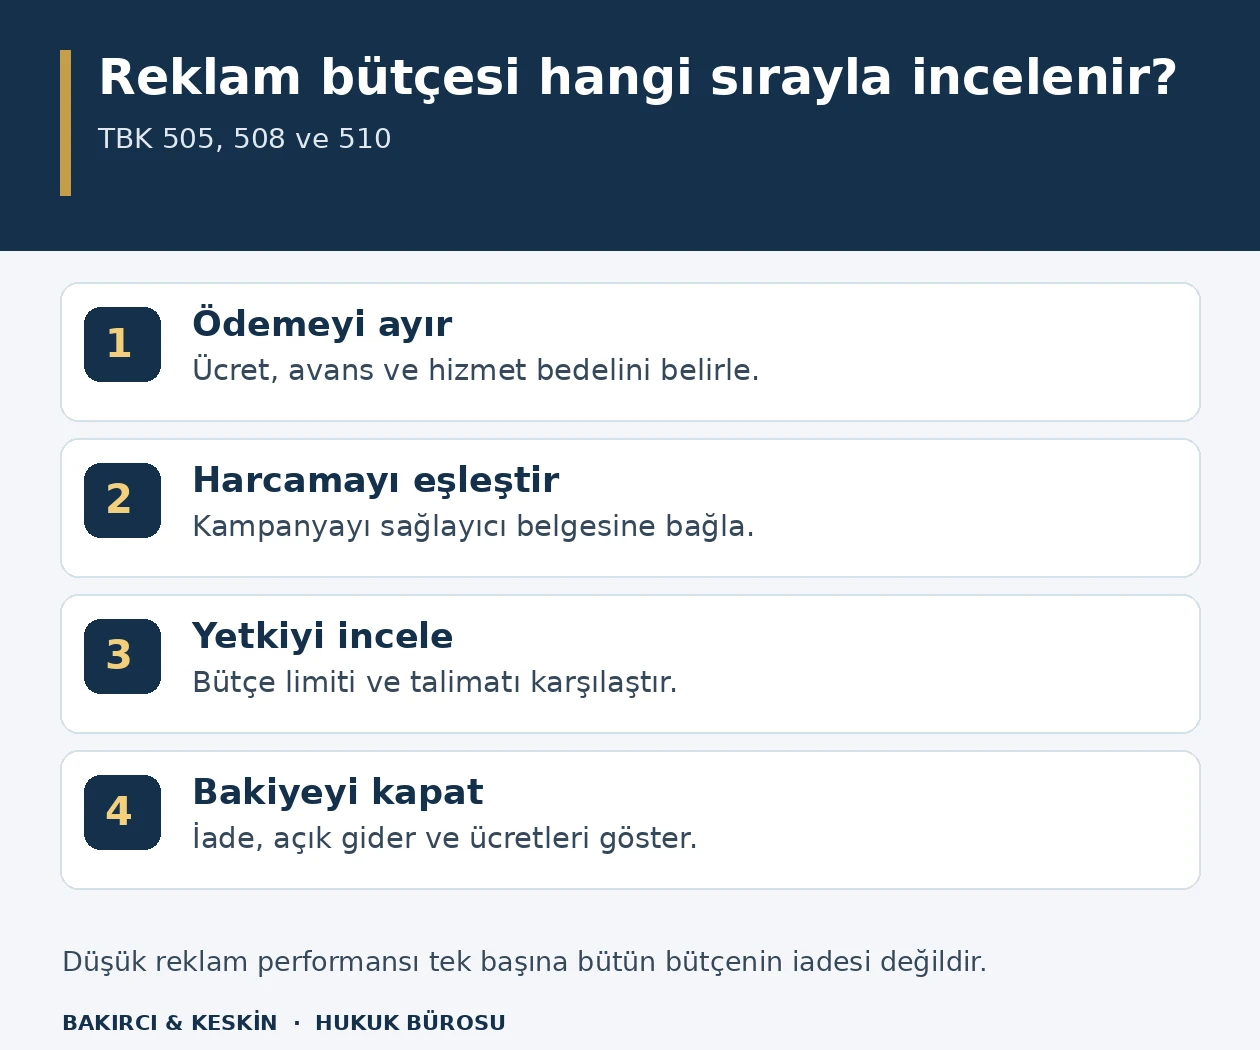
Ödeme reklam avansı mı, ajans ücreti mi?
Ajans sözleşmesindeki toplam bedel tek başına yeterli bilgi vermez. Kampanya yönetim ücreti, tasarım bedeli, medya satın alma komisyonu ve reklam sağlayıcısına aktarılacak bütçe ayrı kalemler olabilir. Sözleşme, teklif, banka açıklaması ve fatura bu kalemlerin hangi amaçla ödendiğini göstermelidir. Müşterinin harcama amacıyla verdiği avans ile ajansın tamamlanmış hizmet karşılığı kazandığı ücret aynı iade hesabına sokulamaz.
TBK m.502, başkasının işini görmeyi üstlenmeyi vekâlet ilişkisi içinde düzenler; vekâlet hükümleri niteliğine uygun düştüğü ölçüde kanunda düzenlenmeyen iş görme sözleşmelerine de uygulanır. Ajansın müşterisi adına bütçe yönetmesi bu çerçevede incelenir. Belirli bir film veya tasarım teslimi gibi diğer edimlerin hukuki niteliği ayrıca belirlenir. Sözleşmeye “dijital paket” yazılması bütün edimlerin aynı kurala tabi olduğu anlamına gelmez.
Ajansın reklam alanını kendi ticari riskiyle satın alıp müşteriye kendi fiyatıyla hizmet satması ile müşterinin parasını onun hesabına harcaması farklıdır. İlk ilişkide ajansın alış fiyatı kendiliğinden müşterinin hakkı hâline gelmez. İkinci ilişkide ise gerçek harcamanın açıklanması ve kullanılmayan müşteri parasının hesabı gerekir. Talep, bu ayrım kurulmadan yalnız ajansın maliyetini öğrenme isteği şeklinde hazırlanmamalıdır.
Kampanya sürerken harcama hesabı istenebilir mi?
TBK m.508, hesap verme borcunu vekâlet verenin istemine bağlar. Müşteri, ajansla ilişki sürerken de kendisi hesabına yürütülen reklam harcamalarının açıklanmasını isteyebilir. Ajansın yalnız kampanya sonunda rapor sunacağını söylemesi, istem üzerine hesap verme yükümlülüğünü yok saymak için yeterli değildir. Sözleşmede dönemsel raporlama varsa bu edim de kararlaştırıldığı biçimde yerine getirilmelidir.
Hesap talebinde hangi dönem, hangi marka, hangi kampanya ve hangi reklam hesabının sorulduğu açıkça gösterilmelidir. Bütün ajans faaliyetlerini kapsayan belirsiz bir talep yerine müşteriye ait işin kapsamı belirlenir. Verilen avanslar, ajansın bildirdiği harcamalar ve açıklanamayan farklar tarihleriyle sıralanır. Böylece cevap yalnız genel performans sunumundan ibaret kaldığında hangi parasal soruların karşılanmadığı anlaşılır.
Gösterim, tıklama, erişim ve dönüşüm sayıları işin performansını anlatır; bu rakamlar tek başına ödeme belgesi değildir. Ajansın müşteriye sunduğu toplam harcama ile reklam sağlayıcısının aynı döneme ilişkin tahakkuk ve ödeme kaydı eşleştirilmelidir. Genel hukuki çerçeve için vekilin hesap verme ve para teslimi borcu açıklamasına bakılabilir. Buradaki özel mesele, bu hesabın kampanya ve bütçe düzeyinde denetlenebilmesidir.
Harcama dökümünde hangi rakamlar eşleştirilmelidir?
Denetlenebilir reklam hesabı, müşteriden alınan parayı kampanya harcamasına bağlamalıdır. Avansın tarihi ve para birimi, kullanılan reklam hesabı, kampanya dönemi, sağlayıcıya ödeme, kalan bakiye ve müşteriye yapılan iade ayrı gösterilir. Ajans ücreti veya sözleşmeyle kabul edilen komisyon aynı tabloda bulunabilir; ancak reklam sağlayıcısına ödenmiş tutar gibi sunulmamalıdır. Belgelerin hesap dönemiyle bağlantısı da açıklanmalıdır.
Reklamın yayınlandığı gün ile sağlayıcıya paranın ödendiği gün farklıysa bu fark hesapta görünmelidir. Salt banka çıkışı o dönemde aynı tutarda reklam tüketildiğini göstermez; ödeme önceki borcu kapatmış veya sonraki harcamaya karşılık yapılmış olabilir. Bu nedenle harcama, ödeme ve bakiye birbirinden ayrılır. Ajansın toplu ödeme belgesi sunması, müşterinin hangi kampanyasına ne kadar gider yazıldığını tek başına açıklamaz.
Farklı para birimi kullanılmışsa uygulanan kur, tarih ve belgelenen ödeme tutarı belirtilmelidir. Vergi veya ödeme aracına ilişkin ek gider ileri sürülüyorsa hangi belgeye dayandığı gösterilir. Bu giderlerin müşteriye yüklenmesinin sözleşmesel temeli ayrıca incelenir. Hesaplama yapılırken aynı giderin hem sağlayıcı harcaması hem ajans masrafı içinde ikinci kez yer almaması gerekir. Matematiksel toplamın tutması, her kesintinin hukuken geçerli olduğu anlamına gelmez.
Ajans onay almadan bütçeyi aşabilir mi?
TBK m.505 uyarınca vekil açık talimata uymak zorundadır. Müşterinin belirlediği toplam bütçe, günlük harcama sınırı, kampanya süresi veya reklamın durdurulması talimatı bu kapsamda incelenir. Ajansın daha çok sonuç almayı amaçladığını söylemesi, açık bütçe sınırından ayrılma yetkisini kendiliğinden doğurmaz. Talimatın kime, ne zaman ve hangi içerikle ulaştığı işin kayıtlarından belirlenmelidir.
Kanundaki istisna sınırlıdır: Müşteriden izin alma imkânı bulunmamalı ve durum bilinseydi müşterinin de izin vereceği açık olmalıdır. Bu şartlar birlikte gerçekleşmeden yapılan sapma, yalnız kampanyanın başarılı sonuçlandığı gerekçesiyle meşrulaştırılamaz. TBK m.505, diğer hâllerde vekilin talimattan ayrılmadan doğan zararı karşılamadıkça işi görmüş olsa bile borcunu ifa etmiş sayılmayacağını düzenler.
Limitin toplam sözleşme bedeline mi yoksa yalnız sağlayıcı harcamasına mı ait olduğu önceden açıklanmalıdır. Reklam vergisi, komisyon ve kur farkının limit dışında bırakıldığı ileri sürülüyorsa ilgili sözleşme kaydı gösterilir. Bir çalışanın mesajla verdiği ek onayın şirketi bağlayıp bağlamadığı da temsil yetkisine göre değerlendirilir. Talimatın hukuki etkileri TBK m.505 ve talimattan ayrılma rehberinde ayrıca açıklanmıştır.
Kullanılmayan bütçe ile açık reklam borcu nasıl ayrılır?
Reklam avansının bütünü harcanmamışsa kapanış hesabında kalan tutar belirlenir. Ancak yalnız panelde görülen tek rakamdan hemen iade alacağı çıkarılamaz. Henüz ödenmemiş, geçerli yetki kapsamında doğmuş sağlayıcı borcu bulunup bulunmadığı araştırılır. Müşterinin hesabına yapılan harcama ile ajansın kendi operasyon gideri ayrılır. Kullanılmayan para, açık borç ve henüz tahakkuk etmemiş hizmet aynı başlıkta tutulmamalıdır.
TBK m.510, vekâletin gereği gibi ifası için yapılan gider ve avansların karşılanmasını ve yüklenilen borçlardan vekilin kurtarılmasını düzenler. Ajans bu maddeye dayanıyorsa giderin işin gereği gibi görülmesiyle bağlantısını göstermelidir. İlgisiz bir müşterinin harcaması, onaysız bütçe aşımı veya açıklanmayan hizmet bedeli, yalnız “kampanya gideri” adı verilerek müşteriye aktarılmış olmaz. İleri sürülen her kalem ayrı değerlendirilmeye elverişli olmalıdır.
İade hesabında önce başlangıç avansı ve sonradan aktarılan bütçe saptanır; belgelenen ve hukuken müşteriye yüklenebilen giderler bundan ayrılır. Daha önce yapılan iadeler de gösterilir. Ajansın elinde tutacağı bir rezerv kararlaştırılmışsa miktarı, amacı ve ne zaman serbest kalacağı incelenir. Süresiz ve dayanağı belirsiz rezerv açıklaması, müşteriye teslim edilmesi gereken bakiye üzerinde kalıcı yetki yaratmaz.
Ajansın “sağlayıcı iade yapmıyor” açıklaması tek başına borcun kime ait olduğunu belirlemez. Önce gerçekten bağlayıcı bir reklam satın alma işlemi yapılıp yapılmadığı, bu işlemin müşteri talimatına uyup uymadığı ve ajansın iptal koşullarını hangi yetkiyle kabul ettiği incelenir. Yetki kapsamında doğmuş ve artık geri alınamayan geçerli gider ile ajans hesabında hiç kullanılmadan duran para aynı değildir. İptal edilemezlik ileri sürülüyorsa ilgili sipariş ve kabul edilen koşullar gösterilmelidir.
Müşteri tarafından yalnız onay için gönderilen bütçe planı da fiilî harcama olarak gösterilemez. Planlanan tutar, ayrılmış bütçe ve kesinleşmiş borç ayrı kayıtlardır. Kapanış hesabında ileri tarihli kampanya rezervasyonu bulunuyorsa iptal talebinin ne zaman verildiği ve o tarihte hangi yükümlülüğün doğmuş olduğu açıklanmalıdır. Bu bilgiler olmadan bütün avansın “bağlandı” denilerek hesap dışı tutulması denetlenebilir bir cevap oluşturmaz.
Sağlayıcı indirimi ve sonradan gelen iade kime aittir?
Reklam sağlayıcısından sonradan para iadesi veya harcama düzeltmesi gelmesi, ilk kapanış hesabının yeniden incelenmesini gerektirebilir. TBK m.508 bakımından belirleyici soru, bu değerin müşteri hesabına yürütülen iş nedeniyle mi yoksa ajansın kendi ticari faaliyeti nedeniyle mi edinildiğidir. Müşteriye yüklenmiş bir harcamanın aynı işlem nedeniyle geri verilmesi ile ajansın bağımsız fiyat avantajı aynı nitelikte değildir.
İadenin hangi kampanyaya, hangi ödeme belgesine ve hangi döneme ilişkin olduğu gösterilmelidir. Birden fazla müşteriye ait işlemler için toplu düzeltme yapılmışsa dağıtımın dayanağı açıklanır. Müşteriye ait bölümün hesap dışında bırakılması, önceki tablonun matematiksel olarak kapanmış olmasıyla haklı hâle gelmez. Sonradan alınan değerler de iş görme ilişkisinin kapsamına göre hesaba dahil edilir.
Paraya çevrilemeyen reklam kredisi, nakit iade ile aynı değildir. Kredinin kime tanındığı, kullanılma koşulları ve devredilebilirliği ilgili sağlayıcı kaydıyla belirlenir; hukuken veya teknik olarak mümkün olmayan nakit dönüşümü varmış gibi talep kurulmaz. Ajansın müşteriye hangi değeri teslim etmesi gerektiği sözleşme ve ilgili edinim üzerinden açıklanır. Bu ayrım, tahsil edilebilir para alacağı ile yalnız belirli kullanım hakkına ilişkin talebi birbirinden ayırır.
Ajansın ortak reklam hesabı denetimi engeller mi?
Bir ajans hesabından birden fazla müşterinin reklamını yönetmek, müşteri bazında hesap verme yükümlülüğünü kaldırmaz. Ajansın her müşteriye bütün diğer müşterilerinin kayıtlarını açması gerekmez; fakat ilgili müşterinin harcamasının hangi ölçüte göre ayrıldığını gösterebilmesi gerekir. Reklam hesabı, kampanya, tarih aralığı ve belge eşleşmesi bu ayrımı kurar. Ortak karttan yapılan ödeme, paylaşımın doğruluğunu tek başına kanıtlamaz.
Müşteri, kendisine ait olduğu ileri sürülen tutarın başka kampanyaya aktarılıp aktarılmadığını sorabilir. Bu soruya cevap verebilmek için muhasebe kaydıyla platform raporunun aynı dönem ve hesap kimliğini göstermesi gerekir. Ajansın hazırladığı özet tabloda birden fazla kampanya birleştirilmişse alt döküm istenir. Aynı harcamanın iki müşteriye yazılıp yazılmadığı da belgelerin ortak eşleştirilmesiyle denetlenir.
Hesap talebi, ajansın bütün yönetici parolalarının teslim edilmesiyle eş tutulmamalıdır. Uyuşmazlık için gerekli kayıtların aktarılması, doğrulanabilir rapor, belge ibrazı veya uzman incelemesiyle sağlanabilir. Kurumsal hesaba yönetici erişiminin devri ayrı sözleşmesel sorundur. Bütçe hesabı bakımından amaç, ilgisiz ticari bilgileri toplamaktan ziyade müşterinin parasının hangi işlemde kullanıldığını açıklığa kavuşturmaktır. Bu kapsam, ihtar ve dava taleplerinde açık tutulmalıdır.
Reklam beklenen satışları getirmediyse bütçe geri alınır mı?
Reklamın beklenen satışları oluşturmaması, harcanan bütçenin tamamını otomatik iade borcuna dönüştürmez. TBK m.506, vekilin işi sadakat ve özenle yürütmesini gerektirir. Ajansın hangi işi, hangi hedefleme ve onay düzeni içinde üstlendiği belirlenir. Sözleşmede ayrıca belirli bir sonucun taahhüt edilmesiyle, yalnız profesyonel yönetim hizmeti verilmesi aynı borç değildir. Uyuşmazlık bu ayrım kurulmadan salt satış sayısına indirgenmemelidir.
Buna karşılık onaylanmamış ülkede yayın, yanlış ürün tanıtımı, durdurma talimatına rağmen harcama veya müşteriye ait olmayan kampanyaya bütçe aktarımı somut ifa aykırılıklarıdır. İhlalin dayanağı kampanya ayarları, talimatlar ve işlem zamanlarıyla gösterilir. Teknik değişiklik kayıtları bulunuyorsa hangi kişinin hangi müdahaleyi yaptığı belirlenir. Sorumluluk değerlendirmesinde işin gerçekten nasıl yürütüldüğü önem taşır.
TBK m.112 uyarınca sözleşmeye aykırılıktan doğan zarar incelenirken ihlal, zarar ve aralarındaki bağ açıklanmalıdır; borçlu kusursuzluğunu ispat etmedikçe sorumludur. Harcanmayan avansın iadesi ile kötü yönetim nedeniyle zarar talebi farklı kalemlerdir. İade istenen aynı para bir kez daha zarar hesabına eklenmemelidir. Kaybedildiği ileri sürülen satışların tamamı da doğrudan net kâr kabul edilmez; gerçekleşen mali sonuç somut verilerle gösterilir.
Ajans kayıt vermiyorsa harcama nasıl ispatlanır?
Müşterinin banka dekontu, ajansa para gönderildiğini gösterir; ajansın o parayı sağlayıcıya aktardığını veya doğru kampanyada kullandığını tek başına kanıtlamaz. Ajansın faturasının bulunması da sözleşmede ayrı tutulan müşteri bütçesinin tamamının harcandığı sonucunu doğurmaz. Dosyada ödeme amacı, kampanya kayıtları ve sağlayıcı belgeleri birbirine bağlanmalıdır. Hesap sorulan dönem belirsiz bırakılmamalıdır.
HMK m.199, elektronik verileri belge kapsamında kabul eder. E-posta onayı, reklam raporu ve hesap hareketi bu çerçevede değerlendirilir; kaynağı, bütünlüğü ve ilgili tarihle bağlantısı önem taşır. Yalnız kırpılmış ekran görüntüsü yerine erişilebilen asıl dosyanın, tarih aralığının ve hesap kimliğinin korunması daha kapsamlı inceleme sağlar. Bir ekranın güncel bakiyesi, geçmiş dönemdeki bütün hareketlerin yerini tutmaz.
HMK m.219–221 uyarınca tarafın veya üçüncü kişinin elindeki ilgili belgelerin mahkemeye ibrazı istenebilir. Hangi belgenin hangi vakıayı ispatlayacağı açıklanmalıdır. Mahkeme, tarafın belgeyi ibraz etmemesinin sonuçlarını HMK m.220 şartlarıyla değerlendirir; her cevapsızlık doğrudan talebin bütünüyle kabulü değildir. Sürecin ayrıntıları için mahkemede belge ibrazı açıklamasına bakılabilir. Muhasebe ve reklam verilerinin birlikte incelenmesi, çelişkinin kaynağını belirler.
Ajans değişirken açık kampanyalar ve hesap nasıl kapatılır?
TBK m.512, vekâlet verenin ve vekilin sözleşmeyi tek taraflı sona erdirebilmesini düzenler; uygun olmayan zamanda sona erdiren taraf, bundan doğan zararı karşılar. Karma ajans sözleşmesinin her edimine bu kuralın aynen uygulanacağı baştan varsayılmaz. Bütçe yönetiminin sona erdirildiği tarih, devam eden üretim işleri ve diğer hizmet taahhütlerinden ayrılarak belirlenmelidir. Sona erme, önceden doğmuş hesap verme borcunu ortadan kaldırmaz.
Kapanışta hangi kampanyaların durdurulacağı, hangi reklamların belirli tarihe kadar devam edeceği ve henüz verilmemiş siparişler açıklanmalıdır. Yeni ajansın göreve başlaması, eski ajansa verilen yetkinin kapsamını kendiliğinden belgeleyemez. Eski ajansa ulaşan bildirim, fiilen yapılan durdurma ve son harcama arasında zaman farkı varsa bunun nedeni incelenir. Sonradan oluşan giderlerin yetki sınırında kalıp kalmadığı bu zaman çizelgesiyle değerlendirilir.
Teslim tutanağı yalnız “hesap kapatıldı” cümlesinden oluşmamalıdır. Kullanılan avans, iade bakiyesi, bekleyen sağlayıcı düzeltmesi, açıklanmayan gider ve devam eden itiraz ayrı belirtilir. Kapanışın belli bir tutarla kabul edilmesi isteniyorsa hangi kayıtların incelendiği açıklanır. Müşteri, görmediği harcamaların tamamını kabul ettiği anlamına gelen genel bir ibareyi sonuçlarını değerlendirmeden imzalamamalıdır. Açık kalan kalemlerin sonradan ne şekilde tamamlanacağı kararlaştırılmalıdır.
Ajans ücret alacağını ileri sürerek bütün bakiyeyi tutabilir mi?
Ajansın ücret hakkı ile müşteriye ait bütçe bakiyesi aynı borç değildir. TBK m.502/3, sözleşme veya teamül varsa vekilin ücrete hak kazanacağını düzenler. Ücretin miktarı, muacceliyeti ve hangi hizmet karşılığı olduğu sözleşmeden belirlenir. “Hizmetimiz devam ediyor” açıklaması, kullanılmayan bütçenin tamamının ücret olduğu sonucunu doğurmaz. Kesinti isteniyorsa somut hesap ve hukuki dayanak gösterilmelidir.
Takas ileri sürüldüğünde TBK m.139 ve m.143 incelenir. Karşılıklı aynı tür borçların muaccel olması ve takas iradesinin bildirilmesi gerekir; alacağın çekişmeli olması takası tek başına engellemez. Bu sebeple ücretin tartışmalı olması her takas savunmasını geçersiz kılmaz. Ancak ajansın varlığını ve tutarını açıklamadığı bir alacakla bütün bakiyeyi süresiz tuttuğunu söylemesi de yeterli değildir.
TBK m.508/2, vekilin müşteriye tesliminde geciktiği paranın faizini de ödemesini gerektirir. Gecikme başlangıcı, sözleşmedeki teslim tarihi, hesap talebi ve somut ödeme yükümlülüğüne göre belirlenir. Faiz türü ve uygulanacak oran ayrı hukuki hesap konusudur; her reklam bütçesine tek bir sabit oran yazılamaz. İhtarın para tutarını, dayanağını ve istenen belgeleri ayırması, hem hesap hem iade talebini anlaşılır hâle getirir.
Hesap verme ve para alacağı hangi taleplerle takip edilir?
Hesap verilmesi talebi ile belirlenmiş paranın iadesi talebi aynı içerikte değildir. Müşterinin hangi işlemleri öğrenmek istediği ve hangi tutarın kendi lehine alacak olduğunu ileri sürdüğü ayrı gösterilir. Henüz belgesi bulunmayan harcamalar için bütün avansın sebepsizce kaybolduğunu varsayan bir anlatım kurulmaz. Davanın maddi vakıaları, mevcut ödeme kayıtları ve sözleşmedeki bütçe düzeni üzerinden somutlaştırılır.
İki tarafın ticari işletmeleriyle ilgili ajans ilişkisinden doğan uyuşmazlıkta TTK m.4 ve m.5 uyarınca ticari dava ve asliye ticaret mahkemesinin görevi incelenir. Aksine özel düzenleme yoksa ticari dava bu mahkemede görülür; bulunmadığı yerde m.5/4 uygulanır. Konusu para olan alacak veya tazminat davasında TTK m.5/A gereği dava öncesi arabuluculuk şartı vardır. Sırf hesap açıklanması talebiyle para talebinin kapsamı aynı kabul edilmemelidir.
Arabuluculukta anlaşma yapılırsa iade rakamı yanında kapsamı da belirlenmelidir. Hangi kampanyaların kapandığı, hangi belgelerin ne zaman teslim edileceği ve sonradan gelecek sağlayıcı iadelerinin kime aktarılacağı yazılır. Ücret uyuşmazlığı ayrıca çözülmüşse bu kalem gösterilir. Amaç yalnız toplam bir rakam üzerinde anlaşmak değil, aynı harcama hesabının tekrar uyuşmazlık doğurmasını önleyecek açıklıkta bir kapanış düzeni kurmaktır.
Sık sorulan sorular
Ajans yalnız gösterim raporu göndererek hesap vermiş olur mu?
Gösterim raporu reklamın performansına ilişkin veri sağlar; müşterinin parasının nasıl kullanıldığını tek başına açıklamaz. TBK m.508 kapsamındaki hesap, müşteri adına yapılan harcamalar ile ödeme ve bakiye kayıtlarının eşleştirilmesini gerektirir. Hangi kampanyaya hangi tutarın yazıldığı ve giderin dayanağı anlaşılmalıdır.
Aylık paket bedelinin kullanılmayan kısmı mutlaka iade edilir mi?
Önce bedelin niteliği belirlenir. Kazanılmış ajans ücreti ile müşteri hesabına kullanılmak üzere verilen reklam avansı farklıdır. TBK m.502 ve m.508 kapsamında sözleşme, teklif ve ödeme açıklaması incelenir. Kullanılmayan müşteri avansı hesabı yapılmadan bütün paket için tek iade sonucu kurulamaz.
Ajans satışları artırmak için bütçe sınırını aşabilir mi?
Açık bütçe talimatına TBK m.505 uyarınca uyulmalıdır. İzin alma imkânının bulunmaması ve müşteri durumu bilseydi izin vereceğinin açık olması istisnanın birlikte aranan şartlarıdır. Daha iyi sonuç elde edildiği iddiası tek başına yetkisiz harcamayı onaylanmış hâle getirmez.
Ajans kendi kartıyla ödediğini söylüyorsa hangi belge gerekir?
Kart ödemesi ile müşterinin kampanyası arasındaki bağlantı gösterilmelidir. Sağlayıcı belgesi, hesap ve kampanya kimliği, harcama dönemi ve ödeme kaydı birlikte incelenir. TBK m.510 kapsamında giderin gereği gibi ifa edilen işle ilişkisi açıklanmalıdır; toplu kart çıkışı tek başına müşteri payını belirlemez.
Ortak reklam hesabında diğer müşterilerin bilgileri de istenebilir mi?
Talep, ilgili müşterinin bütçesinin denetlenmesi için gerekli kapsamla kurulmalıdır. Ajans müşteriye ait işlemleri ayırarak hesap verebilir. Bütün hesap parolalarını veya ilgisiz ticari kayıtları istemek yerine, kampanya bazında tutar ve belge eşleşmesi aranır. Gerektiğinde ilgili belgelerin mahkemeye ibrazı talep edilir.
Sağlayıcıdan sonradan gelen iade müşteriye aktarılmalı mı?
İadenin müşteri hesabına yürütülen hangi işlemden doğduğu belirlenir. Müşteriye yüklenmiş harcamanın aynı işlem nedeniyle geri verilmesi TBK m.508 kapsamında hesaba yansıtılır. Ajansın kendi ticari indirimi veya devredilemeyen kullanım kredisi ise otomatik olarak aynı nakit iade borcuyla eş tutulmaz.
Satış gelmediği için bütün reklam gideri geri istenebilir mi?
Beklenen satışın gerçekleşmemesi tek başına bütün gideri iade borcuna dönüştürmez. Ajansın sonuç taahhüdü bulunup bulunmadığı ve TBK m.506 kapsamındaki özen borcu incelenir. Somut talimata aykırılık veya kusurlu yönetim ileri sürülüyorsa TBK m.112 uyarınca zarar ve bağlantısı ayrıca gösterilmelidir.
Ücret borcu tartışmalıysa ajans takas ileri süremez mi?
Tartışmalı olmak takası tek başına engellemez; TBK m.139 bunu açıkça düzenler. Ancak karşılıklı borçların muacceliyeti ve TBK m.143 uyarınca takas bildirimi bulunmalıdır. Ajansın ücret alacağının dayanağı ve miktarı da incelenir. Açıklanmayan kesinti, hesap verme borcunun yerine geçmez.
Ajansla çalışmayı bitirmek hesap isteme hakkını kaldırır mı?
Sona erme, önceki işin hesabını verme ve teslim edilmesi gereken değerleri aktarma borcunu ortadan kaldırmaz. TBK m.508 kapsamında kapanış hesabı istenir. TBK m.512’deki uygun olmayan zamanda sona erdirmenin zarar sonucu ise ayrı değerlendirilir; iki mesele birbirinin yerine kullanılmaz.
Bütçe iadesi için ticari davadan önce arabuluculuk gerekir mi?
Uyuşmazlık TTK m.4 kapsamında ticari dava ve talep bir miktar para alacağı veya tazminat ise TTK m.5/A uyarınca dava öncesi arabuluculuk gerekir. Yalnız hesap açıklanması talebi ayrıca incelenir. İade tutarı, talebin kapsamı ve ilgili taraflar başvuruda doğru gösterilmelidir.
Başvuru ve dosya hazırlığı
Reklam bütçesi dosyasında ilk çalışma, ödeme dekontunu ilgili kampanya ve sağlayıcı harcamasıyla eşleştirmektir. Bakırcı & Keskin Hukuk Bürosu, İstanbul ve Mersin ofisleriyle Mersin merkezli Türkiye geneli dosya yönetiminde ajans sözleşmesini, bütçe onaylarını, dönemsel raporları ve kapanış bakiyesini birlikte inceler. İade, ücret veya onaysız harcama uyuşmazlığı için elinizdeki dönem ve kampanya bilgilerini belirterek iletişime geçebilirsiniz.
Resmî kaynaklar ve mevzuat
- 6098 sayılı TBK m.112, 139, 143, 502, 504–508, 510 ve 512
- 6100 sayılı HMK m.199 ve 219–221
- 6102 sayılı TTK m.4, 5 ve 5/A
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
