Şirket Birleşmesi ve Tür Değişikliğinde ETDS Defterlerinin Devamı
Birleşmede ETDS defterlerinin hangi şirkette devam edeceği, devralma ile yeni kuruluş ayrımına bağlıdır. Devralan şirketin tüzel kişiliği devam eder; devrolunan şirketin elektronik defterleri terkinle kapanır. Tür değiştirmede ise TTK m.180 uyarınca aynı şirket yeni hukuki türde devam eder; ETDS’de yeni türe uygun defterlerin oluşturulması bu devamlılığı ortadan kaldırmaz. Tescil tarihi, pay kayıtları, kullanıcı yetkileri ve eski arşivin birlikte yönetilmesi gerekir.
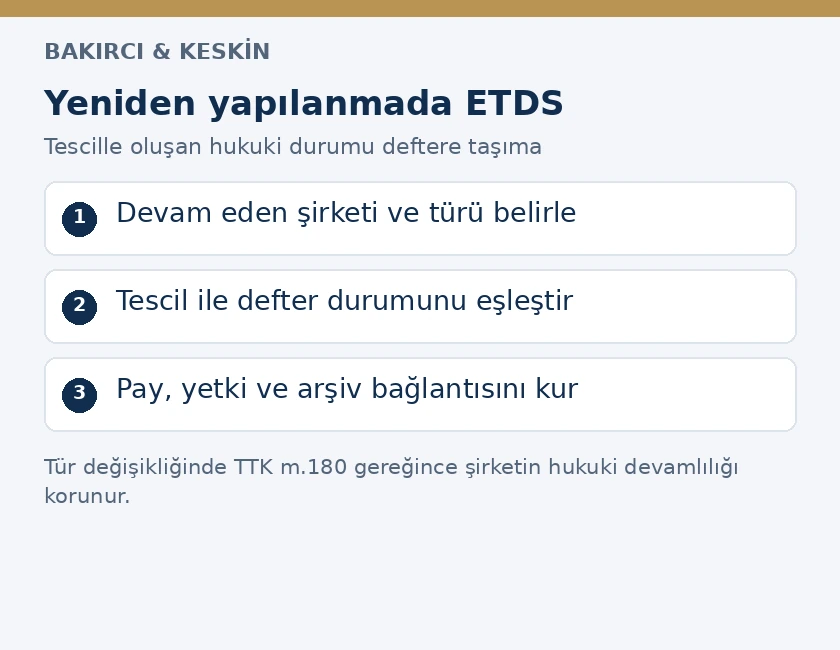
Birleşme veya tür değiştirme dosyasında yalnız ticaret sicilinden alınan belgeye odaklanılması, ilk elektronik kaydın yanlış şirket defterine yapılmasına yol açar. Defter planı, karar öncesindeki şirket kimliğini, tescil anındaki hukuki değişikliği ve tescilden sonra kayıt yapılacak defteri göstermelidir. Aynı grubun şirketleri arasında işlem yapılması bu ayrımı kaldırmaz. Ortak yöneticilerin veya aynı muhasebe ekibinin bulunması, ayrı tüzel kişilerin defterlerini tek defter hâline getirmez.
Önce birleşmenin hukuki biçimi belirlenir
6102 sayılı Türk Ticaret Kanunu m.136, birleşmeyi devralma ve yeni kuruluş yoluyla birleşme olarak iki biçimde düzenler. Devralmada mevcut şirket başka şirketi bünyesine alır. Yeni kuruluşta birleşen şirketler yeni kurulan şirketin bünyesinde birleşir. TTK m.152/3 ve m.153, tescilin devrolunan şirket ve malvarlığı üzerindeki sonuçlarını belirler. Bu nedenle elektronik defterin devamını belirlerken yalnız birleşme sözleşmesindeki ticari amaç değil, tescil edilen hukuki yapı esas alınır.
TTK m.153/1 uyarınca birleşme ticaret siciline tescille geçerlilik kazanır; devrolunan şirketin bütün aktif ve pasifi o anda devralan şirkete geçer. Şirketler birleşme sözleşmesini imzalamış fakat işlem tescil edilmemişse, elektronik defterler sanki birleşme tamamlanmış gibi kullanılmaz. Genel kurulun onay tarihi ile birleşmenin tescil tarihi aynı olmak zorunda değildir. İşlem takviminde bu iki tarih farklı satırlarda yer almalıdır.
ETDS’ye kayıt, birleşmenin hukuki geçerliliğini sağlayan tescilin yerine geçmez. Kullanıcının pay durumunu değiştirmesi, sicilde henüz sonuç doğurmamış işlemi tamamlamaz. Aynı şekilde birleşme tescil edildikten sonra elektronik pay kayıtlarının gecikmesi, kanunun tescile bağladığı külli halefiyet sonucunu beklemeye almaz. Hukuki olay ile onun defterde gösterilmesi birbirinden ayrılır; doğru kayıt, hukuki olayın tarihini ve dayanağını izler.
ETDS uygulamasında devam eden ve kapanan defterler
Ticaret Bakanlığının ETDS rehberinin 43–47. soruları yeniden yapılanmada defterlerin teknik durumunu açıklar: Devralmada devrolunan şirketin defterleri terkinle kapanır, devralanın defterleri devam eder. Yeni kuruluşta eski şirketlerin defterleri kapanır ve yeni şirket için defter oluşturulur. Fiziki defter tutan mevcut devralanın, yalnız elektronik defterli bir şirketi devralması kendiliğinden geçiş zorunluluğu yaratmaz. Limited şirketin anonim şirkete dönüşmesinde ise eski türe ait elektronik defterler kapatılır ve yeni türün defterleri oluşturulur. Bu açıklamalar, yürürlükteki zorunlu defter kapsamıyla birlikte uygulanır.
Defterin kapanması ile kayıtların yok edilmesi aynı işlem değildir. Birleşmeden önceki kararlar, ortaklık kayıtları ve bunların dayanakları geçmiş döneme ait hukuki olayların delili olmaya devam eder. Devrolunan şirkete ait eski bir borç veya pay sahipliği uyuşmazlığında, işlemin o şirket dönemindeki kaynağı incelenir. Eski kararın yeni şirket defterine yeniden alınması, kararın tarihini ve karar veren tüzel kişiyi değiştirmez.
Devralan şirketin elektronik defteri devam ederken geçmiş kayıtları devrolunan şirketin kayıtlarıyla tek bir kronolojiye dönüştürmek doğru değildir. Devralanın önceki kararları kendi tarihçesinde, devrolunanın önceki kararları kendi arşivinde kalır. Birleşme sonucunda oluşan yeni pay dağılımı ve tescil sonrası kararlar ise devam eden şirketin ilgili defterine işlenir. Böylece hangi kararın hangi organ tarafından, hangi şirket adına ve hangi tarihte alındığı izlenebilir.
2026 kapsamı ve yönetim kurulu defterinin ayrı durumu
ETDS Tebliği m.5/1, 1 Ocak 2026 tarihinden itibaren kuruluşu ticaret siciline tescil edilen şirketler bakımından pay defteri ile genel kurul toplantı ve müzakere defterinin elektronik tutulmasını öngörür. Kuruluşu ve esas sözleşme değişikliği Bakanlık iznine tabi şirketlerin kapsamı da aynı maddede düzenlenmiştir. Yeni kuruluş yoluyla birleşmenin tescil edildiği tarih, yeni şirketin hangi kurala tabi olduğunu belirler. Eski şirketlerin daha önce fiziki defter kullanmış olması yeni kuruluşun bu yükümlülüğünü ortadan kaldırmaz.
Buna karşılık, öteden beri var olan bir devralan şirkete ilişkin değerlendirme yalnız birleşmenin 2026 yılında gerçekleşmesine dayandırılmaz. Devralanın kuruluş tarihi, zorunlu kapsamda olup olmadığı ve daha önce gönüllü geçiş yapıp yapmadığı kontrol edilir. Şirket zaten elektronik defter tutuyorsa birleşme, genel kural olarak fiziki deftere dönüş sebebi oluşturmaz. Tebliğ m.5/3’teki devam kuralı ve m.5/6’daki özel durumlar kendi şartları içinde uygulanır.
Yönetim kurulu karar defteri için güncel kapsam ayrıca dikkate alınır. Bakanlığın Tebliğ değişiklikleri duyurusu, 20 Eylül 2025 değişikliğiyle bu defterin elektronik tutulmasının tercihe bırakıldığını açıklar. Bu nedenle eski bir rehberde üç defterin tamamının zorunlu gösterilmesine dayanarak yeni şirket için otomatik yükümlülük kurulamaz. Bankacılık Düzenleme ve Denetleme Kurumunun gözetimindeki belirli kuruluşların yönetim kurulu defterleri için Tebliğ m.2/2’deki kapsam istisnası da ayrıca korunur.
Tür değişikliğinde şirket devam eder, defter düzeni değişir
TTK m.180’in temel kuralı açıktır: Yeni türe dönüşen şirket, önceki şirketin devamıdır. Limited şirketin anonim şirkete dönüşmesi, birleşmedeki gibi başka bir şirkete tüm malvarlığı devri olarak anlatılamaz. TTK m.184, tür değiştirmede yeni türün kuruluş hükümlerinin uygulanacağını ve hangi kuruluş kurallarının dışarıda bırakıldığını düzenler. ETDS’de yeni türe ait defterlerin oluşturulması, bu kuruluş hükümlerinin uygulanmasıyla ve sistemdeki kayıt düzeniyle ilgilidir.
TTK m.189/2 uyarınca tür değiştirme tescille hukuki geçerlilik kazanır. Yönetim organı tür değiştirmeyi ve yeni şirket sözleşmesini tescil ettirir; karar ilan edilir. Elektronik defter kayıtlarında tescilden önceki limited şirket kararı ile tescilden sonraki anonim şirket kararı bu tarih üzerinden ayrılır. Yeni türün defteri açıldı diye önceki kararların yeniden alınması gerektiği sonucu çıkmaz. Önceki işlemlerin dayanakları kendi tarih ve hukuki bağlamıyla muhafaza edilir.
Yeni türün organ yapısı da defter seçimini etkiler. Limited şirket müdürlerinin görev ve yetkileriyle anonim şirket yönetim kurulunun görev ve yetkileri aynı ad altında izlenmez. Dönüşüm sonrasında yeni şirket sözleşmesi, tescilli organlar ve temsil düzeni esas alınır. Eski müdürün ETDS hesabının teknik olarak erişilebilir olması, yeni türdeki bütün işlemler için kendiliğinden yetkili olduğu anlamına gelmez. Kullanıcı tanımı yönetim organının güncel iradesiyle uyumlu tutulur.
Tescil öncesinde hazırlanacak defter ve belge haritası
Hazırlık dosyası her şirketi ayrı gösteren bir listeyle başlamalıdır. Unvan, MERSİS numarası, şirket türü, devam eden veya sona eren şirket sıfatı, her defterin mevcut ortamı ve yetkili kullanıcılar yazılır. Ardından tescil sonrası durum eklenir: Hangi şirket devam edecek, hangi türe dönüşülecek, hangi defterler oluşturulacak ve pay kayıtlarını kim kontrol edecek? Bu liste kanunda öngörülmeyen yeni bir resmî form değildir; yükümlülüklerin doğru şirkette yerine getirilmesini sağlayan dosya düzenidir.
- Birleşme sözleşmesi veya tür değiştirme planı, ilgili organ kararları ve tescil belgeleri ayrı başlıklarla saklanır.
- Her defterin mevcut kullanıcı yetkileri ile işlem sonrası gerekli yetkiler karşılaştırılır; kişisel giriş bilgileri şirketler arasında paylaşılmaz.
- Payların eski ve yeni durumu, tescile dayanak sermaye ve ortaklık belgeleri üzerinden eşleştirilir.
- İmzalı asılların bulunduğu arşiv, elektronik nüshalar ve belgeyi ibraz edecek sorumlu birim belirlenir.
TTK m.65, kayıtların tam, doğru, zamanında ve düzenli tutulması yükümlülüğünü getirir. Hazırlık listesinin amacı bu borcu yerine getirecek iş bölümünü somutlaştırmaktır. “Mali müşavir halleder” biçimindeki genel bir görevlendirme, şirketin hangi defterindeki hangi işlemin neye dayanacağını göstermez. Sistem kullanıcısı, sicil başvurusunu yapan kişi ve fiziksel arşivi teslim alan kişi farklıysa aralarındaki belge akışı yazılı olarak düzenlenmelidir.
Tescil günü ve takip eden kayıt dönemi nasıl izlenir?
Kayıt takviminde üç aşama açıkça ayrılır: Tescilden önceki kararlar, işlemin tescil edildiğini gösteren belgeler ve tescilden sonra yeni hukuki duruma göre alınan kararlar. Birleşme için onay veren devrolunan şirket genel kurulunun tutanağı, tescilden sonra devralanın aldığı yönetim kararına dönüştürülmez. Aynı dosyada saklanmaları mümkündür; ancak kararların hangi deftere ait olduğu ve hangi şirket organından çıktığı korunur. Bu ayrım, yetki ve sorumluluk incelemesinde doğrudan önem taşır.
Tescil tamamlandığında önce sicildeki işlem sonucu kontrol edilir. Ardından ETDS’de devam eden veya yeni oluşturulan defterlerin şirket kimliğiyle uyumu incelenir. Bir ekranın beklenen biçimde açılmaması, tescilin kanuni sonucunu ortadan kaldırmaz. Sorun; şirket bilgisi, kullanıcı yetkisi veya defter durumundan hangisiyle ilgiliyse açıkça tarif edilerek ilgili sicil müdürlüğüne ya da Bakanlığın sistem destek kanalına aktarılır. Başvuruda işlem tarihi, MERSİS bilgisi ve alınan hata kaydı gösterilir; kişisel giriş şifreleri paylaşılmaz.
Tebliğ, birleşme sonrası her teknik kontrolün tamamlanması için tek bir genel gün sayısı öngörmez. Bunun bulunmaması, kayıtların belirsiz süre bekletilebileceği anlamına gelmez; TTK m.65’in zamanında kayıt yükümlülüğü devam eder. Şirketin kendi takviminde sorumlu kişiler ve tamamlanacak belgeler belirlenir. Sicil veya mahkeme tarafından bildirilen özel süreler ayrıca izlenir. Sistem destek kaydı açılması, kanuni dava ve itiraz sürelerini durdurduğu varsayımıyla kullanılmaz.
Son kontrolde eski ve yeni pay toplamları, sermaye tutarı ve ortaklık belgeleri birlikte karşılaştırılır. Sayısal toplamın doğru olması tek başına yeterli değildir; her payın doğru hak sahibine ve doğru gruba bağlanması gerekir. Tespit edilen farkların nedeni ve düzeltilme biçimi işlem dosyasına kaydedilir. Böylece sonraki genel kurulda oy hakkı veya kâr payı incelemesi yapılırken başlangıç kaydının hangi belgelere dayandığı açıkça görülebilir.
Pay defterinde hangi değişiklikler kontrol edilir?
Birleşmede ortakların paylarının korunması TTK m.140, tescille ortaklık sıfatının kazanılması ise m.153/2 çerçevesinde değerlendirilir. Kanundaki istisnalar ve birleşme sözleşmesindeki ayrılma akçesi düzeni dikkate alınmadan bütün eski ortakların aynı oranla yeni kayda taşındığı varsayılmaz. Sisteme girilecek bilgi, tescil edilen işlemde kimin hangi payı ve hakkı kazandığını göstermelidir. Ticari mutabakat dosyasındaki taslak tablo tek başına nihai kayıt dayanağı değildir.
Tür değiştirmede TTK m.183 ortaklık payları ve haklarının korunmasını düzenler. Yeni türe ait pay defteri hazırlanırken yalnız ortak isimleri değil, payların itibari değeri, sayısı, grubu ve hukuken önem taşıyan özellikleri kontrol edilir. ETDS Tebliği m.6, pay sahipliği bilgilerinin kaydını ve ilgili dayanakları esas alır. Yeni kayıt tarihi ile hakkın kazanıldığı tarih ayrı olgulardır; sisteme giriş yapılan gün, bütün payların o gün edinildiği şeklinde yazılmaz.
Pay üzerinde rehin, intifa, haciz veya mahkeme tedbiri varsa önce hukuki belgenin kapsamı incelenir. Birleşme veya tür değiştirme adı kullanılarak mevcut kısıtlamanın kayıttan silinmesi doğru değildir. Aynı şekilde bütün kısıtlamaların hiçbir inceleme yapılmadan farklı nitelikteki yeni paya aynen kopyalanması da dayanak kontrolünün yerine geçmez. İşlem belgeleri, kararlar ve ilgili makam yazıları birlikte değerlendirilerek yeni kaydın neyi göstereceği belirlenir.
Ortaklık hakkının korunmadığına ilişkin uyuşmazlık, elektronik kaydın düzeltilmesinden daha geniş bir konudur. TTK m.191’deki denkleştirme talebi, kanunda düzenlenen koşullarla ve ilan tarihinden başlayan iki aylık süreyle ele alınır. Bu talebin kapsamı uygun denkleştirme akçesinin saptanması yazısında açıklanmıştır. ETDS’de bir açıklama eklenmesi, denkleştirme isteminin yerine geçmez ve kanuni süresini yeniden başlatmaz.
Kullanıcı yetkisi, ilk kayıt ve kontrol sorumluluğu
ETDS Tebliği m.10, sistemde işlem yapacak gerçek kişinin şirketin yönetim organı veya yönetici ortakları tarafından belirlenmesini düzenler. Tescil sonrası organ ve temsil yapısındaki değişiklik, kullanıcı listesiyle karşılaştırılır. Devrolunan şirketin çalışanının devam eden şirkette göreve başlaması, ona bütün defterlerde otomatik işlem yetkisi verildiği anlamına gelmez. Kişinin görevi, erişeceği şirket ve defterler ile yapacağı işlem türü ayrı ayrı belirlenir.
Kullanıcı değişikliğinde m.10/3’teki usul izlenir; m.10/5 uyarınca yetkiler düzenli kontrol edilir ve yetkisiz erişim önlenir. Kişisel giriş araçları yeni yöneticiye teslim edilmez. Devam eden şirketin güncel defterine yapılacak ilk kaydın doğru şirket hesabında bulunduğu, tescil bilgileri ve dayanaklarla örtüştüğü ikinci bir gözle incelenmelidir. Bu kontrol kanunun öngörmediği zorunlu çift imza işlemi değildir; yanlış kayıt riskini azaltan iç kontrol yöntemidir.
Sistemden üretilen doğrulanabilir nüsha, Tebliğ m.13 kapsamında kayıtla karşılaştırılır. Maddi hata saptanırsa m.12/4 gereğince gerekçesi belirtilerek düzeltilir; eski kayıt tarihçesi ortadan kaldırılmaz. Sorun tescilli birleşme veya tür değiştirme işlemindeki bir hukuka aykırılıksa yalnız ETDS düzeltmesi yeterli değildir. Tescil, şirket kararı ve defter kaydının her biri kendi hukuki yoluyla ele alınır. Kullanıcının ekran üzerindeki yetkisi, sicil kaydını veya mahkeme kararını değiştirme yetkisi vermez.
Eski defter arşivi kime ve nasıl teslim edilir?
Birleşme nedeniyle şirketin sona ermesi, eski defter ve belgelerin saklanmasını gereksiz kılmaz. TTK m.82 kapsamındaki muhafaza yükümlülüğü geçmiş işlemlerin denetlenebilmesini sağlar. Defterler ile dayanak belgelerin hangi yerde bulunduğu, kim tarafından teslim alındığı ve gerektiğinde nasıl sunulacağı belirlenir. Elektronik kayıtların kapanmış görünmesi, fiziki tutanakların imha edilebileceği anlamına gelmez. Tebliğ m.12/3 de elektronik kayıtlara dayanak fiziksel belgelerin korunmasını gerektirir.
Arşiv tesliminde genel bir “bütün evrak teslim edildi” cümlesi yerine defter türü, dönem, son kayıt bilgisi, ek klasörler ve eksikler gösterilir. Fiziki defterin bulunduğu yerle elektronik nüshanın dosya konumu birbirine bağlanır. Devralanın bir uyuşmazlıkta eski şirkete ait kararı sunabilmesi, arşiv zincirinin korunmasına bağlıdır. TTK m.82’ye göre defterlerin saklanması bakımından birleşme tarihi, eski kayıtların bütün saklama sürelerini kendiliğinden sıfırlayan ortak başlangıç tarihi değildir.
Arşiv ve kayıt planının sınırı da açık tutulmalıdır. ETDS pay ve şirket organı defterlerini kapsar; muhasebe e-Defter uygulamasındaki berat, hesap dönemi ve vergi işlemleri ayrı düzenlemelere tabidir. Yeniden yapılanmanın bütün kayıt yükümlülüklerini yalnız ETDS ekranı üzerinden tamamlandığını kabul etmek doğru değildir. Şirketin tutacağı ticari defterlerin kapsamı belirlendikten sonra her defterin kendi sistemi, muhafaza ve ibraz yolu için sorumluluk atanır.
Sık sorulan sorular
Devralan şirket için birleşmede yeni ETDS defteri açılır mı?
Devralan şirketin tüzel kişiliği devam eder ve mevcut defterleri kullanılır. Yeni kuruluş yoluyla birleşmede ise yeni şirket için defter oluşturulur; iki birleşme türü birbirine karıştırılmaz.
Devrolunan şirketin defterleri terkinle silinir mi?
Defterlerin kapanması, kayıtların ve dayanakların yok edilmesi anlamına gelmez. Geçmiş işlemlerin belgeleri TTK m.82 ve ETDS Tebliği m.12/3 kapsamında korunur.
Elektronik defterli şirketi devralan herkes ETDS’ye geçer mi?
Yalnız bu nedenle geçiş zorunluluğu doğmaz. Mevcut devralanın kendi zorunlu kapsamı, kuruluş tarihi ve önceki elektronik defter tercihi ayrıca değerlendirilir.
2026 yılında yeni kuruluşla birleşen şirketin pay defteri elektronik olur mu?
ETDS Tebliği m.5/1 uyarınca 1 Ocak 2026 tarihinden itibaren kuruluşu tescil edilen şirketlerin pay ve genel kurul toplantı ve müzakere defterleri elektronik tutulur. Düzenlemedeki özel kapsam hükümleri saklıdır.
Limited şirket anonim şirkete dönüşünce yeni tüzel kişi mi oluşur?
TTK m.180 gereğince yeni türe dönüşen şirket eskisinin devamıdır. ETDS’de yeni türe uygun defter oluşturulması, şirketin bu hukuki devamlılığını ortadan kaldırmaz.
Birleşme hangi tarihte pay kayıtlarına esas alınır?
TTK m.153 uyarınca birleşme tescille geçerlilik kazanır. Kayıt, tescil edilen işlem ve pay kazanımının hukuki dayanağı üzerinden yapılır; veri giriş tarihiyle hakkın doğduğu tarih karıştırılmaz.
Tür değiştirme kararı sisteme yüklenince işlem tamamlanır mı?
Hayır. TTK m.189/2 uyarınca tür değiştirme ticaret siciline tescille hukuki geçerlilik kazanır. ETDS kaydı tescilin yerine geçmez.
Eski sistem kullanıcısı yeni türde otomatik yetkili midir?
Yetkiler güncel yönetim organı kararı ve ETDS Tebliği m.10 çerçevesinde kontrol edilir. Eski hesap erişimi, yeni şirket türünde bütün defterler için kendiliğinden yetki vermez.
Yönetim kurulu karar defteri de mutlaka elektronik mi tutulur?
20 Eylül 2025 değişikliğiyle yönetim kurulu karar defterinin elektronik tutulması tercihe bırakılmıştır. Pay ve genel kurul defterlerinin zorunlu kapsamı bundan ayrıdır; özel sektör kapsam istisnaları ayrıca uygulanır.
ETDS pay kaydı düzeltmesi denkleştirme davası süresini uzatır mı?
Hayır. TTK m.191’deki denkleştirme talebinin kanuni süresi ilan tarihine bağlıdır. Elektronik kaydın düzeltilmesi bu başvurunun yerine geçmez ve süreyi yeniden başlatmaz.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
