Sözleşmede Basit Hesap Hatası Nasıl Düzeltilir? TBK 31
Basit hesap yanlışlığı sözleşmeyi geçersiz kılmaz; TBK 31 uyarınca yanlışlığın düzeltilmesiyle yetinilir. Bu kural, kararlaştırılmış değerlerin aritmetik olarak hatalı işlenmesiyle sözleşmenin konusu, bedeli veya başka esaslı unsurunda yanılmayı ayırır. Her yanlış tutar basit hesap hatası değildir. Önce uyuşmazlığın hesap işleminden mi, yoksa tarafın açıklamak istediği iradeden mi kaynaklandığı belirlenmelidir.
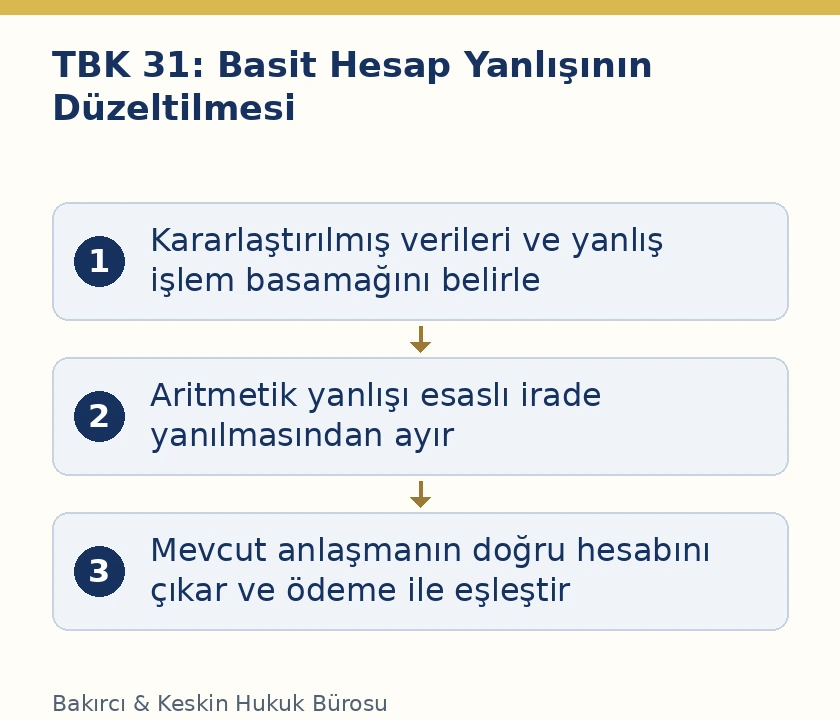
İnceleme, asıl sözleşme ve hesabın dayandığı gerçek veriler üzerinden yapılır. Kararlaştırılmış miktar, birim fiyat, oran ve dönem belirlenmeden yalnız son toplamın yanlış olduğu söylenemez. Düzeltme, tarafların kabul ettiği esasları uygulamak içindir; sonradan farklı fiyat veya yeni yükümlülük getirmek için kullanılamaz.
TBK 31’in son cümlesi neyi korur?
TBK 31 açıklamada esaslı yanılma hâllerini düzenledikten sonra basit hesap yanlışlığını ayrı tutar. Hesap yanlışının sözleşmenin geçerliliğini etkilemediğini ve düzeltmeyle yetinileceğini açıkça belirtir. Bu nedenle gerçekten bu kapsamdaki yanlışlık saptandığında, bütün sözleşmenin bağlayıcılığını ortadan kaldırma sonucu aynı maddeden çıkarılamaz.
Kanuni ayrım, hatanın sözleşmenin hangi unsurunda bulunduğuna dayanır. Kararlaştırılmış verilere uygulanan toplama, çıkarma, çarpma veya bölme işleminde yanlışlık bulunmasıyla, farklı bir edim üstlenmek amacıyla açıklama yapılmış olması aynı sorun değildir. Hatanın kaynağı gösterilmeden sadece “rakam yanlış” denmesi hukuki nitelendirme için yeterli olmaz.
Basit hesap yanlışlığında düzeltmenin amacı, mevcut anlaşmanın doğru sonucuna ulaşmaktır. Hesap düzeltilirken yeni sözleşme koşulları yaratılmaz. Aynı verilerle hangi sonuca ulaşılması gerektiği denetlenebilir biçimde açıklanır. Böylece hata giderilirken tarafların başlangıçta kabul etmediği başka bir ekonomik denge sözleşmeye eklenmez.
Önce anlaşılmış hesap unsurlarını belirlemek
Hesabın hangi verilere dayandığı sözleşme metni ve eklerinden çıkarılır. Birim bedel, miktar, ölçü birimi, dönem ve varsa kabul edilen oran açık gösterilir. Bu unsurlardan biri üzerinde anlaşmazlık varsa önce o uyuşmazlık açıklanmalıdır. Tartışmalı girdi doğruymuş gibi kullanılıp çıkan fark yalnız aritmetik hata diye adlandırılmaz.
TBK 19, sözleşmenin türü ve içeriği belirlenirken gerçek ve ortak iradenin esas alınmasını düzenler. Ana metinle ek çizelge arasında fark varsa hangisinin neyi ifade ettiği birlikte değerlendirilir. Sadece son toplamın bulunduğu sayfa okunarak önceki kabul edilen koşullar yok sayılmaz. Aynı şekilde taslak değerler nihai anlaşma yerine geçirilmez.
Hesapta kullanılan verilerin kaynağı belirtilmelidir. Bir değer sözleşmeden, diğeri gerçekleşen teslim kaydından, başka biri ödeme belgesinden geliyorsa bu bağlantılar ayrı gösterilir. Böylece hata, dayanağı bilinmeyen iki toplamın karşılaştırılması olarak kalmaz. Denetim, hangi verinin hangi nedenle hesaba girdiğini izleyebilir hâle gelir.
Aritmetik hata ile bedel anlaşmazlığı
Taraflar birim bedelin ne olduğu konusunda farklı iddialar ileri sürüyorsa uyuşmazlık önce sözleşmenin içeriğine ilişkindir. Birim bedel belirlendikten sonra onun miktarla doğru çarpılıp çarpılmadığı aritmetik denetime konu olur. Bu iki aşama atlanırsa, bir tarafın tercih ettiği fiyat hesabın zorunlu sonucu gibi sunulmuş olur.
Toplam bedelin ayrıca ve bağımsız biçimde kararlaştırıldığı iddiası da somut olarak incelenir. Her çizelgede yer alan ara rakamların otomatik olarak belirleyici olduğu söylenemez. Metnin yapısı, eklerin işlevi ve tarafların ortak iradesi TBK 19 çerçevesinde değerlendirilir. Hukuki yorum tamamlanmadan hangi tutarın düzeltileceği kesinleştirilmemelidir.
Bir tutarın ticari bakımdan elverişsiz hâle gelmesi, aritmetik yanlışlık değildir. Hesap işlemi doğruyken sonradan maliyetin veya beklentinin değişmesi başka hukuki konular doğurur. TBK 31’in hesap düzeltme kuralı, ekonomik açıdan sonradan beğenilmeyen fiyatı yeniden belirleme yolu olarak kullanılamaz. Hangi yanlışın bulunduğu açıkça gösterilmelidir.
Esaslı edim yanılmasıyla sınır
TBK 31’in beşinci bendi, kişinin gerçekte üstlenmek istediğinden önemli ölçüde fazla edim veya gerçekte istediğinden önemli ölçüde az karşı edim için iradesini açıklamasını esaslı yanılma hâlleri arasında sayar. Bu düzenleme, basit hesap yanlışlığına ilişkin son cümleden ayrıdır. Hatanın hangi alanda gerçekleştiği belirlenmelidir.
Yalnız tutarın büyük olması, hatanın otomatik olarak esaslı yanılma olduğu anlamına gelmez. Aynı şekilde farkın bir rakamdan kaynaklanması da onun mutlaka basit hesap yanlışı olduğunu göstermez. Gerçek irade, açıklanan içerik ve hesap işlemi arasındaki ilişki ortaya konulur. Hukuki sonuç etiketle değil, bu ilişkinin değerlendirilmesiyle belirlenir.
TBK 30, sözleşme kurulurken esaslı yanılan tarafın sözleşmeyle bağlı olmayacağını düzenler. Gerçekten esaslı yanılma ileri sürülüyorsa bu hükmün koşulları ve ilgili diğer maddeler uygulanır. Basit hesap yanlışında ise kanunun açık sonucu düzeltmedir. İki sonuç, aynı iddia içinde birbirinin yerine gerekçesiz biçimde kullanılmamalıdır.
Hesap tablosundaki yanlış hücre veya formül
Elektronik tablo kullanılması hukuki ayrımı değiştirmez. Formülün yanlış aralığı toplaması, aynı kalemi iki kez içermesi veya kabul edilmiş bir veriyi hesap dışında bırakması somut olarak gösterilir. Fakat önce ilgili kalemin gerçekten sözleşme hesabına dahil olduğu belirlenir. Formülün teknik yapısı, sözleşmenin hukuki kapsamını kendi başına tayin etmez.
Hata bildirimi yalnız düzeltilmiş toplamı içermemelidir. Önceki formül, kullanılan gerçek veriler ve doğru işlem sırası açıklanır. Değiştirilen hücre veya satır belirlenebilir olmalıdır. Son dosyanın üzerine kaydedilerek eski içeriğin kaybolması yerine, hangi düzeltmenin neye dayandığını gösteren kayıt korunur. Böylece sonradan yapılmış değişiklikle başlangıçtaki hata ayrılır.
Elektronik kayıt HMK 199 kapsamında belge olarak değerlendirilir. Ancak dosyanın açıldığında gösterdiği sonuç, verilerin tarihsel olarak aynı kaldığını tek başına kanıtlamaz. Elektronik verinin belge niteliği yanında, kaydın hangi sürüm olduğu ve hangi sözleşmeyle bağlantılı bulunduğu açıklanmalıdır.
Ölçü birimi, oran ve dönem kontrolü
Yanlış toplamın kaynağı her zaman dört işlem değildir. Kullanılan ölçü biriminin sözleşmedeki birimle aynı olup olmadığı kontrol edilir. Ağırlık, adet, uzunluk veya dönem tanımı değiştiğinde hesabın anlamı da değişir. Uyuşmazlık gerçek anlaşmadaki birimle ilgiliyse önce bu içerik çözülür; ardından aritmetik sonuç denetlenir.
Oran kullanılan hesaplarda da oran ile uygulanacağı tutar ve dönem ayrı gösterilir. Kabul edilmemiş oranı kullanarak elde edilen sonuç, yalnız hesap düzeltmesi diye ileri sürülemez. Vergi veya başka kanuni kalem bulunuyorsa kendi hukuki dayanağı ayrıca belirtilir. TBK 31 tek başına yeni oran, vergi veya ek ödeme yükümlülüğü doğurmaz.
Dönem hesabında başlangıç ve bitiş tarihleri gerçek kayıtlarla eşleştirilir. Aynı dönemin iki kez hesaba girmesiyle hangi dönemlerin borç kapsamına girdiği tartışması farklıdır. Birincisi hesap kontrolü, ikincisi borcun kapsamının belirlenmesi meselesidir. Hesap raporu bu farklılıkları açıkça gösterdiğinde hukuki değerlendirme denetlenebilir olur.
Yazılı sözleşmede düzeltme yeni anlaşma mı?
Basit hesap yanlışını düzeltmek, tarafların kabul ettiği verilerden doğru sonuca ulaşmaya yönelir. Yeni bir bedel veya başka edim üzerinde anlaşılması ise sözleşme değişikliğidir. İki işlem aynı başlık altında açıklanmamalıdır. Düzeltme belgesinde hangi sabit unsurların korunduğu ve hangi işlemin hatalı yapıldığı belirtilir.
Kanunen yazılı şekle tabi sözleşmenin değiştirilmesinde TBK 13 ayrıca dikkate alınır. Bir taraf yeni yükümlülüğü sadece “hesap düzeltmesi” diye adlandırarak gereken şekli aşamaz. Gerçekten aritmetik düzeltme mi yoksa sözleşme içeriğini değiştiren irade mi bulunduğu, belgenin işlevi üzerinden belirlenir. Başlık bu hukuki incelemenin yerine geçmez.
Taraflar düzeltmenin neye ilişkin olduğunu anlaşılır biçimde kaydetmelidir. Önceki metin silinmeden hata ve doğru sonuç gösterilir. Sonradan farklı bir fiyat anlaşması da yapılmışsa onun tarihi ve içeriği ayrıca belirtilir. Böylece başlangıçtaki hesap hatasıyla daha sonra kabul edilen yeni koşullar birbirine karıştırılmaz.
Fazla veya eksik ödeme yapılmışsa
Hesabın düzeltilmesi, gerçek ödeme hareketlerinin ayrıca incelenmesini gerektirir. Düzeltilmiş borç ile hangi tutarın fiilen ödendiği karşılaştırılır. Sadece sözleşmedeki toplamın değişmesi, paranın kimde bulunduğunu göstermez. Her ödeme doğru borç ve dönemle eşleştirilmelidir. Daha önce geri verilen tutarlar da hesapta korunur.
Fazla ödendiği ileri sürülen kısmın iadesi bakımından TBK 77 ve devamı ayrıca değerlendirilir. TBK 78’e göre borçlanmadığı edimi kendi isteğiyle yerine getiren kişi, ancak kendisini borçlu sanarak ödeme yaptığını ispat ederse geri isteyebilir. Hesap hatasının düzeltilmesi, bu yanılma ve diğer iade şartlarının tamamını kendiliğinden ispatlamaz. Zenginleşen kişi, ödeme sebebi, gerçek tutar ve iade savunmaları belirlenir; aynı ödeme iki kez talep edilmez.
Eksik kalan tutarın istenmesinde de muacceliyet ve ödeme kayıtları önemlidir. TBK 31, düzeltme talebine kendiliğinden sabit faiz veya ceza ekleyen bir hüküm değildir. Faiz veya başka ek alacak isteniyorsa ayrı kanuni veya sözleşmesel dayanak gösterilir. Ana hesapla ek talepler birbirinden izlenebilir biçimde ayrılır.
Hesap hatası ile saikte yanılma
TBK 32, saikte yanılmayı ayrı düzenler. Kişinin sözleşmeyi yaparken esas aldığı düşüncenin yanlış olması, her durumda aritmetik hata değildir. Beklenen kazanç, kullanım amacı veya başka kişisel değerlendirmeyle hesap işleminin yanlış yürütülmesi ayrı sorunlardır. İddianın hangi olguya ilişkin olduğu açık tutulmalıdır.
Saikte yanılmanın esaslı sayılabilmesi için TBK 32’nin sözleşmenin temeli, dürüstlük ve karşı tarafça bilinebilirlik şartları vardır. Bunlar incelenmeden ticari beklenti farkı basit hesap düzeltmesi olarak sunulamaz. Tersine, gerçekten kararlaştırılmış veriler doğruyken yapılan aritmetik işlem hatası için de bu farklı şartların bulunduğu varsayılmaz.
Yanlışlığın kaynağına göre doğru hükmün seçilmesi, talebin sonucunu belirler. Düzeltme mi, esaslı yanılma nedeniyle bağlı olmama mı, yoksa başka bir hukuki sebep mi ileri sürüldüğü açıklanır. Aynı farkın birden fazla hukuki değerlendirmesi tartışılacaksa her dayanağın olguları ayrı gösterilmelidir.
Bir yıllık süre bütün hesap düzeltmelerine uygulanır mı?
TBK 39, yanılma veya aldatmayı öğrenmeden yahut korkutmanın etkisinin kalkmasından başlayan bir yıllık dönem içinde belirli davranışta bulunulmamasına sözleşmenin onanmış sayılması sonucunu bağlar. Bu hüküm, basit hesap yanlışlığının düzeltilmesine ilişkin TBK 31 cümlesiyle aynı konu değildir. İleri sürülen hakkın niteliği belirlenmelidir.
İrade bozukluğunda bir yıllık süre, gerçekten o sebebe dayanılan dosyada incelenir. Her hesap düzeltmesini otomatik bu süreye bağlamak doğru değildir. Buna karşılık iddia aslında esaslı yanılmaya dayanıyorsa yalnız “hesap düzeltmesi” başlığı kullanılarak ilgili süre incelemesinden kaçınılamaz.
Fazla ödemenin iadesi veya eksik borcun tahsili gibi sonraki taleplerin süreleri de kendi hükümlerine tabidir. Hesap farkı bulunması bütün talepler için süresiz başvuru hakkı doğurmaz. Talebin hukuki dayanağı, başlangıç olgusu ve uygulanacak düzenleme ayrı belirlenir. Kanunda olmayan tek bir ortak süre yaratılmaz.
Dava belgesindeki hata: HMK 183
HMK 183, dava dosyasında bulunan belgelerdeki açık yazı ve hesap hatalarının karar verilinceye kadar düzeltilmesini düzenler. Bu hüküm usule ilişkindir. TBK 31 ise sözleşmedeki basit hesap yanlışlığının maddi hukuk sonucunu ele alır. Aynı dosyada ikisi birlikte gündeme gelse bile görevleri farklıdır.
Dava dosyasındaki yazı ve hesap hatasının düzeltilmesi, her talep değişikliğinin aynı yolla yapılabileceği anlamına gelmez. Dilekçenin sonucu veya uyuşmazlık konusu genişliyorsa uygulanacak usul ayrıca değerlendirilir. Bir işlemi hesap düzeltmesi diye adlandırmak, onun gerçek etkisini değiştirmez.
Mahkemeye sunulacak açıklama, yanlışın bulunduğu belgeyi ve doğru işlemi gösterir. Karşı tarafın hangi rakama itiraz edildiğini anlayabilmesi gerekir. HMK 194 uyarınca olay ve delil bağlantısı somutlaştırılır. Yalnız yeni bir toplam yazılarak önceki hesabın neden yanlış olduğunun açıklanmaması incelemeyi eksik bırakır.
Hükümdeki hesap yanlışı: HMK 304
Mahkeme kararındaki hesap hatası, sözleşmenin hesabından ayrı bir usul kurumuyla değerlendirilir. HMK 304 hükümdeki yazı, hesap ve benzeri açık hataların düzeltilmesini düzenler. Hüküm tebliğ edilmişse tarafların dinlenmesine ilişkin kanuni kural ayrıca uygulanır. Sözleşme hesabında hata bulunduğunu ileri sürmek, kararı kendiliğinden değiştirmez.
Hükmün tashihi incelemesinde gerçekten açık hata mı, yoksa kararın esasına ilişkin uyuşmazlık mı bulunduğu belirlenir. Esas değerlendirmesinin değiştirilmesi talebi her durumda aritmetik düzeltme değildir. Dayanılan usul yolu, istenen sonucun niteliğiyle uyumlu olmalıdır.
Bu ayrım özellikle aynı tutarın sözleşmede, hesap raporunda ve hükümde farklı biçimde yer aldığı dosyalarda önem taşır. Hatanın hangi belgede oluştuğu ve sonraki belgelere nasıl yansıdığı gösterilir. Her aşama aynı maddeyle düzeltilmez. Maddi hukuk talebiyle yargısal kararın düzeltilmesi ayrı açıklanır.
Bilirkişi hesabı ve hukuki nitelendirme
HMK 266, hukuk dışında özel veya teknik bilgi gereken konularda bilirkişi incelemesini düzenler. Her basit toplama işlemi için zorunlu bilirkişi incelemesi varmış gibi davranılamaz. Hesabın teknik niteliği ve çözüm için gereken uzmanlık belirlenir. Hukuki yorum gerektiren sorular ise mahkemenin değerlendirme alanındadır.
HMK 279/4 uyarınca bilirkişi, hâkime ait hukuki nitelendirmeyi yapamaz. Rapor hangi verilerle hangi sonuca ulaştığını açıklamalıdır; “sözleşme kesin geçersizdir” şeklinde hukuki kararın yerine geçmez. Basit hesap yanlışlığı ile esaslı yanılma ayrımı, teknik bulgular da dikkate alınarak hukuken değerlendirilir.
Raporun denetlenebilmesi için kalemler, işlemler ve sonuç arasındaki bağlantı görülmelidir. Eksik veriyle yapılmış hesap kesin sonuç gibi sunulmaz. Tarafların itirazları da yalnız nihai tutara değil, hatalı olduğu ileri sürülen veri veya işlem basamağına yöneltilir. Böylece gerçek hesap sorunu görünür hâle gelir.
Düzeltme talebinin karşılaştırmalı açıklanması
Bir düzeltme talebinde eski hesap, hata bulunan işlem ve doğru hesap birlikte gösterilmelidir. Sadece “eksik hesaplandı” veya “fazla yazılmış” demek, karşı tarafın itirazın konusunu anlamasına yetmeyebilir. Her satırın dayandığı sözleşme hükmü veya ödeme belgesi belirtilir. Son toplamlar arasındaki fark, değiştirilen işlem basamağına bağlanır; açıklanmayan yeni kalemler toplama eklenmez.
Doğru hesap çıkarıldıktan sonra gerçekleşmiş ödeme ayrıca düşülür. Henüz ödenmemiş sözleşme bedeli ile iadesi istenen fazla ödeme aynı sütunda eritilmez. Bir tutarın neden borç bakiyesi, diğerinin neden iade konusu olduğu ayrı gösterilir. Bu ayrım, maddi hata iddiasının hangi hukuki talebe dönüştüğünü açıklar ve aynı miktarın iki kez istenmesini önler.
Mahkemeye taşınan uyuşmazlıkta HMK 194 somutlaştırma yükü bu bağlantının açık kurulmasını gerektirir. Belge adı vermek tek başına yeterli anlatım değildir; belgenin hangi veriyi doğruladığı gösterilir. TBK 31’in düzeltme sonucu böylece soyut bir madde atfı olmaktan çıkar ve gerçek sözleşme hesabına uygulanabilir hâle gelir.
Sık sorulan sorular
Basit hesap hatası sözleşmeyi geçersiz kılar mı?
Hayır. TBK 31, basit hesap yanlışlarının geçerliliği etkilemeyeceğini ve düzeltilmesiyle yetinileceğini açıkça düzenler.
Yanlış yazılan her tutar basit hesap hatası mı?
Değildir. Hatanın aritmetik işlemde mi, yoksa açıklanan irade ve sözleşmenin içeriğinde mi olduğu belirlenir. TBK 31’in esaslı yanılma hâlleri ayrıca değerlendirilir.
Birim fiyat üzerinde anlaşmazlık varsa ne yapılır?
Önce gerçek sözleşme içeriği TBK 19 uyarınca belirlenir. Tartışmalı birim fiyat doğru kabul edilerek çıkan fark yalnız hesap yanlışı sayılmaz.
Farkın büyük olması sonucu otomatik değiştirir mi?
Hayır. Tutarın büyüklüğü tek başına nitelendirme yapmaz. Gerçek irade, açıklama ve hesap işlemi arasındaki ilişki incelenir.
Hesap düzeltmesi adıyla yeni fiyat konulabilir mi?
Hayır. Düzeltme mevcut anlaşmanın doğru hesabına yönelir. Yeni bedel veya yükümlülük kabulü başka bir sözleşme değişikliği olarak değerlendirilir.
Elektronik tablodaki formül hatası nasıl gösterilir?
Kabul edilmiş veriler, önceki formül, yanlış işlem basamağı ve doğru sonuç birlikte açıklanır. Kaynağı belirsiz bir toplam değişikliği yeterli değildir.
Fazla ödeme iadesi otomatik mi?
Hesap düzeltildikten sonra ödeme ve iade şartları ayrıca incelenir. TBK 78 kapsamında borç olmayan edimi kendi isteğiyle yerine getiren kişi, kendisini borçlu sanarak ödeme yaptığını ispat etmelidir. TBK 77 ve devamındaki diğer şartlar da korunur.
Her hesap düzeltmesinde TBK 39’daki bir yıl mı uygulanır?
Hayır. Basit hesap düzeltmesiyle irade bozukluğuna dayanılması farklıdır. Sonraki ödeme veya iade talebinin süreleri kendi hukuki dayanağına göre incelenir.
Dava dosyasındaki hata ile hükümdeki hata aynı yolla mı düzeltilir?
HMK 183 dava dosyasındaki açık hatayı; HMK 304 hükümdeki açık hatayı düzenler. İstenen sonuç ve işlemin bulunduğu aşama doğru belirlenmelidir.
Bilirkişi sözleşmenin geçersizliğine karar verebilir mi?
Hayır. HMK 279/4 hukuki nitelendirmeyi hâkime bırakır. Bilirkişi kendi uzmanlık alanındaki teknik hesap ve bulguları açıklamalıdır.
Resmî kaynaklar
6098 sayılı Türk Borçlar Kanunu: 13, 19, 30–32, 39, 77 ve 78. maddeler. 6100 sayılı Hukuk Muhakemeleri Kanunu: 183, 190, 194, 199, 266, 279 ve 304. maddeler. Güncel resmî metinler Adalet Bakanlığı Mevzuat Bilgi Sistemi üzerinden doğrulanmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
