Tasarruf Finansmanda Sözleşme Öncesi Para Alınması ve Ön Bilgilendirme
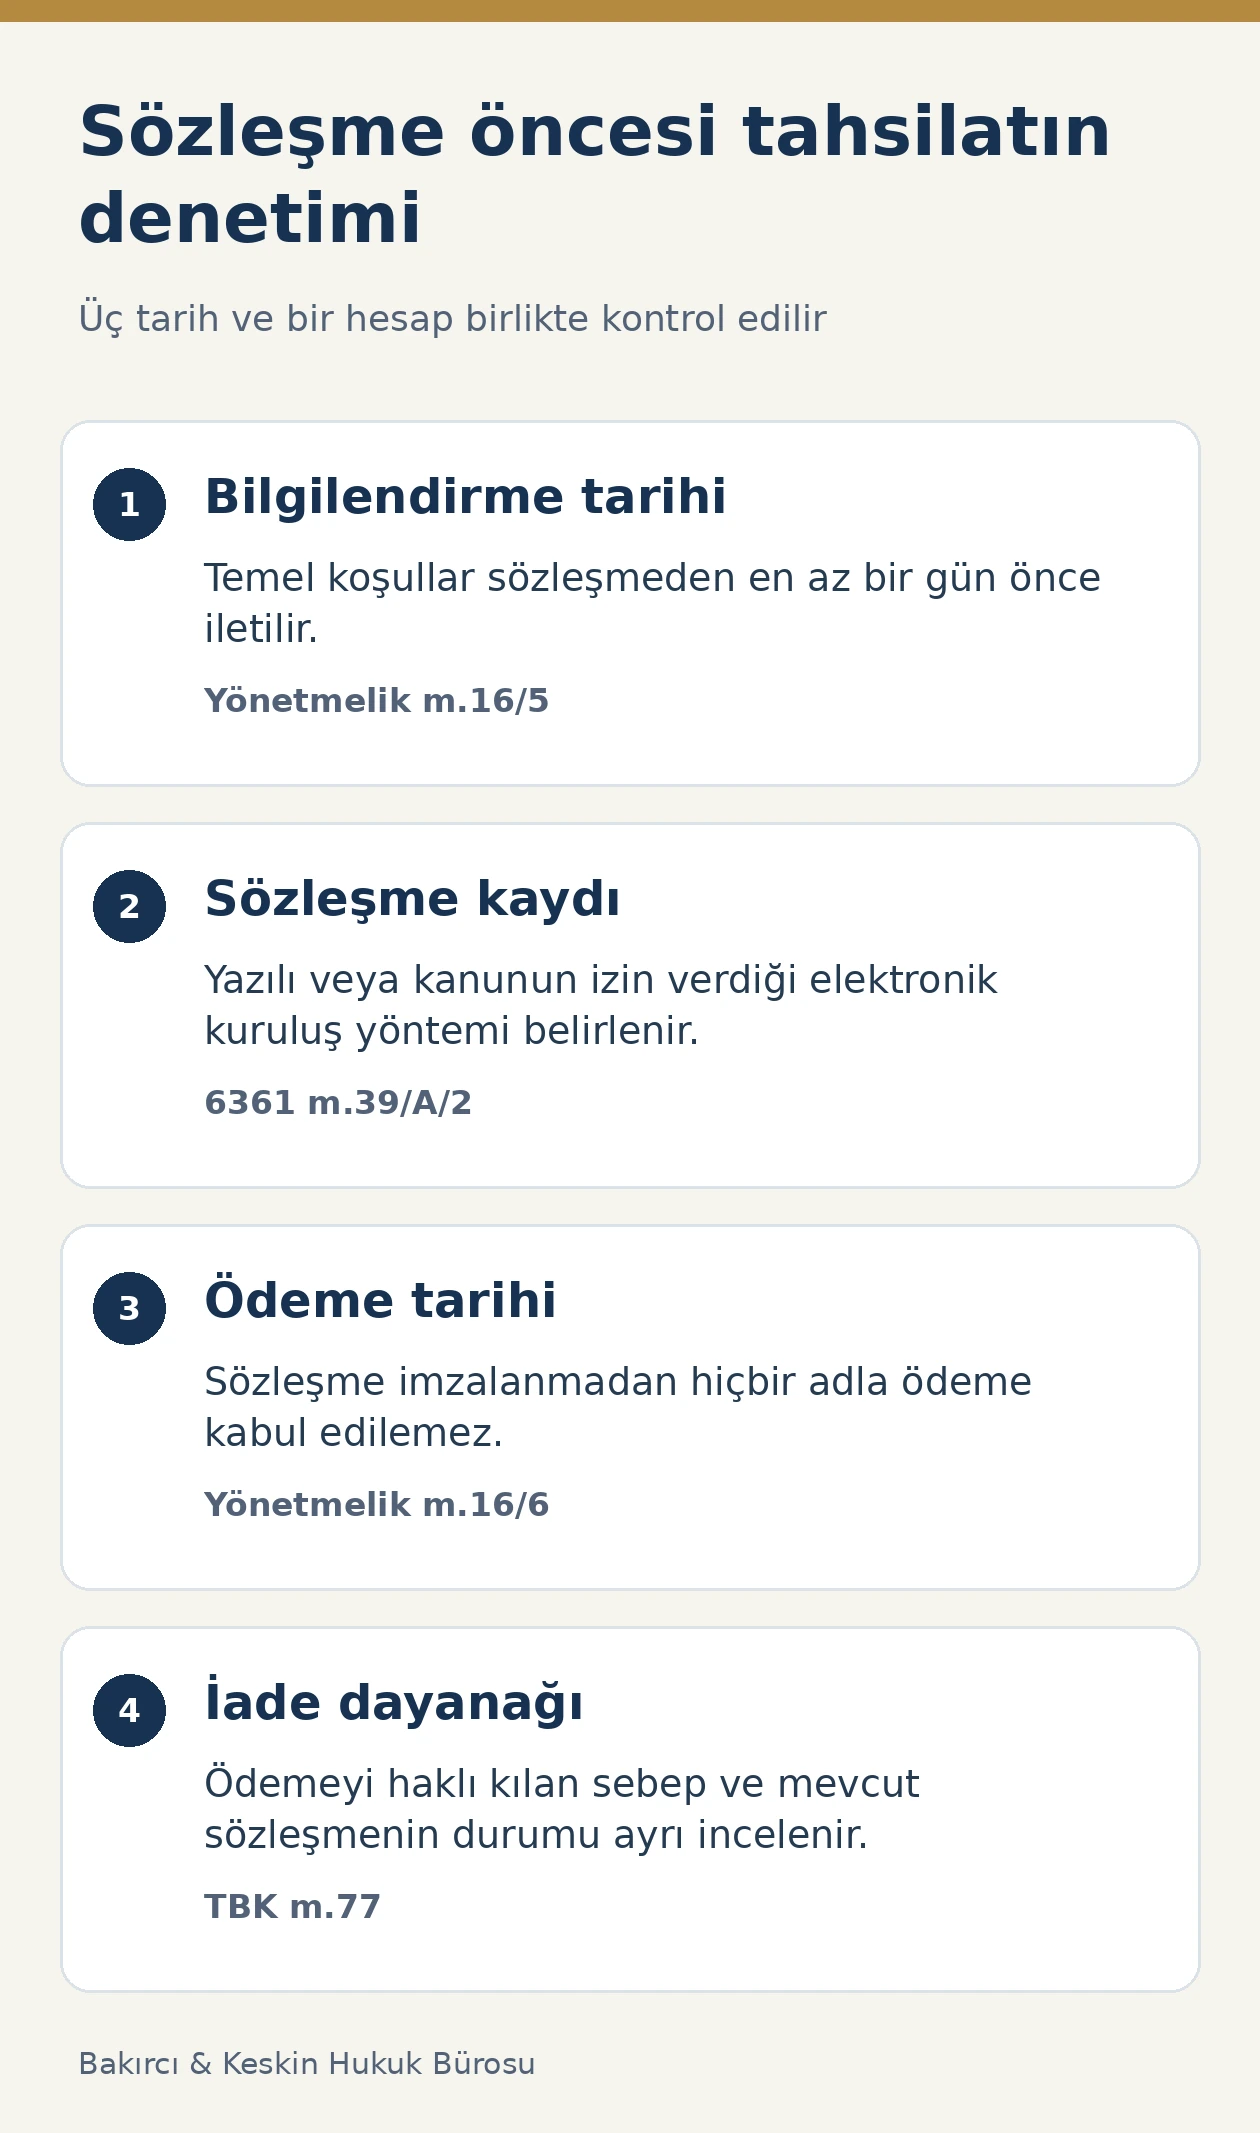
Tasarruf finansman şirketi, sözleşme imzalanmadan hiçbir ad altında ödeme kabul edemez. Tasarruf Finansman Şirketlerinin Kuruluş ve Faaliyet Esasları Hakkında Yönetmelik m.16/6 bu yasağı açıkça düzenler. Aynı maddenin beşinci fıkrası, sözleşmedeki temel koşulları içeren ön bilgilendirmenin sözleşme kurulmadan en az bir gün önce müşteriye iletilmesini zorunlu tutar. Ön kayıt, sıra ayırma veya kampanyaya katılım bedeli adı kullanılması bu kuralları değiştirmez.
Uyuşmazlıkta ödeme günü, ön bilgilendirmenin iletildiği tarih ve sözleşmenin kurulduğu an ayrı belirlenir. Islak imza bulunmaması, kanunun izin verdiği elektronik yöntemle hiç sözleşme kurulmadığını tek başına göstermez. Buna karşılık yalnızca para yatırılması veya satış görüşmesi yapılması da bütün sözleşme şartlarının usulüne uygun kabul edildiğini kanıtlamaz. İnceleme, işlem kayıtları ve somut yükümlülükler üzerinden yürütülmelidir.
Sözleşme kurulmadan peşinat veya organizasyon ücreti alınır mı?
30 Mayıs 2025 tarihli yönetmelik değişikliği ile eklenen m.16/6, sözleşme imzalanmaksızın her ne ad altında olursa olsun ödeme kabul edilmesini yasaklar. Yasak sadece organizasyon ücretine özgülenmemiştir. Peşinat, kayıt bedeli, işlem açma ücreti veya sıra koruma bedeli olarak istenen para da sözleşme kurulmadan tahsil edildiğinde bu hüküm kapsamında incelenir.
Ödeme tutarının küçük olması yasak için istisna değildir. Temsilcinin daha sonra sözleşmeden düşüleceğini söylemesi de tahsilat anındaki hukuki durumu değiştirmez. İncelemede hangi sözleşmenin, hangi tarihte ve hangi yöntemle kurulduğu önce belirlenir. Ödeme yalnızca teklif aşamasında alınmışsa şirketin para kabul etme yasağı bakımından somut tarih sırası ortaya konulur.
Bu düzenleme, geçerli kurulmuş sözleşmede müşterinin üstlendiği olağan tasarruf ve organizasyon ücreti ödemelerinden ayrılmalıdır. Aynı adla yapılan ödeme sözleşme öncesinde veya sonrasında farklı değerlendirilir. Müşterinin itirazı, şirketin bütün tahsilatlarının yasak olduğu iddiası yerine sözleşme kurulmadan alınan belirli ödeme üzerinde kurulmalıdır. Böylece talebin kapsamı belgelerle gösterilir.
Ön kayıt veya kampanya hakkı satın alma açıklaması yeterli mi?
Şirketin kampanya süresinin dolacağını bildirmesi, sözleşme öncesi ödeme yasağını ortadan kaldırmaz. Ücretin ileride iade edileceğinin söylenmesi de aynı sonucu değiştirmez. Müşteri, paranın hangi hukuki işlem için istendiğini ve bunu düzenleyen belgenin ne olduğunu sorabilir. Yalnızca ön kayıt formu adı verilen metnin varlığı, tasarruf finansman sözleşmesinin usulüne uygun kurulduğu sonucunu doğurmaz.
Bir form gerçekten sözleşme içeriyorsa başlıktan bağımsız olarak içeriği ve kuruluş şekli incelenir. Tutar, finansman konusu, vade, organizasyon ücreti ve karşılıklı yükümlülükler açıklanmadan alınan genel başvuru formu ile tamamlanmış sözleşme aynı değildir. Şirketin sonradan formun sözleşme olduğunu ileri sürmesi halinde müşteriye sunulan tam metin ve kabul kaydı istenir.
Müşteriye hediye veya promosyon karşılığında hızla ödeme yapma çağrısı yöneltilmişse Yönetmelik m.17/6 da dikkate alınır. Güncel hüküm, yeni müşteri kazanımı amacıyla şirket veya havuz kaynaklarından teşvik edici menfaat sağlanmasını yasaklar. Bu kural, sözleşme öncesi tahsilatı haklı gösteren kampanya gerekçesinin ayrıca denetlenmesini gerektirir; pazarlama açıklaması mevzuattaki yasakları kaldırmaz.
Sözleşmenin kurulma anı nasıl belirlenir?
6361 m.39/A/2 yazılı sözleşmenin yanında uzaktan iletişim araçlarıyla mesafeli kuruluşu ve Kurulun yazılı şekil yerine geçebileceğini belirlediği kimlik doğrulamaya elverişli elektronik yöntemleri düzenler. Bu nedenle yalnızca kağıt üzerinde ıslak imza aranarak her dijital işlem yok sayılmaz. Kullanılan yöntemin kanunun izin verdiği çerçeveye uygunluğu, gösterilen metin ve kabul zamanı incelenir.
Bir doğrulama kodu, hangi işlem için kullanıldığı açıklanmadan bütün sözleşmenin kabulü olarak yorumlanmamalıdır. Kodu gönderen sistem, müşteriye sunulan sözleşme sürümü, kimlik doğrulama kaydı ve onay adımı birlikte değerlendirilir. Müşterinin yalnızca iletişim bilgilerini doğruladığı aşama ile sözleşme iradesini açıkladığı aşama farklıdır. Şirket bu kayıtları birbirinden ayıran belgeyi sunmalıdır.
Sözleşme tarihi sonradan ödeme tarihinden önceye çekilmişse bu durum belgelerle sınanır. E-posta gönderim zamanı, elektronik kayıt, şube teslim belgesi ve banka hareketi aynı zaman çizelgesine konur. Tek bir basılı tarih, farklı kaynaklardaki işlem zamanlarını açıklamaya yetmez. İnceleme, hangi kaydın neyi gösterdiğini belirleyerek yapılır; tarih farkı kendiliğinden bütün işlemlerin sahte olduğu iddiasına dönüştürülmez.
Ön bilgilendirme neden en az bir gün önce verilmelidir?
Yönetmelik m.16/5, müşterinin sözleşmedeki temel koşulları imzadan önce inceleyebilmesini sağlayan özel süre düzenler. Formun sözleşme kurulurken aynı anda teslim edilmesi, en az bir gün önceden iletme yükümlülüğünü karşılamaz. BDDK’nin resmî müşteri açıklaması da bu sürenin müşterinin sözleşmenin kendisine uygunluğunu değerlendirmesine hizmet ettiğini belirtir.
Bilgilendirme formunda tarih ve devam eden belge numarası bulunmalıdır. Formun düzenlenmiş olması ile müşteriye iletilmiş olması aynı şey değildir. Şirketin kendi sisteminde daha önce oluşturduğu fakat müşteriye imza anında verdiği belge bakımından teslim kaydı da incelenir. E-posta veya elektronik iletim kullanılmışsa hangi ekin hangi tarihte gönderildiği gösterilmelidir.
Sürenin ihlal edilmesi ile sözleşmenin otomatik olarak hiç doğmamış sayılması farklı sorulardır. Yönetmelik, bilgilendirme yükümlülüğünü açıkça koyar; her ihlal için metinde bulunmayan kendiliğinden geçersizlik veya sınırsız iade sonucu eklenemez. Müşterinin sözleşmesel talepleri, kuruluş şekli, ödeme sebebi ve varsa tüketici koruması hükümleriyle birlikte somutlaştırılır. Böylece tespit edilen ihlal doğru hukuki talebe bağlanır.
Ön bilgilendirme formunda hangi koşullar görünmelidir?
Yönetmelik m.16/4 ve 16/5 birlikte uygulanır. Finansman konusu, sözleşme tutarı, asgari tasarruf oranı, finansman tutarı, varsa finansman maliyeti ve toplam geri ödeme açıklanmalıdır. Yalnızca aylık taksitin yazılması yeterli bir mali tablo oluşturmaz. Müşterinin toplamda ne ödediği ve bu paranın hangi kısmıyla edinim sağlayacağı anlaşılabilir olmalıdır.
Tasarruf ve finansman dönemlerinin vadeleri, öngörülen tahsisat tarihi, geri ödeme tarihleri ve tahsisat şartları da formun konusudur. Reklamdaki teslim ifadesinin sözleşmedeki hangi tarihe ve şarta karşılık geldiği gösterilmelidir. Kanuni asgari koşul ile şirketin üstlendiği sözleşmesel taahhüt ayrılır. Belirsiz bir kampanya cümlesi, tarih ve şart içeren ödeme planının yerine geçirilmemelidir.
Finansman döneminde istenecek teminat, sigorta politikası, mevcut poliçelerin kabul şartları, organizasyon ücreti ve masraf kalemleri önceden görünmelidir. Müşterinin yalnız tasarruf taksitini görerek verdiği karar ile ayrıca ortaya çıkan teminat ve gider yükü farklıdır. Sonradan eklenen koşul ileri sürüldüğünde, başlangıç formunda ve imzalı sözleşmede bu kalemin bulunup bulunmadığı karşılaştırılır.
Çıkış, temerrüt ve devir koşulları neden başlangıçta açıklanır?
Yönetmelik m.16/4, cayma ve fesih, sona erme sonuçları, geri ödeme koşulları, temerrüt, sözleşmenin devri ve mirasçılara geçiş gibi başlıkları da zorunlu içerik içinde sayar. Bunlar yalnız sorun çıktığında verilecek bilgiler değildir. Müşteri, sisteme girmeden önce sözleşmeyi hangi koşulda sürdüreceğini ve sona erdirdiğinde hangi mali sonuçla karşılaşacağını öğrenmelidir.
Tahsisat yapılmadan ayrılma ile finansman kullandıktan sonra borcun kapanması aynı işlem değildir. Ön bilgilendirme bu aşamaları ayırmalıdır. Birikimin iadesi ile organizasyon ücretinin durumu da tek toplam altında gizlenmemelidir. Formda yalnız her zaman çıkabilirsiniz yazılması, neyin hangi şartla iade edileceğini açıklayan yükümlülüğün yerine geçtiği anlamına gelmez.
Geçerli kurulmuş sözleşmeden cayma, 6361 m.39/A/3 kapsamında ayrı bir haktır. Sözleşme kurulmadan alınan para bakımından ise önce tahsilatın dayanağı ve sözleşmenin varlığı belirlenir. Müşterinin yalnız bilgilendirme veya ödeme itirazı yaptığı mesajın, ayrıca değerlendirilmeden fesih talebi gibi kayda alınması doğru değildir. Başvuruda sözleşmeye devam iradesi veya sona erdirme talebi açıkça belirtilmelidir.
Ön bilgilendirme ile sözleşme farklıysa hangi kayıt incelenir?
Ön form, nihai sözleşme ve ödeme planı satır satır karşılaştırılmalıdır. Toplam tutar, organizasyon ücreti, tahsisat tarihi veya teminat koşulu değişmişse değişikliğin müşteriye nasıl açıklandığı belirlenir. Müşterinin imza attığını göstermek, daha önce hangi bilgiyle karar verdiğini ve farklılığın nasıl giderildiğini tek başına açıklamaz. Değişmiş metnin ayrı sürümü korunmalıdır.
Tüketici işleminde 6502 m.4’ün açıklık ve anlaşılabilirlik koşulları ile m.5’in haksız şart denetimi ayrıca uygulanır. Tüketici sözleşmesinde haksız şart, özellikle müşterinin kanuni haklarını kısıtlayan standart kayıtların değerlendirilmesinde önem taşır. Her farklılık otomatik aynı sonucu doğurmaz; itiraz edilen hüküm ve hangi hakkı etkilediği açık gösterilir.
Müşteriye ayrı bir müzakere yapılmadan imzalatılan tüm koşulları okudum kaydı, sözleşme öncesi iletim tarihini değiştirmez. Aynı şekilde bilgilendirme yapılmış sayılacağına ilişkin genel cümle, hiç gönderilmemiş belgenin gönderildiğini kanıtlamaz. Uyuşmazlık, standart onay cümlesinin varlığına indirgenmeden gerçek iletim ve kabul kayıtlarıyla incelenmelidir. Kanuni haklar sözleşmede yer alan isimlendirmeyle ortadan kaldırılamaz.
Müşteri hangi belgelerin örneğini ücretsiz isteyebilir?
Yönetmelik m.17/5 şirketin sözleşme örneğini müşteriye teslim etmesini ve talep edilen işlem belgelerinin örneğini ücretsiz vermesini düzenler. Müşteri, imzalı sözleşmenin bütün sayfalarını, ek ödeme planını ve kendisine ait tahsilat belgelerini istemelidir. Yalnızca ilk sayfanın veya bir bakiye ekranının verilmesi, işlemin bütün şartlarının görülebilmesini sağlamaz.
Elektronik teslimde müşterinin onayı ve kendisine sunulan belge içeriği önemlidir. Sonradan değişebilen bir ekran bağlantısı ile müşterinin saklayabileceği tarihli belge aynı ispat kolaylığını sağlamaz. Belge talebinde sözleşme numarası ve istenen ekler ayrı belirtilir. Şirketin farklı tarihlerde gönderdiği sürümler tek dosyada tutulur; önceki metin yeni metinle değiştirilip kaybedilmez.
Ücretsiz örnek hakkı, şirketin bütün müşterilere ait ticari sırlarını açıklamak zorunda olduğu anlamına gelmez. Talep müşterinin kendi sözleşmesi ve işlemleriyle ilişkilendirilir. Buna karşılık müşterinin imzaladığı ücret, teminat veya onay belgesini kendisinden saklamak için genel gizlilik gerekçesi yeterli değildir. Belgenin mevcut olmadığının bildirilmesi de yazılı cevap olarak saklanır.
Mesaj ve banka dekontu nasıl birlikte kullanılır?
HMK m.199 elektronik verileri ve benzeri bilgi taşıyıcılarını belge kapsamında değerlendirir. Ödeme isteyen mesaj, iletilen form, e-posta eki ve banka dekontu farklı olguları gösterir. Dekont ödemenin yapıldığını; mesaj hangi gerekçeyle istendiğini; sözleşme kaydı ise borcun hukuki kaynağını açıklamaya yarar. Tek bir belge diğerinin bütün işlevlerini üstlenmez.
Mesaj kaydında konuşmanın tarihleri, gönderici bilgisi ve bağlam korunmalıdır. Bir cümleyi kesip diğer açıklamaları çıkarmak, şirketin hangi taahhütte bulunduğunun anlaşılmasını güçleştirir. Şirket temsilcisinin mesajının bağlayıcılığı bakımından temsil yetkisi de ayrıca önem taşır. Her çalışanın her tür sözleşme koşulunu değiştirmeye yetkili olduğu varsayılmaz.
Dekontta alıcı şirket yerine başka kişi görünüyorsa ödeme talimatının kim tarafından verildiği ve bu kişinin yetkisi araştırılır. Müşteri numarası, açıklama ve tahsilat makbuzu eşleştirilir. Yanlış alıcı sorunu ile şirketin sözleşme öncesi ödeme kabul etmesi aynı uyuşmazlık değildir. İade talebi hazırlanırken parayı kimin aldığı ve hangi hukuki ilişkiye dayanıldığı ayrı belirlenir.
Sözleşmeden önce alınan paranın iadesi nasıl değerlendirilir?
TBK m.77, haklı sebep olmadan başkasının malvarlığından zenginleşenin geri verme yükümlülüğünü düzenler. Geçerli bir ödeme sebebi bulunmayan, beklenen sebebi gerçekleşmeyen veya sebebi sona eren tahsilat bu çerçevede değerlendirilir. Sözleşme kurulmadığı halde alınmış para için, ödemenin tarihi ve hangi amaçla yapıldığı gösterilerek iade talebi hazırlanır.
Düzenleyici tahsilat yasağına aykırılık ile özel hukukta iade miktarının hesabı ayrı açıklanmalıdır. Sonradan geçerli sözleşme kurulmuş ve para bu sözleşmedeki belirli borca kaydedilmişse mevcut hukuki ilişkinin durumu da incelenir. Erken tahsilatın yasak olması geçmişteki ihlali ortadan kaldırmaz; fakat her durumda bütün sonraki sözleşmeyi yok sayarak tek bir iade hesabı kurmak doğru değildir.
İade talebinde para birimi, ödeme tarihi, tutar, alıcı ve hukuki sebep gösterilir. Şirket daha önce kısmi iade yapmışsa kalan alacak hesaplanır. Organizasyon ücreti, tasarruf ve başka adla alınan kalemler ayrıştırılır. Müşterinin istediği sonuç, sözleşme hiç kurulmadığından iade mi yoksa kurulmuş sözleşmede ayrıca kullandığı bir sona erdirme hakkının sonucu mu olduğu açıklanarak yazılır.
Şirket cevap vermezse başvuru nasıl somutlaştırılır?
Başvurunun ilk bölümü üç tarihi ortaya koymalıdır: bilgilendirme, sözleşme ve ödeme. İkinci bölümde ihlal edilen kural; üçüncü bölümde istenen belge, düzeltme veya para iadesi belirtilir. Aynı dilekçede hem sözleşmenin sürdürülmesi hem bütün ilişkinin sona erdirilmesi isteniyorsa bu taleplerin sırası ve kapsamı açıklanmalıdır. Çelişen talepler dosyanın çözümünü güçleştirir.
BDDK’ye yapılacak başvuru, şirketin Yönetmelik m.16/5–6 ve m.17/5 yükümlülüklerine uyumunun denetlenmesi içindir. Kişisel para alacağının karara bağlanması ayrı başvuru yolunu gerektirir. Tüketici işleminde parasal talebin değerine göre 2026 tüketici hakem heyeti sınırı ve mahkeme koşulları dikkate alınır. Ticari amaçlı işlem için tüketici yolu peşinen seçilmez.
Şirketin cevabı geldikten sonra yeni belge dosyaya eklenir ve talep hesabı güncellenir. Ödeme kaydı düzeltilmişse düzeltilen kısım tekrar istenmez. Eksik sözleşme sayfası gönderilmişse hangi eksikliğin sürdüğü açıklanır. Başvurunun amacı genel bir memnuniyetsizliği tekrarlamak değil, hangi yasal yükümlülüğün yerine getirilmediğini ve somut olarak hangi işlemin yapılmasının istendiğini açıkça göstermektir.
Elektronik işlemlerde zaman sırası nasıl korunur?
Ön bilgilendirme formunun müşteriye gönderildiği an, sözleşmenin onaylandığı an ve ödemenin alındığı an farklı kayıtlardır. HMK m.199 kapsamında değerlendirilen elektronik belgelerde bu zamanların sonradan incelenebilir olması önem taşır. E-posta başlıkları, mesajın asıl kaydı, sözleşme sürümü ve banka işlem numarası birlikte saklanır. Aynı gün düzenlenmiş belgelerin yalnız dosya adlarına bakılarak önce veya sonra verildiği sonucuna varılmaz. Müşterinin kendisine hiç iletilmediğini söylediği bir form bakımından şirketin sunacağı teslim veya erişim kaydı incelenir. Dosya, ön bilgilendirme ile sözleşme arasındaki kanuni zaman ayrımını ve tahsilatın sözleşmeden önce gerçekleşip gerçekleşmediğini göstermelidir. Bu kayıtlar, formun içeriği ile müşterinin gerçekten kabul ettiği koşulların karşılaştırılmasına da hizmet eder.
Tasarruf finansmanda ön bilgilendirme ve sözleşme öncesi tahsilat soruları
Tasarruf finansman şirketi sözleşmeden önce küçük bir kayıt bedeli alabilir mi?
Yönetmelik m.16/6 sözleşme imzalanmadan hiçbir ad altında ödeme kabul edilmesine izin vermez. Küçük tutar, ön kayıt veya ileride mahsup açıklaması için ayrı istisna düzenlenmemiştir. Önce sözleşmenin gerçekten hangi tarihte kurulduğu belirlenmelidir.
Kampanya sona eriyor denilerek hemen ödeme istenmesi hukuka uygun mu?
Kampanya gerekçesi sözleşme öncesi tahsilat yasağını kaldırmaz. Şirketin yalnızca sıra ayırdığını söylemesi yeterli değildir. Müşteriye hangi sözleşmenin sunulduğu, nasıl kabul edildiği ve ödeme anında kurulmuş ilişki bulunup bulunmadığı incelenir.
Ön bilgilendirme formu imza anında verilebilir mi?
Yönetmelik m.16/5 formun sözleşme kurulmadan en az bir gün önce müşteriye iletilmesini zorunlu tutar. Aynı anda teslim bu yükümlülüğü karşılamaz. Formun üzerinde eski tarih bulunması ile gerçekte o tarihte müşteriye gönderilmiş olması aynı şey değildir.
Kağıt sözleşme imzalamadıysam hiç sözleşme yok mudur?
6361 m.39/A/2 kanunun izin verdiği mesafeli ve elektronik kuruluş yöntemlerini de kabul eder. Islak imzanın yokluğu tek başına sonuç vermez. Kullanılan yöntem, kimlik doğrulama, gösterilen metin ve kabul zamanı birlikte değerlendirilir.
Tek bir SMS kodu bütün sözleşmeyi kabul ettiğimi gösterir mi?
Kodun hangi işlem için gönderildiği belirlenmeden bu sonuç kurulmaz. Kimlik veya telefon doğrulaması ile sözleşme kabulü farklı adımlar olabilir. Şirketten o anda sunulan sözleşme sürümü, onay kaydı ve işlem sırası istenir.
Bilgilendirme yapılmaması bütün sözleşmeyi otomatik geçersiz yapar mı?
Her bilgilendirme ihlali için kendiliğinden bütün sözleşmenin yokluğu sonucu eklenemez. İhlal edilen yükümlülük açıkça saptanır; kuruluş şekli, ödeme sebebi ve tüketici kuralları ayrıca uygulanır. Talep, bu somut hukuki değerlendirmeye göre hazırlanır.
Ön bilgilendirmede yalnız aylık taksit yazması yeterli mi?
M.16/4–5 toplam tutar, finansman, vade, tahsisat koşulları, organizasyon ücreti, teminat ve diğer zorunlu başlıkların açıklanmasını ister. Aylık taksit tek başına müşterinin toplam yükünü göstermez. Form ve nihai ödeme planı birlikte incelenmelidir.
Sözleşmenin ve ödeme planının örneğini almak ücretli mi?
Yönetmelik m.17/5 uyarınca müşterinin işlem belgelerinin örnekleri talep üzerine ücretsiz verilir. İmzalı sözleşmenin bütün sayfaları ve ekleri istenmelidir. Eksik sayfa veya sonradan değişen ekran, bütün koşulları gösteren belgeyle aynı değildir.
Sözleşme kurulmamışsa paranın iadesi hangi hükme dayanır?
Haklı ödeme sebebi bulunmayan tahsilat TBK m.77’deki sebepsiz zenginleşme çerçevesinde değerlendirilir. Ödemenin alıcısı, amacı ve varsa sonradan kurulan ilişki incelenir. İade talebi önceki iadeler ve her ödeme kalemi dikkate alınarak hesaplanır.
BDDK’ye başvuru para iadesine ilişkin davanın yerine geçer mi?
Denetim başvurusu şirketin mevzuata uyumuna ilişkindir. Kişisel para alacağının karara bağlanması için işlemin niteliğine ve talep değerine uygun yol ayrıca izlenir. Başvuruya bilgilendirme, sözleşme ve ödeme zamanlarını gösteren belgeler eklenmelidir.
İstanbul ve Mersin şubelerinde alınan ön ödeme belgeleri
İstanbul veya Mersin şubesinde yapılan görüşmede verilen teklif, ön bilgilendirme ve ödeme talimatı aynı dosyada saklanmalıdır. Şube görevlisinin müşteriyi merkezdeki elektronik onaya yönlendirmesi halinde o onayın tarih ve içeriği de alınır. İşlemin farklı şehirlerde tamamlanan parçaları, sözleşmenin kurulma anının ve tahsilat sırasının değerlendirilmesinde birlikte incelenir.
Resmî kaynaklar ve mevzuat
- 6361 sayılı Kanun – UYAP — m.39/A/2–5
- 30 Mayıs 2025 yönetmelik değişikliği — m.3 ile Yönetmelik m.16/6; m.4 ile 17/6
- BDDK tasarruf finansman müşteri açıklaması — Yönetmelik m.16/5 ve 17/5
- Türk Borçlar Kanunu – UYAP — m.77
- Hukuk Muhakemeleri Kanunu – UYAP — m.199
- 6502 sayılı Kanun – UYAP — m.4, 5, 68 ve 73/A
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
bakircipartners@gmail.com · +90 552 224 43 66
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
