Tereke Borçlarının Ödenmesi veya Güvenceye Bağlanması Talep Dilekçesi
Tereke borçlarının ödenmesi veya güvenceye bağlanması talep dilekçesi, mirasçının paylaşma yapılmadan önce belirli tereke borçlarının karşılanmasını istemek için diğer mirasçılara yönelttiği yazılı başvurudur. Doğrudan dayanak Türk Medeni Kanunu m.649/3 hükmüdür. Her mirasçı bu istemi ileri sürebilir; istemde bulunabilmek için diğer mirasçıların çoğunluğunu oluşturmak gerekmez. Talepte borcun kimliği ve istenen ödeme ya da güvence açıkça belirtilmelidir.
Bu örnek, mirasın paylaşılması davası açan dilekçe veya tereke alacaklısının icra takip talebi değildir. Paylaşma öncesinde borçların nasıl ele alınacağını somutlaştıran mirasçı bildirimidir. Üç sayfalık Word dosyasında gönderilecek metin, borç envanteri ve ödeme ya da güvence uygulamasını izleme formu bulunur. Mirasçıların kendi aralarında yaptığı anlaşmanın alacaklı üzerindeki etkisi ayrıca değerlendirilir.
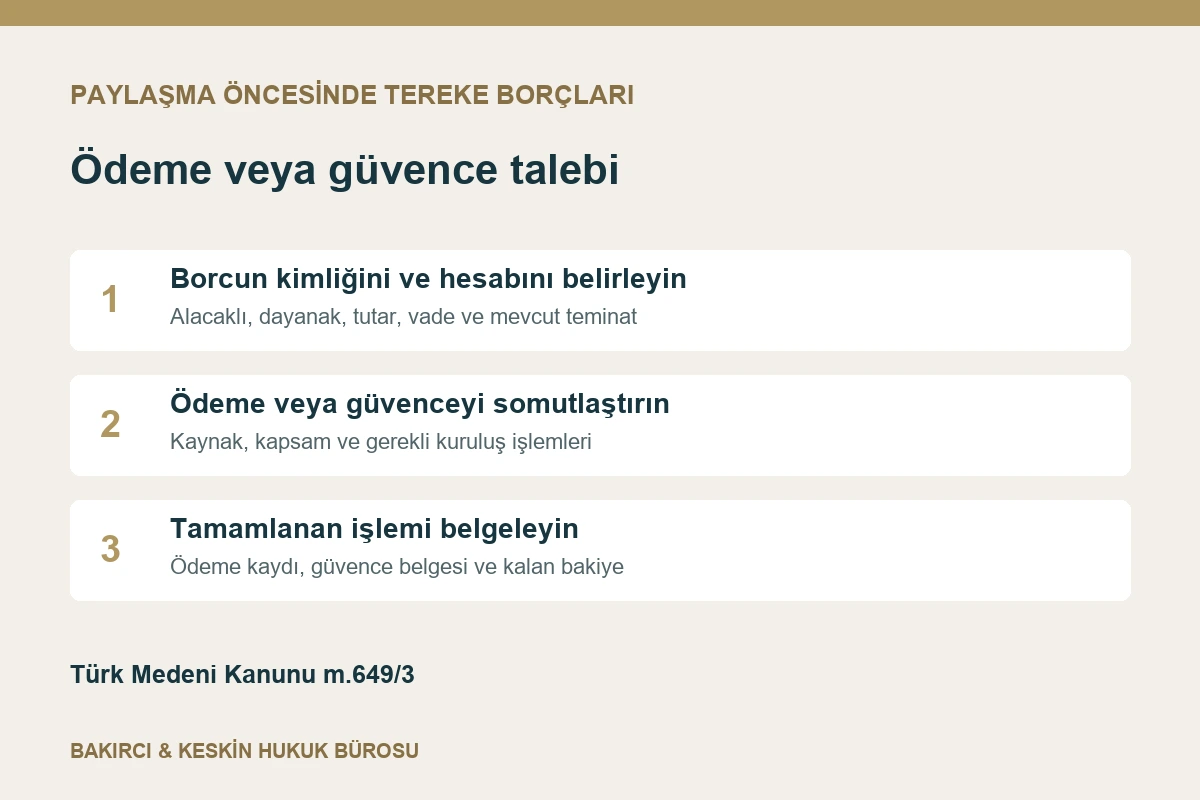
TMK m.649/3 hangi hakkı düzenler?
Hüküm, mirasçılardan her birine tereke borçlarının paylaşmadan önce ödenmesini veya güvenceye bağlanmasını isteme hakkı tanır. İstem, yalnız toplam borç tutarının öğrenilmesine yönelik değildir. Bilinen borçların paylaşma planı içinde karşılıksız bırakılmaması amaçlanır. Bu yüzden başvuruda hangi borcun ödenmesi, hangisinin güvence altına alınması istendiği satır satır açıklanmalıdır.
Maddenin önceki fıkrasında yer alan bilgi verme yükümlülüğü ile üçüncü fıkradaki ödeme ve güvence talebi birbirini tamamlar. Ancak ikisi aynı işlem değildir. Belgeler henüz bilinmiyorsa önce borcun kaynağı ve hesabı belirlenir. Bilgi ihtiyacı için mirasçıdan terekeye ilişkin bilgi talep dilekçesi ayrı başvuru düzenini açıklar; burada ise belirlenmiş borcun karşılanması üzerinde durulur.
Kim talepte bulunabilir, kime gönderilir?
Bu maddeye dayanan istem mirasçıya aittir. Başvuranın mirasçılık sıfatı, kimlik bilgisi ve mirasbırakanla bağlantısı gösterilir. Vekil veya kanuni temsilciyle hareket ediliyorsa temsil belgesi eklenir. Terekeye karşı alacağı bulunan üçüncü kişinin ödeme istemi, sırf alacaklı olduğu için m.649/3 kapsamındaki mirasçı istemine dönüşmez. Alacaklının kendi talep ve takip yolları farklı hukuki konuma dayanır.
Yazı, paylaşmayı planlayan diğer mirasçılara yöneltilir. Tereke temsilcisi bulunuyorsa atama kararındaki yetki kapsamı dikkate alınarak ayrıca bildirim yapılır. Tereke işlerini fiilen takip eden bir aile üyesinin bütün mirasçıları temsil ettiği varsayılmaz. Muhatapların kim olduğu, hangi sıfatla işlem yaptığı ve kendilerine gönderilen eklerin kapsamı kayıt altına alınmalıdır.
Neden paylaşmadan önce talep edilir?
TMK m.640 uyarınca paylaşmaya kadar terekenin hak ve borçlarını kapsayan miras ortaklığı bulunur. Malların mirasçılar arasında dağıtılması, borçların hukuki durumunu kendiliğinden ortadan kaldırmaz. Paylaşma öncesi başvuru, mal dağıtımıyla borç hesabının birlikte değerlendirilmesini sağlar. Ödeme için ayrılan paranın hangi borca kullanılacağı ve güvence işleminin ne zaman tamamlanacağı paylaşma planında görünür olmalıdır.
Başvuran sadece “borçlar halledilsin” ifadesiyle yetinmemelidir. Bilinen paylaşma toplantısı, hazırlanan sözleşme veya mal dağıtım planı varsa bunlar tarihle belirtilir. İstem yazısının gönderilmesi kendi başına tapuda şerh, banka hesabında bloke veya mahkemece verilmiş tedbir oluşturmaz. Böyle bir koruma ihtiyacı varsa onun hukuki şartları ve başvuru yolu ayrıca değerlendirilir.
Tereke borcu nasıl tanımlanır?
Her borca ayrı sıra numarası verilir. Alacaklının adı, borcun dayanağı, sözleşme veya dosya bilgisi, tutar, vade ve mevcut teminat yazılır. Borç mirasbırakanın hangi işleminden doğmuştur, ölüm tarihinde ne durumdadır ve sonradan hangi ödeme yapılmıştır soruları yanıtlanır. Mirasçılardan birinin kişisel borcu, yalnız aile içinde konuşulduğu için tereke borcu listesine alınmaz.
Borcun hukuki niteliği ayrıca belirtilmelidir. Özel hukuk borcu, kamu alacağı, terekenin korunmasına ilişkin gider ve mirasçının kendi harcaması tek başlık altında eritilmez. Bu yazı bütün borç türlerinin takip rejimini aynılaştırmaz. Her satırın kendi dayanağı ve ilgili özel kuralları korunur; istenen güvence de bu hukuki nitelikle uyumlu kurulmalıdır.
Anapara, faiz ve masraf nasıl gösterilir?
Alacaklının bildirdiği toplam rakamın hangi tarihe ait olduğu mutlaka yazılır. Anapara, faiz, takip gideri ve diğer kalemler ayrı sütunlara ayrılır. Faiz hesabının dönemi, oranı ve dayanağı bilinmiyorsa bu eksiklik açıkça belirtilir. Eski bir hesap dökümünü güncel kapama tutarı gibi kullanmak, ödeme sonrası küçük fakat devam eden bir bakiye bırakabilir.
Yapılan her ödeme ilgili borç satırına bağlanır. Aynı borç hem banka yazısında hem icra dosyasında görünüyorsa iki ayrı borç gibi toplanmaz. Dosyalar arasında bağlantı varsa açıklama yazılır. Yabancı para borcunda para birimi korunur; kullanılan kur ve hesap tarihi belirtilmeden farklı para birimindeki tutarlar tek toplam altında birleştirilmez.
Borç tartışmalıysa nasıl yazılır?
Alacak iddiasının bulunması ile iddianın bütün kalemleriyle kabul edilmiş olması aynı değildir. Tartışılan borç ayrı işaretlenir; itirazın tutara mı, borcun kaynağına mı, ödemeye mi yoksa başka bir hususa mı ilişkin olduğu açıklanır. Devam eden dava veya takip varsa mahkeme ya da icra dairesi, dosya numarası ve aşaması kaydedilir.
Güvence görüşmesi yürütülüyor diye mevcut itiraz ve savunma süreleri bekletilmez. Başvurunun dilinde, araştırılması istenen bir alacak kesin borç ikrarı gibi sunulmamalıdır. Diğer taraftan yalnız “kabul etmiyorum” demek de borcu kendiliğinden yok etmez. Çekişmeli kalem için hangi belgelerin inceleneceği ve hangi riskin karşılanmasının istendiği somutlaştırılır.
Ödeme isteminde hangi bilgiler bulunur?
Ödeme talebi, alacaklının kimliği ve doğrulanmış borç hesabıyla eşleştirilmelidir. Ödemenin hangi kaynaktan, kimin yetkisiyle ve hangi borç için yapılacağı belirlenir. Tereke hesabından ödeme ile bir mirasçının kendi parasından ödeme yapması ayrı kayıtlardır. Kaynak belli olmadan yalnız bir kişinin ödeme yapacağını söylemesi, sonradan mirasçılar arasındaki hesabı belirsiz bırakır.
Başvuran ödeme için kendi hesabına para gönderilmesini zorunlu sonuç olarak yazmamalıdır. Borcun doğrudan alacaklıya ödenmesi ve sonucunun belgelenmesi başka, mirasçıya para aktarılması başka işlemdir. Ödemeyi kabul edenin alacaklı veya yetkili kişi olduğu doğrulanır. Makbuz veya kapama yazısında borcun kimliği, ödenen tutar ve kalan bakiye açıkça yer almalıdır.
Güvence talebi nasıl somutlaştırılır?
Güvence sözcüğünün dilekçede bulunması tek başına uygulanabilir bir düzen kurmaz. Güvence altına alınacak borç, kapsam, tutar, süre ve yararlanacak kişi belirlenmelidir. Önerilen aracın borcu gerçekten karşılayıp karşılamadığı, geçerlilik koşulları ve gerektiğinde nasıl kullanılacağı incelenir. Mirasçılar arasında imzalanan kısa bir niyet yazısı, gerekli şekil ve kuruluş işlemlerinin yerine geçmez.
İpotek, rehin, kefalet veya başka bir güvence aracı seçildiğinde kendi hukuki şartları uygulanır. TMK m.649/3 bu araçların biçim ve yetki kurallarını kaldırmaz. Bu nedenle örnek dilekçe kendiliğinden ipotek kuran veya bir mirasçıyı kefil yapan sözleşme içermez. Seçilen güvenceye ilişkin ayrı belge ve işlemler, kapsamı belirlenerek tamamlanmalıdır.
Mevcut teminat yeterli sayılır mı?
Borç için önceden teminat bulunduğu söyleniyorsa belgesi görülmelidir. Teminatın hangi borcu, hangi tutara kadar ve hangi şartlarla kapsadığı kontrol edilir. Aynı mal üzerinde başka yükler bulunması, teminatın süresi veya paraya çevrilme koşulları değerlendirmeyi etkiler. Yalnız tapuda ipotek kaydı görülmesi, listelenen her borcun tamamen güvence altında olduğu anlamına gelmez.
Yeni güvence talep edilirken mevcut teminat yok sayılmaz. Talebin neden ek güvence gerektirdiği veya mevcut belgenin hangi kısmının açıklanmasının istendiği yazılır. Güvence bedeli ile borç tutarı arasında ilişki kurulmalıdır. Borcun ödenmesi halinde güvencenin çözülmesi ve ilgili kayıtların kapatılması da aynı uygulama planında izlenir.
İç anlaşma alacaklıyı ne ölçüde etkiler?
TMK m.641 mirasçıların tereke borçlarından müteselsil sorumluluğunu düzenler. TMK m.681 ise borcun bölünmesine veya nakline alacaklının açık ya da örtülü rıza göstermediği durumda paylaşma sonrasında da müteselsil sorumluluğun devamını öngörür. Mirasçıların kendi aralarında bir borcu yalnız belirli kişiye yüklemesi ile alacaklıya karşı sorumluluğun değişmesi aynı işlem değildir.
Bu nedenle “borcu kardeşim üstlendi, alacaklı bana gelemez” sonucu doğrudan çıkarılmaz. Alacaklının rızası ve işlemin kapsamı belgelenir. Genel sorumluluk çerçevesi tereke borçlarında mirasçıların müteselsil sorumluluğu rehberinde ele alınmıştır. Bu sayfadaki başvuru ise sorumluluk tartışması çıkmadan önce ödeme veya güvence düzeninin kurulmasını hedefler.
Beş yıllık kural borcun silinmesi değildir
TMK m.681/2, paylaşmanın gerçekleştiği tarihten veya daha sonra yerine getirilecek borçlarda muacceliyet tarihinden beş yıl geçmesiyle teselsülün sona ermesini düzenler. Bu hüküm bütün borçların beş yıl sonunda otomatik olarak silineceği anlamına gelmez. Teselsülün süresi ile alacağın kendi zamanaşımı ve ödeme durumu farklı konulardır.
Başvuruda bu süre, diğer mirasçıları beklemeye yönelten gerekçe olarak kullanılmamalıdır. Vadesi gelen bir borcun faizi, mevcut takip giderleri ve teminatın durumu güncel olarak izlenir. Paylaşma tarihi ile borcun muacceliyet tarihi ayrı kaydedilir. Aynı borç için farklı başlangıç olaylarını birbirine karıştırmak, sorumluluk incelemesinde yanlış sonuca götürür.
Vadesi gelmemiş borç nasıl ele alınır?
Paylaşma hazırlığı yapılması, her borcun vadesini kendiliğinden öne çekmez. Borcun ödeme tarihi sözleşme, kanun veya ilgili işlem üzerinden belirlenir. Ödeme seçeneği değerlendirilirken erken ödemenin koşulları ve alacaklının hesabı kontrol edilir. Vadesi gelmemiş borç için güvence öneriliyorsa güvencenin süresi borcun vadesiyle ilişkilendirilir; borç henüz talep edilebilir olmadan sona erecek bir belge yeterliymiş gibi sunulmaz.
Taksitli borçta tek bir toplam yazılması yerine ödenmiş, vadesi gelmiş ve ileri tarihli taksitler ayrılır. Hesap dökümünde bütün taksitlerin muaccel olduğu ileri sürülüyorsa bu sonucun hukuki ve belgesel dayanağı araştırılır. Bir aile görüşmesinde borcun kapatılmasının istenmesi, alacaklının sözleşmesindeki vade düzenini otomatik değiştirmez. Ödeme planı ile güvence planının tarihleri aynı çizelgede karşılaştırılmalıdır.
Rehinli malın bir mirasçıya bırakılması yeterli midir?
TMK m.655, mirasbırakanın borçları için rehnedilmiş tereke malı paylaşmada kendisine düşen mirasçının, o malın güvence altına aldığı borcu üstlenmesini düzenler. Bu özel hüküm değerlendirilirken hangi malın hangi borcu karşıladığı açıkça gösterilir. Rehinli malın paylaşma değerinin yazılması, borcun ayrıca ödendiğini veya rehnin sicilden kaldırıldığını gösteren belge yerine geçmez.
Borcu üstlenme, fiilî ödeme ve alacaklıya karşı diğer mirasçıların sorumluluğu ayrı kontrol başlıklarıdır. Paylaşmada malı alan kişinin adı ile borcu ödeyen kişinin adı aynı değilse bunun sebebi açıklanır. Mirasbırakanın kendi borcu için verdiği rehin ile üçüncü kişinin borcu için verdiği teminat aynı varsayımla ele alınmaz. İlgili borç ve teminat belgeleri görülmeden kişisel borçluluk sonucu kurulmaz.
Paylaşma tutanağında hangi kayıtlar bulunmalıdır?
Yapılan görüşmenin sonunda yalnız “borçlar konusunda anlaşıldı” yazılması uygulamayı belirsiz bırakır. Hangi borç çizelgesinin esas alındığı, hangi satırların ödendiği, hangi satırlar için güvence kurulduğu ve devam eden anlaşmazlıklar belirtilir. Çizelgenin tarih veya sürüm bilgisi tutanağa işlenir. Borç miktarının daha sonra değişmesi halinde değişikliğin hangi belgeyle izleneceği de açıklanır.
İşlemi yürütecek kişi belirlenirken temsil yetkisi ve gerekli imzalar kontrol edilir. Görüşme tutanağı, tek başına banka işlemleri için yetki belgesi veya tapuda kullanılacak güvence senedi değildir. Ayrı işlem gerektiren konular tamamlanmadan yapılmış gibi işaretlenmez. Her sonuç için belge adı ve tarih yazılması, paylaşma sonrası ortaya çıkan ödeme veya teminat tartışmasının somut kayıtlar üzerinden değerlendirilmesini sağlar.
Örnek talep dilekçesi
[MİRASBIRAKANIN] DİĞER MİRASÇILARINA
Talepte bulunan: [Ad soyad, adres]
Mirasbırakan: [Ad soyad, ölüm tarihi]
Muhataplar: [Ad soyad ve sıfatları]
Konu: TMK m.649/3 uyarınca tereke borçlarının paylaşmadan önce ödenmesi veya güvenceye bağlanmasıdır.
[Belgeyi veren merci, tarih ve numara] bilgili mirasçılık belgesine göre mirasçıyım. Terekenin paylaşılmasına ilişkin [mevcut görüşme, plan veya dosya bilgisi] bulunmaktadır.
Ek borç çizelgesinde alacaklı, hukuki dayanak, güncel tutar, vade, önceki ödeme ve mevcut teminat bilgilerini ayrı satırlarda gösterdim. Henüz doğrulanmamış veya itiraz konusu olan kalemler ayrıca işaretlenmiştir; bu kalemlerin listeye alınması kayıtsız borç kabulü açıklaması değildir.
[Sıra numaraları] kapsamındaki borçların, güncel hesap ve yetkili alacaklı bilgisi doğrulanarak paylaşmadan önce ödenmesini istiyorum. [Sıra numaraları] bakımından ise [istenen güvence kapsamı ve gerekçesi] çerçevesinde hukuken geçerli ve borcu karşılayacak güvencenin kurulmasını talep ediyorum.
TMK m.649/3 uyarınca ödeme veya güvence düzeni tamamlanmadan belirtilen borçların paylaşma planında karşılıksız bırakılmamasını; önerilen yöntem, kaynak, yetkili kişi ve işlem takviminin yazılı bildirilmesini; ödeme ve güvence belgelerinin ilgili borç satırıyla eşleştirilerek paylaşılmasını talep ederim.
Bu istem, alacaklıya karşı sorumluluğun kendiliğinden sona erdiği beyanı veya bağımsız bir güvence sözleşmesi değildir. Mevcut itiraz, savunma ve dosya süreleri kendi kurallarına göre ayrıca izlenmektedir.
Ekler: [Mirasçılık belgesi], [borç çizelgesi], [sözleşme ve hesap kayıtları], [ödeme belgeleri], [mevcut teminat belgeleri], [varsa temsil belgesi].
[Tarih]
[Ad soyad ve imza]
Talep sonucundaki seçenekler nasıl kullanılır?
Örnek metnin ödeme ve güvence bölümleri her borca göre doldurulur. Yalnız ödeme isteniyorsa ilgisiz güvence seçeneği çıkarılır. İki farklı borç için farklı yöntem öneriliyorsa sıra numaraları açıkça yazılır. Aynı borç için iki kez tahsil veya gereksiz çift işlem sonucu doğuracak belirsiz ifadeler kullanılmaz; seçeneklerin sırası ve birbirleriyle ilişkisi açıklanır.
Talepte varsayımsal alacaklı, tutar veya dosya numarası bırakılmaz. Bilinmeyen alan için “henüz temin edilmedi” açıklaması yapılır. Başvuranın bilmediği borcu bildiğini ileri sürmesi yerine hangi kaydın tamamlanmasının istendiği yazılır. Dilekçedeki toplam, ek çizelgeyle karşılaştırılır; varsa ihtilaflı kısım genel toplamdan ayrı görünür tutulur.
Gönderim ve cevap nasıl kaydedilir?
Her muhataba gönderilen nüsha, eklerin listesi ve ulaşma kaydı saklanır. Sonradan güncellenen borç hesabı aynı tarihli eski belge gibi sunulmaz; güncelleme tarihi ve değişen kalem belirtilir. Mirasçılar farklı tutarlar bildiriyorsa bu farkın kaynağı araştırılır. Alacaklının güncel hesabı ile aile içinde tutulan çizelge arasındaki fark açıklanmadan ödeme yapılmamalıdır.
TMK m.649/3, bu özel yazıya mutlaka yedi veya on beş günde cevap verileceğini belirleyen bir süre içermez. Görüşme için önerilen tarih kanuni cevap süresi diye yazılmaz. Cevap verilmemesi bütün borç ve güvence şartlarının kabul edildiği anlamına gelmez. Devam eden mahkeme veya takip dosyasındaki süreler ise bu yazışmadan bağımsız izlenir.
Ödeme tamamlandığında hangi kontrol yapılır?
Ödeme belgesiyle borç hesabı karşılaştırılır; kapanan anapara, faiz ve masraf kalemleri işaretlenir. Kısmi ödeme varsa kalan tutarın hangi tarihe göre hesaplandığı yazılır. Bir mirasçı kendi kaynağından ödeme yapmışsa bu durum sonraki iç hesap için belgelenir. TMK m.682 kapsamındaki rücu ve paylaşma sözleşmesindeki borç üstlenmesi ayrı değerlendirme konusudur.
Güvence seçilmişse yalnız söz verilmesine bakılmaz: gerekli sözleşme, sicil veya teslim işleminin tamamlanıp tamamlanmadığı kontrol edilir. Belgenin aslı veya doğrulanabilir örneği dosyalanır. Süreli güvencenin bitişi, yenileme ihtiyacı ve borç kapandığında çözülmesi izlenir. Paylaşma tutanağına, tamamlanan işlemin tarih ve belge numarası yazılarak sonradan denetlenebilir kayıt oluşturulur.
Word dosyası ve resmî kaynak
Tereke borçlarının ödenmesi veya güvenceye bağlanması talep dilekçesini Word olarak indirin. İlk sayfa bildirim metnini, ikinci sayfa borç envanterini, üçüncü sayfa uygulama takibini içerir. Her borç için envanter bölümü çoğaltılır. Başvuranda kalacak değerlendirme notları ile karşı tarafa sunulacak belgeler ayrılır; ilgisiz kişisel hesap hareketleri paylaşılmaz.
Resmî hukuki dayanak: 4721 sayılı Türk Medeni Kanunu m.649/3; ilgili ayrımlar bakımından m.640, 641, 655, 681 ve 682. Kontrol tarihi: 30 Eylül 2026. Kullanılacak metin, gerçek borç belgeleri ve mevcut paylaşma aşamasıyla uyumlu doldurulmalıdır.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.

Tereke Borçlarının Ödenmesi veya Güvenceye Bağlanması Talep Dilekçesi Hakkında Sık Sorulan Sorular
Tereke Borçlarının Ödenmesi veya Güvenceye Bağlanması Talep Dilekçesi için görevli ve yetkili merci nasıl belirlenir?
Görev ve yetki; talebin hukuki niteliği, tarafların sıfatı, işlem veya olay yeri ve özel kanun hükümlerine göre belirlenir. Başvuru öncesinde güncel mevzuat ve somut dosya birlikte kontrol edilmelidir.
Tereke Borçlarının Ödenmesi veya Güvenceye Bağlanması Talep Dilekçesi bakımından kanuni süre nasıl hesaplanır?
Sürenin başlangıcı tebliğ, öğrenme, işlem veya olay tarihine göre değişebilir. Başlangıç ve son gün belge üzerinden hesaplanmalı; zamanaşımı ile hak düşürücü süre ayrımı ayrıca değerlendirilmelidir.
Dilekçeye hangi belgeler ve deliller eklenmelidir?
Sözleşme, ihtar, tebligat, ödeme kaydı, tutanak, yazışma, rapor ve diğer hukuka uygun deliller uyuşmazlığın türüne göre numaralandırılarak ekler bölümünde gösterilmelidir.
Word DOCX dilekçe şablonu doğrudan kullanılabilir mi?
Hayır. Taraflar, tarihler, görev, yetki, süre, olaylar, hukuki nedenler, deliller ve sonuç talebi somut dosyaya göre uyarlanmadan şablon imzalanmamalıdır.
Dilekçenin sonuç ve talep bölümü nasıl yazılmalıdır?
Her talep ayrı bentte, açık, ölçülebilir ve uygulanabilir biçimde yazılmalıdır. Faiz, yargılama gideri, vekâlet ücreti ve diğer feri talepler varsa hukuki dayanaklarıyla belirtilmelidir.
Dilekçe UYAP veya elektronik sistem üzerinden gönderilebilir mi?
İşlemin türü, başvurucunun sıfatı ve teknik koşullar elveriyorsa ilgili UYAP portalı, KEP veya kurum sistemi kullanılabilir. Elektronik imza, dosya biçimi ve teslim belgesi gereklilikleri önceden kontrol edilmelidir.
Bu dilekçe örneği Türkiye genelinde kullanılabilir mi?
Temel mevzuat Türkiye genelinde uygulanabilir; ancak görevli ve yetkili merci, yerel uygulama, dosyanın usul aşaması ve özel düzenlemeler her başvuruda ayrıca belirlenmelidir.
Hazır dilekçe hukuki danışmanlığın yerine geçer mi?
Hayır. Örnekler genel bilgilendirme ve taslak amacı taşır. Süre, görev, yetki, delil veya talep hatası hak kaybı doğurabileceğinden somut dosya ayrıca değerlendirilmelidir.