Ticari Gemi Satışında Bedel ve Devir Güvenliği Nasıl Sağlanır?
Sicile kayıtlı ticari geminin satışında paranın ödenmesi, mülkiyet devrinin bütün şartlarının yerine getirildiğini tek başına göstermez. TTK m. 1001, mülkiyetin devri konusunda şekle uygun anlaşma ve zilyetliğin geçirilmesini birlikte arar. TBK m. 207’ye göre aksi kararlaştırılmadıkça veya aksine âdet bulunmadıkça satıcı ve alıcı edimlerini aynı anda yerine getirir.
Güvenli işlem dosyası, bu iki kuralı ödeme ve teslim planında birleştirir. Satıcıya ödenecek tutar, mevcut ipoteğin kapatılması, devre dahil donanım, teslim saati ve devam eden seferin hesabı belgelendirilir. Bu rehber, Türk Gemi Siciline kayıtlı geminin olağan iradi satışında tarafların bedel ve devir işlemlerini tamamlamasına odaklanır.
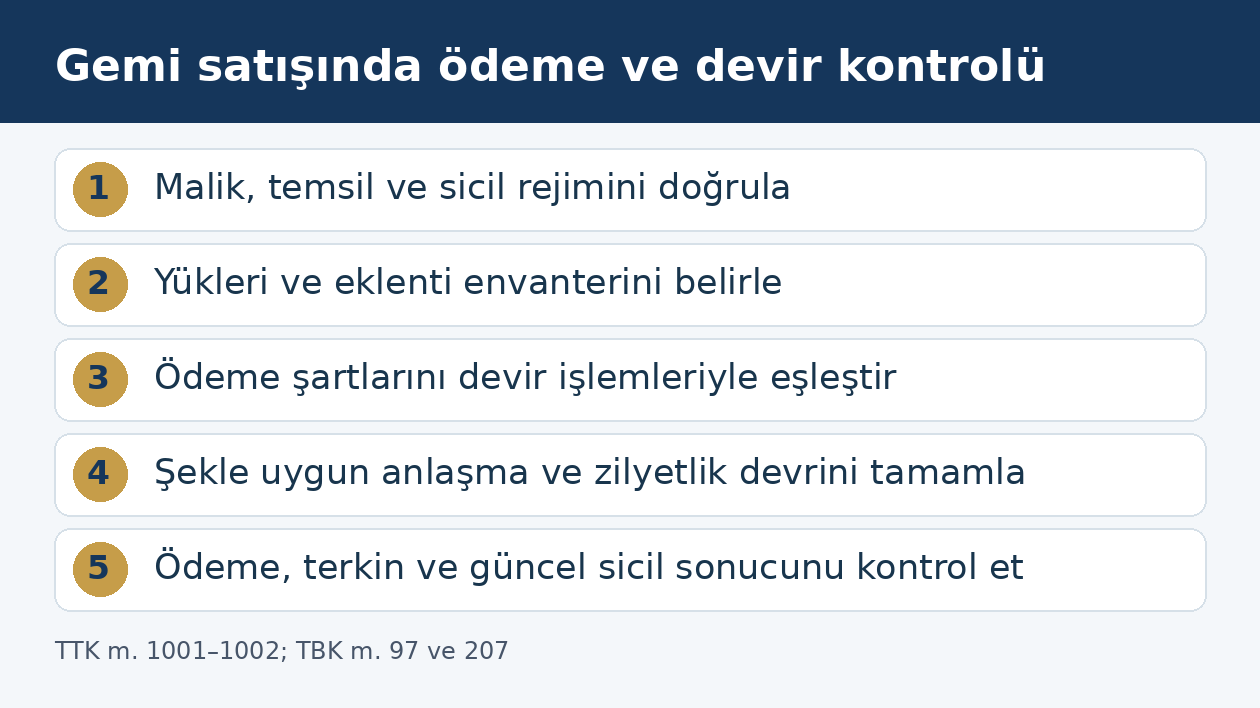
Önce satılan gemi ve uygulanacak devir rejimi belirlenir
İşlem dosyası geminin ticari adıyla kurulmaz. Sicil numarası, resmî kimlik bilgileri, mevcut malik, geminin fiilî yeri ve satışın bütün gemiye mi yoksa bir paya mı ilişkin olduğu belirlenir. Gemi adının değişmesi, eski ve yeni kayıtların aynı varlığa ait olduğunun doğrulanmasını gerektirir. Satıcı şirketin kullandığı ticari marka ile sicildeki malik şirketin farklı olması ayrıca açıklanmalıdır.
TTK m. 996–997 sicile kayıtlı gemilerle kayıtsız Türk gemilerinin ayni hak rejimini ayırır. Bağlama kütüğünde kayıt bulunması doğrudan aynı devir sisteminin uygulandığını göstermez. Bu ilk sınıflandırma için sicilli ve sicilsiz gemilerde mülkiyet kuralları incelenir. Burada incelenen ödeme planı, yanlış kayıt rejimi seçilmesini düzeltmez.
Yabancı sicilli gemi, sırf teslim limanı Türkiye’de olduğu için TTK m. 1001’e göre devredilmiş sayılmaz. Yabancı kayıtlı taşıma araçlarında ayni haklara uygulanacak hukuk ayrı kontrol edilir. Cebri satış ve donatma iştirakinin tasfiyesindeki özel satış usulleri de bu olağan iki taraflı satış planıyla özdeş değildir.
Bedel anlaşması, devir anlaşması ve zilyetlik neden ayrılır?
TBK m. 207 satış sözleşmesinde satıcının zilyetlik ve mülkiyeti devretme, alıcının bedel ödeme borcunu tanımlar. Borcun doğmasıyla borcun yerine getirilmesi aynı aşama değildir. Tarafların gemi ve fiyat üzerinde anlaşması, devir için gereken diğer işlemlerin tamamlandığını tek başına göstermez. Satış dosyasındaki her belgenin hangi aşamayı ispatladığı açık olmalıdır.
TTK m. 1001 uyarınca sicile kayıtlı geminin devri için malik ile edinenin mülkiyetin devrinde anlaşması ve geminin zilyetliğinin geçirilmesi gerekir. Devir anlaşması yazılı yapılır ve imzalar noterce onaylanır; anlaşmanın gemi sicil müdürlüğünde yapılması da mümkündür. Maddenin ticari işletmenin devrine ilişkin m. 11/3 saklı tutması, özel işlem türlerinin ayrıca incelenmesini gerektirir.
Kanun mülkiyetin geçişini tapudaki taşınmaz devri gibi yalnız tescile bağlamaz. Bununla birlikte sicilin gerçek hukuki duruma uygun hâle getirilmesi işlem dosyasının gerekli parçasıdır. Şekle uygun devir anlaşması, zilyetliğin geçirilmesi ve sicil güncellemesi ayrı ayrı doğrulanır. Ödeme dekontu bu üç kontrolün yerine konulmaz.
Satıcı ve imza yetkisi hangi belgelerle doğrulanır?
TTK m. 974 sicilde malik olarak kayıtlı kişinin malik sayılmasını düzenler. Sicil kaydı başlangıç dayanağıdır; sözleşmedeki tarafla karşılaştırılır. Gemiyi işleten, yöneten veya pazarlayan kişinin gemiye malik olduğu varsayılmaz. Aracının alıcı bulmasıyla mülkiyeti devretmeye yetkili olması farklı konulardır.
Şirket adına işlemde şirketin kimliği, güncel temsil düzeni ve gerekli kararlar kontrol edilir. Vekâletle satışta yetki belgesi, hangi gemi ve işlemi kapsadığı yönünden okunur. Satış sözleşmesini imzalamak, satış parasını tahsil etmek ve ipotek kaldırma işlemlerine muvafakat vermek aynı belgede aynı kapsamda bulunmayabilir. Yetki zinciri işlemden önce açıklanmalıdır.
Bedelin satıcı dışındaki hesaba aktarılması isteniyorsa bunun hukuki sebebi ve satıcının talimatı yazılı belirlenir. Ödeme muhatabının değişmesi yalnız aracı e-postasıyla geçiştirilmez. Belgede hesap, hak sahibi, ödenecek borç ve bu ödemenin satış bedelinden hangi tutarda düşeceği eşleştirilir. Böylece paranın gönderilmiş olmasıyla alıcı borcunun ifa edilmiş olması arasındaki bağ gösterilir.
Ödeme öncesi sicil incelemesinde ne aranır?
TTK m. 973 gemi sicilinin açık olduğunu, kayıtların incelenebileceğini ve gideri ödenerek örnek alınabileceğini düzenler. Sicil dosyaları, atıf yapılan belgeler ve sonuçlanmamış tescil istemlerinde ise inandırıcı biçimde ortaya konulan haklı menfaat aranır. Satış incelemesinde yalnız ilk alınan özet belgeyle yetinilmez; işlemin kapsamına göre dayanak belgeleri de araştırılır.
Mevcut ipotek, intifa, şerh, itiraz ve tasarruf sınırlamasının türü ile etkisi ayrı kaydedilir. Bir kaydın bulunmasıyla onun kapatılacağına ilişkin satıcı beyanı aynı belge değildir. Devirden önce hangi işlemin tamamlanacağı, hangi belgenin sunulacağı ve kayıt sürerken ödeme yapılıp yapılmayacağı sözleşmede açıkça kararlaştırılır.
Güncel durum işlem gününde tekrar doğrulanmalıdır. Haftalar önce alınmış sicil örneği, daha sonra yapılmış başvuruyu veya kaydı göstermeyebilir. Tarafların tüm belgeleri farklı tarihlerden toplaması hâlinde her belgenin tarihi tabloda belirtilir. Kayıt ile gerçek durumun uyuşmadığı iddiasında TTK m. 975–976’daki düzeltme ve itiraz kuralları ayrıca incelenir.
Eş zamanlı ödeme ve devir planı nasıl kurulur?
TBK m. 97 ve 207, karşılıklı edimlerin ilişkisini düzenler. Kendi borcunu yerine getirmeyen veya ifasını önermeyen taraf, sözleşmenin koşullarına göre daha sonra ifa hakkı bulunmadıkça karşı edimi isteyemez. Bu nedenle işlem planı yalnız “önce para” veya “önce gemi” şeklinde tek cümleyle kurulmaz.
Taraflar ön ödeme, aşamalı ödeme veya belirli belgeler karşılığında serbest bırakılan ödeme düzeni kararlaştırabilir. Böyle bir düzende parayı kimin tutacağı, hangi belgelerle bırakacağı, belgelerde uyuşmazlık olursa nasıl hareket edeceği ve işlemin gerçekleşmemesinde iade koşulları açık yazılır. Üçüncü kişi üzerinden ödeme, tek başına yasal bir ödeme garantisi oluşturmaz.
İşlem gününde imzalar, sicil belgeleri, zilyetliğin devri ve para hareketi aynı çizelgeye bağlanır. Bankaya ödeme talimatı verilmesiyle paranın kararlaştırılan hesaba geçmesi ayrılır. Hafta sonu, saat farkı veya aktarım süresi gibi bilinen işlem koşulları önceden planlanır. Bu kayıtlar, bir tarafın hazır olduğunu bildirmesine rağmen hangi edimin tamamlanmadığını somutlaştırır.
Satış bedeliyle ipotek borcu kapatılacaksa ne yapılır?
TTK m. 1014’teki gemi ipoteği, alacaklıya alacağını gemi bedelinden alma yetkisi verir. Geminin satılması ipoteği kendiliğinden görünmez veya etkisiz hâle getirmez. İpoteksiz devir kararlaştırılmışsa alacaklıdan istenen kapatma hesabı, ödemenin kapsamı ve sicilde yapılacak işlem ayrı ayrı hazırlanır.
Alacaklıya doğrudan ödeme yapılması kararlaştırıldığında tutarın satış bedelinden hangi oranda mahsup edileceği gösterilir. Borç kapatma hesabında geçerlilik tarihi, işlemiş feriler ve ek masraflar açık olmalıdır. Bir tarihte hazırlanmış bakiye belgesinin sonraki tarihte aynı tutarı göstereceği varsayılmaz. Satıcıya kalacak tutar, alacaklıya ödeme ve işlem giderleri aynı hesapta görünür tutulur.
Ödeme, alacağın durumu, ipotekten vazgeçme ve sicilden silinme aynı işlem değildir. Gereken irade açıklamaları ve sicil sonucu ayrıca doğrulanır. Ayrıntılı hukuki ayrımlar gemi ipoteğinin sona ermesi, fek ve terkin yazısında açıklanır. Satıcının tek taraflı borçsuzluk yazısı, ipotekli alacaklının gerekli işlemine eşdeğer değildir.
Temiz sicil kaydı bütün eski gemi borçlarını ortadan kaldırır mı?
TTK m. 1320’deki sınırlı alacak grubunun verdiği kanuni rehin hakkı, m. 1321/5 gereğince gemiye zilyet olan herkese karşı ileri sürülür. Bu yüzden yalnız sicilde ipotek bulunmadığına bakarak gemi üzerinde hiç kanuni rehin bulunmadığı sonucuna varılmaz. Özel satış, bu hakların sona ermesine ilişkin kanuni şartların yerine geçmez.
Satış dosyasında gemiadamı alacakları, ilgili liman giderleri ve diğer kanuni rehin ihtimallerine ilişkin belgeler, somut alacağın kanundaki niteliği üzerinden incelenir. Her işletme borcu gemi alacaklısı hakkı yaratmaz. Ayrımın kapsamı gemi alacaklısı hakkı rehberinde bulunur. Yakıt faturasıyla kanuni rehinli alacağı aynı listeye gerekçesiz yerleştirmek doğru değildir.
Satıcının geçmiş borçları üstlenmesi, alıcıyla arasındaki iç ilişkiyi düzenler. Bu taahhüt, taraf olmayan hak sahibinin kanuni hakkını kendiliğinden kaldırmaz. Borç açıklamaları, ödeme belgeleri ve sözleşmedeki geri ödeme veya teminat mekanizması birlikte hazırlanmalıdır. Alıcının başvurma hakkı ile üçüncü kişinin gemiye yönelme imkânı ayrı sorulardır.
Geminin donanımı ve üçüncü kişiye ait ekipman nasıl ayrılır?
TTK m. 1002/1 uyarınca taraflar aksini kararlaştırmadıkça alıcı, gemiyle birlikte edinme anında mevcut ve satıcıya ait eklentinin mülkiyetini de kazanır. Kanun hem eklenti niteliğini hem satıcıya ait olmayı arar. Gemide bulunan her şeyin satıcıya ait olduğu veya her cihazın aynı hukuki niteliği taşıdığı varsayılmaz.
Envanterde cihaz adı, ayırt edici numara, mülkiyet durumu ve satışa dahil olup olmadığı gösterilir. Kiralanmış haberleşme ekipmanı, üçüncü kişiden alınmış ölçüm cihazı veya başkasına ait konteyner ayrıca işaretlenir. Satış dışı bırakılan eşyanın ne zaman ve kimin tarafından çıkarılacağı belirlenir. Teslim günündeki fiilî liste sözleşme ekiyle karşılaştırılır.
Devredene ait olmayan veya üçüncü kişi hakkıyla sınırlı eklentinin zilyetliğinin alıcıya geçmesinde TTK m. 1002/2’nin gönderdiği TMK hükümleri uygulanır. Bu durum “gemiyle birlikte her şey temiz geçer” diye özetlenemez. Alıcının iyi niyeti için zilyetliği edindiği anın esas alınması, inceleme belgelerinin tarihini ayrıca önemli kılar.
Gemi seferdeyken devredilirse gelir ve giderler kime aittir?
TTK m. 1002/3 açık bir iç ilişki kuralı koyar: Gemi yolculukta devredildiğinde aksi kararlaştırılmamışsa yolculuğun kâr ve zararı devredenle edinen arasında alıcıya aittir. Taraflar farklı hesap düzeni istiyorsa bunu açıkça kararlaştırmalıdır. Devir tarihini yazmak, devam eden yolculuğun tüm gelir ve giderlerini tek başına açıklamaz.
Sefer hesabında tahsil edilmiş avans, henüz ödenmemiş navlun, yakıt, liman ve diğer işletme giderleri ayrı gösterilir. Önceki tamamlanmış sefere ait alacakla devam eden seferin beklenen geliri birbirine eklenmez. Hangi belgenin kapanıştan sonra hazırlanacağı ve nihai farkın nasıl ödeneceği belirlenir. Aynı gider hem satış bedelinden indirilip hem sefer hesabında yeniden tahsil edilmez.
Bu hüküm satıcı ile alıcının kendi aralarındaki paylaşımı düzenler. Üçüncü kişiyle taşıma, kira veya diğer sözleşmenin tarafının değişmesi kendiliğinden aynı sonuca bağlanmaz. Dış ilişkide borçlu sıfatı, sözleşme devri ve gerekli onaylar ayrıca incelenir. Gelirin iç hesapta alıcıya bırakılmasıyla üçüncü kişinin bütün eski taleplerinden vazgeçmesi aynı işlem değildir.
Teslim saati, hasar riski ve sigorta neden birlikte yazılır?
TTK m. 936 gemileri taşınır eşya olarak kabul eder. TBK m. 208’de kanuni, durumsal ve sözleşmesel ayrık hâller dışında taşınır satışında yarar ve hasarın zilyetlik devrine kadar satıcıya ait olması esastır. Alıcının teslim almada temerrüdü ve alıcı isteğiyle başka yere gönderme için maddede özel kurallar bulunur. Her dosyaya tek bir teslim günü genellemesi uygulanmaz.
Teslim tutanağında yer, tarih, saat, zilyetliğin hangi biçimde geçirildiği, anahtarlar ve operasyon kontrolü açıklanır. Teknik kabul, mülkiyet devri ve sigorta başlangıcı farklı belgelerde düzenlenmişse aralarında boşluk veya çelişki bulunup bulunmadığı kontrol edilir. Bedelin ödenmesi, sigorta poliçesinin kendiliğinden alıcı adına devam ettiğini göstermez.
Sigorta sözleşmesinin menfaat değişikliğindeki durumu TTK m. 1470 kapsamında ayrıca incelenir. Taraflar poliçe için gerekli işlemi ve kendi üstlendikleri dönemi açıkça belirler. Gemi işletmeye devam ediyorsa teslim anındaki yakıt, sayaç ve donanım kayıtları da korunur. Böylece bir sonraki hasarın hangi dönem ve hangi sözleşme kapsamında inceleneceği açıklığa kavuşur.
Ön ödeme yapıldıktan sonra satış tamamlanmazsa ne olur?
Ödemeye “kapora” denmesi tek başına cayma hakkı veya otomatik yanma sonucu doğurmaz. TBK m. 177 sözleşme yapılırken verilen parayı, aksine düzenleme yoksa sözleşmenin yapıldığına kanıt olarak kabul eder ve esas alacaktan düşülmesini düzenler. TBK m. 178 ise gerçekten cayma parası kararlaştırılan ilişkiye özgü sonuçlar getirir. Belgenin gerçek içeriği esas alınır.
Tarafın hangi edimde temerrüde düştüğü TBK m. 117 uyarınca belirlenir. Karşılıklı sözleşmede uygun ek süre ve süre gerektirmeyen hâller m. 123–124 üzerinden incelenir. M. 125’teki ifa, tazminat veya dönme yolları şartları ve gerekli bildirimleriyle kullanılır. Her gecikme alıcıya hem gemiyi hem bütün bedeli aynı anda isteme hakkı vermez.
Dönme şartları gerçekleşip dönme hakkı kullanıldığında karşılıklı ifa yükümlülükleri sona erer ve önceki edimler geri istenir. Zarar talebi ayrıca kanundaki kusur ve kapsam koşullarına bağlıdır. Bu sebeple ödeme planında işlemin gerçekleşmemesinin sonuçları baştan yazılmalı; sonradan hazırlanmış tek taraflı kesinti listesi kesinleşmiş hak gibi sunulmamalıdır.
İşlemin tamamlandığı hangi belgelerle doğrulanır?
Kapanış dosyasında devir anlaşması, temsil belgeleri, teslim tutanağı, banka hareketleri, ipotek işlemleri ve güncel sicil sonucu bulunur. Her ödeme, sözleşmedeki karşılığıyla eşleştirilir. Teslim sırasında açık kalan belge veya hesap varsa sorumlusu ve tamamlanma zamanı yazılır. “Taraflar anlaştı” cümlesi, hangi işin bittiğini ve hangisinin devam ettiğini açıklamaz.
Alıcı açısından kontrol, şekle uygun mülkiyet devri ile teslim edilen gemi ve ekipmanın uyuşmasıdır. Satıcı açısından bedelin doğru biçimde ifası ve kendi hesabına kalan yükümlülüklerin belirlenmesidir. İşlemden sonra gerçek duruma uymayan sicil veya sözleşme kaydı bulunursa gerekli düzeltme yürütülür. Bir belgenin imzalanmış olması, bütün kapanış koşullarının kendiliğinden gerçekleştiği anlamına gelmez.
Sık sorulan sorular
Sicile kayıtlı geminin bedelini ödemek mülkiyet için yeterli midir?
Hayır. TTK m. 1001 şekle uygun mülkiyet devri anlaşması ve zilyetliğin geçirilmesini birlikte arar. Ödeme alıcının bedel borcuyla ilgilidir. Sicilin gerçek duruma uygun hâle getirilmesi de ayrıca tamamlanır.
Devir anlaşması hangi şekilde yapılır?
TTK m. 1001/2 uyarınca yazılı anlaşmadaki imzalar noterce onaylanır veya anlaşma gemi sicil müdürlüğünde yapılır. Ticari işletmenin bütün olarak devrine ilişkin m. 11/3 saklıdır. Kayıtsız veya yabancı sicilli gemiye aynı kural doğrudan uygulanmaz.
Alıcı önce parayı ödemek zorunda mıdır?
TBK m. 207 gereğince aksine sözleşme veya âdet yoksa edimler aynı anda ifa edilir. TBK m. 97, kendi edimini yerine getirme veya önerme koşulunu düzenler. Geçerli ön ödeme düzeni varsa bu özel anlaşma ayrıca uygulanır.
Gemi işletmecisi satış sözleşmesini malik yerine imzalayabilir mi?
İşletmeci olmak tek başına malik adına devir yetkisi vermez. Sicildeki malik, temsil belgesi ve yetkinin kapsamı kontrol edilir. Aracılık, satış imzası ve bedel tahsili ayrı yetkiler olarak incelenmelidir.
Satış bedelinden ipotekli bankaya doğrudan ödeme yapılır mı?
Tarafların ödeme düzeninde bunun kapsamı belirlenir. Alacaklının güncel kapatma hesabı, satıcının talimatı, bedelden mahsup ve sicil işlemi ayrı gösterilir. Bankaya ödeme ile ipotek kaydının silinmesi aynı işlem değildir.
Sicilde ipotek yoksa bütün geçmiş borçlar temiz midir?
Hayır. TTK m. 1320–1321 kapsamında kanuni rehin veren gemi alacakları ayrıca incelenir. M. 1321/5 bu hakkın gemiye zilyet olan herkese karşı ileri sürülmesini düzenler. Her işletme alacağı ise bu sınırlı gruba girmez.
Gemideki bütün elektronik cihazlar satışa dahil midir?
TTK m. 1002/1, aksine anlaşma yoksa edinme anında mevcut ve satıcıya ait eklentiyi kapsar. Üçüncü kişiye ait veya hakla sınırlı ekipmanda m. 1002/2 ve gönderilen TMK hükümleri incelenir. Ayrıntılı envanter hazırlanmalıdır.
Sefer sırasında satılan geminin o seferdeki kârı kime aittir?
TTK m. 1002/3 uyarınca aksi kararlaştırılmamışsa devreden ile edinen arasındaki ilişkide yolculuğun kâr ve zararı alıcıya aittir. Bu iç hesap kuralı üçüncü kişi sözleşmelerindeki taraf değişikliğini kendiliğinden gerçekleştirmez.
Kapora ödeyen alıcı vazgeçerse para mutlaka yanar mı?
Hayır. TBK m. 177 bağlanma parasını, m. 178 ise kararlaştırılmış cayma parasını düzenler. Paranın işlevi gerçek sözleşme içeriğine göre belirlenir. Her ön ödemeye otomatik cayma parası sonucu bağlanmaz.
Satıcı devri gerçekleştirmezse ön ödeme nasıl geri istenir?
Önce TBK m. 117 ve 123–125 uyarınca temerrüt, ek süre veya istisnası ve seçilen hak belirlenir. Dönme şartları oluşup hak kullanıldığında önceki edimler geri istenir. İfa talebi, dönme ve zarar hesabı aynı sonuçlar değildir.
İstanbul ve Mersin bağlantılı gemi satışlarında dosya koordinasyonu
İstanbul’daki satıcı veya finansman tarafının belgeleriyle Mersin’deki geminin teslim ve teknik kayıtları aynı işlem planında eşleştirilir. Sicil müdürlüğünde yapılacak işlem, banka ödeme zamanı ve gemideki fiilî teslim farklı saatlerde yürütüldüğünden sorumlu kişiler ve gerekli belgeler önceden belirlenir. Yurt dışındaki alıcının temsil belgeleri ve uygulanacak hukuk incelemesi ayrıca tamamlanır. Liman veya şirket merkezi tek başına bütün uyuşmazlıkların görev ve yetki yerini belirlemez; işlemin türü ve uygulanacak kanun hükümleri esas alınır.
Kanun maddeleri ve resmî kaynaklar
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî metin: 936, 973–976, 996–997, 1001–1002, 1014, 1320–1321, 1470
- 6098 sayılı Türk Borçlar Kanunu — güncel resmî metin: 97, 117, 123–125, 177–178, 207–208
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
