Tasarruf Finansmanda Cayma ve Fesih: Organizasyon Ücreti ve Para İadesi
Tasarruf finansmanda ilk 14 gün içinde kullanılan cayma hakkı, organizasyon ücreti dahil ödenen bütün tutarın geri verilmesini gerektirir. 6361 sayılı Kanun m.39/A/3 uyarınca şirket, caymanın bildirilmesinden itibaren ayrıca 14 gün içinde iade yapar. Tasarruf dönemi içinde kullanılan olağan fesih hakkının hesabı farklıdır: m.39/A/4 kapsamında organizasyon ücreti dışındaki toplam birikim geri verilir; güncel Yönetmelik m.17/8 bu ödeme için iade talebinden başlayan en çok 60 günlük süre öngörür.
Başvurunun cayma mı, olağan fesih mi, yoksa şirketin sözleşmeye aykırılığına dayanan ayrı bir talep mi olduğu baştan belirlenmelidir. Aynı dilekçeye bu işlemlerin adlarını gelişigüzel yazmak, geri istenen kalemleri belirsizleştirir. Burada incelenen konu, müşterinin mevcut tasarruf finansman ilişkisinden kendi iradesiyle çıkması ve buna bağlı iade hesabıdır. Şirketin tahsisatı geciktirmesinden doğan tazminat, farklı borca aykırılık hükümlerine dayanır.
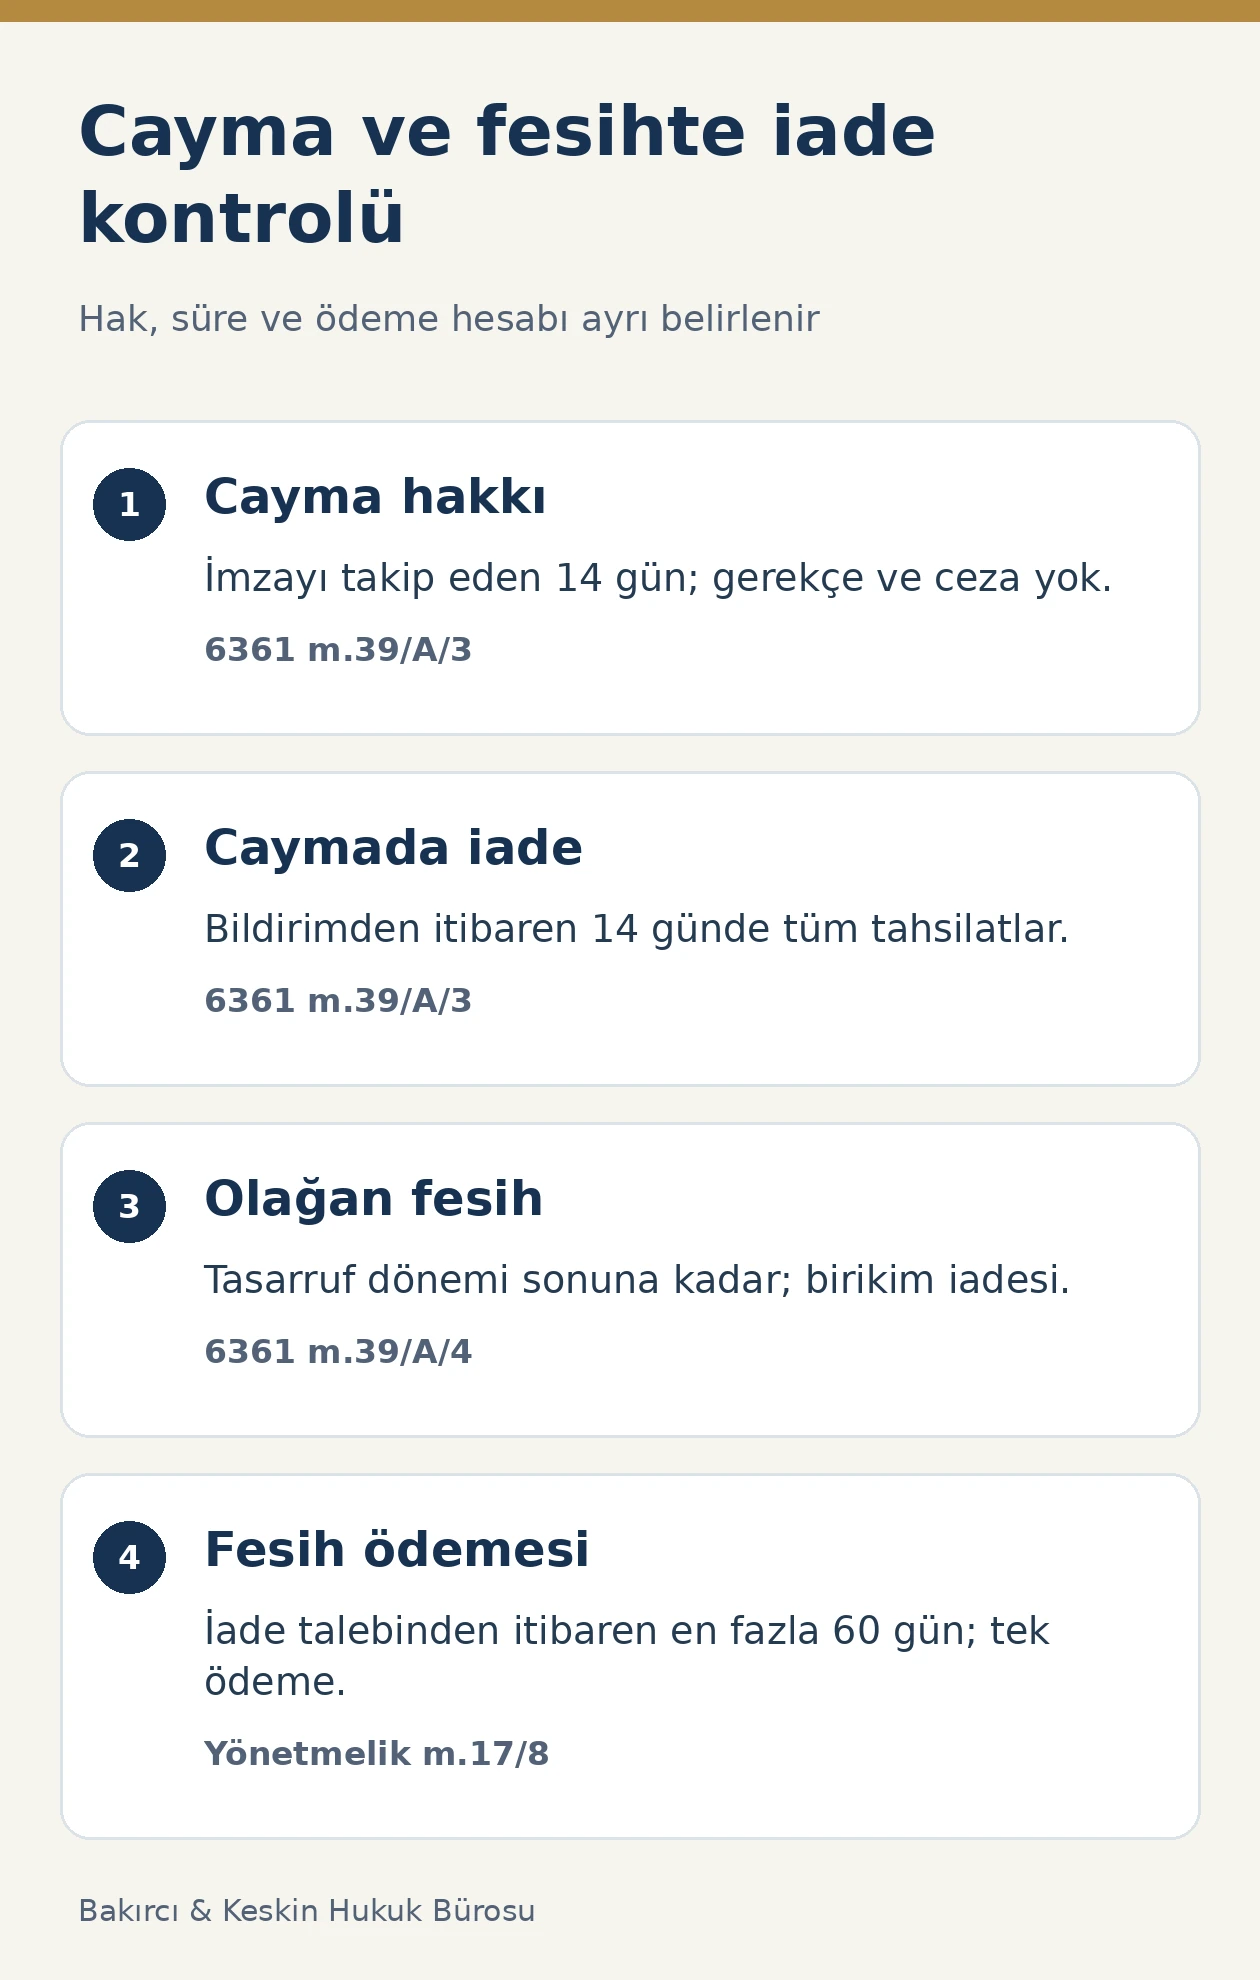
Cayma ve fesih neden farklı sonuç doğurur?
6361 sayılı Kanuna tasarruf finansman hükümlerini ekleyen 7292 sayılı Kanunun resmî metni, iki hakkı ayrı fıkralarda düzenler. Cayma, sözleşmenin imzalanmasını izleyen kısa düşünme döneminde gerekçe ve cezai şart olmadan kullanılır. Olağan fesih ise tasarruf dönemi sonuna kadar tanınan çıkış hakkıdır. İlkinde alınan bütün para, ikincisinde organizasyon ücreti dışındaki birikim hesabın merkezindedir.
Bu nedenle şirkette geçirilen süreye bakarak bütün ödemelere tek bir kesinti yüzdesi uygulanamaz. Önce sözleşme tarihi, sonra bildirimin tarihi ve içeriği, son olarak tahsil edilen kalemler belirlenir. Müşteri geçerli cayma hakkını kullanmışsa işlem için emek harcandığı veya üyelik açıldığı gerekçesiyle organizasyon ücretinin tutulması m.39/A/3 ile bağdaşmaz. Kanun bu kalemi açıkça iadenin içine alır.
Olağan fesihte ise organizasyon ücretinin geri verilmemesi için ayrıca sözleşmeye ceza şartı yazılması gerekmez; ayrım kanunun kendi metninden doğar. Buna karşılık şirketin sözleşmede bulunmayan başka bedelleri birikimden düşmesi aynı hükümle haklı gösterilemez. Organizasyon ücretinin hukuki niteliği ile ek kesintilerin dayanağı birbirinden ayrı denetlenir.
14 günlük cayma süresi hangi tarihten başlar?
Kanun m.39/A/3, başlangıcı sözleşmenin imzalanmasına bağlar. Müşteri, imzayı takip eden 14 gün içinde cayma hakkını kullanır. İlk taksitin daha sonra ödenmesi, teslimat hakkında yeni bilgi alınması veya şube müdürünün onay vermesi kanunda ayrı başlangıç olarak yazılmamıştır. İmzalı sözleşmenin tarihi ile elektronik kurulmuş sözleşmenin doğrulanmış işlem kaydı bu nedenle saklanmalıdır.
Şirketin sözleşme örneğini geç vermesi, tarih konusunda ayrıca delil sorunu doğurur. Yönetmelik m.17/5, işlem belgelerinin örneklerinin talep üzerine ücretsiz verilmesini gerektirir. Müşteri sözleşme tarihini tahmin ederek başvuru hazırlamamalı; elindeki nüsha, elektronik onay kaydı ve şirketin verdiği örnek arasındaki farkı açıkça göstermelidir. Tarihsiz başvuru formu ile kurulmuş sözleşme aynı belge değildir.
Cayma süresi ile iade süresi iki ayrı 14 günlük dönemdir. Birincisi müşterinin hakkı kullanmasına, ikincisi bildirimin ardından şirketin ödeme yapmasına ilişkindir. Şirketin iade için ayrıca 60 gün bekleyeceğini söylemesi, süresinde kullanılan caymayı olağan fesih hesabına çeviremez. İtirazda iki sürenin başlangıcı ayrı satırlarda gösterildiğinde bu karışıklık önlenir.
Cayma bildirimi nasıl açık ve ispatlanabilir hazırlanır?
Bildirimde müşterinin kimliği, şirketin tam unvanı, sözleşmenin tarih ve numarası, cayma iradesi ve tüm ödemelerin iadesi talebi yer alır. Gerekçe açıklamak hakkın şartı değildir. Buna rağmen müşteri bir neden yazmışsa, şirketin o nedeni yeterli bulup bulmaması cayma hakkının varlığını belirlemez. Süresinde kullanılan açık bir cayma beyanının kabulü şirketin takdirine bırakılmamıştır.
Bildirim yöntemi, hem içeriği hem şirkete yöneltildiği tarihi gösterecek şekilde seçilir. Teslim alınmış yazılı nüsha, kayıtlı elektronik başvuru ve şirketin teyit mesajı birlikte korunur. Yalnız telefonla görüşmek, daha sonra görüşmenin içeriğini ispat etmeyi güçleştirir. Kanun m.39/A/3 bütün müşteriler için yalnız noter yolunu zorunlu kılmaz; seçilen kanalın delil gücü ile kanuni şekil şartı birbirine karıştırılmamalıdır.
Başvurunun şube ile merkez arasında dolaştırılması, müşterinin tekrar tekrar farklı tarihli cayma dilekçesi vermesini gerektiren yeni bir hak kullanma süresi oluşturmaz. İlk bildirimin kaydı korunur; ek belgeler o başvuruya atıfla sunulur. Şirket başka bir form istediğinde formun caymayı feshe dönüştüren, organizasyon ücretinden vazgeçiren veya iade tarihini uzatan hükümleri ayrıca okunmalıdır.
Caymada hangi ödemeler geri alınır?
M.39/A/3 organizasyon ücreti dahil müşteriden alınan tutarın tamamını kapsar. Hesap yapılırken tek bir banka dekontuna bakmak yerine şirkete yapılan bütün tahsilatlar çıkarılır. Organizasyon ücreti taksitleri, tasarruf ödemeleri ve şirketin farklı adlarla tahsil ettiği tutarlar ayrı listelenir. Aynı paranın hem banka dekontunda hem şirket makbuzunda görünmesi iki kez ödenmiş olduğu anlamına gelmez.
Şirketin yaptığı kısmi ödeme, kalan alacağı ortadan kaldırmaz. İade çizelgesinde başlangıçtaki toplam tahsilat, geri gelen tutar ve bakiye ayrı gösterilir. Müşteri yalnız birikimin gönderildiği dosyada organizasyon ücretinin de iadesini istediğini açıkça yazmalıdır. Cayma nedeniyle işlem bedeli, üyelik kapatma masrafı veya hizmet kullanım kesintisi yapılması, kanunun bütün tutarın geri verilmesi kuralıyla birlikte değerlendirilir.
Henüz hiç tahsil edilmemiş bir ücret, müşteriye ödenmesi gereken nakit iade kalemi değildir. Ancak caymayla sona eren ilişki için geleceğe yönelik tahsilat kaydı tutulması ayrı bir düzeltme talebidir. Bu nedenle para iadesi, kalan borç kaydının kapatılması ve otomatik ödeme talimatının durumu birbirinden ayrılarak kontrol edilir. İade dekontu tek başına bütün hesap kayıtlarının düzeltildiğini göstermez.
14 günden sonra tasarruf döneminde fesih nasıl kullanılır?
Kanun m.39/A/4, müşteriye tasarruf dönemi bitimine kadar fesih hakkı tanır. Yönetmelikte tasarruf dönemi, sözleşmeyle başlayan ve tahsisatın alınmasına veya cayma ya da feshe kadar devam eden dönem olarak tanımlanır. Bu nedenle finansmanı kullanmış kişinin kalan borç ilişkisi, bu fıkradaki tasarruf dönemi feshiyle aynı işlem değildir. Önce hangi dönemde bulunulduğu belirlenir.
Fesih başvurusunda sözleşmenin sona erdirilmesi ve organizasyon ücreti dışındaki toplam birikimin iadesi birlikte açıklanır. Yalnız taksitleri ödemeyi kesmek, düzenli ve ispatlanabilir bir fesih bildiriminin yerini tutmaz. Müşterinin hangi tarihte çıkış iradesini açıkladığı belirsiz kalırsa şirket kayıtlarında gecikmiş taksit tartışması da oluşur. Yazılı talep, sözleşmenin sonlandırılmasını ve hesap bakiyesini aynı dosyada görünür kılar.
6361 m.39/A/4 ayrıca müşterinin talebiyle tahsisatın ertelenmesini düzenler ve ertelemede haklarla yükümlülükleri korur. Erteleme isteği fesih değildir. Şirketten yalnız ödeme planı hakkında bilgi alan kişinin sözleşmesi de sırf bu nedenle sona ermez. Başvurudaki fiilin açık yazılması, müşterinin istemediği bir işlemle karşılaşmasının önüne geçer.
Fesihte 60 günlük iade süresi nasıl uygulanır?
30 Mayıs 2025 tarihli yönetmelik değişikliği sonrasında m.17/8, fesih kapsamındaki birikimin iadesini iade talep tarihinden başlayan en çok 60 günle sınırlar. Metindeki süre iş günü olarak yazılmamıştır. Eski düzenlemede geçen altı aylık süreyi güncel kural gibi kullanmak doğru değildir. Talep tarihi, şirketin işlem açtığı sonraki günle değiştirilmeden belgelendirilmelidir.
Ödeme tek seferde yapılır. Yönetmelik m.17/8, paranın müşterinin veya yasal temsilcisinin göstereceği, kendisi ya da yasal temsilcisi adına açılmış banka hesabına gönderilmesini düzenler. Müşterinin istemediği bir taksit planı, bu tek seferde ödeme yükümlülüğünün yerine geçmez. Üçüncü kişiye ait hesabın bildirilmesi ise metindeki hesap sahipliği şartıyla karıştırılmamalıdır.
Altmış gün, şirketin her dosyada mutlaka son günü bekleme hakkına sahip olduğu biçiminde bir ödeme vaadi değildir; düzenleme azami süreyi belirler. Daha erken kararlaştırılmış iade taahhüdü ayrıca incelenir. IBAN, hesap sahibi ve sözleşme numarası başvuruda doğru gösterildiğinde yanlış hesaba ödeme veya eksik bilgi iddiası ayrıştırılır. Şirketin ödediği tarih kadar müşterinin hesabına yansıyan tutar da kontrol edilir.
Organizasyon ücreti ve birikim nasıl ayrıştırılır?
6361 m.3/j, organizasyon ücretini tasarruf finansman faaliyeti ve fon havuzunun yönetimi karşılığında ödenen tutar olarak tanımlar. Sözleşmedeki ücret, tasarruf hesabındaki birikim ve gelecekte ödenecek ücret taksitleri aynı kalem değildir. Olağan fesihte m.39/A/4 kapsamında geri verilecek birikim hesaplanırken bütün tahsilatlar önce bu ayrımla sınıflandırılmalıdır.
Şirket birikimden indirim yaptığında sadece toplam kesinti açıklaması yeterli bir hesap sağlamaz. Hangi tutarın önceden tahsil edilmiş organizasyon ücreti olduğu, hangisinin başka bir alacak olarak ileri sürüldüğü gösterilir. Kanunun organizasyon ücretini olağan fesih iadesi dışında bırakması, sözleşmedeki toplam ücretin ödenmemiş bölümünün her durumda birikimden otomatik düşülebileceğini tek başına söylemez. Böyle bir alacak iddiasının sözleşmesel ve hukuki dayanağı ayrıca incelenir.
Fesih masrafı, dosya kapama bedeli veya hizmet cezası organizasyon ücretiyle aynı ad altında toplanmamalıdır. Başvuruya eklenen hesapta bu kalemlerin her biri tahsilat tarihiyle eşleştirilir. Ücretin bulunması, şirketin 6361 m.9 kapsamındaki faaliyet sınırlarını aşmasına veya müşterinin kanuni iade hakkını ortadan kaldırmasına dayanak oluşturmaz.
Standart sözleşme ve ibra kayıtları hangi ölçütle incelenir?
Şirketin önceden hazırladığı sözleşme kayıtları, Türk Borçlar Kanunu m.20–25 kapsamındaki genel işlem koşulları denetimine tabidir. Özellikle kanuni cayma hakkını kısaltan, iade edilecek kalemleri kaldıran veya müşteriye açıklanmayan ek yükümlülük getiren kayıtların yalnız imzalanmış olması bütün itirazları sona erdirmez. Tüketici işlemlerinde 6502 m.5 kapsamındaki haksız şart denetimi de ayrıca uygulanır.
İade sırasında imzalatılan hesap kapatma belgesi, sadece paranın alındığını mı yoksa başka taleplerden de vazgeçildiğini mi gösteriyor, bu ayrım okunmalıdır. Belgede yazan tutar gerçek banka hareketiyle karşılaştırılır. Henüz ödenmeyen bütün paranın alınmış gibi gösterildiği bir belge imzalanmamalıdır. Kısmi ödeme yapılmışsa kalan tutarın kaydı açıkça korunur; ödeme makbuzu ile kapsamlı ibra birbirinin yerine kullanılmaz.
Şirketin sözleşmeye aykırı davranışı nedeniyle istenen organizasyon ücreti veya zarar, olağan fesihteki standart hesapla otomatik reddedilemez. Ancak bu ayrı talep için ihlal, uygulanacak hüküm ve sonuç belirlenmelidir. Sadece sözleşmeden memnun olunmaması, borca aykırılık tazminatının unsurlarını kanıtlamaz. Bu ayrım, müşterinin kendi çıkış hakkını şirketin kusuruna dayalı taleplerle yanlış biçimde birleştirmesini önler.
İade süresi dolduğu halde para ödenmezse ne talep edilir?
Önce ödenmeyen ana para ve muacceliyet tarihi belirlenir. Türk Borçlar Kanunu m.117, muaccel borçta temerrüdün ihtarla kurulmasını ve maddede sayılan ihtarsız temerrüt hallerini düzenler. Başvuruda borcun dayanağı, iade son günü, yapılan kısmi ödemeler ve kalan tutar gösterilir. İade borcunun doğması ile faizin başlangıcı aynı gerekçe kullanılmadan ayrı değerlendirilmelidir.
Temerrüt faizi talebinde TBK m.120 ve uygulanacak faiz mevzuatı esas alınır; her dosya için değişmeyen bir oran veya imza tarihinden otomatik faiz sonucu yazılamaz. Faizi aşan zarar isteniyorsa TBK m.122 uyarınca bunun varlığı ve bağlantısı ayrıca ortaya konur. Müşterinin parayı geç almış olması ile ileri sürdüğü her masrafın bu gecikmeden doğmuş olması aynı ispat konusu değildir.
Dosyaya son hesap dökümü, cayma ya da fesih bildirimi, alındı kaydı, banka hareketleri ve şirketin verdiği ödeme cevabı eklenir. Şirketin sözlü olarak yeni bir tarih söylemesi eski bildirimin delilini ortadan kaldırmaz. Yeni bir anlaşma imzalanmışsa bunun ödeme tarihini, faiz veya diğer alacakları nasıl etkilediği ayrıca değerlendirilir.
BDDK, hakem heyeti ve mahkeme başvuruları nasıl ayrılır?
BDDK’ye yapılacak başvuru, tasarruf finansman şirketinin mevzuata uyumunun denetlenmesi yönündedir. Müşterinin belirli tutardaki alacağını tahsil edecek karar ve takip yolu ayrıca seçilir. İdari şikâyet, alacak davası veya uygun takip işlemiyle aynı hukuki sonuçları doğurmaz. Başvuruda bu nedenle denetlenmesi istenen davranış ile geri istenen kişisel alacak açıkça ayrılır.
İşlem ticari veya mesleki olmayan amaçla yapılmışsa 6502 m.3 kapsamındaki tüketici niteliği incelenir. Hakem heyeti ve mahkeme ayrımında m.68 uyarınca başvuru yılındaki parasal sınır kullanılır. 2026 tüketici hakem heyeti sınırı ilgili yılın başvurusu için değerlendirilir; sonraki yıllara aynı rakam taşınmaz. Talep türü ve uyuşmazlık değeri başvurunun görevli merciini belirler.
Tüketici mahkemesindeki davada 6502 m.73/A kapsamındaki dava şartı arabuluculuk ve istisnaları kontrol edilir. Hakem heyeti kararının verilmesi ile paranın ödenmesi de ayrı aşamalardır. Karar yerine getirilmezse 6502 m.70 uyarınca kararın icraya konulması gündeme gelir. Şirketin itiraz ettiğinin söylenmesi, icra üzerindeki sonucu kendiliğinden belirleyen bir açıklama olarak kabul edilmez; ilgili karar ve kanuni usul incelenir.
Eski tarihli sözleşmede hangi belge önce okunur?
Güncel hakların anlatımı, bütün eski sözleşmelerin geçmişteki sonuçlarını aynı hükümle değiştirdiği anlamına gelmez. 6361 geçici m.7/5, düzenlemeye intibak eden şirketlerin ilgili kanun değişikliğinden önceki sözleşmeleri için özel geçiş hükmü içerir. Bu nedenle eski bir dosyada ilk imza tarihi, sonradan yapılan tadil, yeni sözleşme kurulup kurulmadığı ve hakkın kullanıldığı tarih birlikte değerlendirilir.
Sözleşme numarasının yenilenmesi tek başına bütün ilişkinin yeni tarihte kurulduğunu ispatlamaz. Eski birikimin taşınması, farklı tutar kabulü veya kapsamlı yenileme belgesi ayrı sonuçlara sahiptir. Çıkış talebine yalnız son ekran görüntüsünü eklemek yerine ilk sözleşmeden itibaren değişiklik zinciri sunulur. Böylece şirketin eski süreyi neden uyguladığı ve müşterinin hangi güncel hükme dayandığı somut olarak tartışılır.
Tasarruf finansmanda cayma ve para iadesi hakkında sorular
İlk 14 günde çıkarsam organizasyon ücreti geri verilir mi?
Evet. 6361 m.39/A/3 kapsamındaki caymada organizasyon ücreti dahil şirketin müşteriden aldığı bütün tutar iade edilir. Müşteriden cayma gerekçesi veya cezai şart istenemez. İade için ayrıca cayma bildiriminin ardından 14 günlük süre uygulanır.
Cayma için mutlaka noter ihtarı gerekir mi?
M.39/A/3 yalnız noter yolunu zorunlu tutmaz. Bildirimin içeriğini ve tarihini kanıtlayan bir yöntem kullanılmalıdır. İmzalı teslim nüshası ve doğrulanabilir elektronik kayıtlar saklanır; yalnız telefon görüşmesine dayanmak ispat sorununu artırır.
Cayma iadesi için şirket 60 gün bekleyebilir mi?
Süresinde kullanılan caymada kanuni iade süresi bildirimden itibaren 14 gündür. Yönetmelik m.17/8’deki en fazla 60 günlük süre olağan fesihte birikimin iadesine ilişkindir. İşlemin şirkette başka adla açılması bu iki hükmü değiştirmez.
Fesihte 60 iş günü mü yoksa 60 gün mü uygulanır?
Güncel Yönetmelik m.17/8, iade talep tarihinden itibaren en fazla 60 gün öngörür; iş günü ifadesi kullanmaz. Eski altı aylık düzenleme güncel süre olarak gösterilmemelidir. Sözleşmenin tarihi ve varsa geçiş hükmü ayrıca kontrol edilir.
Şirket birikim iadesini taksitlendirebilir mi?
Yönetmelik m.17/8 fesih iadesinin defaten, yani tek seferde yapılmasını düzenler. Şirketin tek taraflı taksit planı bu yükümlülüğün yerini tutmaz. İade tutarı ve gönderildiği banka hesabı müşteri kayıtlarıyla karşılaştırılır.
İade eşimin banka hesabına gönderilir mi?
Fesih iadesi için m.17/8, müşteri veya yasal temsilcisi adına açılmış ve bunların göstereceği hesabı esas alır. Eş olmak tek başına yasal temsilcilik anlamına gelmez. Hesap sahibinin kimliği ile temsil yetkisi ayrı kontrol edilmelidir.
Tasarruf taksitlerini ödememek fesih sayılır mı?
Ödemeyi durdurmak açık bir fesih bildiriminin yerine güvenle kullanılamaz. Müşterinin sözleşmeyi sona erdirme ve birikimini geri alma talebi ayrıca bildirilmelidir. Aksi halde çıkış tarihinin yanında ödenmeyen taksitlerin hukuki durumu da tartışmaya açılır.
Tahsisatı aldıktan sonra aynı fesih hakkını kullanabilir miyim?
6361 m.39/A/4’teki hak tasarruf dönemi sonuna kadar tanınmıştır. Finansmanın kullandırılmasından sonraki borç ilişkisi, tasarruf dönemi feshi değildir. Kalan borç, teminat ve sona erdirme talepleri kendi sözleşme ve mevzuat hükümleriyle değerlendirilir.
Olağan fesihte organizasyon ücreti her durumda tazminat olarak geri gelir mi?
Hayır. M.39/A/4 organizasyon ücretini olağan fesihte geri verilecek birikimin dışında bırakır. Şirketin ayrı bir sözleşme ihlaline dayanan talep ileri sürülüyorsa ihlal ve hukuki sonuç ayrıca gösterilmelidir; standart fesih tek başına tazminatın unsurlarını oluşturmaz.
BDDK şikâyeti üzerine param otomatik tahsil edilir mi?
İdari denetim başvurusu kişisel alacağın icra yoluyla tahsil edilmesiyle aynı işlem değildir. Uyuşmazlığın niteliğine göre hakem heyeti, mahkeme ve takip yolları ayrıca belirlenir. İade kararı alınmışsa kararın yerine getirilmesi de takip edilir.
İstanbul ve Mersin’de şube ile merkez arasındaki iade dosyası
İstanbul veya Mersin şubesine teslim edilen çıkış başvurusunda sözleşmeyi kuran şirketin tam unvanı ve başvuruyu teslim alan birim açık olmalıdır. Şube nüshası, merkez başvuru kaydı ve müşterinin banka hareketleri aynı dosyada tutulur. Satın alınması planlanan taşınmazın başka şehirde bulunması, iade borcunun hesabını veya kanuni süreyi kendiliğinden değiştirmez.
Resmî kaynaklar ve mevzuat
- 7292 sayılı Kanun ile 6361 sayılı Kanuna eklenen hükümler – TBMM — 6361 m.3/j, 39/A/3–5; geçici m.7/5
- 6098 sayılı Türk Borçlar Kanunu – TBMM — m.20–25, 117, 120 ve 122
- Tasarruf finansman yönetmeliği 30 Mayıs 2025 değişikliği – Resmî Gazete — Yönetmelik m.17/8: fesih iadesinde en çok 60 gün, defaten ödeme
- 6502 sayılı Tüketicinin Korunması Hakkında Kanun – UYAP — m.3, 5, 68, 70 ve 73/A
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
