TIR Karnesi Kapsamındaki Yük Çalınırsa Vergi ve Teminat Sorumluluğu
TIR karnesi altında taşınan yük çalındığında, karneye bağlı gümrük sorumluluğu sırf hırsızlık bildirimi yapılmasıyla sona ermez. Olayın resmi tespiti, eksikliğin hangi aşamada oluştuğu, TIR işleminin kapanış kaydı ve kefil kuruluşa yönelik bildirimler birlikte incelenir. TIR Sözleşmesi m.8 ve 11 teminat zincirini; m.25 olay kaydını; m.41 ise belirli kayıplarda vergi muafiyetini düzenler.
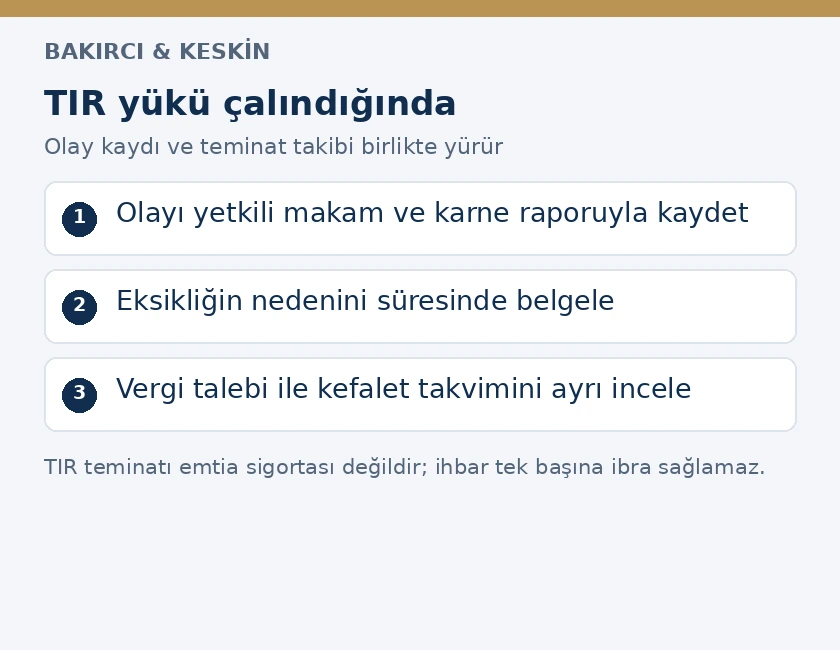
Taşıyıcının kaybolan malın bedelinden sorumlu olmasıyla gümrüğe vergi ödemesi farklı borçlardır. TIR teminatı, yük sahibine mal bedelini ödeyen emtia sigortası değildir. Türkiye’de eksik eşya takibi için uygulanan sürelerle uluslararası kefalet takvimini ayırmak, aynı olayda hem karne hamilinin hem kefil kuruluşun hangi işleme cevap vereceğini belirler.
TIR karnesi hangi borcu güvenceye alır?
1975 tarihli TIR Sözleşmesi m.8/1, kefil kuruluşun ilgili ülkede TIR işlemi nedeniyle doğan ithalat veya ihracat vergi ve resimlerini, gecikme faiziyle ve teminatın azami tutarıyla sınırlı olarak üstlenmesini düzenler. Sorumluluk, bu tutarları ödemekle yükümlü kişilerle birlikte ve müteselsildir. Bu yapı, taşıyıcının müşteri karşısındaki bütün sözleşme borçlarına verilmiş sınırsız kefalet değildir.
Türkiye’nin kefil kuruluşu TOBB’dur. TOBB TIR mevzuat sayfasında sözleşme ve ulusal uygulama düzenlemeleri yer alır. Karnenin Türkiye’de verilmesiyle olayın mutlaka Türkiye’de meydana gelmesi aynı olgu değildir. Uluslararası zincirde hangi ülkedeki TIR işleminin sorunlu olduğu, hangi gümrük idaresinin talepte bulunduğu ve o ülkede görevli kefil kuruluş ayrı belirlenir.
M.8/3 uyarınca kefil kuruluştan karne başına istenebilecek azami tutar ilgili akit tarafça belirlenir. Bu tavan, doğrudan vergi borçlusunun bütün borcunu otomatik olarak aynı miktarla sınırlandırmaz. Ödeme talebi, karnenin geçerli olduğu ülke ve işlem tarihinde uygulanan teminatla karşılaştırılır. Eski bir internet sayfasında görülen yabancı para tutarı her dönem ve ülke için sabit kabul edilmez.
Karne hamili, sürücü ve eşya sahibi ayrımı
Gümrük Genel Tebliği: TIR İşlemleri, Seri No 1 m.3, karne hamilini adına karne düzenlenen ve gümrük beyanında bulunulan kişi üzerinden tanımlar. Taşıt, yük ve karnenin ilgili gümrüklere sunulması ile sözleşme yükümlülüklerinin yerine getirilmesi bu sıfata bağlanır. Sürücünün fiziken karneyi taşıması, karne hamili şirketin yerini kendiliğinden sürücüye bırakmaz.
Gümrük borçlusu belirlenirken Gümrük Kanunu m.183–184 kapsamında usulsüz çıkarma ve rejim yükümlülüklerinin ihlali de incelenir. Fiili yapan, bilerek katılan veya ilgili rejim yükümlülüğünü üstlenen kişinin durumu kendi kanuni koşullarına göre ele alınır. Nakliye sözleşmesinde “vergiler alıcıya aittir” yazması, gümrük idaresine karşı kanunun gösterdiği sorumluluğu tek başına değiştirmez.
Taşeron taşıyıcı kullanılması, karne hamiliyle alt taşıyıcı arasındaki sözleşmenin ayrıca incelenmesini gerektirir. Aracı sağlayan şirket, sürücünün işvereni ve karnenin adına düzenlendiği kişi ayrı ayrı tespit edilir. Bir kişinin yalnız taşıma organizasyonunda adının bulunması, bütün gümrük borcunun ona yüklenmesi için yeterli değildir. Buna karşılık fiili taşımayı başkasına bırakmak da karneye bağlı yükümlülükleri kendiliğinden kaldırmaz.
Hırsızlık anında hangi kayıtlar oluşturulur?
TIR Sözleşmesi m.25, yol üzerinde gümrük mührünün belirtilen olağan kontrol halleri dışında bozulması veya mühür bozulmadan eşyanın zarar görmesi durumunda karne kullanım usulünün izlenmesini ve onaylı raporun doldurulmasını öngörür. Hırsızlıkta mühür, branda, kapı ve kilitlerin mevcut durumu korunur. Yetkili gümrük ve kolluk makamlarına bildirim, olay yerinin güvenliği sağlanarak gecikmeden yapılır.
Tutanakta taşıt ve römork plakası, konteyner numarası, karne numarası, mühür bilgisi, yer, tarih ve görülen eksiklik bulunmalıdır. Bütün yükün kaybıyla birkaç kolinin eksilmesi ayrılır. Sürücünün son sağlam kontrolü ne zaman yaptığı ve eksikliği ne zaman fark ettiği yazılır. “Gece çalındı” ifadesi yerine bilinen zaman aralığı belirtilir; bilinmeyen ayrıntılar kesin gözlem gibi aktarılmaz.
Araç takip kaydı, park giriş çıkış bilgisi, kamera görüntüsü, takograf ve sürücünün iletişim kayıtları olay zamanını destekler. GPS noktasının aracın konumunu göstermesi, bütün yükün o anda araçta olduğunu tek başına ispatlamaz. Son yükleme veya sayım kaydıyla birlikte değerlendirme gerekir. Mühür numarasındaki uyuşmazlık için konteyner mührü uyuşmazlığında delil tespiti yaklaşımı da önem taşır.
Kalan eşyanın başka araca aktarılması gerektiğinde özel izin ve gözetim süreci izlenir. Tebliğ m.58, kazadaki müdahale ve onaylı raporu; m.59 diğer aktarmaları düzenler. Yükü korumak için yapılan müdahale kayıt altına alınır ve yeni mühür bilgisi karneyle ilişkilendirilir. Sadece nakliye şirketinin kendi mühür numarasını değiştirmesi, gümrükçe yapılması gereken işlemin yerine geçirilmez.
Çalınma vergi muafiyeti için tek başına yeterli mi?
TIR Sözleşmesi m.41; eşyanın kaza veya mücbir sebeple tamamen tahrip olduğunu ya da geri getirilemez şekilde kaybolduğunu veya niteliğinden dolayı eksildiğini gümrük idaresini tatmin edecek biçimde ortaya koymayı arar. Bu hüküm, her hırsızlık olayını otomatik mücbir sebep sayan bir kural içermez. Olayın niteliği ve ispat edilen sonuç, hükmün koşullarıyla ayrı karşılaştırılır.
Türkiye’de Tebliğ m.34, eksikliğin nedeninin belgelendirilmesine ilişkin özel takip yolunu düzenler; bu nedenler arasında çalınma da sayılır. Uygun belgelerle eksiklik takibinin sonuçlandırılmasıyla, her olayda m.41 kapsamında aynı muafiyetin var olduğu iddiası birbirine karıştırılmaz. Başvuruda hem olayın gerçek sebebi hem talep edilen işlem açıkça belirtilir. Polis başvuru numarası, eşya kimliği ve gümrük işlem bağlantısı olmadan tek başına bütün şartları karşılamaz.
Kaza sonucu yanan veya kullanılamaz hale gelen ürünle hâlen ticari kullanım ihtimali bulunan fakat yeri bilinmeyen ürün farklı olgulardır. Kurtarılan miktar, imha edilen miktar ve bulunamayan miktar ayrı listelenir. Gümrük Kanunu m.186’daki özel hükümler de kendi kapsamıyla incelenir. Muafiyet iddiası için zararın muhasebede kayda alınması yerine kanuni olayın gerçekleştiğini gösteren delil sunulur.
Türkiye’de eksik eşya için üç aylık açıklama yolu
Tebliğ m.34/1 uyarınca serbest dolaşımda olmayan eşyada belirlenen eksiklik, karnenin ilgili yaprağına ve dipkoçanına yazılır; şartlı ibra kaydı oluşturulur. M.34/2, eksiklik nedeninin üç ay içinde belgelenmesini ister. Tutanak imzalandığı tarihte karne hamiline bildirim yapılmışsa o tarih; bildirim yapılamamışsa takip yazısının tebliğ tarihi başlangıçtır. Eksikliğin şirketçe öğrenildiği gün her durumda kanuni başlangıç değildir.
Üç aylık süre talep üzerine ilgili gümrük idaresince üç ay uzatılır. Haklı sebep varsa bir ay daha uzatma yapılabilir. Bu süreler kendiliğinden eklenmiş toplam yedi ay olarak kullanılmaz; gerekli talepler ve uzatma işlemleri takip edilir. Yabancı liman veya çıkış kuruluşundan belge alınması gecikiyorsa başvuru ve yazışmalarla gerekçe ortaya konur; yalnız belgenin beklendiğinin söylenmesiyle işlem tamamlanmaz.
M.34/2, yükleme yeri ve ilgili kuruluşlardan alınacak belgeler ile bunların belirtilen makamlarca onaylanmasını düzenler. Eksik yükleme, yanlış yere boşaltma, kaza veya avarya sonucu kayıp ve çalınma aynı dosya başlığı altında genel bir mazerete dönüştürülmez. Sunulan belge hangi olayı, hangi miktarı ve hangi taşıma bölümünü açıklıyorsa o kapsamda değerlendirilir. Yabancı belgenin çevirisi ve onay koşulu ayrıca tamamlanır.
Süresinde geçerli belge kabul edildiğinde m.34/3 çerçevesinde şartlı ibra kaldırılır ve sistem kaydı düzeltilir. Şirket, yalnız dilekçenin teslim edildiğini gösteren evrak numarasıyla yetinmez; başvurunun sonucu ve karne kaydının durumu izlenir. Aynı dosyanın kefil kuruluşta açık kalmaması için kabul edilen belgenin ve idare kararının ilgili takip dosyalarıyla eşleştirilmesi gerekir.
Belge kabul edilmezse vergi ve ceza hesabı
Tebliğ m.34/4, verilen sürede belge sunulmaması veya belgenin geçerli sayılmaması halinde eksik eşyanın vergilerinin karne hamilinden tahsilini düzenler. Tarife pozisyonu belirlenebiliyorsa bu pozisyon esas alınır. Belirlenemiyorsa eşyanın cinsi ve türüne göre ait olduğu faslın en yüksek vergiye tabi pozisyonuna ilişkin özel hesap uygulanır. Bu nedenle doğru teknik ürün tanımı ve tarife belgeleri mali sonuç bakımından önemlidir.
Aynı hüküm, Gümrük Kanunu m.235/5-c kapsamında gümrük vergilerinin iki katı idari para cezasına gönderme yapar. Verginin aslıyla ceza farklı kalemlerdir. Antrepo noksanlığında görülen gümrüklenmiş değere dayanan başka ceza ölçüsü bu TIR eksiklik dosyasına aynen taşınmaz. İdare işleminin hangi fiile, maddeye, miktara ve hesap dönemine dayandığı denetlenir.
Kefil kuruluşun sözleşmeden doğan sorumluluğu da vergi, faiz ve ceza başlıklarının tamamını ayırımsız karşılayan bir düzenleme değildir. M.8 kapsamındaki garanti tutarlarıyla kişiye yöneltilen ulusal idari yaptırım birbirinden ayrılır. Talep edilen toplamın içinde ceza varsa kefil kuruluşa hangi hukuki dayanakla yöneltildiği ayrıca açıklanmalıdır. Vergi borcunun ödenmesi, başka bir yaptırımın kendiliğinden ortadan kalktığını göstermez.
Önce karne hamiline mi, kefil kuruluşa mı gidilir?
TIR Sözleşmesi m.11/2, yetkili makamların mümkün olduğu ölçüde kefil kuruluştan istemde bulunmadan önce doğrudan ödeme yükümlüsü kişi veya kişilerden ödeme talep etmesini öngörür. Güncel fıkra numarası budur; eski metinlerdeki m.8/7 atfı güncel işlemde aynı numarayla tekrarlanmamalıdır. Tahsil zinciri, karne hamiline yapılmış bildirim ve ödeme talebiyle birlikte denetlenir.
Türkiye’de Tebliğ m.42, TIR işleminin ibra edilmediğinin araştırılması ve takibi için ayrı usul getirir. İlgili kontrol sonucunda eşyanın çıkış veya varışta işlem görmediği anlaşılırsa taşıyıcı ve kefil kuruluşa bildirim yapılır. Sonlandırma belgesi, başka rejime geçiş kaydı veya ilgili karne dipkoçanlarıyla durumun açıklanması istenir. Bu genel ibra takibiyle m.34’teki belirli miktar eksikliğinin üç aylık açıklama takvimi aynı değildir.
M.42 kapsamındaki tebligatın başlığı ve istenen belge okunur. Karne hamiline yöneltilen vergi tahakkukuyla kefil kuruluşa yapılan ilk ibra edilmeme bildirimi farklı aşamalardır. Bir yazı yalnız bilgi içeriyor diye başka tarihte tebliğ edilmiş ödeme talebi gözden kaçırılmaz. Genel transit savunması için transit rejim ihlali dosyasındaki kayıt incelemesi yardımcıdır; TIR teminat süreleri ayrıca korunur.
Kefil kuruluşa bildirim ve ödeme talebinin süreleri
Sözleşme m.11/1, ibra edilmemenin kefil kuruluşa ilgili idarenin karneyi kabul tarihinden itibaren en geç bir yıl içinde bildirilmesini düzenler. Sonlandırma belgesinin sahte veya usulsüz yahut hileli biçimde elde edildiği özel halde bu süre iki yıldır. Bu süre, şirketin hırsızlık zararını sigortaya bildirme süresi değildir; kefil kuruluşa yönelik uluslararası takip koşuludur.
M.11/3 uyarınca kefil kuruluştan ödeme istemi, ibra edilmeme veya belirtilen usulsüz sonlandırma bildiriminin ardından en erken üç ay geçince ve kural olarak en geç iki yıl içinde yapılır. Üç ay içinde hemen ödeme talep edilmesi gerektiği biçimindeki okuma yanlıştır. Maddede, belirtilen dönemde doğrudan borçlunun ödeme yükümlülüğüne ilişkin idari veya hukuki takibat konusu olan işlemler için ayrıca özel süre hükmü bulunur.
Bu özel durumda, ilgili kararın uygulanabilir hale geldiği tarihten itibaren bir yıllık istem süresi değerlendirilir. Takibatın hangi borçlu ve hangi TIR işlemiyle ilgili olduğu gösterilmelidir; başka bir ceza şikâyeti veya ilgisiz dava sırf mevcut diye bütün süreler uzamış sayılmaz. M.11/4 ise kefil kuruluşun kendisinden ödeme talep edilmesinden itibaren üç ay içinde ödeme yapmasını düzenler. Bildirim, istem ve ödeme takvimleri ayrı tutulur.
Tebliğ m.42’deki ulusal araştırma ve bildirim işlemleri de bu sözleşme sürelerini gözetir. Dosyada karne kabul tarihi, ilk bildirim tarihi, doğrudan borçluya tahakkuk tebliği, kefil kuruluşa istem ve dava kayıtları kronolojik sıralanır. Her süre kendi başlangıcına göre hesaplanır. Bütün takvimi yalnız hırsızlık tarihinden başlatmak, bazı başvuruların süresini yanlış değerlendirmeye yol açar.
Yük başka ülkede çalındıysa
TIR Sözleşmesi m.36, ihlalin yapıldığı ülkedeki yaptırımlara; m.37 ise yerin belirlenemediği durumda ihlalin tespit edildiği ülkeye ilişkin kurala yer verir. Bu nedenle olayın Türkiye sınırına girmeden önce mi, Türkiye içinde mi veya başka ülkede mi gerçekleştiğinin ispatı önemlidir. Son sağlam mühür kontrolü, sınır kayıtları ve yerel kolluk tutanağı bu ayrımı destekler.
M.42, sözleşmenin belirli hükümlerinin uygulanması için ülkelerin yetkili makamları arasında bilgi sağlanmasını düzenler. Yabancı polis tutanağının gönderilmesiyle ilgili gümrük işleminin hangi ülkede tamamlandığının doğrulanması farklıdır. Taşıyıcı elindeki belgeleri sunarken resmi makamlar arası teyit gerektiren konuları da açıkça belirtir. Eşyanın başka ülkede bulunduğuna dair belirsiz ticari yazışma, resmi teslim veya rejim kaydının yerine geçmez.
Sonradan bulunan yük ve sigorta ödemesi
Çalınan yük bulunduğunda miktar, kimlik ve bulunduğu yerdeki gümrük statüsü yeniden tespit edilir. Bulunması, ilk rejimin kendiliğinden doğru kapandığı anlamına gelmez; ancak vergi ve takip dosyasına etkisi değerlendirilir. Sözleşme m.11/5, kefil kuruluşa ödeme talebinden sonraki iki yıl içinde işle bağlantılı usulsüzlük bulunmadığı yetkili makamları tatmin edecek şekilde ispatlanırsa ödenen tutarların iadesini düzenler; ulusal hukukla uzatma imkânını saklı tutar.
Sigortacıya yük bedeli için başvurulması, gümrükteki vergi veya ceza itirazının yerine geçmez. Emtia sigortasıyla taşıyıcının sorumluluk sigortasının kapsamı farklıdır; gümrük vergi talebinin poliçede karşılanıp karşılanmadığı açık hükümlere göre incelenir. Garanti zincirinin yaptığı ödeme ile sigorta tazminatı aynı borca ilişkinse hesaplar eşleştirilir; tek ödeme farklı dosyalarda iki kez tahsil edilmiş gibi gösterilmez.
Karne hamilinin itiraz dosyası
Türkiye’de Gümrük Kanunu m.242 kapsamındaki tebliğ edilen işleme karşı temel idari itiraz süresi on beş gündür. Kefil kuruluşa ilişkin bir veya iki yıllık sürelerin bulunması, karne hamiline gelen vergi veya ceza kararına itirazı ertelemez. Gümrük idari para cezasına itiraz sürecinde kararın konusu, muhatabı ve tebliğ şekli ayrı kaydedilir.
İtiraz, olayın gerçekliği, eşyanın miktarı, kanuni borçlu, muafiyet koşulu, hesap ve bildirim sürelerini somut belgelere bağlar. Suç duyurusunda bulunmak veya failin yakalanmasını beklemek idari dosyayı açık bırakma gerekçesi değildir. Karne yaprakları ve dipkoçanları, elektronik kapanış kaydı, mühür raporu, kolluk belgeleri ve kefil kuruluş yazışmaları birlikte korunur. Her belgenin hangi iddiayı desteklediği açıkça gösterilir. Gönderilen eklerin listesi ve idarenin teslim kaydı dosyada ayrıca saklanır.
TIR karnesi ve çalınan yük hakkında sık sorulanlar
TIR teminatı çalınan malın bedelini sahibine öder mi?
TIR teminatı gümrük vergi ve resimleri ile sözleşmedeki ilgili tutarların güvencesidir. Yük sahibinin mal bedeli talebi, taşıma sorumluluğu ve emtia sigortası kapsamında ayrıca değerlendirilir.
Hırsızlık ihbarı TIR işlemini kapatır mı?
Hayır. Olayın belgelenmesi ve gümrükte ilgili takip veya sonlandırma işleminin tamamlanması gerekir. Suç duyurusu karne kaydını kendiliğinden ibra etmez.
TIR Sözleşmesi m.41 her hırsızlığı mücbir sebep sayar mı?
Hayır. Madde belirli tahrip, geri getirilemez kayıp ve doğal eksilme koşullarını arar. Olay ve koşullar gümrük idaresini tatmin edecek biçimde ispatlanmalıdır.
Türkiye’de TIR eksikliğinin açıklanması için süre kaç aydır?
Tebliğ m.34/2 uyarınca üç aydır. Talep üzerine üç ay, haklı sebep varsa bir ay daha uzatılabilir. Başlangıç ilgili bildirim veya takip yazısının tebliğine göre belirlenir.
Eksiklik cezası hangi tutar üzerinden hesaplanır?
Tebliğ m.34/4, Gümrük Kanunu m.235/5-c kapsamında eksik eşyanın gümrük vergilerinin iki katı cezaya gönderme yapar. Vergi aslı ayrıca değerlendirilir.
Kefil kuruluştan önce karne hamilinden ödeme istenir mi?
TIR Sözleşmesi m.11/2, mümkün olduğu ölçüde önce doğrudan ödeme yükümlüsü kişilerden ödeme talep edilmesini düzenler. Türkiye’de ilgili tahakkuk ve takip usulü ayrıca uygulanır.
Kefil kuruluşa ibra edilmeme bildirimi ne zaman yapılır?
M.11/1’de temel süre karneyi kabulden itibaren bir yıldır. Sonlandırma belgesinin sahte, usulsüz veya hileyle elde edilmiş olduğu özel halde iki yıllık süre uygulanır.
Kefil kuruluşa ödeme talebi bildirimden hemen sonra yapılabilir mi?
M.11/3, talebi bildirimden en erken üç ay sonra ve kural olarak en geç iki yıl içinde düzenler. İdari veya hukuki takibat için maddede ayrıca özel süre hükmü vardır.
Yük başka ülkede çalındıysa olay yeri önemli midir?
Evet. Sözleşme m.36–37, ihlal yeri ve yer belirlenemiyorsa tespit yeri bakımından kurallar içerir. Sınır, mühür, araç takip ve resmi tutanaklar birlikte incelenir.
Kefalet takip süresi uzun diye vergi cezasına itiraz bekletilebilir mi?
Hayır. Türkiye’de m.242 kapsamındaki temel idari itiraz süresi on beş gündür. Kefil kuruluşun sözleşmesel takip takvimi bu süreyi kendiliğinden uzatmaz.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
