Tamir İçin Yurt Dışına Gönderilen Makinenin Geri Getirilmesi
Türkiye’de serbest dolaşımda bulunan bir makineyi yurt dışında tamir ettirip geri getirmek için çıkış ve dönüş işlemleri hariçte işleme rejimiyle ilişkilendirilir. Gümrük Kanunu m.142, kanunda belirtilen sebeplerle bedelsiz yapılan tamirde tam muafiyeti; m.143 ise ücretli tamirde tamir masraflarına dayanan vergilemeyi düzenler. Yabancı servisin faturaya “garanti” yazması, çıkışta yapılması gereken işlemlerin ve eşya kimliğinin ispatının yerine geçmez.
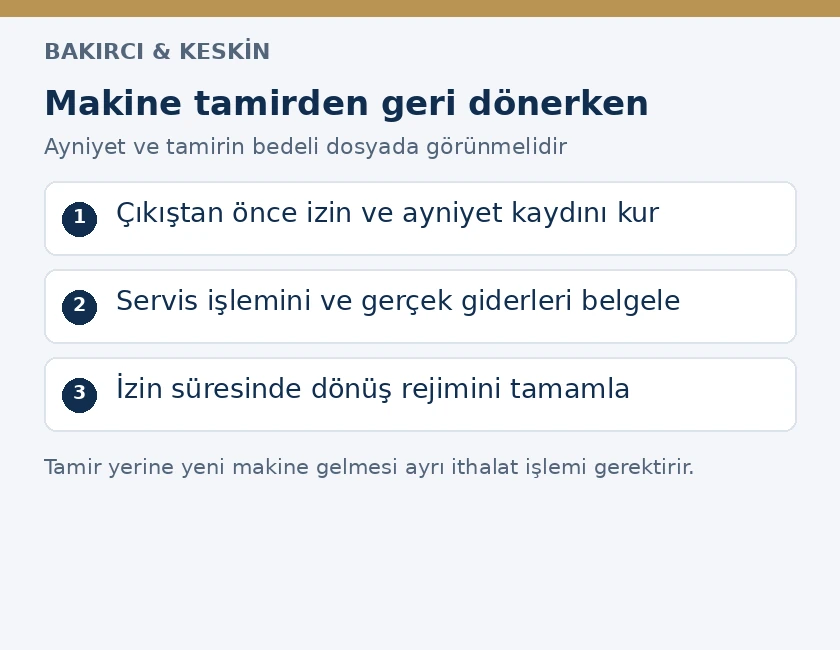
Makinenin tamamının mı, yalnız arızalı kartının mı gönderileceği, aynı eşyanın mı döneceği ve servisin bedel alıp almayacağı daha sevkten önce netleştirilmelidir. Dönüşte farklı seri numaralı yeni bir cihazın gelmesi, onarılan eski cihazın geri gelmesiyle aynı işlem değildir. İşletmenin üretimini sürdürmek için geçici ikame makine getirmesi de ayrı izin ve takip gerektirir.
Tamir için doğru gümrük rejimi hangisidir?
4458 sayılı Gümrük Kanunu m.135, serbest dolaşımdaki eşyanın yurt dışında işlem görmek üzere geçici ihracını ve işlem görmüş ürünün tam veya kısmi muafiyetle yeniden serbest dolaşıma girişini düzenler. İşleme faaliyetleri arasında tamir de bulunur. Bu yapı, eşyanın Türkiye’den kesin olarak satılmasıyla farklıdır; başlangıçtan itibaren izin verilen işlem ve dönüş bağlantısı korunur.
Önce eşyanın serbest dolaşım statüsü belirlenir. Türkiye’ye daha önce geçici ithalat veya başka şartlı muafiyet rejimiyle alınmış makine için, yalnız işletmenin demirbaş listesine yazılmış olmasına dayanılarak aynı yol seçilmez. İlk ithalat beyannamesi, muafiyet veya rejim koşulları incelenir. Kanun m.136’da hariçte işlemeye alınamayacak eşya ve özel istisnalar bulunduğundan önceki gümrük işlemi başvuruya eklenir.
Makinenin ticari satıcısı, üreticisi, onarım servisi ve taşıyıcısı farklı kişiler olabilir. İzin başvurusunda işleme faaliyetini kimin yaptırdığı, tamiri kimin gerçekleştireceği ve dönüşte beyanda kimin bulunacağı açıklanır. M.137–138 izin kişisi ve şartlarını; m.140 ise muafiyetin hangi kişi adına veya hesabına yapılan serbest dolaşıma girişte tanınacağını belirler. Sırf aynı şirket grubunda bulunmak bu kayıtların yerine geçmez.
Gümrük idaresine başvuru ve Tek Pencere kaydı
Gümrük Genel Tebliği: Hariçte İşleme–Geçici İhracat, Seri No 1 m.3, tamir amaçlı başvuruyu ilgili gümrük idaresine bağlar. Onaylı beyanname hariçte işleme izni hükmündedir. Bunun yanında ticari tamir izinlerinin elektronik başvurusu ve kullanımı 2018/11 sayılı Genelgeyle Tek Pencere Sistemine alınmıştır. Üretime yönelik izin belgesiyle ticari tamir izni aynı başvuru türü olarak ele alınmaz.
2018/11 sayılı resmi Genelge uyarınca başvuru e-Devlet üzerinden iletilir; eksik veya hatalı başvuru gerekçesi belirtilerek elektronik ortamda geri çevrilir. Uygun görülen genel ticari tamir başvurusu için 1006 kodlu izin onaylanır ve referans numarası üretilir. Bu referans ilgili beyannamenin belge alanlarıyla ilişkilendirilir. Elektronik izin bilgisi varken ayrıca aynı iznin ıslak imzalı kâğıt örneği aranmaz.
Başvuruya erişim için Ticaret Bakanlığı Tek Pencere hizmeti kullanılır. Şirket adına işlem yapacak kişinin temsil yetkisiyle gümrük işlemine ilişkin yetkilendirmesi doğru kurulmalıdır. Sistemde başvurunun kaydedilmesiyle idarece uygun bulunması aynı aşama değildir. Sevk planı, henüz sonuçlanmamış bir talebi verilmiş izin sayarak yürütülmez; onay ve beyanname bilgileri dosyada birlikte tutulur.
Her arızalı makine tamir kapsamında gönderilebilir mi?
Seri No 1 Tebliğ m.3/2, eşyanın tamir edilebilir durumda olduğunun gümrük idaresince tespitini ister. İdare bu tespiti yapamıyorsa bakım ve onarımdan sorumlu yetkili servisin teknik raporu veya sanayi odası yahut ticaret ve sanayi odası belgesi sunulur. Her dosyada mutlaka aynı oda belgesinin alınması gerektiği şeklindeki eski ve genel kabul, mevcut düzenlemenin ayrımını karşılamaz.
Teknik rapor, yalnız “arıza vardır” ifadesinden ibaret olmamalıdır. Eşyanın kimliği, arızalı birim, yapılacak müdahale ve tamirin teknik olarak mümkün olup olmadığı açıklanır. Tamir servisinin verdiği kabul numarasıyla makinenin seri numarası eşleştirilir. Arızalı parçanın değiştirilmesi planlanıyorsa değişecek bölümün makinenin tamamıyla ilişkisi gösterilir. Böylece dönüşte yeni bir eşyanın mı yoksa onarılmış eşyanın mı bulunduğu incelenebilir.
Gümrük Yönetmeliği m.398/3, tamir amacıyla kullanılan rejimin teknik performansı geliştirmek için kullanılamayacağını belirtir. Arızayı gidermekle makinenin kapasitesini veya temel teknik özelliklerini artırmak farklı işlemlerdir. Satıcı aynı faturada bakım ve kapasite yükseltmesini birlikte göstermişse yapılan işlerin niteliği ayrılır. Sadece belgede “repair” yazılması gerçek bir modernizasyonu tamir işlemi haline getirmez.
Çıkışta ayniyet tespiti neden belirleyicidir?
Yönetmelik m.398, üreticinin özel işaret ve seri numaralarını, mühür veya etiketleri, teknik belgeleri, analiz ve ekspertiz raporlarını ve ilgili sözleşme belgelerini ayniyet incelemesinde kullanır. Amaç, geri gelen eşyanın izin verilen geçici ihracatla bağını kurmaktır. Seri numarası, model, üretim yılı ve ayırt edici işaretler ihracat beyannamesindeki ilgili alana doğru kaydedilir.
Fotoğraflar yalnız dış ambalajı değil, makine üzerindeki kalıcı kimlik plakasını ve gönderilen parçaları göstermelidir. Bir üretim hattından ayrılan kontrol modülünün kendi seri numarasıyla ana makinenin seri numarası farklı olabilir. Beyannamede bütün hattın adı yazılıyken fiilen yalnız bir modülün sevki, dönüş incelemesini güçleştirir. Teknik kapsam, ticari fatura ve ambalaj listesi aynı gönderiyi tarif etmelidir.
Servis, tamir sırasında kimlik plakasını veya numaralı ana parçayı değiştirecekse bu işlem belgelenir. Eski ve yeni numaraların bağlantısı servis raporunda, iş emrinde ve teslim kaydında görünmelidir. Başlangıçta tutulmamış bir ayniyet kaydını, dönüş sırasında sonradan hazırlanmış şirket yazısıyla tamamlanmış saymak doğru değildir. Gümrük idaresinin uygun gördüğü tespit yöntemi sevkten önce oluşturulur.
Garanti kapsamında ücretsiz tamirde muafiyet
Kanun m.142’ye göre tamirin garanti sözleşmesinden, kanuni yükümlülükten veya imalat hatasından kaynaklandığı ve bedelsiz yapıldığı kanıtlandığında ithalat vergilerinden tam muafiyet uygulanır. Hem bedelsizliği hem bunun kanunda sayılan dayanağını göstermek gerekir. Üreticinin ticari nezaket nedeniyle yaptığı her ücretsiz işlem, başka inceleme gerekmeksizin aynı hükme sokulmaz.
Seri No 1 Tebliğ m.3/3, üretici veya ihracatçının garanti belgesini yahut sözleşmesini veya imalat hatasını gösteren üretici yazısını öngörür. İlgili belgenin noterlikçe veya yurt dışı temsilciliğince onaylı tercümesi gümrüğe sunulur. Garanti süresi, kapsamındaki ürün ve onarılan seri numarası açık olmalıdır. Genel ürün broşürüyle fiili tamirin garanti kapsamında yapıldığını gösteren servis belgesi farklı işlev taşır.
Kanunun açık istisnasına göre eşyanın Türkiye’de ilk serbest dolaşıma girişinde kusurlu olması dikkate alınarak işlem yapılmışsa bu tam muafiyet uygulanmaz. İlk ithalat dosyasında arıza nedeniyle yapılan kıymet değerlendirmesi bu yüzden önemlidir. Daha önce kusurlu hali esas alınmış malın onarılmasını, hiç kusur dikkate alınmamış ürünle aynı mali sonuçta değerlendirmek kanundaki istisnayı ortadan kaldırır.
Garanti kapsamında işçilik ücretsizken ücretli bir yükseltme veya ilave donanım satılmışsa kalemler ayrıştırılır. Servis raporuyla fatura arasındaki fark açıklanır; bedelsiz tamir yazısına ücretli yeni parça satışını gizlemek için dayanılmaz. Taşıma ve diğer masrafların kimin tarafından ödendiği de belgelenir. Muafiyet değerlendirmesi, gerçek işlem bütününe ve uygulanabilir vergi hükümlerine göre yapılır.
Ücretli tamirde hangi kıymet vergilenir?
Kanun m.143, ücretli tamirde gümrük kıymeti olarak tamir masraflarına eşit tutarı esas alır. Vergi oranı ve diğer vergilendirme unsurları, işlem görmüş ürünün serbest dolaşıma giriş beyannamesinin tescil tarihine göre belirlenir. Makinenin ilk satın alındığı tarihteki vergi oranı veya servise gönderildiği tarihteki hesap, dönüş için kendiliğinden geçerli kabul edilmez.
Hüküm, izin hak sahibinin tamir masrafları dışında başka ödeme yapmamış olmasını ve tutarın taraflar arasındaki ilişkiden etkilenmemesini de arar. İlişkili şirketin onarım bedelini yalnız sembolik yazması, gerçek masrafların araştırılmasını gereksiz kılmaz. Tamir için alınan avans, nihai hesap ve varsa ek fatura birlikte değerlendirilir. İşçilik ile malzeme bedelinin ayrı gösterilmesi hesabın izlenmesini kolaylaştırır.
Seri No 1 Tebliğ m.3/4, ödenen navlun, sigorta ve yurt dışında tamir sırasında ödenen diğer masrafların da dikkate alınacağını açıklar. Bu nedenle yalnız servis faturasının en altındaki tutarı alıp her dosyada bütün gümrük kıymetini bununla eşitlemek doğru değildir. Sevk ve dönüş masrafları, sigorta bedeli ve ek hizmetler belgeleriyle sunulur; aynı gider iki kez hesaba katılmaz.
Gümrük vergisi hesabıyla ithalatta alınan diğer mali yüklerin uygulanması karıştırılmamalıdır. Her kalemin kendi kanuni dayanağı ve varsa istisnası gösterilir. “Makine zaten bizimdi” gerekçesi, yurt dışında yapılan işlem için bütün vergilerin sıfır olmasını sağlamaz. Tahakkukta yanlış kıymet veya yanlış kalem tespit edilirse ilgili belge, hesap ve talep ayrı belirtilir; yalnız toplam tutarın yüksek olduğu ileri sürülmez.
Tamir süresi uzarsa hangi tarih izlenir?
Kanun m.139, yeniden ithal için gereken sürenin izinde gösterilmesini ve uygun bulunan talep üzerine uzatılmasını düzenler. Yönetmelik m.397, işleme ve nakliye sürelerinin dikkate alınmasını öngörür. Tamirciyle yapılan sözleşmenin teslim tarihi ile gümrük izninin son tarihi ayrı kaydedilir. Servisin onarım süresini tek taraflı uzatması gümrük iznini kendiliğinden uzatmaz.
M.397/3, eşyanın süresi içinde serbest dolaşıma sokulması, antrepoya alınması veya dahilde işleme ya da transit rejimine tabi tutulmasını ayrıca düzenler. İlgili beyannamenin tescili geri getirme süresi bakımından belirleyicidir. Yalnız kamyonun yola çıkmış olması veya hava kargosunun rezervasyonunun yapılması yeterli değildir. Türkiye’ye giriş, eşyanın sunulması ve sonraki rejim kaydı birlikte planlanır.
Gecikme ortaya çıktığında servis yazısı, yedek parça tedarik bilgisi, test süresi ve öngörülen sevk tarihiyle gerekçeli uzatma talebi hazırlanır. Kabul edilebilir sebep ve belge m.397/4 uyarınca incelenir. İzin sonunu beklemek yerine gecikmenin kesinleştiği aşamada işlem yapılması, eksik belgeyi tamamlama imkânı sağlar. Genel geri gelen eşya süreleri, belirli tamir izninin yerine otomatik süre olarak kullanılmaz.
Servis tamir yerine yeni makine gönderirse
Seri No 1 Tebliğ m.3/5, tamirin mümkün olmaması nedeniyle aynı teknik özelliklere sahip yeni bir eşya gönderilmesini açıkça düzenler. Bu durumda yeni eşya garanti kapsamında olsa da olmasa da serbest dolaşıma giriş rejimi hükümlerine tabidir. Faturada bedel talep edilmemesi yeni makinenin her türlü ithalat yükünden kendiliğinden muaf olduğunu göstermez.
Eski makinenin yabancı satıcıda kalması ayrı bir meseledir. Aynı fıkra, 2009/15481 sayılı Karar m.118/1-c çerçevesinde, kusurun giderilememesi veya tamirin ekonomik olmaması sebebiyle satıcıda kalan eşyanın ilk gümrük vergilerinin geri verilmesi veya kaldırılması yoluna işaret eder. Yeni eşyanın ithalatıyla eski eşyaya ilişkin geri verme dosyası birbirine mahsup edilmiş tek işlem sayılmaz.
Eski ürünün satıcıya bedelsiz geri gönderildiği, tamir edilemediği veya ekonomik olmadığı ve satıcıda kaldığı belgelenir. Satıcının yeni ürün göndermesi, eski ithalata ait vergiyi gümrükten otomatik geri getirmez. Başvurunun maddi ve usuli koşulları ayrıca sağlanır. Genel iade çerçevesi için gümrük vergilerinin geri verilmesi incelemesiyle ilgili özel hüküm birlikte değerlendirilmelidir.
Üretim durmasın diye geçici ikame makine getirmek
Kanun m.144–148 ve Tebliğ m.4, standart değişim sistemini düzenler. Tamir için gönderilen makinenin yerine kullanılacak ikame eşyanın aynı tarife pozisyonunda, aynı ticari nitelikte ve teknik özellikte olması temel koşuldur. Kullanılmış eşya için ikame ürünün de kullanılmış olması esastır; m.145’te garanti, kanuni yükümlülük veya imalat hatası nedeniyle bedelsiz yeni eşya verilmesine ilişkin istisna bulunur.
Tebliğ m.4, geçici ihracat eşyasıyla ikame eşyanın işlemlerinin aynı gümrük müdürlüğünde yürütülmesini öngörür. İkame ürünün önceden ithali için üretimin durması, ekonomik kayıp veya sistemin işleyişinin bozulması gibi belirtilen gerekçeler ve ithalat vergilerini karşılayan teminat değerlendirilir. Geçici ikame, işletmenin yeni makineyi süresiz kullanmasına ilişkin serbest bir hak vermez; kendi rejim süresi ayrıca takip edilir.
Kanun m.146, önceden ithalat yapılan durumda geçici ihracat eşyasının, ikame ürünün serbest dolaşıma giriş beyannamesinin tescilinden itibaren iki ay içinde ihraç edilmesini düzenler; haklı gerekçeyle uzatma hükmü de bulunur. Bu iki ay, her normal tamir makinesinin yurt dışında kalma süresi değildir. İkamenin hangi rejimde getirildiği ve izindeki şartlar görülmeden farklı süreler birbirine uygulanmaz.
Dönüşte dosyanın kapatılması ve uyuşmazlık
Dönüş dosyasında ilk ithalat kaydı, hariçte işleme izni, geçici ihracat beyannamesi, ayniyet belgeleri, servis raporu, garanti belgesi veya ücretli tamir faturası ve taşıma giderleri birlikte bulunur. Servisin yaptığı işlem, çıkışta bildirilen amaçla karşılaştırılır. Makinenin yalnız teslim alındığına dair depo fişi, gümrük rejiminin doğru kapatıldığını tek başına kanıtlamaz.
Yanlış işlem veya eksik belge nedeniyle muafiyet reddedildiğinde m.140/2’deki düzenleme de değerlendirilir: Rejimin şartlarına uyulmaması kural olarak muafiyeti etkiler; ancak rejimin doğru işleyişine önemli etkisi bulunmadığı tespit edilen durum için kanuni istisna vardır. Bu hüküm, başlangıçtaki izin ve beyan yükümlülüklerini önemsiz saymak için kullanılamaz. Bakanlığın tamir amaçlı hariçte işleme broşürü çıkıştan önce izin alınmasını özellikle vurgular.
Tebliğ edilen vergi veya idari karara karşı Gümrük Kanunu m.242 kapsamındaki on beş günlük idari itiraz süresi izlenir. Servisle garanti tartışmasının sürmesi bu süreyi durdurmaz. Onarımın sözleşmeye aykırı yapılması ayrıca özel hukuk talebi doğurur; Türk hukuku uygulanan eser sözleşmesinde ayıplı onarımda iş sahibinin hakları incelenir. Uluslararası sözleşmede uygulanacak hukuk ayrıca belirlenir.
İşlem tamamlandığında gümrük dosyasıyla teknik servis arşivi aynı makine kimliği altında ilişkilendirilir. Yeni arızada, satışta veya sonradan kontrolde hangi parçanın değiştiği ve hangi verginin ödendiği bu kayıtlardan anlaşılır. Gümrük belgelerinin saklanması yükümlülüğü, makinenin yeniden üretime alınmasıyla bitmez. Elektronik izin ve beyannamelerin erişilebilir örnekleri de korunur.
Bir sevkiyatta birden fazla arızalı parça gönderildiğinde her parçanın dönüş durumu ayrı izlenir. Tamir edilip dönen, testten sonra işlem yapılmadan iade edilen ve yabancı serviste kalan parçalar tek bir tamamlandı kaydı altında toplanmaz. Servis faturası toplam bedel içeriyorsa hangi işlemin hangi parçaya ait olduğunu gösteren iş emri dökümü alınır. Böylece muafiyet veya tamir masrafı hesabı, gerçekten geri gelen eşyaya bağlanır.
Yabancı servis, gönderilen malın kimliğini kendi stok koduna dönüştürdüğünde iki kodu eşleştiren belge istenir. Bu eşleştirme eşyanın kimliğini açıklamak içindir; gerçek seri numarası uyuşmazlığını ortadan kaldırmak için belgeler değiştirilmez. Dönüş ambalajına yanlış etiket yapıştırılmasıyla tamamen başka makine gönderilmesi farklı olaylardır. Teslim kontrolünde belirlenen fark, eşya işletmede kullanılmaya başlanmadan gümrük dosyası ve servis kaydıyla karşılaştırılır.
Yurt dışında makine tamiri hakkında sık sorulanlar
Garanti kapsamındaki tamir için de gümrük izni gerekir mi?
Evet. Tamir amaçlı çıkışın hariçte işleme işlemleriyle kurulması gerekir. Garanti belgesi, izin ve ayniyet tespitinin yerine geçmez.
Ticari tamir başvurusu hangi sistemden yapılır?
2018/11 sayılı Genelge uyarınca Tek Pencere Sistemi üzerinden yapılır. Genel ticari tamir işlemlerinde 1006 kodlu izin ve ilgili beyanname referansı kullanılır; özel düzenlemeler ayrıca değerlendirilir.
Her tamirde sanayi odası raporu zorunlu mudur?
Seri No 1 Tebliğ m.3/2 önce gümrüğün tamir edilebilirlik tespitini düzenler. Bu tespit yapılamazsa yetkili servis teknik raporu veya belirtilen oda belgesi sunulur.
Makinenin kapasitesini artırmak tamir sayılır mı?
Yönetmelik m.398/3, tamir amaçlı rejimin teknik performansı geliştirmek için kullanılmasını yasaklar. Kapasite artırımı gerçek niteliğine göre ayrı değerlendirilir.
Ücretsiz tamirde tam muafiyetin dayanağı nedir?
Gümrük Kanunu m.142’dir. Garanti, kanuni yükümlülük veya imalat hatası nedeniyle bedelsiz tamir kanıtlanmalıdır; ilk ithalatta kusurun dikkate alınmış olması istisnadır.
Ücretli tamirde bütün makine bedeli mi esas alınır?
M.143’ün koşullarında tamir masrafları esas alınır. Tebliğ m.3/4 uyarınca navlun, sigorta ve ilgili diğer masraflar da değerlendirilir.
Tamir için bütün makinelere aynı dönüş süresi mi verilir?
M.139 ve Yönetmelik m.397 uyarınca verilen izin süresi esas alınır. İşleme ve nakliye süresi dikkate alınır; uygun gerekçeyle talep üzerine uzatma yapılabilir.
Tamir yerine bedelsiz yeni makine gönderilirse otomatik muafiyet var mı?
Hayır. Tebliğ m.3/5, tamiri mümkün olmayan eşyanın yerine gönderilen yeni eşya için serbest dolaşıma giriş hükümlerini uygular. Eski eşyanın vergilerinin iadesi ayrıca incelenir.
İkame makine için iki aylık kural neyi ifade eder?
M.146, önceden ithalat halinde geçici ihracat eşyasının ihracı için ilgili tescilden başlayan iki ayı düzenler. Bu süre normal tamir izninin yurt dışında kalma süresi değildir.
Garanti görüşmeleri gümrük itiraz süresini durdurur mu?
Hayır. M.242 kapsamındaki on beş günlük idari itiraz süresi tebliğ edilen işleme göre takip edilir. Servis veya üreticiyle görüşmeler bu süreyi kendiliğinden durdurmaz.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
