Toptan Mal Satışında Ambalaj ve Palet Ağırlığı Faturaya Eklenebilir mi?
Satış bedeli malın ağırlığına göre hesaplanıyorsa Türk Borçlar Kanunu m. 233 gereğince dara indirilir. Aynı madde, bazı ticari mallarda daralı ağırlıktan sabit miktar veya yüzde indirimi yapılmasına ya da bedelin daralı ağırlık üzerinden belirlenmesine ilişkin ticari teamülleri saklı tutar. Bu nedenle ticari satıştaki her ambalaj hesabını tek bir mutlak kuralla açıklamak doğru değildir.
Toptan satış uyuşmazlığında önce fiyatın net ağırlığa mı, brüt ağırlığa mı, adet veya paket sayısına mı bağlandığı belirlenir. Ürün ağırlığı, taşıma aracının darası, palet ağırlığı ve ayrıca satılan ambalaj bedeli birbirinden ayrılır. Faturanın doğru olması, tartım verisinin gerçekliğine ve sözleşmedeki fiyat birimine bağlıdır. Bu yazı işletmeler arasındaki satış hesabını inceler.
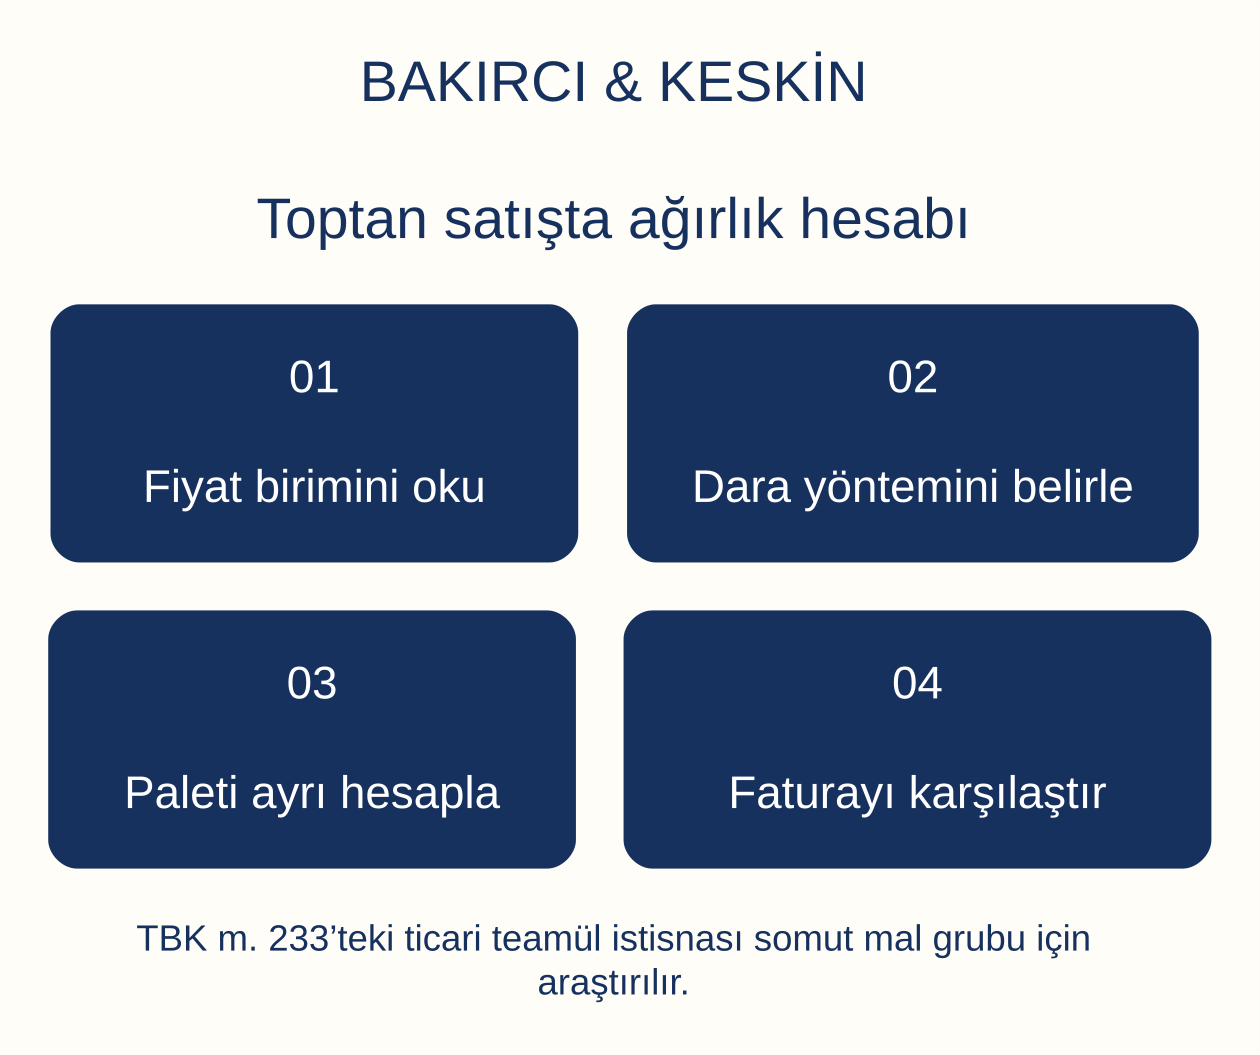
Önce satışın fiyat birimi belirlenmelidir
TBK m. 233’teki dara kuralı, bedelin ağırlık üzerinden hesaplandığı satışa yöneliktir. Sözleşme kilogram veya ton başına birim fiyat içeriyorsa ağırlık doğrudan toplam bedeli belirler. Adet, rulo, paket veya sabit parti fiyatı kullanılmışsa ağırlığın sözleşmedeki rolü ayrıca okunmalıdır. Her tartım kaydı aynı fiyat yöntemini göstermez.
Sipariş ve teyitte kullanılan birim faturayla eşleştirilir. Bir belgede net ton, diğerinde brüt ton yazması basit yazım ayrıntısı değildir. Fiyatın hangi miktarla çarpılacağını değiştirir. Birimlerin sonradan tek taraflı değiştirilmesi, tarafların ilk anlaşmasını kendiliğinden değiştirmez.
Ambalajlı ürünün sabit paket fiyatıyla satılması ile paket içindeki ürünün kilogram üzerinden satılması ayrıdır. Paket üzerinde ağırlık bulunması, toplam fiyatın mutlaka bu ağırlığın birim fiyatla çarpımından oluştuğunu göstermez. İnceleme, tekliften teslim belgesine kadar bütün fiyat zincirini esas almalıdır. Ürün ve ambalajın sözleşmede nasıl tanımlandığı açıkça belirlenir.
Dara, brüt ağırlık ve net mal miktarı nasıl ayrılır?
Brüt tartım, tartıya giren ürünle birlikte başka unsurları da içerebilir. Net ürün miktarını bulmak için ürün olmayan ağırlıkların doğru ayrılması gerekir. TBK m. 233 ikinci fıkra, ağırlıkla hesaplanan satış bedelinde daranın indirilmesini temel kural olarak koyar. İndirimin hangi unsuru kapsadığı ölçüm belgelerinde görünmelidir.
Araç kantarında kamyonun kendi ağırlığı ile yükün palet ve ambalaj ağırlığı aynı kesinti değildir. Araç darasının düşülmüş olması, paletlerin de düşüldüğünü kanıtlamaz. Tartım fişindeki net ibaresinin teknik olarak neyi ifade ettiği, kantarın uyguladığı işlem ve teslim paketinin içeriğiyle açıklanmalıdır.
Net miktar hesabı izlenebilir olmalıdır. Hangi tartımdan hangi ağırlığın çıkarıldığı ve çıkan sonucun hangi ürün partisine ait olduğu gösterilir. Hesabın görünür biçimi, aynı ambalajın iki kez düşülmesini veya hiç düşülmemesini önler. Genel bir net ton açıklaması, tartım yöntemi belirsiz kaldığında tek başına yeterli hesap dökümü oluşturmaz.
TBK m. 233 ticari teamüle hangi alanı bırakır?
Maddenin üçüncü fıkrası bazı ticari mallar için üç uygulamayı saklı tutar: daralı ağırlıktan miktar olarak indirim, yüzde hesabıyla indirim ve bedelin daralı ağırlık üzerinden belirlenmesi. Dolayısıyla her işlemde ambalajın tek tek fiziksel ölçümünün yapılacağı sonucu kanundan çıkarılmaz. İlgili ticari malda geçerli teamülün varlığı araştırılır.
Bu istisna, satıcının kendi tercihine sınırsız yetki vermez. Hangi mal grubu, ticaret dalı veya işlem türünde nasıl uygulama bulunduğu açıklanmalıdır. Bir işletmenin yıllardır aynı faturayı düzenlemesi, bütün sektörde kabul edilen uygulamayı tek başına göstermez. Tarafların açık anlaşması da ayrıca incelenir.
TTK m. 2, ticari örf, âdet ve teamülün işlevini düzenler. Kanunda aksine hüküm bulunmadıkça sıradan teamülün tek başına yargıya esas alınmasıyla irade yorumunda dikkate alınması ayrılır. TBK m. 233’teki özel saklı tutma hükmü bu genel çerçeveyle birlikte okunmalıdır; tüketici perakendesinin kuralları toptan satışa otomatik aktarılmaz.
Sektörel uygulama hangi belgelerle araştırılır?
Teamüle dayanan taraf, uygulamayı yalnız sözlü bir piyasa alışkanlığı olarak sunmamalıdır. İlgili ürünün hangi ticaret çevresinde, hangi dönem ve yöntemle işlem gördüğü açıklanır. Ticaret odası veya borsa bilgileri, sektörün uygulanabilir kuralları ve karşılaştırılabilir işlem kayıtları araştırmaya yardımcı olur. Her belge somut mal grubuyla ilişkilendirilmelidir.
TTK m. 2, bölgeye veya ticaret dalına özgü ticari örf ve âdetin genel olana üstünlüğünü düzenler. Taraflar farklı bölgelerdeyse kanun veya sözleşmedeki farklı düzenleme yokluğunda ifa yerindeki ticari örf ve âdet önem taşır. Bu nedenle yalnız satıcının merkezindeki uygulama sorgusuz esas alınmamalıdır.
Önceki ticari ilişkide aynı yöntem uygulanmışsa belgeler yorum bakımından değerlendirilir. Ancak yeni siparişte açıkça farklı bir net ağırlık düzeni kabul edilmiş olması ayrıca dikkate alınır. Tarihsiz bir sektör yazısı, işlem tarihindeki uygulamayı kendiliğinden kanıtlamaz. Kaynak, kapsam ve zaman bağlantısı araştırma dosyasında korunmalıdır.
Yüzde veya sabit dara indirimi nasıl hesaplanır?
TBK m. 233’ün saklı tuttuğu uygulamada kesinti fiziksel tek tek ölçüm yerine belirli miktar veya oran üzerinden yapılabilir. Önce bu yöntemin sözleşme veya ilgili ticari teamül bakımından dayanağı gösterilir. Ardından kesintinin hangi ağırlığa uygulandığı belirlenir. Toplam araç ağırlığıyla yalnız ürün ve ambalaj toplamı aynı matrah değildir.
Hesapta daralı mal ağırlığı, kabul edilen kesinti ve fiyatlandırılan miktar ayrı satırlarda gösterilmelidir. Birim fiyat son miktarla çarpılır. Oranın kendisi doğru olsa da yanlış tabana uygulanması toplam bedeli değiştirir. Tartım fişindeki kilogramın faturada tona çevrilmesi sırasında kullanılan dönüşüm de kontrol edilmelidir.
Standart kesinti ile gerçek ambalaj kesintisinin birlikte uygulanıp uygulanmayacağı belgelere göre belirlenir. İki yöntemin sebepsiz üst üste kullanılması doğru değildir. Tarafların bir yöntemi diğerinin yerine mi, farklı ağırlık kalemleri için mi kabul ettiği açık olmalıdır. Yüzde uygulanması, yanlış ürün veya yanlış parti kaydını düzeltmez.
Paletin ayrıca satılması ve iade edilmesi farklıdır
Paletin ürün bedeline dahil olması, ayrı mal olarak satılması veya geri verilmek üzere teslim edilmesi farklı borçlar doğurur. Ürünün kilogram fiyatına palet ağırlığının katılmasıyla paletin bağımsız bedelinin fatura edilmesi aynı hesap değildir. Her kalemin sözleşmedeki dayanağı açık gösterilmelidir.
İade edilecek paletler için adet, tür, teslim tarihi ve geri verme düzeni kayda alınır. Bir paletin iade edileceğinin kararlaştırılması, ürün ağırlığı hesabında mutlaka nasıl davranılacağını tek başına açıklamaz; fiyat düzeniyle birlikte okunur. Depozito veya kullanım bedeli varsa ürün satış bedelinden ayrı tanımlanır.
Aynı palet için hem ürün kilogram fiyatına dahil ağırlık hem ayrıca palet satış bedeli isteniyorsa her iki kalemin dayanağı sorgulanır. Çift hesap bulunduğu yalnız toplam faturadan anlaşılmayabilir. Ürün miktarı, palet adedi ve ayrı ambalaj kalemleri bir tablo içinde karşılaştırıldığında uyuşmazlık somutlaşır. İadeye ilişkin kayıtlar da bu karşılaştırmaya eklenir.
Nem, fire ve ambalaj aynı şey değildir
Malın kendi bünyesindeki nem veya işlem sırasında oluşan miktar kaybı, doğrudan kap ve palet darası olarak adlandırılmamalıdır. Ürün niteliğine ilişkin sözleşme şartları, fire hesabı ve ölçüm yöntemi farklı konulardır. Hangi kesintinin ürün dışındaki ağırlık için, hangisinin ürünün özellikleri nedeniyle yapıldığı açıkça yazılmalıdır.
Faturada genel bir kesinti ifadesi kullanılması, bütün indirimlerin aynı hukuki dayanağı taşıdığını göstermez. Nem ölçümü gerekiyorsa ölçüm tarihi ve yöntemi, numunenin hangi partiden alındığı ve sözleşmedeki eşik belirlenir. Dara hesabına sonradan teknik kalite kesintisi eklenmesi ayrı inceleme gerektirir.
Malın miktarı doğru fakat kalitesi sözleşmeye aykırıysa ayıp hükümleri gündeme gelir. Ticari bildirim sürelerinin çerçevesi ticari satışta ayıp ihbarı rehberinde yer alır. Salt hesap hatasıyla kalite ayıbının ayrılması, doğru talep ve doğru delilin seçilmesini sağlar.
Kantar fişi nasıl karşılaştırılır?
Tartım belgesinde taşıma aracı, ürün partisi, tarih ve tartımın hangi aşamada yapıldığı görünmelidir. Yüklemeden önceki boş araç kaydıyla boşaltma sonrasındaki araç kaydı aynı koşullarda düzenlenmemişse fark açıklanır. Aynı plaka bulunması, yük ve ambalaj bileşiminin aynı kaldığını tek başına göstermez.
Satıcı ve alıcı farklı yerlerde tartım yaptırmışsa iki tartım arasındaki süre, aktarma ve ambalaj değişiklikleri incelenir. Tartının teknik doğruluğuyla fiyatlandırmada kullanılan miktarın doğruluğu ayrı sorulardır. Doğru çalışan tartı, sözleşmeye aykırı brüt fiyatlandırmayı kendiliğinden doğru hâle getirmez.
İtiraz halinde fişlerin yalnız fotoğrafı değil, okunabilir asılları veya güvenilir elektronik kayıtları korunmalıdır. Hesapta hangi belgeye üstünlük verildiği gerekçelendirilir. Teknik uyuşmazlık bilirkişi incelemesi gerektiriyorsa sorulacak soru net kurulmalıdır: ölçümün doğruluğu, ambalaj miktarı ve sözleşmenin fiyat birimi ayrı ayrı açıklanır.
Teslim tutanağı hangi bilgiyi doğrular?
Teslim tutanağındaki imza, belgenin gerçek içeriğiyle birlikte değerlendirilir. Yalnız palet adedinin teslim alındığını gösteren kayıt ile net ürün ağırlığının kesin kabul edildiğini belirten kayıt aynı değildir. İmzalayan kişinin hangi ölçüme katıldığı ve belgenin hangi satırlarını onayladığı açıklanmalıdır.
Teslim sırasında görülen ağırlık farkı tutanağa somut biçimde yazılmalıdır. Ürün kabul edildi fakat kantar sonucu ihtilaflıysa bu ayrım korunur. Genel bir çekince, hangi miktarın neden tartışıldığını göstermediğinde ispat bakımından yetersiz kalır. Araç, parti ve tartım belgesi numarası kayıtların eşleştirilmesini sağlar.
Tutanağın değiştirilmesi veya sonraki tartımla düzeltilmesi durumunda önceki sürüm saklanmalıdır. Sonradan eklenen bir net miktar satırının iki tarafça kabul edilip edilmediği belirlenir. Belge düzeni gerçek teslimi açıklamalı; geçmişte yapılmamış ortak ölçüm varmış gibi gösterilmemelidir.
Mal dağıtılmadan delil nasıl korunur?
Toptan parti açılıp farklı üretim hatlarına veya müşterilere dağıtıldığında ambalaj sayısını ve ilk teslim ağırlığını yeniden belirlemek güçleşir. Bu nedenle teslim kaydı, palet listesi, tartım fişi ve fotoğraflar aynı parti kimliğiyle saklanmalıdır. Sonradan hazırlanmış genel bir stok raporu ilk sevkiyatın bütün ayrıntılarını göstermeyebilir.
HMK m. 400, delilin kaybolacağı veya ileride ileri sürülmesinin önemli ölçüde zorlaşacağı durumlarda hukuki yarara dayanan delil tespitini düzenler. Talep, korunması gereken somut delili ve gecikme nedenini göstermelidir. Her fatura itirazı otomatik olarak acil tespit gerektirmez; gerçek risk açıklanır.
Usulün ayrıntısı delil tespiti rehberinde açıklanmıştır. Tartım uyuşmazlığında tespit soruları ürünün ve ambalajın karışmasına engel olacak biçimde hazırlanır. Tespit, taraflar arasındaki fiyat anlaşmasını kendiliğinden değiştirmez; mevcut fiziksel durumu ve ölçülebilir bilgileri korumaya hizmet eder.
Fatura içeriğine itiraz neden geciktirilmemelidir?
TTK m. 21 ikinci fıkra, faturayı alan kişinin sekiz gün içinde içeriğe itiraz etmemesine kabul sonucu bağlar. Alınma tarihi bu nedenle kaydedilmelidir. İtirazda yalnız toplam tutarın fazla bulunduğu söylenmemeli; tartışılan miktar, birim fiyat ve dara yöntemi ayrı belirtilmelidir.
Fatura ile sözleşme aynı belge değildir. Faturadaki brüt ağırlık kaydının önceki net ağırlık anlaşmasına etkisi, ticari belge düzeni ve somut ilişkinin bütününe göre incelenir. Alıcı, belgeyi görmezden gelerek anlaşmanın kendisini her durumda koruyacağını varsaymamalıdır. Satıcı da faturaya yeni kelime ekleyerek sözleşmenin kapsamını sınırsız değiştiremez.
İtirazın gönderildiği ve içeriğinin ne olduğu ispatlanabilir biçimde korunur. Tartışmasız kısım ile ihtilaflı hesap açık ayrılır. Yeni gelen teyit yazısı varsa TTK m. 21 üçüncü fıkradaki düzen ayrıca incelenir. Aynı sevkiyata ait birbirinden farklı belgelerin tarih sırası, hangi itirazın hangi belgeye yöneldiğini gösterir.
Market tartımındaki tüketici kuralı neden ayrı değerlendirilir?
Bu yazı işletmeler arası ticari mal alışverişindeki bedel hesabına yöneliktir. Tüketiciye perakende açık ürün satışında Fiyat Etiketi Yönetmeliği m. 4/1-o ve m. 9/2 kapsamında net miktar ve dara için ayrı düzen vardır. Ticari teamülün TBK m. 233’te saklı tutulması, tüketici düzenlemesinin uygulanacağı işlemi kendiliğinden kapsam dışına çıkarmaz.
İşlemin ticari veya tüketici işlemi olması, yalnız faturanın miktarına ya da ürünün büyük ambalajda bulunmasına göre belirlenmez. Satın alma amacı ve tarafların hukuki konumu incelenir. Yanlış sınıflandırma, hem uygulanacak maddi kuralı hem başvuru yolunu etkiler.
Perakende işlem için market tartısında dara rehberi ayrı çerçeve sunar. İki metindeki kurallar birbirine karıştırılmadan kullanılmalıdır. Toptan ticari parti incelemesinde sözleşme, sektörel uygulama ve tartım kayıtları birlikte değerlendirilir; tüketici başvuru sınırları bu incelemeye otomatik taşınmaz.
Talep edilen fark nasıl görünür hâle getirilir?
Hesap dökümü önce satıcının kullandığı miktarı, sonra sözleşme ve uygulanabilir kurala göre doğru kabul edilen miktarı göstermelidir. Birim fiyat aynı temelde karşılaştırılır. Ayrı ambalaj veya palet bedelleri varsa bunların dahil edilip edilmediği açıkça yazılır. Farkın hangi işlemden doğduğu anlaşılmalıdır.
Aynı sevkiyatta hem fazla ağırlık hesabı hem eksik ürün teslimi ileri sürülüyorsa mükerrer talep önlenir. İade edilen mal, sonradan kesilen düzeltme faturası ve yapılan ödeme birlikte değerlendirilir. Sadece ilk faturadaki toplam tutar üzerinden zarar yazılması gerçek bakiyeyi açıklamayabilir.
Uyuşmazlık çözümünde tarafların yeniden tartım ve mutabakat kayıtları önemli işlev taşır. Uzlaşma metni düzenlenirse hangi faturaların kapandığı, palet iadesinin sürüp sürmediği ve diğer taleplerin durumu açık gösterilir. Sayısal hesap, hukuki dayanağın yerini tutmaz; her kesintinin sözleşme veya kanundaki karşılığı belirtilmelidir.
Yeni satışta tartım maddesi nasıl açık yazılır?
Tartım düzeninde ürünün fiyat birimi, kullanılacak ölçüm noktası ve ambalaj kesintisinin yöntemi ayrı belirtilmelidir. Sabit dara uygulanacaksa hangi ambalaj türünü kapsadığı yazılır. Farklı palet veya kasa kullanıldığında hesabın nasıl değişeceği açıklanır. Birden fazla ölçüm arasında fark çıkması halinde izlenecek ortak kontrol de belirlenir.
Paletin mülkiyeti ve geri verme borcu fiyat maddesinden ayrı düzenlenebilir. Boş ambalajın dönüş taşıması ve teslim kaydı da açıklanmalıdır. Böylece ürünün net miktarı, ayrıca alınan ambalaj bedeli ve iade yükümlülüğü birbirine karışmaz. Yeni sipariş teyitlerinin bu düzenle aynı birimleri kullanması sağlanmalıdır.
Sık sorulan sorular
Toptan satışta ambalaj ağırlığı her zaman düşülür mü?
TBK m. 233’te ağırlık üzerinden fiyatlandırmada temel kural daranın indirilmesidir. Aynı madde bazı ticari mallardaki miktar veya yüzde indirimi ve daralı ağırlıkla fiyatlandırma teamüllerini saklı tutar. Somut satışın düzeni incelenir.
Satıcının her müşteriye brüt fatura kesmesi teamülü kanıtlar mı?
Tek işletmenin iç uygulaması sektör teamülünü kendiliğinden kanıtlamaz. İlgili mal, ticaret dalı, bölge ve dönem bakımından uygulama araştırılır. Tarafların açık fiyat anlaşması ve önceki ticari belgeleri de değerlendirilir.
Kantar fişinde net yazıyorsa palet darası da düşülmüş müdür?
Bu sonuç yalnız kelimeden çıkarılamaz. Net kaydının araç darasından sonraki yükü mü, ambalajsız ürünü mü ifade ettiği belirlenir. Araç ağırlığı, palet ve ürün dışındaki diğer unsurlar ayrı kontrol edilmelidir.
Palet bedeli ayrıca fatura edilebilir mi?
Paletin ayrı satışı, depozitosu veya kullanım bedeli sözleşmedeki dayanağıyla incelenir. Ürün kilogram fiyatına palet ağırlığı katılması farklı bir konudur. Aynı palet için mükerrer bedel hesabı bulunup bulunmadığı kontrol edilmelidir.
Palet geri verilecekse ağırlık hesabı kendiliğinden çözülür mü?
Hayır. Palet iade borcu ile ürün bedelinin hangi miktardan hesaplandığı ayrı sorulardır. Palet listesi, fiyat birimi ve iade şartı birlikte okunur. İade kaydı, fiyat anlaşmasının yerine geçmez.
Dara yüzdeyle düşülebilir mi?
TBK m. 233 bazı ticari mallarda yüzde veya miktar esaslı indirime ilişkin teamülleri saklı tutar. Yöntemin dayanağı, uygulandığı brüt miktar ve sonuçta fiyatlandırılan net miktar açıkça gösterilmelidir.
Nem kaybı dara olarak yazılabilir mi?
Ürünün kendi niteliğine veya miktar kaybına ilişkin kesinti, ambalaj darasıyla aynı değildir. Nem, fire ve ürün dışı ağırlık ayrı dayanaklarla hesaplanır. Teknik ölçüm ve sözleşmedeki kabul düzeni ayrıca incelenir.
Faturadaki ağırlığa ne zaman itiraz edilmelidir?
TTK m. 21 ikinci fıkradaki sekiz günlük fatura içeriğine itiraz düzeni dikkate alınmalıdır. Alınma tarihi, itirazın kapsamı ve gönderim kaydı korunur. Yanlış miktar ve yanlış fiyat birimi ayrı belirtilmelidir.
Mal dağıtıldıktan sonra tartım itirazı ispatlanabilir mi?
İlk teslim anına ait kantar, palet ve parti kayıtları önem taşır. Delilin kaybolma veya sonradan sunulmasının ciddi biçimde zorlaşma riski varsa HMK m. 400 kapsamındaki delil tespiti koşulları değerlendirilir.
Market tartımı ile şirketler arası toptan satış aynı kurala mı tabidir?
Tüketici perakendesindeki özel net miktar düzeniyle TBK m. 233 kapsamındaki ticari satış hesabı ayrı incelenir. İşlemin hukuki niteliği belirlendikten sonra doğru hüküm ve başvuru yolu seçilir.
Dosyanın hazırlanması ve büro iletişimi
Mersin limanı ve İstanbul depo bağlantılı toptan sevkiyatlarda yükleme kantarı, varış kantarı ve palet listesi aynı ürün partisi üzerinden karşılaştırılır. Mersin merkezli Türkiye geneli dosya incelemesinde taşıma aracının darasıyla ticari ambalaj kesintisi ayrılır. İlk fiyat teklifi ve sipariş teyidi olmadan yalnız faturadan doğru miktar sonucuna ulaşılmamalıdır.
Resmî kaynaklar ve ilgili kanun maddeleri
- 6098 sayılı Türk Borçlar Kanunu – Güncel resmî metin: 207,211,233.
- 6102 sayılı Türk Ticaret Kanunu – Güncel resmî metin: 2,21.
- 6100 sayılı Hukuk Muhakemeleri Kanunu: 190,194,199,400–405.
- Fiyat Etiketi Yönetmeliği — güncel resmî konsolide metin: m. 2–4, özellikle m. 4/1-a,n,o; m. 9/2; dayanak 6502 m. 54 ve 84.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
