Yükleme Gözetim Raporunda Koli ve Mühür Hatası: Gözetim Kuruluşunun Sorumluluğu
İhracat yükünün fiilen yüklenmesini gözetmek üzere görevlendirilen kuruluş, raporunu müşteri talimatlarına ve prosedürlere uygun, eksiksiz, ayrıntılı ve gerçeğe uygun düzenlemek zorundadır. Uluslararası Gözetim Kuruluşu Statüsüne İlişkin 2026/30 sayılı Tebliğ m. 9 bu yükümlülüğü açıkça getirir. Tebliğ m. 8/3 de kuruluşun düzenlediği tüm rapor ve belgelerden sorumlu olduğunu belirtir.
Yanlış koli sayısı, başka konteynere ait mühür numarası veya gözlenmeyen yüklemenin gözlenmiş gibi yazılması bu çerçevede incelenir. Tazminat talebinde ayrıca hangi kontrolün üstlenildiği, raporun hangi noktada yanlış olduğu ve bu yanlışın hangi ekonomik kayba yol açtığı gösterilir. Gözetim kuruluşuna karşı talep, taşıyanın yük kaybından sorumluluğu ve satıcının eksik teslim borcuyla aynı talep değildir.
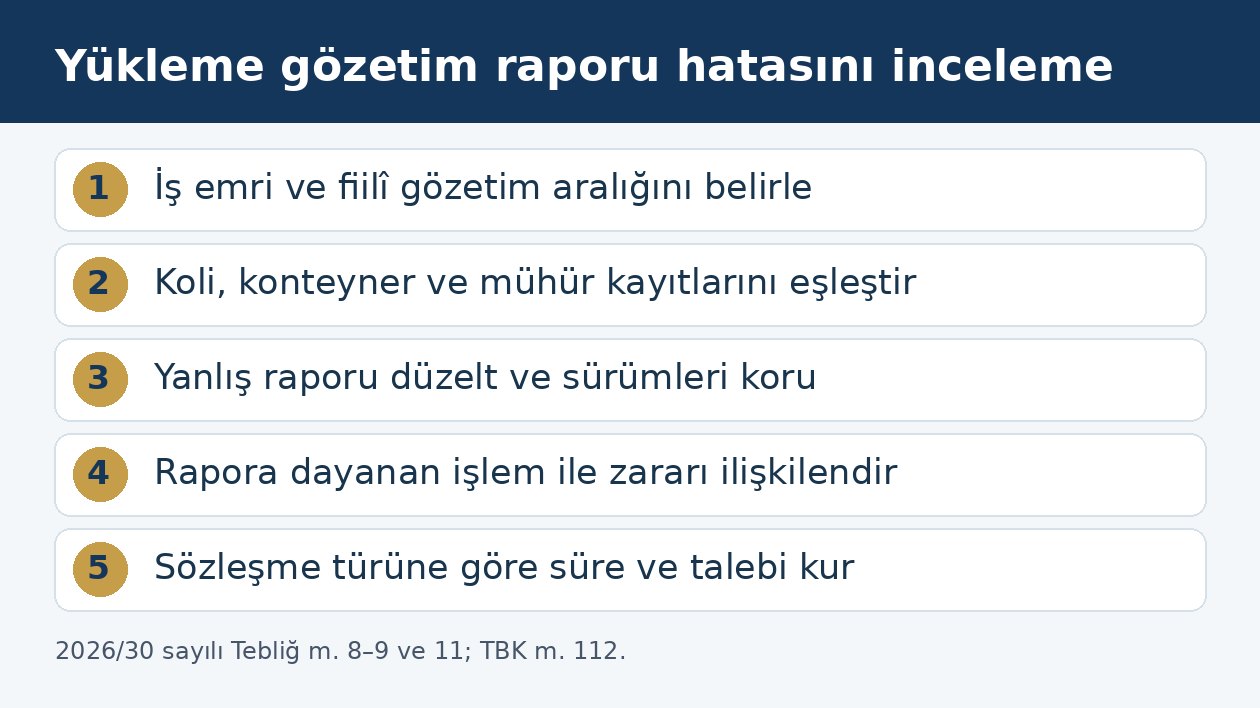
1. Yükleme gözetimi hangi işlemi kapsar?
İş emrinde yükleme yeri, zaman aralığı, mal grubu, kontrol yöntemi ve raporun kapsayacağı gözlemler belirlenmelidir. Limanda gemiye yükleme takibi ile ihracatçının tesisinde konteyner dolumu aynı aşama değildir. Gözetim personelinin yalnız dolum sonrasında konteyner kapısını ve mührü görmesi, önceki bütün koli hareketlerini izlediğini göstermez. Raporun hangi aşamaya ait olduğu açıkça okunmalıdır.
2026/30 sayılı Tebliğ m. 2 ve m. 4, dış ticarete konu mallar üzerindeki gözetim faaliyetinin kapsamını belirler; yükleme, boşaltma ve nakil sırasındaki durumun tespiti bu kapsamdadır. Başka kamu kurumlarınca veya yabancı ülke makamlarınca yetkilendirilmiş faaliyetler için m. 2/2’deki kapsam istisnası gözetilir. Her denetim, laboratuvar testi veya depo envanteri aynı tebliğ altında değerlendirilmez.
2. Koli saymak, kolinin içindeki adedi doğrulamak mıdır?
Raporda ölçü birimi belirlenmelidir. Dışarıdan görülen koli, palet ve paket sayısı ile ambalajın içindeki ürün adedi farklı gözlemlerdir. Kapalı koli açılmamışsa, içerideki adedin yalnız satıcının listesine göre yazıldığı durum ile sayılarak doğrulandığı durum ayrılır. “Yüklenen miktar” sütununun hangi yönteme dayandığı açıklanmadan raporun doğruluğu denetlenemez.
Gözetim sözleşmesi dış koli sayımını kapsıyorsa her kolinin içini açma borcu kendiliğinden eklenmez. Buna karşılık iç adet doğrulaması açıkça üstlenilmişse satıcının çeki listesini rapora geçirmek bu kontrolün yerini tutmaz. İş emri, müşterinin son talimatı, saha çalışma formu ve imzalı rapor birlikte okunur. Malzemenin kimliği de önemlidir: doğru sayıda fakat farklı ürün içeren kolilerde miktar ile ürün eşleştirme ihlalleri ayrı incelenir.
3. Yükleme sürerken gözlem kesildiyse ne araştırılır?
Gözetimin başlangıç ve bitiş saati, vardiya devri, yüklemenin durduğu aralıklar ve gözetim dışı hareketler kaydedilir. Raporun bütün yükleme süresini kapsadığı yazıyorsa personelin fiilen bulunduğu dönem bununla karşılaştırılır. İşlem başlamadan önce yüklenmiş mal veya personel ayrıldıktan sonra yapılan ek dolum, izlenmiş bölümle aynı delile dayanmaz. Sonradan verilen bir liste bu zaman farkını ortadan kaldırmaz.
Tebliğ m. 9/2, raporun müşteri talimatlarına ve prosedürlere uygunluğunu ve gerçeğe uygun anlatımı zorunlu kılar. Gözlem yapılamayan süreyi açık sınırlamayla belirtmek ile kapsamlı doğrulama yapıldığı izlenimi vermek farklıdır. Müşteri belirli kapsamı azaltmışsa talimat ve kabul kaydı tutulur. Fiilen yapılamayan kontrolün yapılmış gibi belgelenmesi, müşterinin sevkiyatı hızlandırmak istemesiyle haklı hâle gelmez.
4. Mühür numarasındaki hata neyi değiştirir?
Konteyner numarası, mühür numarası, mühürleme zamanı ve işlemi yapan kişi tek kayıt zincirinde gösterilmelidir. Fotoğrafta başka konteynerin numarası bulunması, rakamların rapora yanlış aktarılması veya yeniden mühürlemenin kayda geçirilmemesi farklı sorunlardır. Mühürün ilk takıldığı andaki görüntü ile limandaki teslim kaydı eşleştirilir. Sonradan değiştirilen numaranın önceki raporda görünmemesi durumunda değişikliğin kim tarafından ve hangi nedenle yapıldığı araştırılır.
Mührün varlığı ve görünür bütünlüğü, konteyner içine başlangıçta kaç ürün konulduğunu tek başına kanıtlamaz. Kapalı konteynerin fotoğrafı da içindeki yükün sayıldığı anlamına gelmez. Gözetim kuruluşu dolum sayımını üstlenmemişse mühür kaydından böyle bir garanti çıkarılmaz. Dolumu ve mühürlemeyi birlikte üstlenmişse iki aşama arasında konteynere erişimin ve ek yük hareketinin nasıl izlendiği açıklanmalıdır.
5. Kuruluşun yetki alanı ve raporu hazırlayan personel nasıl kontrol edilir?
Tebliğ m. 8/1, A tipi kuruluşun faaliyetini akreditasyon kapsamıyla; m. 8/2, B tipi kuruluşun faaliyetini yetkilendirildiği gümrük tarife fasıllarıyla sınırlar. Kuruluşun adının bir listede bulunması, her ürün ve her teknik işlemi kapsam içine almaz. İnceleme tarihinde geçerli statü, faaliyet alanı ve somut işin niteliği birlikte belirlenir. Ticaret Bakanlığının resmî gözetim kuruluşları listesi bu statünün kontrolü için kullanılır.
Maddenin dördüncü fıkrası uzman veya uzman takibindeki yetkili personel düzenini; beşinci fıkrası personelin bilgi, deneyim ve eğitiminden kuruluşun sorumluluğunu açıklar. Yük miktarı sürveyi için Tebliğ m. 8/4’teki özel uzmanlık kuralı ayrıca uygulanır. Müşterinin karşısında yalnız sahadaki görevlinin adı değil, raporu düzenleyen ve sözleşmeyi üstlenen kuruluş bulunur. Yetki uyuşmazlığı ile rapordaki yanlışın zarar doğurması ayrı ispat konularıdır.
6. Hangi rapor nüshası ve hangi dayanaklar saklanmalıdır?
Tebliğ m. 9/1, raporların tarih ve müteselsil sıra numarasıyla kaydını; m. 9/3 ilgili personel ve temsile yetkili kişinin bilgilerinin, gerekli imzaların bulunmasını düzenler. Taslak e-posta eki ile bu şartları taşıyan son rapor ayrılır. Sonradan düzeltme yapılmışsa ilk rapor, düzeltme sebebi ve hangi alıcılara hangi sürümün gönderildiği korunur. Önceki yanlışın sessizce dosyadan çıkarılması, ona dayanılarak yapılmış ödemeyi açıklamaz.
M. 9/4 uyarınca güvenli elektronik imzalı veya ıslak imzalı rapor nüshaları beş yıl saklanır. Bu saklama süresi, müşterinin her türlü tazminat talebi için otomatik beş yıllık zamanaşımı değildir. Saha sayım çizelgesi, numara fotoğrafları, talimatlar ve yükleme zamanları gibi dayanakların teslim kapsamı sözleşmeyle ve işgörme borcuyla ayrıca incelenir. Raporun hangi veriden üretildiği anlaşılmadan yalnız son toplam üzerinden teknik sonuca gidilmez.
7. Gözetim kuruluşuna karşı tazminat hangi hükme dayanır?
TBK m. 112, borcun gereği gibi ifa edilmemesinden doğan zarar bakımından temel hükümdür. Müşteri sözleşmeyi, kuruluşun üstlendiği kontrolü, ihlali ve zarar bağlantısını ortaya koyar. Borçlu kendisine kusur yüklenemeyeceğini ispat etmedikçe bu zararı gidermekle yükümlüdür. Tebliğin rapor sorumluluğu kuralı, bu özel hukuk incelemesinde uygulanacak yükümlülüğü somutlaştırır; her mal eksikliğinde otomatik tazminat tutarı yaratmaz.
Sözleşmenin gerçek içeriği ayrıca sınıflandırılır. Belirli doğrulanabilir inceleme ve rapor sonucunu teslim borcu üstlenilmişse eser sözleşmesi hükümleri; sürekli gözetim ve özenli işgörme borcu varsa uygun vekâlet hükümleri değerlendirilir. TBK m. 470–471 ile m. 502 ve 506’nın işlevi budur. Bir raporun düzenlenmesi tek başına bütün ilişkileri aynı sözleşme türüne dönüştürmez. Sınıflandırma, bildirim ve sürelerde doğrudan sonuç doğurur.
8. Eksik malın tamamı gözetim kuruluşundan istenir mi?
Eksik yükleme yapan satıcının borcu ile eksikliği görmesi gerekirken doğru rapor düzenlemeyen gözetim kuruluşunun borcu ayrılır. Mal hiç yüklenmemişse bunu yüklemiş gibi raporlamak hatalıdır; fakat tazminat hesabında müşterinin bu rapora dayanarak ne yaptığı gösterilmelidir. Yanlış rapor nedeniyle yapılmış ödeme, kullanılamayan sözleşmesel kontrol hakkı veya doğan ek gider ayrı delillendirilir. Başlangıçta mevcut eksikliğin tamamını herhangi bir nedensellik açıklaması olmadan rapor firmasına aktarmak yeterli değildir.
Doğru rapor verilseydi müşterinin hangi somut işlemi durduracağı veya nasıl koruma sağlayacağı; ödeme koşulları, yükleme onayı ve zamanlı yazışmalar üzerinden incelenir. Rapor teslim edilmeden zaten kesin olarak yapılmış ödeme ile raporun kabulünden sonra yapılan ödeme aynı değildir. Satıcıdan iade alınması, taşıyandan tahsil veya sigorta ödemesi aynı zarar kalemi bakımından hesapta gösterilir. TBK m. 114/2 ve 52 çerçevesinde zararın artmasına katkı da değerlendirilir.
9. Gözetim raporu konişmentonun yerine geçer mi?
Bağımsız gözetim raporunun düzenleyeni ile konişmentodaki taşıyan aynı hukuki sıfatı taşımaz. Gözetim raporu, taşıyanın eşya hakkında koyduğu çekinceleri veya konişmentonun kanuni ispat işlevini kendiliğinden değiştirmez. Raporda yazılı bir sayı, deniz taşıma senedine hiç yazılmamışken sırf dosyada rapor bulunmasıyla senedin içeriğine dönüşmez. Hangi belgenin hangi kişi tarafından hangi amaçla kullanıldığı belirlenmelidir.
Yükün yolculuk sırasında kaybolduğu ileri sürülüyorsa deniz taşımacılığında yük hasarı ve bildirim kuralları ayrı izlenir. Gözetim kuruluşuna rapor itirazı yapılması, taşıyana gereken bildirimin yerine geçmez. Bağımsız gözetim sözleşmesine de deniz taşıyanının sorumluluk sınırları veya süreleri yalnız iş limanda yapıldı diye aktarılmaz. Kuruluş başka bir sözleşmede ayrıca taşıma borcu üstlenmişse o sıfat ayrı değerlendirilir.
10. Taşeron kullanılması ve çıkar çatışması sorumluluğu etkiler mi?
Tebliğ m. 11, yetkili alanlarda diğer gözetim kuruluşunun taşeron, gerekli uzmanlığa sahip kişilerin dış kaynaklı personel olarak kullanılmasını şartlarıyla düzenler. Altıncı fıkra, bu kullanımın asıl kuruluşun sorumluluğunu kaldırmadığını açıkça belirtir. Dolayısıyla yanlış rapora verilen “sayımı başka ekip yaptı” cevabı tek başına yeterli değildir. Görevlendirme, yetki ve raporun imza düzeni birlikte incelenir.
Tebliğ m. 13/1 bağımsızlık, tarafsızlık, dürüstlük ve şeffaflık yükümlülüklerini düzenler. M. 13/2, kuruluşun kendisi veya organik bağı bulunan şirketlerin ithalat ve ihracatına konu mallar üzerinde gözetimi yasaklar. Somut olayda organik bağ araştırılması, raporun müşteriye güven vermesi açısından önemlidir. Buna rağmen bağ iddiası ile belirli raporun yanlışlığı ve ekonomik sonuçları birbirinin yerine geçmez; her biri kendi dayanaklarıyla gösterilir.
11. Hizmet bedeliyle sınırlı sorumluluk kaydı geçerli midir?
Sözleşmenin yalnız son sayfası değil genel şartları, ekleri ve rapora eklenmiş sorumluluk kayıtları da okunur. TBK m. 115, ağır kusurdan önceden sorumsuzluk anlaşmasını hükümsüz sayar. İzinle yürütülen uzmanlık faaliyetine ilişkin aynı maddenin üçüncü fıkrası ve yardımcı kişiler için m. 116/3 ayrıca gözetilir. Önceden hazırlanmış şartlarda TBK m. 20–25 kapsamında sözleşmeye girme, yorum ve içerik denetimi yapılır.
Gerçekten üstlenilmeyen kontrolün kapsam dışında tutulmasıyla üstlenilen kontrolün kusurlu yapılmasından sorumluluğun kaldırılması aynı kayıt değildir. Dış koli sayımı sözleşmesindeki iç ürün analizi istisnası, açık kapsam belirlemesi olarak okunur. Buna karşılık hiç görülmeyen yüklemenin doğrulandığı raporda genel bir dipnotun bütün sorumluluğu sildiği kabul edilmez. Hükmün neyi sınırladığı ve emredici düzenlemelerle ilişkisi açıklanmalıdır.
12. Yanlış rapor öğrenildiğinde hangi düzeltme istenir?
İtiraz, rapor numarası, tarih, yük ve konteyner kimliğiyle yapılır. Yanlış olduğu ileri sürülen satır, doğru verinin dayanağı ve istenen inceleme belirtilir. Rapor başka alıcıya veya bankaya gönderilmişse yanlışlığın hangi kişilere ulaştığı ayrıca listelenir. Düzeltmenin yalnız müşteri klasöründe kalması, önceki nüshaya dayanarak işlem yapan kişinin bilgi durumunu değiştirmez. Bununla birlikte yapılacak düzeltme gerçek saha kayıtlarına dayanmalıdır.
Fotoğraf, kamera, yükleme formu ve rapor sürümleri HMK m. 199 anlamında elektronik belge çerçevesinde değerlendirilir. Kamera kaydı silinmeden veya konteyner boşaltılmadan inceleme ihtiyacı varsa HMK m. 400–403’ün hukuki yarar koşuluyla delil tespiti istenir. Uzmanın teknik değerlendirmesi için HMK m. 293 uzman görüşü yolundan yararlanılır; teknik rapor hukuki sorumluluk kararının yerine geçmez.
13. Bildirim, saklama ve dava süresi neden ayrı tutulmalıdır?
Eser niteliğindeki raporun ayıbında TBK m. 474 ve 477 uyarınca gözden geçirme ve bildirim yapılır; sonradan ortaya çıkan ayıp gecikmeksizin bildirilir. M. 478’de taşınmaz yapı dışındaki eserler için teslimden başlayan iki yıl, ağır kusurda yirmi yıl düzenlenmiştir. Vekâlet ilişkisinden doğan alacak için m. 147/5’teki beş yıllık zamanaşımı ve m. 149’daki başlangıç incelenir. Ücret veya başka edim talepleri kendi hukuki dayanaklarına göre ayrıca sınıflandırılır.
Tebliğdeki beş yıllık rapor saklama borcu bu sürelerin yerine kullanılamaz. Ticari para alacağı veya tazminat davasında TTK m. 5/A uyarınca dava öncesi arabuluculuk gerekir. İdari denetim başvurusu ile tazminat davası farklı sonuçlara yönelir: denetimde rapor düzenine aykırılık incelenmesi, müşteriye belirli tutarda tazminatın kendiliğinden ödenmesini sağlamaz. Talep dosyası, yanlış satırdan gerçek zarara uzanan belge bağlantısını göstermelidir.
Sık sorulan sorular
Yükleme gözetim raporunun doğru düzenlenmesi hangi hükme dayanır?
2026/30 sayılı Tebliğ m. 9/2, müşteri talimatlarına ve prosedürlere uygun, eksiksiz, ayrıntılı ve gerçeğe uygun rapor ister. M. 8/3 düzenlenen rapor ve belgelerden kuruluşun sorumluluğunu belirtir. Tazminat için TBK m. 112 kapsamında ihlal, zarar ve bağlantı da değerlendirilir.
Dış koli sayımı, içindeki ürün adedinin de sayılması mıdır?
Hizmet kapsamı belirleyicidir. Kapalı kolinin dışarıdan sayılması, iç adedin fiilen doğrulanmasıyla aynı işlem değildir. İç adet denetimi ayrıca üstlenilmişse çeki listesini kopyalamak yeterli ifa sayılmaz. Raporda hangi sayının gözleme, hangisinin müşteri beyanına dayandığı açık olmalıdır.
Sağlam mühür konteynerin eksiksiz yüklendiğini kanıtlar mı?
Mühürün varlığı ve görünür bütünlüğü, içine başlangıçta kaç koli konulduğunu tek başına göstermez. Dolum sayımı ve mühürleme ayrı gözlemlerdir. Kuruluş ikisini birlikte üstlenmişse yükleme bitişi ile mühürleme arasındaki hareketlerin nasıl izlendiği de incelenir.
Gözetim sırasında personel sahadan ayrılmışsa rapor nasıl değerlendirilir?
Fiilen izlenen süre, iş emrinin kapsamıyla ve rapordaki açıklamayla karşılaştırılır. Gözetim dışı aralıkların gözlenmiş gibi yazılması, Tebliğ m. 9/2 doğruluk borcuyla bağdaşmaz. Sonradan verilen yük listesi, kendiliğinden fiilî gözlemin yerine geçmez.
Kuruluş taşeron kullanınca sorumluluk alt firmaya mı geçer?
Tebliğ m. 11/6, taşeron ve dış kaynaklı personel kullanımının kuruluşun sorumluluğunu kaldırmadığını açıkça düzenler. Yetki, sözleşme ve imza koşulları ayrıca kontrol edilir. Müşteriye karşı üstlenilmiş borç yalnız ekip değişikliğiyle ortadan kalkmaz.
Gözetim raporları kaç yıl saklanır?
Tebliğ m. 9/4 uyarınca güvenli elektronik imzalı veya ıslak imzalı nüshalar beş yıl saklanır. Bu, bütün tazminat talepleri için beş yıllık zamanaşımı demek değildir. Sözleşmenin türü, talebin kaynağı ve muacceliyeti ayrıca belirlenir.
Eksik malın bütün bedeli gözetim firmasına yüklenebilir mi?
Talep, yanlış raporun doğurduğu zarara dayanmalıdır. Satıcının eksik yüklemesi, rapor firmasının üstlendiği kontrolü ihlali ve müşterinin rapora dayanarak yaptığı işlem ayrılır. Aynı zarar için satıcıdan, taşıyandan veya sigortacıdan yapılan tahsilatlar hesapta dikkate alınır.
Rapora itiraz edilmesi taşıyana hasar ihbarı yerine geçer mi?
Hayır. Bağımsız gözetim kuruluşuna yapılan rapor itirazı ile taşıma sözleşmesinde taşıyana yöneltilecek bildirim farklıdır. Yolculuk sırasında kayıp iddiası varsa taşımanın kendi bildirim ve dava süreleri ayrıca izlenir; gözetim raporunun düzeltilmesi bunları kendiliğinden korumaz.
Raporun sonradan düzeltilmesi tazminat talebini bitirir mi?
Düzeltme yanlış bilginin giderilmesine hizmet eder; önceki rapora dayanılarak doğmuş ve ispatlanmış zarar ayrıca incelenir. Hangi nüshanın kimlere ne zaman gönderildiği korunur. Düzeltme yapılması tek başına bütün zarar kalemlerinin karşılandığını göstermez.
İdari şikâyet sonucu rapor hatası saptanırsa ödeme otomatik midir?
İdari denetim ile özel hukuk tazminatı farklı süreçlerdir. Denetim tespiti ilgili delil olarak değerlendirilir; alacak için ihlal, zarar ve illiyetin ortaya konulması gerekir. Ticari para veya tazminat davasında TTK m. 5/A dava şartı arabuluculuk ayrıca uygulanır.
İstanbul ve Mersin yüklemelerinde dosya hazırlığı
Mersin limanındaki yükleme ile İstanbul’da kurulan satış ve gözetim sözleşmesinin belgeleri aynı sevkiyat kimliği altında toplanmalıdır. Konteyner ve mühür numaraları, yükleme saati, iş emri, saha çizelgesi, rapor nüshaları ve rapora dayanılarak verilen ödeme onayı birlikte incelenir. İstanbul ve Mersin bağlantılı dosyada malın bulunduğu yer, teknik delilin korunması için önemlidir; görev ve yetki ise sözleşme ve usul hükümleriyle ayrıca belirlenir. Yalnız son PDF yerine ilk rapor ve bütün düzeltme yazışmaları hazırlanmalıdır.
Kanun maddeleri ve resmî kaynaklar
- Uluslararası Gözetim Kuruluşu Statüsüne İlişkin Tebliğ (Ürün Güvenliği ve Denetimi: 2026/30): 2, 4, 8–9, 11, 13, 18
- Ticaret Bakanlığı — Uluslararası Gözetim Kuruluşları Listesi: Güncel statü kontrolü
- 6098 sayılı Türk Borçlar Kanunu — güncel resmî metin: 19–25, 52, 112, 114–116, 147, 149, 470–471, 474–478, 502, 506
- 6100 sayılı Hukuk Muhakemeleri Kanunu — güncel resmî metin: 199, 293, 400–403
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî metin: 5/A
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
