Zamanaşımına Uğramış Ticari Borcu Ödeyen Şirket Parayı Geri Alabilir mi?
Gerçekten mevcut bir ticari borç, zamanaşımı süresi dolduktan sonra ödenmişse yalnız sürenin geçmiş olması gerekçesiyle geri istenemez. TBK m. 78/2 bunu açıkça düzenler. Zamanaşımı borcu kendiliğinden yok etmez; borçluya kanuni şartlarla ifadan kaçınma savunması verir. Bu nedenle şirket, ödemeden sonra eski fatura tarihini fark ettiğinde otomatik bir sebepsiz zenginleşme alacağı kazanmaz.
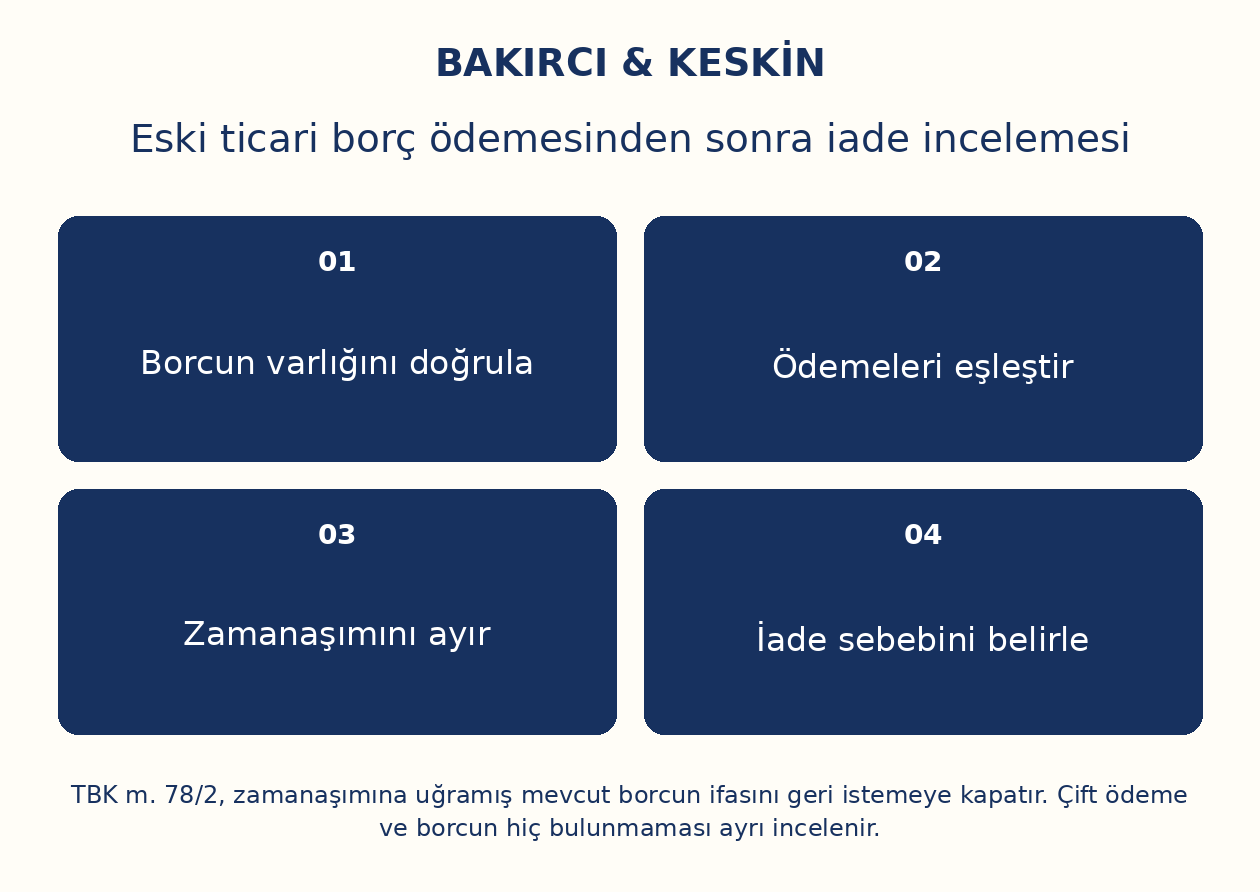
Buna karşılık hiç doğmamış borcun, daha önce ödenmiş tutarın ikinci kez veya yanlış kişiye gönderilmesi aynı konu değildir. İade incelemesinde ödeme tarihinden önce gerçekten mevcut borç bulunup bulunmadığı belirlenir. Şirketin muhasebe kaydı, ödeme onayı, önceki tahsilatlar ve alacaklıyla yapılan anlaşmalar birlikte okunur. Doğru ayrım, ödemeyi geri isteme sebebinin zamanaşımı mı yoksa borcun yokluğu mu olduğunu ortaya çıkarır.
Zamanaşımı ile borcun sona ermesi aynı değildir
TBK m. 78/2, zamanaşımına uğramış borcun ifasından kaynaklanan zenginleşmenin geri istenemeyeceğini belirtir. Kuralın dayanağı, zamanaşımının borcu maddi anlamda kendiliğinden ortadan kaldırmamasıdır. Borçlu, zamanaşımı savunmasını uygun usulde kullanarak ifadan kaçınır; fakat borcu yerine getirdiğinde sırf süre geçmiş diye ödeme hukuki sebepsiz hâle gelmez.
Şirketler bakımından faturanın yaşlı alacak listesinde bulunması, tahsilinin zor görülmesi veya muhasebede farklı hesaba aktarılması bu ayrımı değiştirmez. Ticari kaydın yaşıyla borcun varlığı farklı sorulardır. Önce satış, hizmet veya diğer hukuki ilişkinin gerçek borç doğurup doğurmadığı incelenir. Sonra sürenin dolup dolmadığı ve ödeme işleminin hangi borcu karşıladığı belirlenir. Alacaklının eski bir borcu kabul ederek tahsil etmesi tek başına sebepsiz zenginleşme oluşturmaz.
Zamanaşımına uğramış alacağın takasta kullanılması da ödeme iadesinden ayrı bir konudur. TBK m. 139/3, bu alacağın takas edilebildiği anda henüz zamanaşımına uğramamış olmasını arar. Bu özel hüküm, daha önce yapılmış gerçek ifayı sonradan sebepsiz ödeme hâline getirmez. Şirketin karşı taraftan ayrıca alacağı varsa karşılıklı borçların tarihleri ve takas koşulları kendi başlığında incelenir. Takasa dayanmak ile ödenmiş bedeli geri istemek, talep sonucu ve kanuni şartları bakımından birbirinin yerine kullanılamaz.
Hâkimin kendiliğinden uygulayamaması neden önemlidir?
TBK m. 161, zamanaşımı ileri sürülmedikçe hâkimin bunu kendiliğinden göz önüne alamayacağını düzenler. Mahkemenin dosyadaki eski tarihleri görmesi, borçlunun yerine bu savunmayı kurmasını sağlamaz. Ödeme öncesi kullanılabilecek savunmanın varlığıyla, ödeme sonrası ortaya çıktığı iddia edilen geri isteme hakkı birbirinden ayrılır.
Zamanaşımı def’inin ileri sürülmesi yazısı savunmanın usul boyutunu açıklar. Buradaki inceleme ise para ödenmiş olduktan sonra yapılır. Şirket daha önce dava veya takipte savunma sunmuşsa bunun kapsamı, ödeme tarihi ve varsa ödeme anlaşması ayrıca incelenir. Ancak TBK m. 161’deki savunma hakkı, TBK m. 78/2’nin açık geri isteme yasağını kendiliğinden kaldırmaz. Bu nedenle “mahkeme eski borcu zaten reddederdi” düşüncesi tek başına iade sebebi değildir.
Zamanaşımının dolduğunu bilmeden ödeme yapılması
TBK m. 78’in ilk fıkrası, kişinin borçlanmadığı edimi kendi isteğiyle yerine getirmesini düzenler ve kendisini borçlu sanarak ifa ettiğini ispat etmesini arar. İkinci fıkra ise zamanaşımına uğramış borcun ifası için özel geri isteme yasağı getirir. Bu iki hüküm birbiri yerine kullanılamaz. Mevcut borçla hiç borçlanılmamış edim ayrımı korunmalıdır.
Şirketin ödeme yetkilisinin süre hesabını bilmemesi veya faturanın eski olduğunu gözden kaçırması, gerçek borcu hiç doğmamış borç hâline getirmez. Yalnız zamanaşımının geçtiğini sonradan öğrenmek, ilk fıkradaki yanılma açıklaması üzerinden ikinci fıkrayı etkisizleştirmez. Buna karşılık ödeme sebebinin başka olduğu, borcun hiç bulunmadığı veya tutarın yanlış hesaplandığı ileri sürülüyorsa bu iddia kendi belgeleriyle değerlendirilir. Hukuki nitelik, iade isteyen tarafın başvuruya verdiği addan değil gerçek ödeme ilişkisinden belirlenir.
Eski tarihli her ticari alacak zamanaşımına uğramış değildir
Ödeme sonrası incelemede “çok yıl geçmiş” tespitiyle yetinilmez. TBK m. 146 genel süreyi, m. 147 bazı alacaklar için özel süreyi düzenler; başka kanunlardaki özel hükümler de saklıdır. Zamanaşımının başlangıcında TBK m. 149 uyarınca muacceliyet ve ilgili özel başlangıç kuralı incelenir. Sözleşmenin imza tarihi her alacak için başlangıç değildir.
Önceki dava veya icra takibi, borç ikrarı, kısmi ifa ve diğer kanuni kesilme olayları hesapta önem taşır. TBK m. 153’teki durma ve m. 154–156’daki kesilme düzeni birlikte değerlendirilir. Borcun ödeme tarihinde gerçekten zamanaşımına uğramış olduğu iddiası bu kronolojiyle doğrulanır. Bu çalışma, ödenmiş gerçek borcun sırf süre nedeniyle geri istenemeyeceği sonucunu değiştirmez; yanlış süre varsayımıyla kurulmuş iade talebini ve ödeme öncesi değerlendirme hatasını ayırmaya yarar.
Aynı borcun iki kez ödenmesi ayrı iade sebebidir
İlk ödeme borcu sona erdirmişken aynı fatura için ikinci ödeme yapılmışsa, ikinci işlemin hukuki sebebi ayrıca incelenir. Bu durumda mesele yalnız eski borcun zamanaşımı değildir; ikinci ödeme tarihinde aynı borcun hâlen mevcut olup olmadığıdır. Alacaklı, gerçek borç bir kez ifa edildikten sonra açıklamasız ikinci tahsilatı zamanaşımı kuralına dayanarak otomatik tutamaz.
İki banka dekontu, karşılıklı hesap ekstresi, tahsilat makbuzu ve faturaya ilişkin mahsup kayıtları eşleştirilir. Aynı tutarın farklı borçlara ait olması veya ilk ödemenin geri dönmüş bulunması da kontrol edilir. İade talebinde yalnız benzer tutarlı iki hareket göstermek yeterli değildir; aynı borcun mükerrer ifa edildiği açıklanır. TBK m. 77–78 çerçevesindeki borç bulunmayan ödeme incelemesi, zamanaşımına uğramış ama hâlen mevcut borcun ifasından bu noktada ayrılır.
Daha önce ibra edilmiş borç için yapılan ödeme
TBK m. 132 uyarınca ibra, tarafların anlaşmasıyla borcu tamamen veya kısmen sona erdirebilir. Ödemeden önce geçerli ibra yapılmışsa, hangi borcun hangi tutarda sona erdiği belirlenir. Sonradan yapılan ödemenin dayanağı bu anlaşmayla karşılaştırılır. Borç ortadan kalkmışken ödeme yapılması iddiası, yalnız zamanaşımı nedeniyle geri isteme iddiasıyla aynı değildir.
İbra metninin kapsamı, tarafları ve koşulları açık okunmalıdır. Belirli faturanın, faiz kaleminin veya dönem hesabının ibra edilmesi başka tüm borçların da sona erdiğini göstermez. İbra sözleşmesi ve borcun sona ermesi arasındaki ayrım bu nedenle korunmalıdır. Ödeme sonrası imzalanmış makbuz ile ödeme öncesi ibra da farklı işlev taşır. Dosyada belgenin tarihi kadar, hangi hukuki sonucu içerdiği gösterilmeden geri isteme hesabı kurulmaz.
Yanlış hesaba veya yanlış alacaklıya ödeme farklıdır
Ödemenin gerçek alacaklıya mı, yetkili tahsil kişisine mi, yoksa alacaklı olmayan başka kişiye mi yapıldığı belirlenir. Zamanaşımına uğramış borcun doğru alacaklıya ifası ile ilgisiz kişiye yapılan havale aynı işlem değildir. İade talebinin kime yöneltileceği de bu ayrımdan etkilenir. Banka hesabının ticaret unvanı, gönderim açıklaması ve ödeme talimatı birlikte incelenir.
Ancak hesap adındaki farklılık tek başına yanlış ödeme sonucunu kanıtlamaz. Alacaklının geçerli tahsil talimatı, temsil veya alacağın devri gibi bir hukuki bağlantı bulunup bulunmadığı araştırılır. Şirket, para gönderdiği her farklı unvanlı kişiyi otomatik sebepsiz zenginleşen sayamaz. Tersine, gerçek borcun varlığı da ilgisiz kişinin tahsilatı tutmasını kendiliğinden haklılaştırmaz. İnceleme, borç ilişkisi ile ödeme muhatabını ayrı belirleyerek ilerler.
Ana para, faiz ve giderde fazla ödeme ayrıştırılır
Bir ödemenin bir kısmı gerçek borcu karşılıyor, bir kısmı dayanaksız hesap kaleminden oluşuyorsa her bölüm ayrı değerlendirilir. Zamanaşımına uğramış ana paranın ifasına ilişkin kural, hiç borçlanılmamış ek tutarı kendiliğinden borç hâline getirmez. Faiz, komisyon, ceza veya giderin kaynağı ilgili sözleşme ve kanun hükmüyle gösterilmelidir.
Hesapta önce gerçek borcun kapsamı belirlenir. Ardından ödenen tutarın hangi kalemlere sayıldığı ortaya konulur. Bir toplu havalenin tamamını yalnız ana para veya yalnız fazla ödeme olarak etiketlemek doğru değildir. Karşı tarafın tahsil açıklamasıyla şirketin ödeme açıklaması farklıysa bu fark ayrıca değerlendirilir. İade isteminde hangi kalemin neden borç olmadığı ve ne kadar ödendiği somut biçimde yazılır. Zamanaşımı savunmasıyla miktar itirazı böylece birbirinden ayrılır.
Kısmi ödeme, kalan borcun durumunu ayrıca incelemeyi gerektirir
TBK m. 154, borç ikrarını ve özellikle kısmi ifayı zamanaşımını kesen olaylar arasında sayar. Bu nedenle borç süresi henüz işlerken yapılan kısmi ödeme, kalan alacağın hesabını etkiler. Ancak ödeme tarihindeki hukuki durum belirlenmeden bütün kısmi ödemelere aynı açıklama uygulanmaz. Süre henüz dolmadan kesilme ile dolmuş süreden sonra savunmadan vazgeçme iddiası ayrı değerlendirilir.
Borcun ikrarı ve zamanaşımının kesilmesi, ödeme sonrası iadenin kanuni sebebinden ayrıdır. Bu dosyada ödenmiş kısmın TBK m. 78/2 uyarınca sırf zamanaşımı nedeniyle geri alınamaması, kalan kısmın her durumda ödenmek zorunda olduğu anlamına getirilmez. Ödeme açıklaması, protokol ve taraf beyanları incelenir. Kalan borç yönünden ileri sürülen savunmanın kapsamı ayrı belirlenir; yalnız bir banka hareketinden sınırsız feragat sonucu çıkarılmaz.
Feragat kaydı ve ödeme aynı hukuki işlem değildir
TBK m. 160 zamanaşımından önceden feragati yasaklar. Müteselsil borçlulardan birinin feragatinin diğerlerine ve asıl borçlunun feragatinin kefile karşı etkisine ilişkin özel sınırlar da aynı maddede yer alır. Sözleşmedeki geniş feragat cümlesinin geçerliliği, borcun ödenmiş olmasıyla aynı soru değildir.
Zamanaşımının ileri sürülmeyeceğine ilişkin önceden konulan sözleşme kaydı, TBK m. 160 çerçevesinde denetlenir. Geçersiz bir feragat hükmünün bulunması, ödenmiş gerçek borcun otomatik geri isteneceği anlamına gelmez; ödeme sonrası TBK m. 78/2 ayrıca uygulanır. Buna karşılık hiç ödeme yapılmamış kısımda ilgili savunma hakkının korunup korunmadığı incelenir. Sözleşme, sonradan yapılan protokol, tek taraflı beyan ve ifa işlemi aynı belgeden farklı sonuçlar çıkarılmadan ayrı sınıflandırılır.
Dekonta genel çekince yazmak tek başına iade hakkı yaratmaz
Ödeme açıklamasına “haklarımız saklıdır” yazılması, kanunda bulunmayan bir geri isteme sebebi oluşturmaz. Hangi borcun ödendiği, hangi itirazın korunduğu ve ödemenin niteliği belirlenmelidir. Gerçekten mevcut fakat zamanaşımına uğramış borcun ifasında TBK m. 78/2 göz ardı edilemez. Genel çekince, borcun hiç bulunmadığını kanıtlayan belge değildir.
Öte yandan teminat, bloke hesap veya uyuşmazlık sonuçlanıncaya kadar belirli şartla yapılan aktarım, gerçek borcun kesin ifasıyla aynı kabul edilmez. Böyle bir özel düzen ileri sürülüyorsa anlaşmanın metni, paranın kimin tasarrufuna geçtiği ve iade şartı gösterilir. Dekonta tek taraflı yazılan kısa açıklama ile iki tarafın kabul ettiği bağımsız ödeme düzeni ayrılır. İnceleme, kullanılan başlıktan ziyade aktarımın hukuki amacına ve tarafların ortak iradesine dayanır.
İcra takibi nedeniyle ödeme ayrı usul incelemesi gerektirir
İİK m. 72, takip nedeniyle borçlu olunmayan paranın ödenmesine ilişkin istirdat yolunu düzenler. Bu özel yolun uygulanması için kanunun aradığı olgular gösterilmelidir. Sırf alacağın zamanaşımına uğraması, maddi anlamda borcun hiç bulunmadığı sonucuyla özdeş değildir. Bu nedenle takipten sonra ödeme yapılmış olması, TBK m. 78/2’deki ayrımı ortadan kaldıran otomatik bir iade sebebi olarak kullanılamaz.
Takip türü, ödeme emri, tebliğ, itirazlar ve ödeme tarihi birlikte incelenir. Borç gerçekte hiç doğmamış veya daha önce sona ermişse bunun delilleri ayrı sunulur. Ödeme henüz yapılmamış dosyada zamanaşımı savunmasının nasıl ileri sürüleceği ise ilgili takip usulüne göre belirlenir. Ödeme öncesi savunma ile ödeme sonrası istirdat birbirinin yerine geçen aynı işlem değildir. Zamanaşımı def’i dilekçesi, ödeme yapılmadan önce korunacak usul hakkının ayrı hazırlanmasına yardımcı olur.
Şirket içi ödeme hatası alacaklının iade borcuyla aynı değildir
Şirket adına yapılan ödemenin iç onay sürecine aykırılığı, ödemeyi alan gerçek alacaklıya karşı iade talebinin şartlarından ayrı incelenir. Anonim şirket yönetim kurulu üyeleri ve yönetimle görevli üçüncü kişiler için TTK m. 369 özen ve bağlılık yükümlülüğünü düzenler. TTK m. 553 ise kanun veya esas sözleşme yükümlülüğünün kusurlu ihlaliyle verilen zarar bakımından sorumluluk öngörür.
Bu hükümler, eski bir borcu ödeyen her yöneticinin otomatik sorumlu olduğu anlamına gelmez. Yetki, kararın dayanağı, şirket menfaati, kusur ve zarar birlikte değerlendirilir. Aynı şekilde içeride onay eksikliği bulunması, gerçek borcun alacaklısını otomatik sebepsiz zenginleşen yapmaz. Şirket türüne ve ilgili kişinin sıfatına göre iç ilişki ayrıca incelenir. Alacaklıdan iade, yöneticiden zarar ve muhasebe düzeltmesi ayrı talep veya işlem başlıklarıdır.
Ödeme belgesinde hangi borcun kapandığı gösterilmelidir
TBK m. 103 borcu ödeyen kişinin makbuz istemesini ve borcun tamamı ödenmişse borç senedinin geri verilmesi veya iptalini istemesini düzenler. Ticari dosyada banka kaydının yanında tahsilatın hangi fatura veya borç için kabul edildiği de önemlidir. Makbuz ve borç senedinin iadesi, ödeme sonrası belgeleme aşamasının parçalarıdır.
Eski borçlar için toplu ödeme yapıldığında her kalem ayrı listelenir. Ödenmemiş borç ile kapanmış borcun sonraki hesap ekstresinde yeniden gösterilmesi engellenir. İade tartışması doğmuşsa makbuzun kapsamı, banka açıklaması ve karşılıklı hesap mutabakatı karşılaştırılır. Belgenin yalnız toplam tahsilatı mı yoksa borç ilişkisinin bütünüyle sona erdiğini mi gösterdiği açıklanır. Böylece zamanaşımı tartışmasından bağımsız mükerrer tahsilat riski de doğru delille izlenir.
İade talebi hazırlanırken ilk soru borcun varlığıdır
İncelemede borcu doğuran sözleşme, ifa belgesi, vade, önceki ödemeler, ibra veya başka sona erme işlemi ve son ödeme birlikte sıralanır. Daha sonra zamanaşımı hesabı, kesilme ve durma olaylarıyla yapılır. İade istenen tutarın hangi borcu karşıladığı açıkça gösterilir. Bu sıra, sadece eski faturaya bakıp hukuki sebep yokmuş gibi başvuru yapılmasını önler.
HMK m. 190 ve m. 194 gereğince borcun yokluğu, mükerrer ödeme veya yanlış tutar iddiası somutlaştırılır. Elektronik kayıtlar HMK m. 199 kapsamında diğer belgelerle birlikte değerlendirilir. Alacaklı ödemeyi kendi iradesiyle geri vermeyi kabul etmişse yeni anlaşmanın kapsamı ayrıca belirlenir; bu durum kanundan doğan otomatik iade hakkıyla karıştırılmaz. Talebin gerçek hukuki sebebi açık olmadığında belge sayısının çokluğu eksikliği gidermez. Esas ayrım, zamanaşımına uğramış mevcut borcun ifası ile borç bulunmadan yapılan ödemedir.
Son hesapta banka çıkışı ile karşı tarafın tahsilatı aynı borca bağlanır. İade istenen kalemin gerekçesi her satırda belirtilir: ikinci tahsilat, borcun önceden sona ermesi, yetkisiz muhatap veya borçlanılmamış ek tutar. Sadece vadenin eski olması ayrı bir iade satırı yaratmaz. Bu ayrım, TBK m. 78’in ilk ve ikinci fıkralarının farklı uygulama alanlarını para hesabında da görünür kılar.
Sık sorulan sorular
Zamanaşımı dolduktan sonra ödenen ticari borç geri alınır mı?
TBK m. 78/2 uyarınca gerçekten mevcut borcun zamanaşımından sonra ifası, sırf bu süre geçtiği gerekçesiyle geri istenemez. Borcun hiç bulunmaması, mükerrer ödeme veya yanlış kişiye ödeme ayrı değerlendirilir.
Şirket zamanaşımını bilmeden ödeme yaptıysa sonuç değişir mi?
Yalnız sürenin dolduğunu sonradan fark etmek, mevcut borcu hiç doğmamış borca dönüştürmez. TBK m. 78’in ikinci fıkrasındaki özel geri isteme yasağı, ilk fıkradaki borçlanılmamış edimden ayrılır.
Zamanaşımı borcu tamamen ortadan kaldırır mı?
Hayır. Borçluya kanuni şartlarla ifadan kaçınma savunması verir. TBK m. 161 gereğince bu savunma ileri sürülmedikçe hâkim kendiliğinden göz önüne alamaz. Ödeme sonrası iade ise TBK m. 78/2 ile ayrıca düzenlenir.
Aynı eski fatura iki kez ödendiyse ne incelenir?
İlk ödemenin borcu kapatıp kapatmadığı ve ikinci ödemenin hangi hukuki sebebe dayandığı incelenir. Mükerrer tahsilat, zamanaşımına uğramış mevcut borcun tek seferlik ifasıyla aynı değildir. Dekontlar ve hesap kayıtları eşleştirilir.
İbra edilmiş borcun ödenmesi de aynı kurala mı tabidir?
Geçerli ibra borcu sona erdirmişse ödeme tarihinde borcun varlığı farklı değerlendirilir. TBK m. 132 kapsamındaki anlaşmanın hangi kalemi kapsadığı belirlenir. Zamanaşımı ile ibra yoluyla sona erme birbirine karıştırılmaz.
Kısmi ödeme kalan borcu otomatik ödenebilir hâle getirir mi?
Kalan borcun durumu ayrıca incelenir. Süre dolmadan kısmi ifanın kesilme etkisi ile dolmuş süre sonrası savunma veya feragat tartışması ayrılır. Ödenmiş kısmın geri istenememesi, kalan tutar için her savunmanın kalktığı anlamına gelmez.
Dekonta haklarımız saklıdır yazmak yeterli midir?
Genel çekince, kanunda bulunmayan iade sebebi yaratmaz. Gerçek ifa, teminat veya iki tarafın kabul ettiği şartlı aktarım olup olmadığı belirlenir. TBK m. 78/2 kapsamındaki ödeme yalnız çekince kelimesiyle başka hukuki işleme dönüşmez.
İcra takibinden sonra ödeme yapılması otomatik istirdat hakkı verir mi?
Hayır. İİK m. 72’nin borçlu olunmayan paranın ödenmesine ilişkin şartları incelenir. Zamanaşımının dolmasıyla borcun maddi anlamda hiç bulunmaması özdeş değildir. Takip ve ödeme belgeleri birlikte değerlendirilir.
Ödeme yapan yönetici her durumda şirkete tazminat öder mi?
Hayır. Anonim şirkette TTK m. 369 ve m. 553 bakımından yükümlülük, kusur, zarar ve diğer şartlar birlikte incelenir. Şirket içi sorumluluk ile gerçek alacaklıdan ödeme iadesi istemi farklı hukuki ilişkilerdir.
İade talebinden önce hangi belgeler hazırlanmalıdır?
Borcun dayanağı, vade, önceki ödeme veya ibra kayıtları, son dekont, tahsilat açıklaması ve varsa dava ya da icra belgeleri birlikte hazırlanır. Talebin yalnız zamanaşımına mı, yoksa gerçek borç yokluğuna mı dayandığı açık belirlenir.
Dosyanın hazırlanması ve büro iletişimi
Mersin ve İstanbul bağlantılı şirket ödemelerinde eski fatura, banka çıkışı, alacaklının tahsil açıklaması ve önceki hesap kapatma belgeleri eşleştirilir. Gerçekten mevcut fakat zamanaşımına uğramış borç ile ikinci kez ödenmiş veya önceden ibra edilmiş kalem ayrılır. Şirket içi onay sorunu, alacaklının iade yükümlülüğünden ayrı değerlendirilir; geri isteme talebi somut borç yokluğuna veya diğer kanuni sebebe bağlanır.
Resmî kaynaklar ve ilgili kanun maddeleri
- 6098 sayılı Türk Borçlar Kanunu — güncel resmî konsolide metin: m.77–78,103,132,139,146–149,153–156,160–161.
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî konsolide metin: m.369,553.
- 6100 sayılı Hukuk Muhakemeleri Kanunu — güncel resmî konsolide metin: m.190,194,199.
- 2004 sayılı İcra ve İflas Kanunu — güncel resmî konsolide metin: m.72.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
