
2027 Yemek ve Yol Yardımı İstisnası: 383,49 ve 201,97 TL Hesabı Ne Anlama Geliyor?
Kısa Özet
| Konu | Açıklama |
|---|---|
| Yemek dayanağı | GVK m.23/8 |
| Ulaşım dayanağı | GVK m.23/10 |
| 2026 gelir vergisi hadleri | Yemek 300 TL; ulaşım 158 TL |
| Temel ayrım | Vergi istisnası, sözleşmesel ödeme borcundan farklıdır |
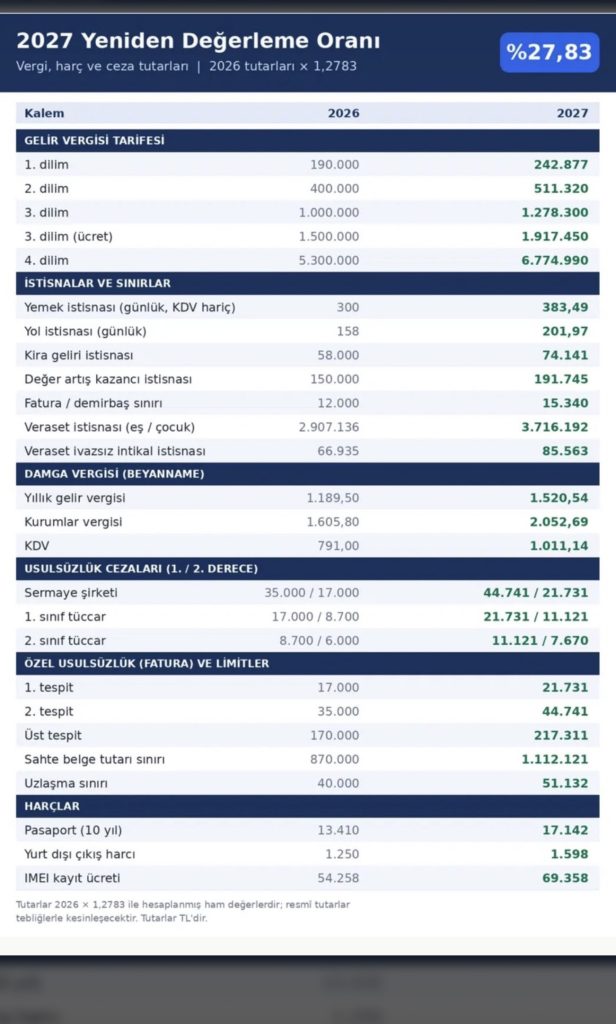
2026 başlangıçları ve %27,83 ham hesap tablosu
Son sütun kesinleşmiş 2027 tarifesi değildir. Tutarlar TL’dir; ilgili kanun, kesir kuralı, karar ve yeni yıl düzenlemesi ayrıca kontrol edilmelidir.
| Kalem | 2026 başlangıcı (TL) | Ham senaryo (TL) |
|---|---|---|
| Günlük yemek | 300 | 383,49 |
| Günlük ulaşım | 158 | 201,9714 |
İstisna sınırı ile zorunlu yardım tutarı farklıdır
Yemek ve yol yardımıyla ilgili haberlerde vergi istisnası çoğu zaman çalışana ödenecek zorunlu asgari tutar gibi sunulmaktadır. Oysa gelir vergisi istisnası belirli bir menfaatin hangi koşullarda vergiden ayrılacağını düzenler. İşverenin ödeme borcu ise iş sözleşmesi, toplu iş sözleşmesi, işyeri uygulaması ve ilgili çalışma hükümlerine göre belirlenir.
Bu nedenle istisna sınırının artması her işyerinde ücret ekinin aynı oranda otomatik artması sonucunu doğurmaz. Tersine iş sözleşmesinde kararlaştırılan daha yüksek bir yardımın bulunması halinde vergi sınırı, işverene sözleşmesel borcunu indirme hakkı da vermez. Vergilendirme ile işçilik alacağı ayrı hesaplanmalıdır.
Yemek istisnasında hangi şartlar önemlidir?
GVK m.23/8 işverenin hizmet erbabına yemek sağlamasını düzenler. İşyerinde veya müştemilatında yemek verilmeyen durumlarda çalışılan günlere ilişkin günlük had önem taşır. GİB’in 2026 açıklamasında bu günlük tutar 300 TL’dir. İşyerinde yemek verilmesiyle dışarıda yemek sağlanması veya nakit ödeme aynı ayrıntılarla değerlendirilmeyebilir.
Yemek bedelinin nakit ödenmesi gelir vergisi açısından tek başına istisnayı ortadan kaldırmaz; kanuni koşullar incelenir. Fiilen çalışılmayan günler, bordroda gösterim, ödemenin niteliği ve günlük sınırı aşan bölüm ayrıca ele alınmalıdır. Her yemek kartı yüklemesinin tamamı veya her nakit ödemenin tamamı otomatik vergisiz kabul edilemez.
Ulaşım istisnası neden ayrı incelenir?
GVK m.23/10 toplu taşıma ve işe gidiş geliş menfaatleri bakımından özel şartlar içerir. İşverence taşıma hizmeti sağlanmayan durumlarda çalışılan günler ve toplu taşıma kartı, bileti veya bu amaçla kullanılan ödeme araçları önemlidir. Sıradan nakit yol ödemesini, şartları sağlayan ulaşım kartıyla aynı kabul etmek hataya yol açabilir.
2026 için günlük 158 TL olarak açıklanan had, bütün yol ödemelerinin vergiden istisna olduğu anlamına gelmez. Servis hizmeti, ulaşım kartı ve nakit ücret eki ayrı kayıtlarla izlenmelidir. Çalışanın kendi aracıyla işe gitmesi halinde yapılan ödemenin hukuki niteliği de belge ve uygulamaya göre belirlenir.
383,49 ve 201,97 TL nasıl bulunur?
300 × 1,2783 işlemi tam olarak 383,49 TL verir. 158 × 1,2783 işlemi ise 201,9714 TL’dir. İkinci rakamın iki ondalıkla gösterimi 201,97 TL olur. Ancak bu gösterim matematiksel yuvarlamadır; kanuni hadlerin belirlenmesinde uygulanacak kesir kuralının yerine geçmez.
Örneğin yalnız hesap yöntemini göstermek için 22 çalışma gününde 383,49 TL kullanıldığında 8.436,78 TL bulunur. Aynı şekilde 201,97 TL ile 22 gün çarpıldığında 4.443,34 TL çıkar. Bunlar senaryo hesabıdır. Gün sayısı, fiili çalışma, yardım türü ve kesinleşen had kontrol edilmeden bordro talimatına dönüştürülmemelidir.
KDV ve sigorta primi ayrı hukuki başlıklardır
Görselde yemek istisnasının KDV hariç olduğu belirtilmektedir. Yemek hizmetinin belgelendirilmesi, KDV uygulaması ve çalışanın elde ettiği menfaatin gelir vergisindeki durumu farklı hükümlere dayanabilir. Kart yükleme toplamını tek başına gelir vergisi istisnası olarak değerlendirmek veya her ödeme yöntemine aynı KDV hesabını uygulamak doğru değildir.
Sigorta primine esas kazanç bakımından da 5510 sayılı Kanun ve ilgili düzenlemeler kontrol edilmelidir. Gelir vergisi yönünden istisna bulunması, ödemenin bütün vergi ve prim türlerinde aynı şartlarla dışarıda kaldığını göstermez. Bu yazıdaki 300 ve 158 TL tutarları gelir vergisi başlangıç hadlerini anlatır; prim hesabı yerine geçmez.
İşçilik alacağı uyuşmazlığında hangi deliller kullanılır?
Yemek ve yol yardımının ödenmediği ileri sürülüyorsa iş sözleşmesi, bordrolar, banka hareketleri, yemek kartı yükleme kayıtları, servis listesi ve işyeri duyuruları karşılaştırılır. İşverenin uzun süredir uyguladığı düzenin bağlayıcılığı ile vergi istisnasının kapsamı aynı soruyla çözülemez. İşyeri uygulamasının koşulları ayrıca incelenir.
Örneğin sözleşmede her çalışma günü belirli bir yemek yardımı yazılıysa, eksik gün ve izin kayıtlarıyla ödeme tutarı karşılaştırılmalıdır. Çalışan uzaktan çalışıyorsa, o günlerde hangi yardımın hangi koşulla devam edeceği sözleşme ve uygulamaya göre değerlendirilir. Her dosyada toplam brüt ücret, net taahhüt ve kesinti yöntemi açıkça ayrılmalıdır.
İşverenler yıl geçişinde ne yapmalı?
Önce yardım politikasında yemek, ulaşım ve servis kalemleri ayrı tanımlanmalıdır. Sonra fiili gün verileri bordroyla eşleştirilmelidir. Resmî yeni yıl düzenlemesi yayımlandığında günlük had ve yürürlük tarihi doğrulanarak muhasebe sistemine işlenmelidir. Henüz kesinleşmemiş ham rakam yalnız bütçe tahmini alanında tutulabilir.
Mersin veya İstanbul’da çok şubeli bir işletmenin aynı personeline farklı ödeme yöntemleri kullanması mümkündür. Ancak farklılığın kayıtları açık tutulmalı; vergi istisnası, sözleşmesel yardım hakkı ve sosyal güvenlik hesabı tek satırda karıştırılmamalıdır. Uyuşmazlık doğduğunda bu ayrım doğru alacak ve risk hesabını kolaylaştırır.
İlgili vergi ve harç rehberleri
- 2027 Kira Geliri İstisnası: 74.141 TL Haberi ve 2026 Gelirinin Beyanı
- 2027 Ev Satışında Değer Artış Kazancı: 191.745 TL İstisna Hesabı ve Beş Yıl
- 2027 Yeniden Değerleme Oranı %27,83: Ham Hesap ile Resmî Tarife Farkı
Sık sorulan sorular
2027 yemek istisnası kesin 383,49 TL mi?
300 TL’ye %27,83 uygulanınca bu ham sonuç çıkar; kesin tutar için yeni yıl düzenlemesi gerekir.
2027 yol istisnasının ham hesabı nedir?
158 × 1,2783 = 201,9714 TL; iki ondalıklı gösterimi 201,97 TL’dir.
İşveren bu rakamları herkese ödemek zorunda mı?
Vergi istisnası tek başına böyle bir borç yaratmaz; sözleşme ve işyeri uygulaması incelenir.
Vergi sınırı artınca yardım otomatik artar mı?
Sözleşmenin artış hükmü ve bağlayıcı işyeri uygulaması ayrıca değerlendirilir.
Nakit yemek yardımı her durumda vergili mi?
Hayır. GVK m.23/8 koşullarını sağlayan nakit ödeme gelir vergisi istisnasından yararlanabilir.
Nakit yol yardımı ile ulaşım kartı aynı mı?
Hayır. Ulaşım istisnasının özel ödeme ve kullanım şartları ayrı kontrol edilir.
İzin günleri hesaba otomatik katılır mı?
Fiili çalışma şartı ve yardımın sözleşmesel niteliği ayrı incelenmelidir.
22 gün için 383,49 TL’nin toplamı nedir?
Yalnız matematiksel senaryoda 8.436,78 TL’dir; kesin bordro hakkını göstermez.
Gelir vergisi istisnası SGK istisnası mı?
Her iki alanın hukuki şartları ayrıca değerlendirilir.
Yemek kartına yüklenen bütün tutar istisna mı?
Günlük had, gün sayısı, kullanım ve belgelendirme koşulları kontrol edilir.
Eksik yardımda hangi kayıtlar saklanmalı?
Sözleşme, bordro, banka dekontu, kart yükleme ve fiili çalışma kayıtları önemlidir.
Mersin ve İstanbul için farklı vergi haddi var mı?
Ulusal gelir vergisi haddi il nedeniyle değişmez; işyeri sözleşmeleri farklı olabilir.
Resmî kaynaklar ve kanuni dayanaklar
Av. Halil Bakırcı | Mersin Barosu, sicil 3472 | Bakırcı & Keskin Hukuk Bürosu. Genel hukuki bilgilendirme amacıyla hazırlanmıştır. Somut işlemin belgeleri ve yürürlükteki mevzuat birlikte değerlendirilmelidir.
Mersin ve İstanbul ofisleri
Mersin: İhsaniye, 4903. Sk. Profit İş Merkezi No:23 Kat:3 Daire:14, 33070 Akdeniz/Mersin.
İstanbul: Maslak Ahi Evran Caddesi Polaris Plaza No:21 Kat:9, 34475 Sarıyer/İstanbul.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
BAKIRCI & KESKİN HUKUK BÜROSU sitesinden daha fazla şey keşfedin
Son gönderilerin e-postanıza gönderilmesi için abone olun.
