İntifa Konusu Vergi ve Resimleri Malik Ödediyse Tazmin Talep Dilekçesi | TMK813/2
Kısa ve net cevap: Türk Medenî Kanunu 813/2, intifa hakkı devam ederken intifa konusu mala ait vergi ve resimleri malik ödemişse, intifa hakkı sahibinin bunları malike tazmin etmek zorunda olduğunu açıkça düzenler. Bu talep, malikin gerçekten ödediği ve intifa dönemine isabet eden vergi veya resim kalemlerinin belgeye dayalı olarak geri ödenmesine yöneliktir. Ödenmemiş tahakkuk, intifa dönemi dışındaki borç, ceza veya gecikme kalemi kendiliğinden aynı hesaba eklenmez. Aşağıdaki örnek, malik tarafından intifa hakkı sahibine gönderilecek ödeme ve belge ibrazı talebidir; vergi idaresine itiraz, dava veya icra takip dilekçesi değildir.
TMK 813/2 tazmin talebinin kapsamı nedir?
TMK 813/1, intifa hakkı konusu malın olağan bakım ve işletme giderlerini, güvencesini oluşturduğu borçların faizlerini, vergi ve resimleri intifa süresince intifa hakkı sahibine yükler. İkinci fıkra ise bu ilişkinin özel geri ödeme kuralını kurar: vergi ve resimleri malik ödemişse intifa hakkı sahibi, birinci fıkradaki esasa göre bunları malike tazmin etmek zorundadır. Bu nedenle talebin çekirdeği üç unsurdan oluşur: geçerli bir intifa ilişkisi, intifa süresine ait vergi veya resim ve malik tarafından yapılmış gerçek ödeme.
Kanun bütün kamu alacaklarını, özel giderleri veya taşınmaza ilişkin her ödemeyi aynı başlıkta malike geri verilecek kalem saymaz. Başvuruda vergi veya resmin adı, tahakkuk dönemi, mal ile bağlantısı, ödeme tarihi ve ödeyen kişi ayrı gösterilir. İntifa hakkı sahibi adına başka bir kişi ödeme yapmışsa malikin kendi alacağı bulunduğu sonucuna yalnız bu dekonttan gidilmez. Ödeme yapanın sıfatı ve talep hakkının dayanağı ayrıca incelenir.
Bu içerik, intifa sona erdikten sonra yükümlülük dışı giderlerin karşılanmasına ilişkin TMK 801 talebinden farklıdır. Burada malik, kendi sorumluluğunda olmayan bir vergi veya resmi intifa süresinde ödediği için intifa hakkı sahibinden geri ödeme ister. Olağanüstü onarım, değer artırıcı yenileme, ekleme, sigorta primi veya kullanım bedeli bu talebe sırf taşınmazla ilgili olduğu için eklenmez. Her kalem kendi kanuni dayanağına göre sınıflandırılır.
Talep kurulmadan önce hangi unsurlar doğrulanır?
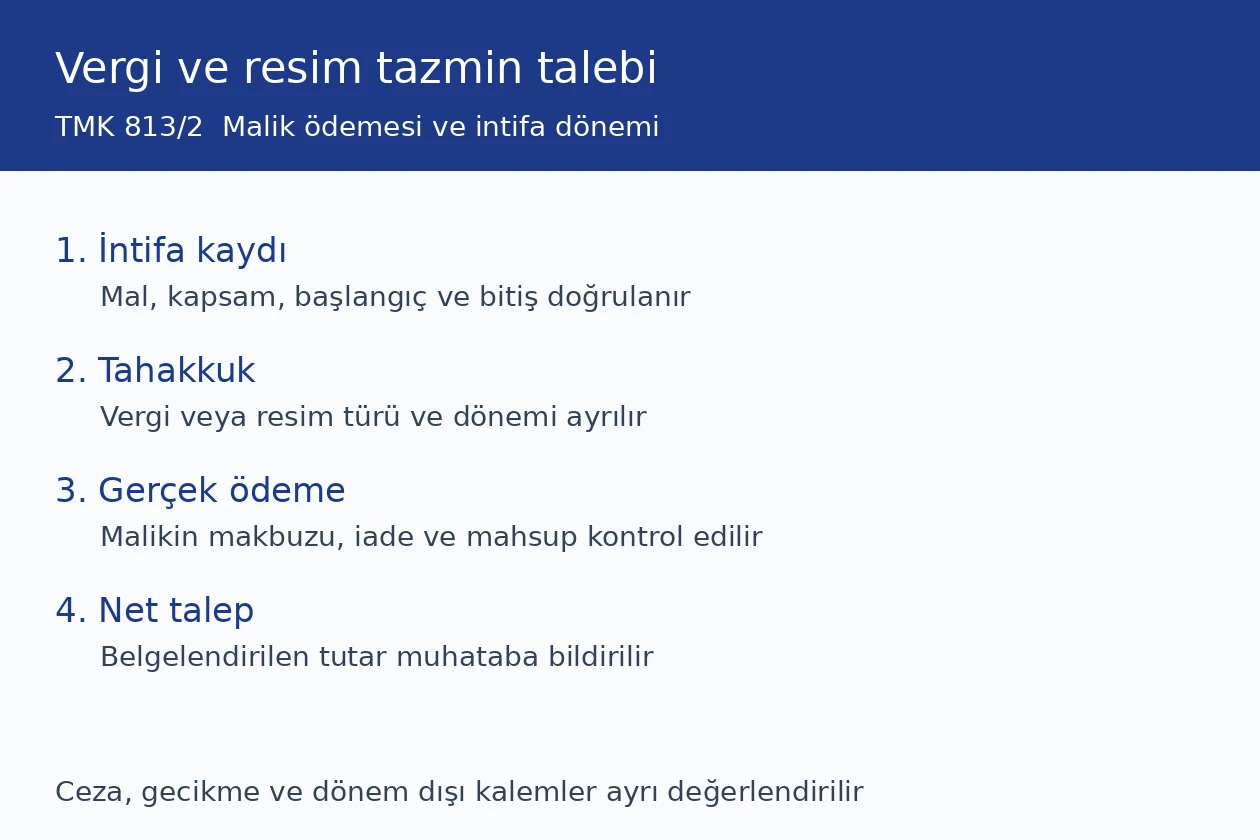
İlk kontrol intifa hakkının başlangıç ve bitiş tarihleridir. Tapu kaydı, sözleşme, mahkeme kararı veya hakkı kuran başka gerçek belge üzerinden kapsam belirlenir. Hakkın yalnız bir pay, bağımsız bölüm veya belirli mal üzerinde kurulmuş olması mümkündür. Aynı malike ait başka malların vergileri bu dosyaya taşınmaz. İntifa sona ermişse sona erme tarihi ile fiilî kullanımın bittiği tarih karıştırılmaz; TMK 813 bakımından esas alınacak dönemin hukuki ilişkiyle bağlantısı açıklanır.
İkinci kontrol tahakkuk belgesidir. Vergi veya resmin hangi makam tarafından, hangi dönem için, hangi mal ya da işlem nedeniyle tahakkuk ettirildiği görülmelidir. Yalnız banka hareketindeki kısa açıklama, kalemin hukuki niteliğini her zaman göstermez. Tahakkuk fişi, ödeme emri, makbuz, kurum hesabı veya elektronik kayıt birlikte incelenir. Borç birden çok mala ilişkinse intifa konusu mala düşen bölüm, resmî kayıt veya denetlenebilir hesapla ayrılır.
Üçüncü kontrol gerçek ödemedir. Tahakkuk etmiş fakat ödenmemiş borç, malikin yaptığı ödeme gibi gösterilmez. Ödeme belgesinde tarih, tutar, para birimi, tahsil eden kurum, referans numarası ve ödeyen hesap belirlenir. İptal edilen işlem, iade edilen tutar veya başka borca mahsup edilen para tazmin hesabında ödenmiş kabul edilmez. Kısmi ödeme yapılmışsa yalnız gerçekleşen kısım talep çizelgesine yazılır.
Dördüncü kontrol intifa hakkı sahibinin doğru muhatap olup olmadığıdır. İntifa birden çok kişi lehine kurulmuşsa her kişinin hakkının payı ve süresi kayıttan okunur. Çıplak mülkiyet sahibi değişmişse ödeme yapan malik ile güncel malik ayrılır. Kiracı, aile üyesi, işletmeci veya fiilî kullanıcı sırf malı kullandığı için tapudaki intifa hakkı sahibi sayılmaz. Talep gerçek hak sahibine veya usulüne uygun temsilcisine yöneltilir.
Vergi, resim, gider ve ceza ayrımı neden önemlidir?
TMK 813/2’nin açık geri ödeme konusu vergi ve resimlerdir. Olağan bakım ile işletme giderleri birinci fıkrada intifa hakkı sahibine ait olmakla birlikte, ikinci fıkranın malikçe ödeme hâlindeki açık ifadesi vergi ve resimlere yönelmiştir. Bu nedenle malikçe ödenen bakım faturası, aidat, onarım bedeli veya hizmet gideri aynı dilekçeye otomatik olarak eklenmez. Bu kalemlerin taraflar arasındaki hukuki dayanağı ayrıca belirlenir.
Asıl vergi veya resim ile gecikme zammı, ceza, faiz ve takip gideri ayrı satırlarda tutulmalıdır. Ek yükün kimin davranışı nedeniyle doğduğu, ödeme zorunluluğunun hangi tarihte oluştuğu ve taraflar arasındaki ilişkiye nasıl yansıyacağı incelenmeden tamamı kesin borç gibi istenmez. Malik, kendi gecikmesinden doğan bir kalemi yalnız ana borç intifa dönemine ait diye karşı tarafa yükleyemez. İntifa hakkı sahibinin zamanında ödeme yapmaması nedeniyle doğduğu ileri sürülen ek kalem de gerçek bildirim ve vade kayıtları olmadan kesinleştirilmez.
Vergi idaresi veya başka kamu makamı karşısındaki kanuni mükellefiyet ile malik ve intifa hakkı sahibi arasındaki iç ilişki aynı şey değildir. TMK 813 taraflar arasındaki gider yükünü düzenler; ilgili kamu mevzuatındaki mükellef, sorumlu, bildirim, itiraz ve ödeme kurallarını ortadan kaldırmaz. Kamu makamına karşı kimin muhatap olduğu ilgili vergi veya resmin özel kanunundan kontrol edilir. Bu özel başvuru, kamu borcunu kendiliğinden silmez, mükellefi değiştirmez ve idari süreyi durdurmaz.
İntifa dönemi ile tahakkuk dönemi nasıl eşleştirilir?
Tahakkuk dönemi intifanın tamamına denk geliyorsa bağlantı açık biçimde gösterilir. Dönem intifanın başlangıcından önce başlayıp hak devam ederken sona ermiş veya hak yıl içinde sona ermişse paylaştırmanın hukuki ve hesap dayanağı ayrıca açıklanır. Kanunda bulunmayan tek tip günlük oran varsayılmaz. İlgili verginin doğduğu olay, dönem yapısı, özel kanunu ve taraflar arasındaki belge birlikte değerlendirilir.
Birden çok dönemin tek makbuzla ödendiği durumda her tahakkuk satırı ayrı kaydedilir. Eski dönem borcu, cari dönem borcu, ceza ve gecikme kalemi tek toplam içinde bırakılmaz. Kurum ekranı yalnız toplam borcu gösteriyorsa ayrıntılı hesap dökümü istenir. Hesap kesim tarihi belirtilir; daha sonra yapılan iade veya düzeltme önceki talep metni gizlice değiştirilerek değil, tarihli yeni çizelgeyle işlenir.
Malın yalnız bir bölümü intifa kapsamındaysa tahakkukun bütün mal için düzenlenmiş olması tek başına tamamının istenmesini haklı kılmaz. Bağımsız bölüm, pay, kullanım alanı veya resmî değerlendirme unsuru üzerinden ayrım yapılabiliyorsa dayanak eklenir. Ayrım yapılamıyorsa sonuç kesin rakam gibi sunulmaz; belgenin açıklanması ve gerektiğinde uzman hesap incelemesi talep edilir.
Hangi belgeler talebe eklenmelidir?
Birinci belge grubu mülkiyet ve intifa ilişkisidir: güncel tapu kaydı, intifa kuruluş belgesi, kapsam ve süreyi gösteren sözleşme veya karar. İkinci grup kamu alacağına ilişkindir: tahakkuk fişi, borç dökümü, ödeme emri veya resmî elektronik kayıt. Üçüncü grup ödemedir: kurum makbuzu, banka dekontu, elektronik tahsilat belgesi ve varsa iade kaydı. Dördüncü grup iletişimdir: önceki bildirim, karşı tarafın cevabı, teslim veya ulaşma kaydı.
Ek listesine yalnız gerçekten mevcut belgeler yazılır. Gerçek makbuz numarası bilinmiyorsa örnek numara uydurulmaz. Kişisel veri içeren belgelerde talep için gereksiz bilgiler paylaşılmaz. Dekont açıklaması tahakkukla uyuşmuyorsa bu uyumsuzluk gizlenmez; kurumdan eşleştirme kaydı alınır. Aynı ödeme hem makbuz hem banka hareketi üzerinden iki ayrı alacak kalemi olarak yazılmaz.
Hesap çizelgesinde her satır için vergi veya resmin adı, malın kimliği, tahakkuk dönemi, ana tutar, ek kalem, toplam ödeme, ödeme tarihi, belge numarası ve talep edilen miktar bulunmalıdır. Son sütunda neden TMK 813/2 kapsamında olduğu kısa biçimde açıklanır. Böylece muhatap hangi borcun neden istendiğini görebilir ve kabul ettiği veya itiraz ettiği satırı ayrı bildirebilir.
| Kontrol alanı | Yazılacak bilgi | Kaçınılacak hata |
|---|---|---|
| İntifa kaydı | Mal, pay, başlangıç ve bitiş | Fiilî kullanıcıyı hak sahibi saymak |
| Tahakkuk | Kurum, dönem, tür ve referans | Toplam borcu açıklamasız istemek |
| Ödeme | Tarih, tutar, makbuz ve ödeyen | Ödenmemiş borcu ödenmiş göstermek |
| Talep | Ana kalem ve ayrı incelenen ekler | Ceza ile ana borcu birleştirmek |
Yazılı talep ve temerrüt nasıl kurulmalıdır?
TMK 813/2 özel bir noter şekli veya herkes için aynı cevap süresi öngörmez. Buna rağmen yazılı talep, borcun kalemlerini ve belgeleri açıklaştırmak için önemlidir. Muhatap, toplam rakam, ödeme hesabı, ek listesi ve cevabın gönderileceği adres belirtilir. Gönderim yöntemi içeriği, tarihi ve ekleri ispatlamaya elverişli seçilir. İade gelen veya yanlış kişiye teslim edilen gönderi tamamlanmış bildirim sayılmaz.
Türk Borçlar Kanunu 117’ye göre muaccel borcun borçlusu kural olarak alacaklının ihtarıyla temerrüde düşer; maddede sayılan özel hâller saklıdır. Bu nedenle metinde ödeme istenirken tahakkuk ve gerçek ödeme belgeleri sunulur, talep edilen miktar anlaşılır hâle getirilir. Kanunda bulunmayan “cevap verilmezse borç kesin kabul edilir” sonucu yazılmaz. Tarafların geçerli biçimde belirlediği vade veya olayın başka özelliği varsa temerrüt başlangıcı somut dosyada ayrıca incelenir.
Faiz talebi yazılacaksa başlangıç, tür ve oran dayanağı birbirinden ayrılır. Güncel oran, ilgili tarihte yürürlükteki mevzuata göre belirlenir; bu sayfada sabit bir yüzde garanti edilmez. Ana ödeme tarihinden otomatik faiz başladığı varsayımı ile ihtar tarihinden temerrüt sonucu birbirine karıştırılmaz. Ticari iş, tüketici ilişkisi veya başka özel nitelik iddia ediliyorsa yalnız taraf unvanına bakılmaz; ilişkinin gerçek hukuki niteliği değerlendirilir.
Malikin ödediği vergi ve resimler için tazmin talep dilekçesi örneği
Aşağıdaki metin, malik tarafından intifa hakkı sahibine gönderilecek belgeye dayalı ödeme talebidir. Köşeli alanlar gerçek bilgilerle doldurulur; gerçekleşmemiş ödeme, bilinmeyen süre veya olmayan ek çıkarılır.
[İNTİFA HAKKI SAHİBİNİN GERÇEK ADI / UNVANI]’NA
Talepte bulunan malik: [Ad soyad/unvan ve adres]
İntifa hakkı sahibi: [Ad soyad/unvan ve adres]
İntifa konusu mal: [Tapu veya diğer ayırt edici bilgiler]
Konu: İntifa süresinde malik tarafından ödenen vergi ve resimlerin TMK 813/2 uyarınca tazmini talebidir.
AÇIKLAMALAR
1. Yukarıda tanımlanan mal üzerinde [kuruluş belgesi ve tarih] uyarınca [başlangıç] ile [bitiş/halen devam ediyor] dönemini kapsayan intifa hakkınız bulunmaktadır. Hakkın kapsamını gösteren belge Ek 1’dedir.
2. İntifa süresine ilişkin [vergi veya resmin gerçek adı], [tahakkuk dönemi ve resmî referans] bilgileriyle [ilgili kamu makamı] tarafından tahakkuk ettirilmiştir. Tahakkuk belgesi ve ayrıntılı borç dökümü Ek 2’dedir.
3. Söz konusu ana tutarın [tutar ve para birimi] bölümü tarafımdan [gerçek ödeme tarihi] tarihinde [makbuz/dekont referansı] ile ödenmiştir. İptal, iade veya başka borca mahsup edilen bölüm talep hesabına alınmamıştır. Ödeme belgesi Ek 3’tedir.
4. TMK 813/1 uyarınca intifa süresindeki vergi ve resimler intifa hakkı sahibine aittir. Aynı maddenin ikinci fıkrası, bunları malik ödemişse intifa hakkı sahibinin malike tazminle yükümlü olduğunu düzenler. Bu nedenle ekli çizelgede gösterilen [talep edilen ana tutar] bedelin tarafıma ödenmesini talep ediyorum.
5. [Varsa] Ceza, gecikme veya başka ek kalemler ana tutardan ayrı gösterilmiş olup her birinin hukuki dayanağı ve doğum nedeni ayrıca değerlendirilmek üzere işaretlenmiştir. Belgesiz veya intifa dönemi dışındaki kalem talebe eklenmemiştir.
SONUÇ VE TALEP: Ekli tahakkuk ve ödeme belgelerinde gösterilen, intifa süresine ait ve malik tarafından ödenmiş [vergi/resim adı] toplamı [tutar] bedelin [gerçek ödeme hesabı] hesabına ödenmesini; itiraz edilen satır varsa dayanağı ve karşı belgeyle birlikte yazılı olarak bildirilmesini talep ederim.
Ekler: [İntifa ve mülkiyet belgesi], [tahakkuk dökümü], [ödeme makbuzu/dekont], [hesap çizelgesi], [varsa önceki yazışmalar].
Tarih: [Gerçek tarih]
Talepte bulunan malik: [Ad soyad/unvan ve imza]
TMK 813/2 vergi ve resim tazmin talep dilekçesini Word olarak indirin. Düzenlenebilir dosyanın ikinci sayfasında intifa dönemi, tahakkuk, ödeme, iade ve talep tutarını ayrı satırlarda gösterecek kontrol çizelgesi bulunur.
Kısmi ödeme, itiraz veya cevapsızlık nasıl kaydedilir?
Muhatap bir kısmı kabul ederse hangi satırın kabul edildiği, ödenen tutar ve ödeme tarihi kaydedilir. Kısmi ödeme diğer kalemlerin de kabul edildiği anlamına gelecek biçimde genişletilmez. İtiraz yeni belgeye dayanıyorsa belge tahakkuk ve ödeme kayıtlarıyla karşılaştırılır. Aynı döneme ilişkin düzeltme veya iade varsa malik talebini gerçek kalan tutara indirir.
Cevap verilmemesi borcu otomatik kesinleştirmez; fakat gönderimin ve talebin içeriği sonraki uyuşmazlıkta delil olabilir. Ödeme gerçekleşmezse talebin hukuki niteliği, tarafların sıfatı, miktar, yetki, görev ve varsa dava şartları somut dosyada incelenir. Bu örnek doğrudan dava veya icra takip belgesi olarak kullanılmaz. Mahkemeye ya da icra dairesine başvurulacaksa taraf bilgileri, talep sonucu, faiz ve delil bölümü ilgili usule göre yeniden düzenlenir.
TMK 813 bu özel geri ödeme için metin içinde ayrı bir başvuru günü veya sabit cevap süresi belirlemez. Bundan, talebin süresiz olduğu sonucu çıkarılmaz. Zamanaşımı, muacceliyet ve kesilme meseleleri talebin hukuki niteliği ile olay tarihleri üzerinden değerlendirilir. Yalnız özel yazışmaya güvenerek hak kaybı doğurabilecek süreler bekletilmez.
Başvuru öncesi son kontrol listesi
Malik ve intifa hakkı sahibinin güncel kimlik ve adresleri doğrulanır. İntifa konusu malın tapu veya sicil bilgisi belgelerle eşleştirilir. Her tahakkukun dönemi ve türü yazılır. Malik tarafından gerçek ödeme yapıldığı kontrol edilir. İade, mahsup ve kısmi ödeme düşülür. Ceza ile ana borç ayrılır. Talep edilen toplam, çizelgedeki satırların toplamıyla karşılaştırılır. Eklerin her biri dilekçede anıldığı sırayla numaralanır.
Gönderilecek son nüshada örnek açıklamalar, kullanılmayan seçenekler ve boş bırakılmış ilgisiz alanlar çıkarılır. Ödeme hesabının kime ait olduğu kontrol edilir. İmza yetkisi tüzel kişi veya temsilci bakımından belgelendirilir. Gönderimden sonra metin, ekler ve ulaşma kaydı aynı dosyada saklanır. Sonradan gelen cevap veya ödeme eski dosyanın üzerine yazılmaz; yeni tarihli kayıt olarak eklenir.
Sık sorulan sorular
1. Malik ödediği her taşınmaz giderini TMK 813/2 ile isteyebilir mi?
Hayır. İkinci fıkranın açık tazmin konusu malikçe ödenen vergi ve resimlerdir; bakım, onarım, aidat, sigorta veya başka giderler kendi dayanaklarıyla incelenir.
2. Tahakkuk etmiş fakat ödenmemiş vergi bu dilekçeyle istenebilir mi?
Malikin TMK 813/2 geri ödeme talebi için gerçek malik ödemesi gösterilmelidir; yalnız tahakkuk edilmiş borç ödenmiş gibi yazılmaz.
3. İntifa başlamadan önceki vergi talebe eklenir mi?
İntifa dönemi dışındaki kalem otomatik eklenmez. Dönem, vergiyi doğuran olay ve özel mevzuat birlikte incelenir.
4. Gecikme zammı ve ceza da kesin olarak intifa hakkı sahibine mi aittir?
Hayır. Ana borçtan ayrı gösterilir; ek yükün nedeni, vadesi, bildirimler ve tarafların davranışı incelenmeden kesin borç sayılmaz.
5. Noter ihtarı zorunlu mudur?
TMK 813/2 bu talep için özel bir noter şekli koymaz. Seçilen yöntem içeriği, ekleri, gönderim tarihini ve ulaşmayı ispatlamaya elverişli olmalıdır.
6. Cevap verilmezse borç kabul edilmiş olur mu?
Hayır. Cevapsızlık kanunda otomatik kabul olarak düzenlenmemiştir; talep ve teslim kaydı delil değerine sahip olabilir.
7. Faiz hangi tarihten başlar?
Temerrüt, muacceliyet, ihtar ve varsa kararlaştırılmış vade somut dosyada değerlendirilir. Ödeme tarihinden otomatik faiz başladığı varsayılmaz.
8. Kamu makamındaki mükellefiyet bu dilekçeyle değişir mi?
Hayır. TMK 813 taraflar arasındaki iç ilişkiyi düzenler; ilgili vergi veya resmin kamu hukuku kuralları ayrıca uygulanır.
9. Birden fazla intifa hakkı sahibi varsa talep kime gönderilir?
Her hak sahibinin kayıtlı payı, kapsamı ve dönemi belirlenir; doğru muhatap ve istenecek tutar bu belgelere göre ayrılır.
10. Bu örnek doğrudan dava dilekçesi midir?
Hayır. Malik tarafından intifa hakkı sahibine gönderilecek ödeme talebidir; dava veya takip başvurusu ilgili usule göre ayrıca hazırlanır.
Resmî dayanak ve ilgili site içerikleri
TMK 813’ün güncel metni Adalet Bakanlığı UYAP Mevzuat sisteminden 11 Ekim 2026 tarihinde kontrol edilmiştir. Temerrüt bildiriminin genel çerçevesi için 6098 sayılı Türk Borçlar Kanunu’nun 117. maddesi esas alınmıştır. Metinde belirli bir verginin kamu hukuku mükellefi, sabit faiz oranı veya kanunda olmayan cevap süresi varsayılmamıştır.
İntifa hakkının genel yapısı için intifa hakkı rehberini; önemli onarımın malike bildirilmesi için önemli onarım bildirim dilekçesini; sigorta ve prim yükümlülüğü için intifa konusu malın sigortalanması talebini; diğer başvuru türleri için örnek dilekçeler arşivini inceleyebilirsiniz. Her içerik farklı hukuki isteme yöneliktir; giderler tek dilekçede dayanakları kaldırılarak birleştirilmez.
İstanbul Ofisi – Polaris Plaza, Maslak / Sarıyer
Bakırcı & Keskin Hukuk Bürosu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
İstanbul ve Mersin’deki fiziksel ofislerimizden Türkiye genelindeki dosyalar, görev ve yetki kuralları ile gerekli yerel işlemler dikkate alınarak koordine edilir. Yüz yüze görüşme için randevu sırasında tercih ettiğiniz ofisi belirtiniz.
İstanbul ofisini Google Haritalar’da açın · İletişim ve randevu
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.