Aile İşinde Ücretsiz Çalışan Ergin Çocuğun Alacağı: TMK 370–371
Ana, baba, büyükanne veya büyükbabasıyla birlikte yaşayan ve emeğini ya da gelirini aileye özgüleyen ergin altsoy, Türk Medeni Kanunu m.370 uyarınca uygun bir bedel isteyebilir. Bu alacak, miras payını büyüten otomatik bir ayrıcalık değildir. TMK m.371 talebin hangi olaylarla ileri sürüleceğini belirler; zamanaşımı uygulanmadığını, fakat en geç borçlunun terekesinin paylaşılması anına kadar istenmesi gerektiğini açıkça düzenler. Ölüm sonrasındaki hesapta m.641/2’nin terekeyi borç ödemeden acze düşürmeme şartı da korunur. Bu rehber aile işletmesinde karşılıksız çalışan veya kazancını aileye tahsis eden ergin çocuğun ve torunun kişisel bedel istemini ele almaktadır.
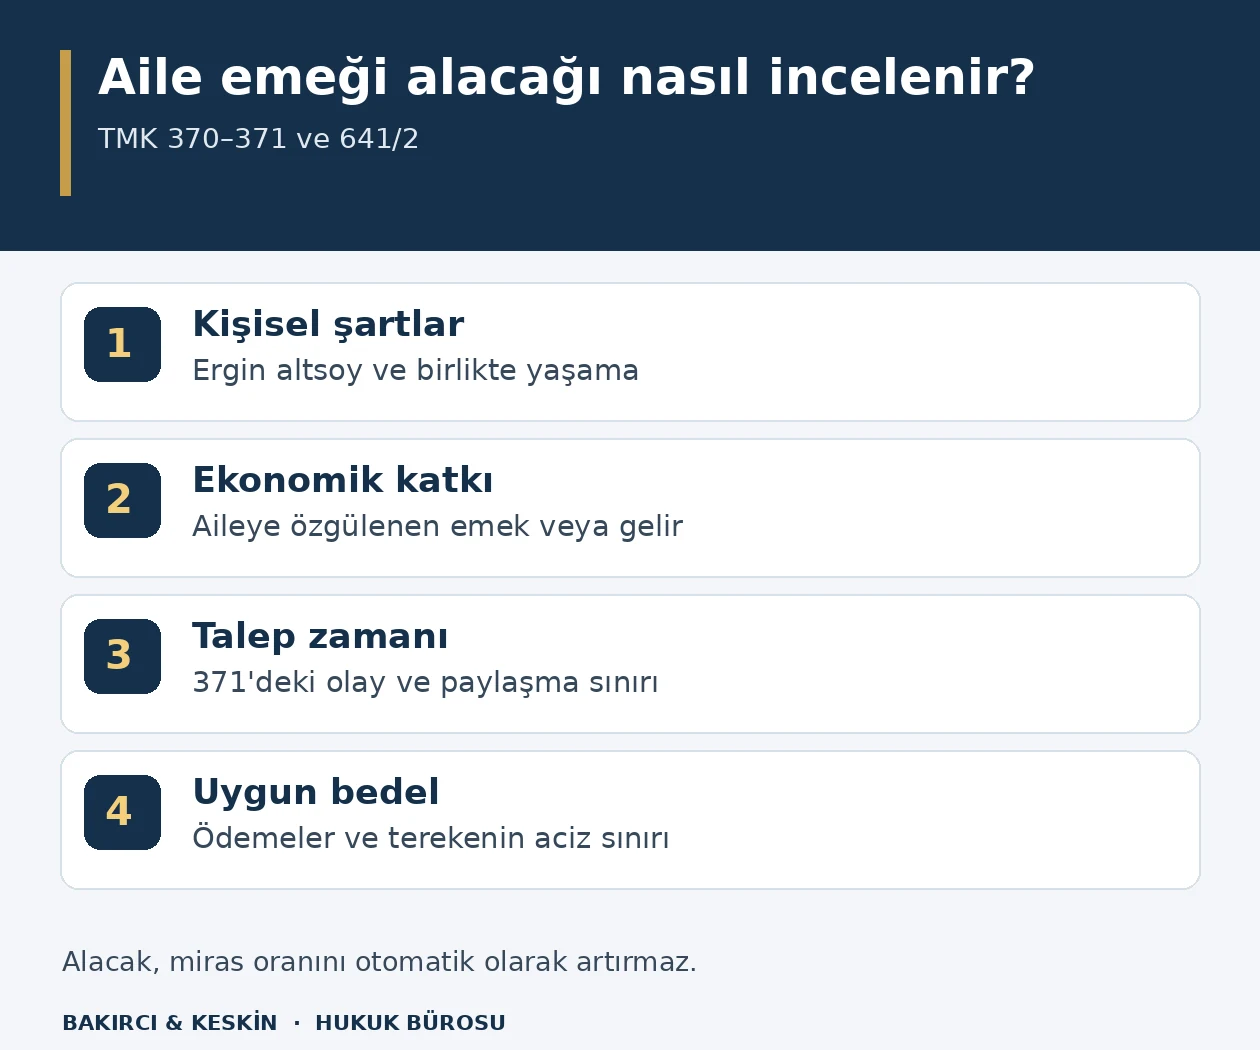
Aileye verilen emeğin karşılığı hangi hakka dayanır?
4721 sayılı Türk Medeni Kanunu’nun 370. maddesi, ergin altsoyun emeğini veya gelirini aileye özgülemesinin karşılığında uygun bedel istemesini düzenler. Kanunun koruduğu ilişki, birlikte yaşayan aile üyeleri arasında kurulan ekonomik katkı düzenidir. Çalışan kişinin ücret bordrosunun bulunmaması, bu özel hakkın araştırılmasını anlamsız kılmaz; ancak yalnız aile ferdi olmak da alacağı doğurmaz.
Talep eden kişi hangi işlerde çalıştığını, hangi dönemde aileyle birlikte yaşadığını ve katkısının karşılığında ne aldığını açıklamalıdır. Tarımsal üretim, satış, muhasebe, atölye faaliyeti veya gelirlerin ortak aile bütçesine aktarılması farklı ekonomik katkı biçimleridir. Bunların her birinde emeğin veya gelirin aileye yöneldiği somut olarak gösterilir. Yalnız işyerine uğramakla işletmenin günlük işleyişini sürekli üstlenmek aynı katkı değildir.
Madde, belirlenmiş bir aylık ücretin tahsilini emretmez; uyuşmazlık varsa bedelin miktarı, güvenceye bağlanması ve ödeme şekli hakkında hâkim karar verir. Bu nedenle başvuruda geçmiş bütün yıllar için tek bir güncel ücret rakamını çarpmak, kanunun uygun bedel ölçütünü karşılamaz. Dönemler, çalışma yoğunluğu, aktarılan gelir ve alınmış karşılıklar değerlendirilir.
Aile içinde emeğiyle katkıda bulunan kişi, alacaklı sıfatını ileri sürer. Mirasçı olması bu sıfatı ortadan kaldırmaz. Buna karşılık alacak iddiası, aile mallarında kendiliğinden mülkiyet payı vermez. Taşınmazın tapusunu değiştirmek, şirket payı kazanmak ve emeğinin karşılığını istemek farklı hukuki taleplerdir; dava sonucunun hangi hakkı gerçekleştirmesinin istendiği baştan açık olmalıdır.
Erginlik, altsoy bağı ve birlikte yaşama nasıl belirlenir?
TMK m.370’teki kişisel kapsam ergin altsoydur. Çocuk ve torun, belirtilen üstsoyuyla birlikte yaşama şartı altında değerlendirilir. Erginlik, kural olarak on sekiz yaşın doldurulmasıyla başlar; TMK m.11 ve m.12’deki evlenmeyle veya mahkeme kararıyla erginlik hükümleri ayrıca dikkate alınır. Katkı uzun yıllara yayılıyorsa erginlikten önceki ve sonraki dönemler birbirine karıştırılmaz.
Kardeş, gelin, damat veya yalnız birlikte çalışan bir akraba sırf aynı evde yaşadığı için bu maddede sayılan altsoy hâline gelmez. Bu kişilerin başka sözleşme veya kanun hükümlerinden hakları bulunması ayrı meseledir. Evlat edinme ilişkisi varsa hukuken kurulmuş soybağı ve bu ilişkinin sonuçları nüfus kayıtlarıyla değerlendirilir; aile içinde kullanılan hitaplar tek başına hak sahipliği kanıtı değildir.
Birlikte yaşama, iddianın ayrı bir unsurudur. Aynı adreste kayıtlı bulunmak destekleyici delil olmakla birlikte gerçek yaşam düzeninin yerini tutmaz. Ortak hane, birlikte geçim, iş ve aile bütçesi arasındaki bağlantı ile katkının sürdüğü dönem birlikte incelenir. Kişinin yalnız aynı işletmede çalışması, üstsoyuyla birlikte yaşadığı sonucunu otomatik doğurmaz.
Yurt dışında yerleşmiş çocuğun Türkiye’deki anne veya babasına para göndermesi de sırf para transferi nedeniyle m.370 kapsamına alınamaz. Birlikte yaşama şartı gerçekleşmiyorsa ödünç, bağış, vekâlet veya başka bir hukuki ilişkinin varlığı kendi koşullarıyla araştırılır. Dönem içinde ayrı eve çıkılmışsa, birlikte yaşamanın bittiği tarih hem kapsam hem de TMK m.371 uyarınca talep edilebilirlik bakımından önem taşır. Adres kaydındaki değişiklik tarihiyle fiilî ayrılma tarihi farklıysa bu fark gerekçelendirilmelidir.
Hangi emek ve gelir katkıları bedel hesabına girer?
Kanun emek ile geliri alternatif katkı biçimleri olarak kabul eder. Altsoy kendi iş gücünü aile işletmesine sunmuş veya başka bir işten elde ettiği kazancı aileye tahsis etmiş olabilir. Aynı dönemde iki tür katkı da varsa bunların ekonomik karşılığı ayrı gösterilmelidir. Gelir aktarımını yeniden çalışma ücreti gibi hesaplayarak aynı değeri iki kez istemek doğru değildir.
Emek katkısında yapılan işin niteliği önemlidir. İşletmenin üretim, pazarlama, tahsilat, sevkiyat veya idare görevlerinden hangisinin üstlenildiği belirlenir. Mevsimlik çalışmada bütün yıl tam zamanlı faaliyet varmış gibi hesap kurulmaz. İşletmenin kapalı olduğu zamanlar, başka işte çalışma dönemleri, eğitim süresi ve fiilî görev değişiklikleri çalışma çizelgesinde görünmelidir.
Gelir katkısında paranın kaynağıyla aileye kullanım amacı birlikte gösterilir. Maaşın aile hesabına yatırılması, işletme borcunun kişinin kendi geliriyle ödenmesi ve aile malının edinimine sağlanan maddi katkı aynı banka hareketinde görünse bile farklı ekonomik işlemlerdir. Hangi transferin katkı, hangisinin geri ödenmiş geçici finansman olduğu açıklığa kavuşturulur.
Ortak yaşamın her günlük gideri, ayrı bir bedel istemine dönüştürülemez. Maddede aranan özgüleme, talep edilen katkının aile düzenine tahsis edildiğinin gösterilmesini gerektirir. Buna karşılık sırf birlikte barınma nedeniyle bütün emeğin karşılıksız bırakılması da kanunun tanıdığı hakkı etkisizleştirir. Aileden sağlanan geçim, nakit ödemeler, işletmeden alınan kişisel karşılıklar ve katkının yoğunluğu uygun bedel değerlendirmesinde birlikte ele alınır. Bu inceleme kişisel yakınlık üzerine değil, katkının gerçek ekonomik içeriği üzerine kurulmalıdır.
Ücret, ortaklık payı ve mirasta denkleştirmeden farkı nedir?
İş sözleşmesinden doğan ücret alacağı, kararlaştırılan iş görme ve ücret borcuna dayanır. TMK m.370 ise birlikte yaşayan ergin altsoyun aileye özgülediği katkıya özgü bir düzenlemedir. Akrabalık, iş sözleşmesi kurulmasını kendiliğinden engellemez. Aynı faaliyette ücret sözleşmesi bulunduğu iddia ediliyorsa bordro, sigorta kaydı, ödeme ve çalışma düzeni üzerinden hukuki ilişkinin niteliği belirlenir. Talebin adı, gerçek ilişkinin yerine geçmez.
Şirket ortağı olmak veya aile malları ortaklığına katılmak da ayrı haklar doğurur. Şirketin kâr payı ile aile büyüğüne yöneltilen bedel istemi aynı hesap değildir. İşletme bir tüzel kişiye aitse, katkının kime sunulduğu özellikle açıklanmalıdır. Aile büyüğünün şirket ortağı olması, şirketin bütün borçlarını onun kişisel borcuna dönüştürmez.
TMK m.669 ve devamındaki mirasta denkleştirme, mirasbırakanın sağlığında mirasçıya yaptığı belirli kazandırmaların paylaşmada hesaba katılmasını düzenler. TMK m.370’te yön tersinedir: ergin altsoy aileye emek veya gelir vermiştir ve karşılığını istemektedir. Aynı denkleştirme sözcüğünün kullanılması, iki kurumun şartlarını ve dava konusunu birleştirmez.
Dosyada hem çocuğa yapılan bir taşınmaz kazandırması hem çocuğun uzun yıllar sunduğu emek bulunabilir. Taşınmazın hangi nedenle verildiği belirlenmeden hem tam emek alacağı hem tam miras payı üzerinden bağımsız hesaplar kurulmaz. Devrin katkının karşılığı mı, bağış mı, miras payına mahsuben kazandırma mı olduğu incelenir. Aynı ekonomik karşılığın ikinci kez istenmemesi, alacaklı altsoyun hakkını korurken diğer mirasçıların hesabını da doğru kurar.
Anne veya baba hayattayken hangi olaylarda istenebilir?
TMK m.371 alacağın istenmesini özel olarak düzenler. Altsoy, borçlunun ölümü hâlinde bedel isteyebilir. Kanun ayrıca borçlu hayattayken birlikte yaşamanın sona ermesi, işletmenin el değiştirmesi, borçluya karşı icra takibi yapılması veya borçlunun iflası hâllerinde de isteme hakkını tanır. Bu olayların her biri ayrı bir başvuru nedenidir.
Birlikte yaşamanın sona ermesi, yalnız nüfus sisteminde adres değişikliği yapılması şeklinde anlaşılmaz. Ailenin ortak yaşamının fiilen hangi tarihte bittiği ve bunun katkı dönemiyle ilişkisi tespit edilir. Ayrı eve çıkıldıktan sonra işletmede çalışma sürmüşse sonraki dönemin aynı aile hukuku düzenine mi, başka bir sözleşmeye mi dayandığı ayrıca açıklanır.
İşletmenin el değiştirmesinde devrin konusu belirlenir. İşletmenin tamamının devri, işletmeye ait tek bir aracın satışı ve şirket içindeki pay hareketi aynı işlem değildir. TMK m.371’de belirtilen olayın gerçekleştiği sözleşme, sicil kaydı ve fiilî işletme düzeniyle ortaya konur. Başvurunun hangi tarihli değişime dayandığı talepte açıkça yazılmalıdır.
Borçluya karşı icra takibi veya iflas hâlinde de talep yalnız aile içi beklenti olarak bırakılmaz. Takip dosyasının kim hakkında ve hangi tarihte başlatıldığı doğrulanır. Alacağın ileri sürülebilir olması, haciz sırası veya iflas masasında kendiliğinden ayrıcalıklı sıra kazanıldığı anlamına gelmez. Alacağın kaydı, ispatı ve tahsili ilgili takip usulüne göre yürütülür. Her hâlde m.371’deki olayla ekonomik katkının varlığı birbirinden ayrı ispat konularıdır; takip bulunması, geçmiş emeğin miktarını kanıtlamaz.
Zamanaşımı yoksa neden paylaşma beklenmemelidir?
TMK m.371’in son fıkrası iki kuralı birlikte içerir: alacak zamanaşımına uğramaz; fakat en geç borçlunun terekesinin taksimi anına kadar istenebilir. İlk cümleyi okuyup ikinci cümleyi dışlamak, süre yönünden ciddi hak kaybı doğurur. Kanun, ölümden sonra sınırsız biçimde sessiz kalıp paylaşma tamamlandıktan sonra ilk kez talepte bulunma hakkı vermez.
Bu nedenle ölüm gerçekleştiğinde tereke paylaşımının hangi aşamada olduğu belirlenmelidir. Mirasçılık belgesinin alınması, mirasın tapuda intikal ettirilmesi ve fiilî paylaşma aynı şey değildir. Malvarlığının paylara ayrılıp hak sahiplerine verilmesine ilişkin sözleşmeler ve teslim işlemleri, yalnız veraset ilamından farklı hukuki sonuç taşır.
Talebin hangi katkıyı ve hangi dönemi kapsadığı, kime yöneltildiği ve ne zaman bildirildiği kayıt altına alınmalıdır. Aile içinde genel bir sitemde bulunmakla belirli bedel alacağını istemek aynı açıklıkta değildir. Uyuşmazlık devam ederken yalnız sözlü görüşmeye güvenmek, talebin zamanında ileri sürüldüğünün ispatını güçleştirir. Mahkemeye başvurulacaksa talebin kapsamı dava dilekçesinde somutlaştırılır.
Paylaşma sözleşmesi imzalanırken alacağın ödenip ödenmediği, hesaba katılıp katılmadığı veya tartışmalı bırakılıp bırakılmadığı açık olmalıdır. Miras paylaşma sözleşmesinin şekli ve imzaları ayrıca incelenmelidir. Belirsiz bir hak saklı tutma cümlesinin her somut durumda kanuni son sınırı koruyacağı kabul edilmemelidir. Bedel isteminin paylaşmayla ilişkisinin yazılı olarak çözülmesi, sonraki davanın yalnız aile anlatımlarına bağlı kalmasını önler.
Ölümden sonra tereke borcu sayılmasının sınırı nedir?
TMK m.641/2, birlikte yaşayan ve emeklerini veya gelirlerini aileye özgüleyen ergin çocuklar ile torunlara verilecek uygun miktardaki tazminatın tereke borcu sayılmasını düzenler. Ancak hüküm açık bir sınır getirir: tereke bu nedenle borç ödemeden acze düşmemelidir. Dolayısıyla bütün terekeyi tüketen bir emek hesabı, yalnız m.370’e dayanılarak kendiliğinden kabul ettirilemez.
Bu sınırlama için terekenin aktifleri ve diğer borçları birlikte ortaya konur. Taşınmazların kayıtlı olması tek başına yeterli değildir; üzerlerindeki yükler, banka borçları, diğer geçerli alacaklar ve malvarlığının gerçek ekonomik değeri belirlenir. Alacaklı altsoy, kendisinin de mirasçı olmasını gerekçe göstererek diğer tereke alacaklılarının konumunu göz ardı edemez.
Bedelin tereke borcu olarak kabul edilmesi, miras paylarının hesabından önce borçlar tarafında ele alınmasını sağlar. Bunun sonucu, altsoya ayrı ve sınırsız bir miras oranı tanınması değildir. Önce kabul edilecek bedel ve ödeme imkânı belirlenir; kalan değer miras hükümlerine göre paylaşılır. Alacağın daha önce ödenmiş kısmı varsa aynı tutar tekrar pasife yazılmaz.
Mirasçıların tereke borçlarından sorumluluğu, mirasın reddi, resmî deftere göre kabul ve resmî tasfiye gibi seçimlerden bağımsız değerlendirilmez. Kime yöneltilecek talep hazırlanıyorsa o kişinin mirasçılık sıfatı ve mirası kabul durumu ayrıca incelenir. TMK m.641/1’deki genel müteselsil sorumluluk, ikinci fıkradaki özel bedel ve aciz sınırını ortadan kaldıran bir hüküm gibi kullanılmamalıdır.
Uygun bedel hangi ekonomik verilere göre belirlenir?
TMK m.370 hâkime bedelin miktarı yanında güvence ve ödeme biçimini belirleme yetkisi verir. Kanunda her çalışma yılı için sabit bir oran veya otomatik asgari ücret çarpanı bulunmaz. Bu yüzden değerlendirme, talep edilen katkının gerçek niteliğiyle başlar. Emek bakımından işin kapsamı ve süresi; gelir bakımından fiilen aktarılan ekonomik değer esas alınır.
Çalışma dönemi tek satırda gösterilmemelidir. İşletmenin farklı dönemlerdeki kapasitesi, altsoyun üstlendiği görev, çalışmanın tam veya kısmi oluşu ve diğer çalışanların katkısı ayrıştırılır. Aynı işyerinde bulunmak, bütün işletme kazancının yalnız talep eden kişiden kaynaklandığını göstermez. Öte yandan işletmenin malvarlığının üstsoy adına kayıtlı bulunması da altsoyun emeğinin ekonomik değerini ortadan kaldırmaz.
Yapılmış ödemeler ve karşılıklar da hesaba katılır. Düzenli nakit ödemesi, kişiye ait borcun aile bütçesinden kapatılması veya katkıya karşılık verilmiş bir mal varsa bunların nedeni araştırılır. Her aile hediyesi otomatik ücret, her aile gideri otomatik mahsup kabul edilmez. Ödemenin hangi döneme ve hangi katkıya ilişkin olduğu belgelenmelidir.
Bilirkişi incelemesinden istenecek çalışma, yalnız aritmetik toplam üretmek olmamalıdır. Hesapta hangi kaydın hangi varsayım yerine geçtiği, eksik verinin nasıl değerlendirildiği ve aynı kalemin iki kez yazılıp yazılmadığı gösterilmelidir. Hukuki ilişkinin m.370 kapsamında bulunduğuna karar verme yetkisi hâkime aittir. Uzmanın görevi ekonomik değerlendirmeyi denetlenebilir kılmaktır; bilirkişiye bütün aile uyuşmazlığının hukuki sonucunu belirleme görevi verilemez. Taraflar da rapordaki süre, görev ve ödeme kabulünü kendi kayıtlarıyla karşılaştırmalıdır.
Hangi delil hangi şartı ispatlar?
TMK m.6’daki genel ispat kuralı uyarınca hakkına dayanak yaptığı olguları ileri süren taraf bunları ispatlamalıdır. Altsoyun nüfus kaydı hısımlığı, çalışma belgeleri emeği, banka kayıtları gelir aktarımını, ortak yaşamı gösteren kayıtlar birlikte yaşama unsurunu açıklayabilir. Tek bir belge bütün şartların gerçekleştiğinin yerine geçmez.
İşletme adına düzenlenmiş siparişler, teslim belgeleri, ticari yazışmalar, görev kayıtları ve hizmet verilen kişilerle bağlantılı belgeler kişinin yaptığı işi ortaya koyar. Belgenin üzerinde adının bulunmasıyla ekonomik katkının bütün süresi aynı kabul edilmez. Faaliyetin başlangıcı, kesintileri ve sona ermesi farklı delillerle desteklenebilir. Resmî kayıtlarda çalışmanın görünmemesi, mevcut diğer hukuka uygun delillerin değerlendirilmesini gerektirir.
Tanık anlatımı da somut gözleme dayanmalıdır. Tanığın altsoyu hangi işte, hangi yıllarda ve ne sıklıkta gördüğü açıklanır. Yalnız aile içinde duyduğu anlatıyı tekrar eden kişiyle işletmenin faaliyetini doğrudan bilen kişinin bilgi kaynağı aynı değildir. Tarafların aile bağı, tanığın anlattığı olgunun ne olduğunu açıklama gereğini ortadan kaldırmaz.
Gelir özgülemesinde banka açıklamaları, ödeme yapılan borç, para aktarılan hesap ve sonraki kullanım birbirini tamamlar. Sırf bir üstsoy hesabına para gitmesi transferin hukuki nedenini kesinleştirmez. Geri ödeme kayıtları ve tarafların o dönemdeki yazışmaları da incelenir. Deliller hukuka uygun yollardan elde edilmelidir; başka kişinin hesabına izinsiz erişmek veya sonradan düzenlenmiş metni eski tarihli belge gibi sunmak ispat eksikliğini gidermez. Mahkemece getirtilmesi gereken kayıt, kurum ve dönem belirtilerek istenmelidir.
Talep ve aile içi hesaplaşma nasıl açık hâle getirilir?
Başvurunun omurgası soybağı, erginlik, birlikte yaşama, katkının niteliği ve talebi mümkün kılan olaydır. Bu beş başlık açık değilse yalnız uzun yıllar çalışıldığının anlatılması m.370 ve m.371 incelemesini tamamlamaz. Talep, malvarlığından pay verilmesi mi yoksa uygun bedelin ödenmesi mi istendiğini de kesin biçimde göstermelidir.
Borçlu hayattayken ona; ölümden sonra ise mirasçılık ve tereke rejimine göre sorumlu kişilere yöneltilen istemin dayanağı açıklanır. Ölüm sonrasında katkının tereke borcu sayılmasına ilişkin m.641/2 ayrıca ele alınır. Paylaşma devam ediyorsa bu durum ve alacağın daha önce hangi tarihte ileri sürüldüğü belgeleriyle birlikte gösterilmelidir.
Taraflar anlaşırsa üzerinde uzlaştıkları katkı dönemi, bedel, ödeme tarihi, taksitler ve varsa güvence açık yazılmalıdır. Ödemeyi kimin yapacağıyla aile malının kime bırakılacağı farklı konulardır. Taşınmaz devri kararlaştırılması hâlinde bedel anlaşması tapu işleminin resmî şeklini kendiliğinden sağlamaz. Şirket payı devri de ilgili şirket türünün kendi kurallarına tabidir.
Hesaplaşmanın hangi hakları kapattığı sınırlı ve anlaşılır olmalıdır. Yalnız belirli bir dönemin emek bedeli ödeniyorsa bunun bütün miras, ücret veya ortaklık taleplerini sona erdirdiği varsayılmaz. Buna karşılık aynı katkı için yapılmış kesin ödeme daha sonra tekrar talep edilemez. Uyuşmazlık yargıya taşındığında da mahkeme, taraf ve talep türü gerçek hukuki ilişkiye göre belirlenir; aile emeği, işçilik ücreti ve miras paylaşımı başlıkları tek bir standart dilekçede birbirinin yerine kullanılmamalıdır.
TMK m.370–371 temelinde açılan denkleştirme alacağı davasında görevli mahkeme aile mahkemesidir. Dayanak, Türk Medeni Kanunu’nun aile hukukuna ilişkin İkinci Kitabından doğan dava ve işleri aile mahkemesine veren 4787 sayılı Kanun m.4/1 hükmüdür. Aile mahkemesi bulunmayan yerde m.2 uyarınca belirlenen asliye hukuk mahkemesi aile mahkemesi sıfatıyla bakar. Talebin ölümden sonra mirasçılara yöneltilmesi, dayanağı TMK m.370 olan alacağı kendiliğinden miras paylaşma davasına dönüştürmez. İş sözleşmesinden ücret veya bir şirketin borcu isteniyorsa hukuki ilişkinin kendi görev kuralları uygulanır. Bu nedenle dilekçede alacağın hangi katkıdan doğduğu ve hangi kanuni sebebe dayandığı açıkça gösterilmelidir.
Sık sorulan sorular
Babamın işinde yıllarca çalışmam tek başına alacak doğurur mu?
TMK m.370 için yalnız çalışma yeterli değildir. Ergin altsoy olma, belirtilen üstsoyla birlikte yaşama ve emeğin ya da gelirin aileye özgülenmesi şartları birlikte aranır. Talebin ileri sürüleceği olay da m.371'e göre belirlenir; yapılmış ödemeler ve katkının gerçek kapsamı ayrıca incelenir.
Evlenip ayrı eve çıktıktan sonra bedel isteyebilir miyim?
Birlikte yaşamanın sona ermesi, TMK m.371'de borçlu hayattayken bedel istenebilen olaylardan biridir. Talep önceki ortak yaşam dönemindeki katkıya dayanır. Ayrı yaşam başladıktan sonraki çalışmanın hangi ilişkiye dayandığı ayrıca belirlenir; evlilik tarihiyle fiilî ayrılma tarihi her zaman aynı olmayabilir.
Yurt dışından anneme gönderdiğim her para bu kapsama girer mi?
Hayır. TMK m.370 birlikte yaşama şartını içerir. Yurt dışında ayrı bir hayat sürerken yapılan transferler bu şart araştırılmadan aile emeği alacağı sayılmaz. Paranın ödünç, bağış veya başka amaçla gönderilip gönderilmediği kendi hukuki dayanağı ve ödeme kayıtları üzerinden değerlendirilir.
Bu alacak mirasta kardeşlerden daha büyük pay almak anlamına mı gelir?
Hayır. İstem, kanundaki şartları taşıyan katkının uygun bedelidir; otomatik olarak farklı bir miras oranı yaratmaz. Ölüm sonrası TMK m.641/2 uyarınca tereke borcu değerlendirmesi yapılır. Kabul edilen borç ve diğer yükümlülüklerden sonra kalan miras kendi pay kurallarına göre hesaplanır.
Alacak zamanaşımına uğramıyorsa paylaşmadan sonra da ilk kez isteyebilir miyim?
TMK m.371 bunu sınırsız bırakmaz. Alacağın zamanaşımına uğramayacağını belirten hüküm, en geç borçlunun terekesinin taksimi anına kadar istenmesini de zorunlu kılar. Bu nedenle paylaşma tamamlanıncaya kadar sessiz kalınmamalı; istemin kapsamı ve ileri sürülme tarihi açık biçimde belgelenmelidir.
Hesap her yıl için bir asgari ücret üzerinden mi yapılır?
Kanunda böyle otomatik bir formül yoktur. TMK m.370 uygun bedeli, güvencenin gereğini ve ödeme şeklini uyuşmazlık hâlinde hâkimin belirlemesini öngörür. İşin türü, katkının süresi, aktarılan gelir ve alınmış karşılıklar birlikte değerlendirilir; hesap denetlenebilir ekonomik verilere dayanmalıdır.
Annem bana daha önce ev verdiyse ayrıca emek bedeli isteyebilir miyim?
Önce taşınmazın hangi nedenle verildiği belirlenir. Devir emeğin karşılığıysa aynı ekonomik karşılık yeniden istenmez. Bağış veya miras payına mahsuben kazandırma niteliği ayrı incelenir. Tapu işlemi, ödeme kayıtları ve tarafların açıklamaları görülmeden devrin bütün alacakları kapattığı veya hiçbirini etkilemediği söylenemez.
Tereke borca batık olsa da emek alacağının tamamı tereke borcu mudur?
TMK m.641/2 özel bir sınır getirir: uygun miktardaki tazminat, bu nedenle terekenin borç ödemeden acze düşmemesi şartıyla tereke borcu sayılır. Aktifler ve diğer geçerli borçlar birlikte hesaplanır. Bu sınır, genel müteselsil mirasçı sorumluluğu gerekçesiyle yok sayılamaz.
Aile işletmesi limited şirketse bedeli doğrudan babamdan isteyebilir miyim?
İşletmenin tüzel kişiliği ayrı değerlendirilir. Babanın şirket ortağı olması, şirkete sunulan bütün emeği onun kişisel borcu yapmaz. Çalışmanın sözleşmeye, ortaklığa veya birlikte yaşayan ailenin ekonomik düzenine dayanıp dayanmadığı belirlenir. Borçlu, gerçek hukuki ilişki üzerinden seçilmelidir.
Yazılı ücret sözleşmem yoksa hangi kayıtları hazırlamalıyım?
Soybağı ve erginlik kayıtlarının yanında ortak yaşam dönemini, yapılan işi ve aileye yönelen geliri gösteren kayıtlar hazırlanır. İşletme yazışmaları, teslim ve görev belgeleri, banka hareketleri ile somut gözleme dayanan tanık bilgileri önemlidir. Aynı dönemde alınan ödemeler de eksiksiz gösterilmelidir.
Başvuru ve dosya hazırlığı
Aile emeği alacağı incelemesinde çalışma yılları, ortak yaşamın bitişi ve miras paylaşımının aşaması aynı kronolojide ele alınır. Bakırcı & Keskin Hukuk Bürosu, Mersin merkezli Türkiye geneli dosya yönetimini İstanbul ve Mersin ofisleri üzerinden yürütür. Katkı kayıtları ve paylaşma belgelerinin değerlendirilmesi için iletişim bilgilerine ulaşabilirsiniz.
Resmî kaynaklar ve mevzuat
- 4721 sayılı Türk Medeni Kanunu m.6, 11–12, 370–371, 641/2, 669–675 ve 676
- 4787 sayılı Aile Mahkemelerinin Kuruluş, Görev ve Yargılama Usullerine Dair Kanun m.2 ve m.4/1
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
