Reklam Ajansının Performans Primi: İptal Edilen Satışlar ve Yinelenen Başvurular
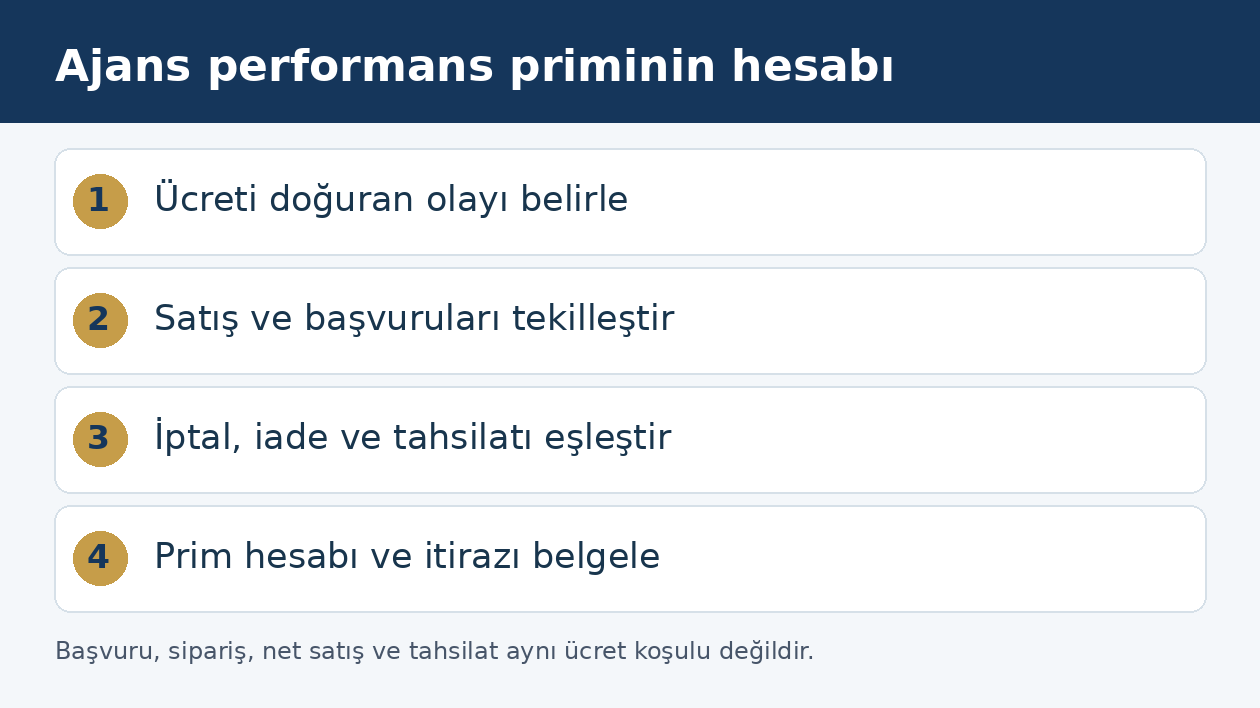
Reklam ajansına satış, ciro veya nitelikli müşteri başvurusu üzerinden prim ödenmesi kararlaştırılmışsa önce ücretin hangi olayla doğduğu belirlenir. Form doldurulması, sipariş verilmesi, bedelin tahsil edilmesi ve iade sürecinin tamamlanması aynı olay değildir. Ajansın panelinde dönüşüm görünmesi, sözleşmede aranan bütün prim koşullarının gerçekleştiğini kendiliğinden kanıtlamaz.
Türk hukukunun uygulandığı işletmeler arası ilişkide TBK m. 19 ve m. 26 sözleşmenin kapsamını; m. 170 ve m. 175 koşula bağlanmış borcu; uygun iş görme ilişkisinde m. 502 ve m. 508 ücret ve hesap çerçevesini oluşturur. Bu yazı reklam bütçesinin nereye harcandığını değil, ajansın kendi başarıya bağlı ücretinin hangi satış veya başvuru için doğduğunu inceler.
Prim hangi olay gerçekleşince doğar?
Ücret metninde satış, sipariş, tahsilat, yeni müşteri veya nitelikli başvuru kavramlarından hangisinin seçildiği belirlenmelidir. Bir ziyaretçinin form göndermesi satış değildir. Sipariş oluşması da tahsilat şartının gerçekleştiğini kendiliğinden göstermez. Teklifin ticari dilindeki “başarı” sözcüğü, hesaplanabilir ölçüte çevrilmiş mi incelenir. Prim hakkı ile bu hakkın ödeme günü ayrıca ayrılmalıdır; alacak doğmuş fakat henüz vadesi gelmemiş olabilir.
TBK m. 19, sözleşmenin yorumunda gerçek ortak iradeyi esas alır. Kabul edilen teklif, ücret eki, yazışma ve dönemsel hesaplar birlikte okunur. Ajansın sonradan hazırladığı rapor başlığı, önceki ücret şartını tek taraflı değiştiremez. Müşteri de sonuç gerçekleştikten sonra daha dar bir başarı tanımı ileri sürerek doğmuş ücreti ortadan kaldıramaz. Hesapta kullanılan ölçütün hangi belgeye dayandığı açıkça gösterilmelidir.
Sabit hizmet bedeli ile performans primi ayrı mıdır?
Sözleşme hem aylık yönetim bedeli hem sonuç gerçekleştiğinde ek prim içerebilir. Sabit ücretin ifa edilen hangi hizmete karşılık geldiği ve primin hangi ek koşula bağlı olduğu belirlenir. Sonuç alınmadığında primin doğmaması, yerine getirilmiş sabit hizmetin bütün ücretinin otomatik silinmesi anlamına gelmez. Tersine sabit ücret ödenmiş olması da ayrıca kararlaştırılan primin varlığını kendiliğinden ortadan kaldırmaz.
TBK m. 502, sözleşme veya teamül varsa vekilin ücrete hak kazanacağını düzenler. Bu hükmün uygulanacağı iş görme bölümü ile belirli bir eser teslimi ayrı nitelendirilir. TBK m. 26 çerçevesinde kanuni sınırlar içinde ücret yapısı kararlaştırılabilir. Reklam sağlayıcısına aktarılacak bütçe, ajansın sabit ücreti ve sonuç primi farklı hesaplarda izlenir. Bir kalemin avans olarak ödenmiş olması, kesin prim alacağının hangi şartla oluşacağını cevaplamaz.
Koşula bağlı ücrette TBK m. 170 neyi düzenler?
Ücretin hüküm doğurması gerçekleşip gerçekleşmeyeceği bilinmeyen bir olguya bırakılmışsa TBK m. 170’teki geciktirici koşul düzeni değerlendirilir. Aksi kararlaştırılmadıkça koşula bağlı işlem koşul gerçekleştiği andan itibaren hüküm doğurur. Ödeme tarihinin sonraki aya bırakılması ise tek başına böyle bir koşul değildir. Sözleşmede gerçekleşmesi aranan olayla, doğmuş ücretin ne zaman ödeneceği birbirinden ayrılmalıdır.
Her prim anlaşmasına aynı koşul yapısı uygulanamaz. Taraflar ücretin önce doğmasını, belirli iade gerçekleşirse düzeltilmesini de düzenlemiş olabilir. TBK m. 173 kapsamındaki bozucu koşul veya ayrı hesap düzeltme hükmünün niteliği metne göre belirlenir. Sonradan iptal kaydının görülmesiyle bütün geçmiş primlerin otomatik ve geçmişe etkili silineceği söylenmemelidir. Kanuni koşul düzeni ile sözleşmedeki mutabakat yöntemi birlikte okunur.
Nitelikli başvuru nasıl tanımlanmalıdır?
Başvurunun ücret doğurması için aranan nitelikler açık olmalıdır. İlgili ürün, hizmet bölgesi, gerçek iletişim bilgisi ve müşterinin talebinin kapsamı sözleşmede ölçüt yapılmışsa her kayıt bunlarla karşılaştırılır. Ajansın yalnız form sayısı raporlaması, nitelik koşulunu yerine getirmiş olduğunu göstermez. Müşterinin kendi tercih ettiği fakat sözleşmede bulunmayan yeni bir eleme ölçütünü geçmiş kayıtlara uygulaması da ayrı değerlendirilir.
Bir başvurunun satışa dönüşmemesi, ücretin başvuru üzerine kurulduğu sözleşmede tek başına primin yokluğu değildir. Satış ekibinin dönüş yapmamasıyla başvurunun baştan geçersiz olması farklı olgulardır. İtiraz edilen kaydın nedeni ayrı yazılmalıdır: yanlış iletişim, kapsam dışı talep, tekrar başvuru veya başka somut koşul. “Kalitesiz müşteri” gibi ölçülemeyen genel ifade, kabul edilmiş ücret şartına aykırılığı açıklamak için yeterli değildir.
Yinelenen başvuru ve mevcut müşteri için ikinci ücret doğar mı?
Aynı kişinin farklı kanallardan veya farklı tarihlerde başvurması, sözleşmenin tekrar kayıt tanımıyla karşılaştırılır. Müşteri başına mı, başvuru başına mı, kampanya başına mı ücret kararlaştırıldığı belirlenmelidir. Kanun bütün ajans sözleşmeleri için ortak tekrar sayım süresi öngörmez. Kullanılan süre ve eşleştirme yöntemi sözleşmeye veya kabul edilen ekine dayanmalıdır. Sonradan yalnız ajans lehine bir pencere seçilmesi ilk anlaşmayı değiştirmez.
Mevcut müşteri ile yeni müşteri ayrımı da kayıtla gösterilir. Şirketin hizmet başlamadan önceki müşteri listesi, sonradan oluşturulan kayıtlarla karıştırılmamalıdır. Farklı şube veya bağlı şirket üzerinden alışveriş yapan kişinin hangi kategoriye girdiği ücret tanımına göre açıklanır. Aynı başvuru hem reklam platformunda hem müşteri yönetim sisteminde bulunduğu için iki kez sayılamaz; iki ayrı ticari olay ileri sürülüyorsa bunlar ayrı kanıtlanmalıdır.
İptal ve iade edilen satışlar primden düşülür mü?
Önce primin siparişe mi, tamamlanan satışa mı, tahsil edilen net bedele mi bağlandığı bulunur. Sözleşme net tahsilatı esas alıyorsa geri verilen bedel ilgili hesapta değerlendirilir. Sözleşme başka bir olayı seçmişse satışın sonradan iptali tek başına aynı sonucu doğurmayabilir. Bu nedenle her ajans ücretine uygulanacak otomatik iade düşümü veya otomatik prim koruması yoktur; kabul edilen hesap esası açıklanır.
İptalin nedeni ve zamanı önemlidir. Müşteri siparişten vazgeçmiş, ürün bulunamamış veya şirket işlemi kendi kararıyla sonlandırmış olabilir. Bu olgular ücret koşulunun gerçekleşmesiyle ayrı ilişkilendirilir. Kısmi iadede yalnız iade edilen bölüm mü yoksa siparişin bütünü mü dikkate alınacak, sözleşmeden belirlenir. İade belgesi, ilk sipariş ve prim dönemi aynı işlem kimliği üzerinden eşleştirilmeden toplu bir kesinti yapılmamalıdır.
Ciroya bağlı primde hesap tabanı nasıl belirlenir?
Ciro ifadesi kullanılmışsa hangi tutarın esas alındığı açıklanmalıdır. Vergiler, nakliye bedeli, müşteriye sağlanan indirimler, iptal ve geri ödemeler bakımından kabul edilmiş hesap yöntemi gösterilir. Bu unsurların tamamının kanun gereği her primden aynı biçimde düşüleceği söylenemez. Sözleşmesel hesap tabanı ile muhasebe ve vergi yükümlülükleri farklı inceleme alanlarıdır; prim hesabı mali kayıtlarla tutarlı kurulmalıdır.
Yabancı para üzerinden satışlarda çevrim tarihi ve yöntemi de belirlenir. Ajansın rapor tarihi, şirketin tahsilat tarihi ve faturanın düzenlenme tarihi farklı olabilir. Hangi tarihin prim için seçildiği gösterilmeden kur farkı nedeniyle artan rakam gerçek satış başarısı gibi sunulmaz. Parçalı tahsilatta koşulun hangi bölüm için gerçekleştiği ve sonraki döneme kalan tutar açıklanır. Aynı satışın her ödeme hareketinde tam bedelle yeniden sayılması önlenir.
Satışın hangi ajansa veya kanala ait olduğu nasıl belirlenir?
Aynı müşteri organik arama, reklam, e-posta ve doğrudan ziyaret yoluyla şirketle temas kurabilir. Primin hangi temas veya katkı ölçütüne bağlandığı sözleşmede bulunmalıdır. Her yazılımın sunduğu rapor, tarafların seçtiği hukuki ücret ölçütü değildir. Ajansın kendi reklam raporunda satış görmesi ile şirketin aynı satışı başka kaynağa bağlaması arasındaki fark, kabul edilmiş yöntem ve olay kayıtlarıyla çözülür.
Birden fazla ajansın aynı dönemde çalışması, aynı satış için her birine kendiliğinden tam prim borcu doğurmaz. Her sözleşmenin kapsamı ve katkı şartı incelenir. Bunun karşılığı hiçbir ajansa ücret ödenmeyeceği de değildir. Şirketin iki sözleşmede ayrı ayrı taahhüt ettiği ödeme sonuçları varsa bunlar kendi hükümleriyle değerlendirilir. Çifte kayıt sorunu ile birden fazla geçerli ücret taahhüdü aynı iddia olarak sunulmamalıdır.
Ölçüm aracı veya raporlama yöntemi değişirse ne yapılır?
Yeni analiz aracı, farklı rapor filtresi veya müşteri kayıt sistemi kullanılması geçmiş ücret şartını kendiliğinden değiştirmez. Değişikliğin tarihi ve eski verinin yeni yöntemle karşılaştırılabilirliği gösterilir. Teknik yöntem değişirken hangi hukuki ölçütün korunduğu açıkça kararlaştırılır. Ajansın kabul edilmiş sonucu ölçmek için kullandığı araç ile sonucu tanımlayan sözleşme maddesi birbirinden ayrılmalıdır.
Standart metinde ajansa başarı tanımını veya prim tabanını müşteri aleyhine tek taraflı değiştirme yetkisi verilmişse TBK m. 24 incelenir. Genel işlem koşulunun dahil olması ve içeriği TBK m. 20–25 çerçevesinde denetlenir. Standart sözleşme koşullarının denetimi, ticari müşteri bulunması nedeniyle kendiliğinden devre dışı kalmaz. Belirsiz standardın yorumunda TBK m. 23 dikkate alınır.
Şirket ücret doğmasın diye satış kaydını değiştirebilir mi?
TBK m. 175, taraflardan birinin koşulun gerçekleşmesine dürüstlük kurallarına aykırı biçimde engel olması hâlinde koşulun gerçekleşmiş sayılacağını düzenler. Bu hüküm, gerçekten koşula bağlanmış primde önem taşır. Şirketin ücret ödememek amacıyla gerçekleşen işlemi başka kayda taşıdığı iddiası somut olay ve kayıtla kanıtlanmalıdır. Sadece ajansın satıştan haberdar olmaması, böyle bir davranışın varlığını kendiliğinden göstermez. Satış zaten sözleşmedeki koşullarla gerçekleşmişse, kaydın gizlenmesi önceden doğmuş primin varlığı ve ispatı sorunudur. TBK m. 175 ise koşulun gerçekleşmesinin dürüstlüğe aykırı biçimde engellenmesine ayrıca sonuç bağlar; gerçekleşmiş koşulla engellenmiş koşul aynı kabul edilmez.
Aynı maddenin ikinci fıkrası, koşulun dürüstlük kurallarına aykırı biçimde sağlanması hâlinde gerçekleşmemiş sayılmasını öngörür. Ajansın gerçek olmayan başvurular veya yapay işlemler üzerinden prim doğurduğu iddiası bu kapsamda incelenebilir. Her teknik tekrar veya müşteri hatası otomatik kasıtlı davranış değildir. İşlem kaynağı, zaman çizelgesi ve iradeyi gösteren deliller araştırılır. Hukuki değerlendirme yalnız toplam dönüşüm sayısına dayanmaz.
Ajansın işi gerçekte sözleşme kurulmasına aracılıksa ne olur?
Ajans adıyla kurulan her ilişki aynı türde değildir. Hizmet esasen taraflar arasında sözleşme kurulması imkânını hazırlamak veya kurulmasına aracılık etmekse TBK m. 520 kapsamında simsarlık değerlendirmesi gerekir. TBK m. 521, simsarın kendi faaliyeti sonucunda sözleşme kurulması hâlinde ücrete hak kazanmasını düzenler. Kurulan sözleşme geciktirici koşula bağlıysa ücret koşul gerçekleştiğinde ödenir.
Yalnız reklam yayımlama ve genel pazarlama işi ile belirli sözleşmeye aracılık aynı değildir. Prim öngörülmüş olması tek başına her ajansı simsar yapmaz. Buna karşılık yalnız “pazarlama danışmanı” unvanı yazılması da gerçek aracılık işini değiştirmez. Simsarlıkta giderlerin sonuç doğmasa da ödenmesi için m. 521’deki sözleşme şartı ayrıca incelenir. Sözleşme türü belirlenmeden bütün ücret taleplerine yalnız genel kampanya raporu yeterli kabul edilmemelidir.
Prim hesabının dayanak belgelerini kim sunar?
Ajans prim istediğinde doğumu ve miktarını dayandırdığı işlemleri açıklamalıdır. HMK m. 190 uyarınca ispat yükü kuralı, ilgili vakıadan kendi lehine hak çıkaran taraf üzerinden değerlendirilir. Şirketin yaptığı ödeme, iade veya itfa savunması da kendi maddi dayanağıyla gösterilir. İspat yükünün dağılımı bütün kayıtların tek tarafta olduğu varsayımıyla değiştirilmez.
Uygun iş görme ilişkisinde TBK m. 508 kapsamında hesap verme borcu da önemlidir. Ajansın yürüttüğü faaliyet kaydı ile şirketin satış ve tahsilat kaydı birlikte eşleştirilir. Şirketin tüm müşteri veri tabanının sınırsız açılması zorunluymuş gibi bir talep kurulmaz. Uyuşmazlık için gerekli dönem, işlem ve ölçüt belirlenir; ilgisiz ticari bilgilerden ayrılmış denetlenebilir döküm hazırlanır.
Prim faturası geldiğinde hangi itiraz yapılmalıdır?
TTK m. 21/2 uyarınca faturayı alan kişi, aldığı tarihten itibaren sekiz gün içinde içeriğine itiraz etmezse bu içeriği kabul etmiş sayılır. Süre faturanın alınmasından başlar. Fatura itirazının süresi gözetilerek hangi prim dönemine, hangi kayda ve hangi hesap yöntemine itiraz edildiği açıklanmalıdır. Faturanın düzenlenmesi tek başına daha önce kararlaştırılmamış başarı koşulu yaratmaz.
Genel “fatura kabul edilmedi” bildiriminin yanında karşı hesap hazırlanmalıdır. Kabul edilen işlemler, tekrarlanan kayıtlar, koşulu oluşmayan satışlar ve tutar farkı ayrı gösterilir. Fatura itirazı, sözleşmenin feshi veya ajansın hesap verme talebiyle aynı işlem değildir. Tacirler arasında temerrüt, fesih ve dönme bildirimi de yapılacaksa TTK m. 18/3 ayrıca gözetilir. Günlük rapor düzeltmesi ile hukuki bildirimler birbirine karıştırılmaz.
Önceden ödenen fazla prim nasıl geri istenir?
Önce ödemenin geçici hesap mı yoksa kesinleşmiş ücret mi olduğu belirlenir. Sonradan düzeltme düzenlenmişse dönem mutabakatı bu hükme göre yapılır. Geçerli borç bulunmadan yapılmış ödemenin iadesinde TBK m. 77 ve devamı değerlendirilir. TBK m. 78, borçlu olmadığı edimi kendi isteğiyle yerine getirenin geri istemesinde kendisini borçlu sanarak ödeme yaptığını ispat şartını öngörür. Her fazla ödeme otomatik ve koşulsuz iade sonucu doğurmaz.
Ödeme öncesinde imzalanmış sulh veya kesin hesap belgesi varsa onun kapsamı incelenir. Sonradan iptal edilen her satışın daha önceki mutabakatı kendiliğinden geçersiz kıldığı söylenemez. Sebepsiz zenginleşme yolunun koşulları oluştuğunda TBK m. 82’deki öğrenmeden başlayan iki yıllık ve zenginleşmeden başlayan on yıllık süre ayrıca dikkate alınır. Sözleşmeden doğan düzeltme alacağıyla sebepsiz zenginleşme aynı zamanaşımı başlığı altında birleştirilmemelidir.
Sözleşme bittikten sonra yapılan satış için prim ödenir mi?
Sonradan gerçekleşen satışın önceki ajans faaliyetiyle ilişkisi ve sözleşmede kabul edilen takip dönemi belirlenir. Ajansla çalışma bitti diye her önceki faaliyet sonucu doğan ücret kendiliğinden silinmez. Bunun karşılığı süresiz olarak bütün gelecek müşteri alışverişlerinin ajansa ait olması da değildir. Hangi müşteri, hangi faaliyet ve hangi dönem için ödeme kararlaştırıldığı somutlaştırılır.
Vekâlet niteliğindeki bölümde TBK m. 512’nin sona erme ve uygun olmayan zamanda sona erdirmenin zararı hükümleri ayrıca incelenir. Doğmuş prim, gelecekteki koşula bağlı ücret ve sona erme zararı farklı kalemlerdir. Bunların aynı “kalan komisyon” başlığı altında toplanması çift hesaba yol açar. Kapanışta takip edilecek açık işlemler belirlenir; sonraki iptal veya tahsilatın hangi rapora ve hesaba yansıtılacağı yazılır.
Uyuşmazlık dosyası ve mutabakat nasıl tamamlanır?
HMK m. 199 kapsamında elektronik form, sipariş ve tahsilat kayıtları belge olarak değerlendirilir. HMK m. 194 uyarınca hangi delilin hangi vakıayı ispatladığı açıklanır. Ham dosyanın kaynağı, tarih aralığı ve kullanılan filtre saklanmalıdır. Sonradan değişen panel görüntüsünün yanında işlem kimliği üzerinden izlenebilir kayıt bulunması önemlidir. Gereken belgenin ibrazı HMK m. 219 çerçevesinde somutlaştırılır.
Kaybolma veya sonra ileri sürmenin önemli ölçüde zorlaşması tehlikesinde HMK m. 400 uyarınca delil tespiti değerlendirilebilir. Mutabakatta prim doğuran işlem listesi, dışlanan kayıtlar, kalan itiraz ve sonraki düzeltme yöntemi belirtilir. Tek toplam rakam, hangi satışların kapandığını açıklamayabilir. Böylece şirketin reklam bütçesi hesabından ayrı olarak ajansın kendi ücret alacağı denetlenebilir ve uygulanabilir biçimde belirlenir.
Sık sorulan sorular
Ajans panelinde dönüşüm görülmesi primi otomatik doğurur mu?
Hayır. Sözleşmede ücret doğuran olay belirlenir. Başvuru, sipariş, tahsilat ve net satış farklıdır. Panel kaydının kabul edilmiş koşulu gerçekten gösterip göstermediği işlem belgeleriyle incelenir.
Sabit yönetim ücreti ödenmişse ayrıca prim istenemez mi?
Sözleşmede iki ayrı kalem bulunabilir. Sabit ücretin karşılığı ile primin koşulu ayrı değerlendirilir. Sabit ödeme, ayrıca kararlaştırılmış ve koşulu oluşmuş primi kendiliğinden kaldırmaz.
Satışa dönüşmeyen başvuru için ücret ödenir mi?
Ücretin nitelikli başvuruya mı yoksa satışa mı bağlandığı belirleyicidir. Başvuru üzerine kurulan düzende satış yapılmaması tek başına primin yokluğu değildir. Başvurunun sözleşmedeki nitelikleri ayrıca aranır.
Aynı kişinin ikinci başvurusu tekrar ücret doğurur mu?
Başvuru veya müşteri başına ücret düzeni ve kabul edilen tekrar kayıt ölçütü incelenir. Kanunda bütün ajanslar için ortak sayım süresi bulunmaz. Aynı ticari olayın iki sistemde görünmesi tek başına iki ücret doğurmaz.
İade edilen ürünlerin satış primi her zaman silinir mi?
Her zaman değil. Prim sipariş, tamamlanmış satış veya net tahsilat üzerine kurulmuş olabilir. İade düzeltmesi ve koşulun niteliği belirlenir. Kısmi iadenin hangi tutara etkisi olduğu ayrıca hesaplanır.
Şirket prim doğmasın diye gerçekleşen satışı gizleyebilir mi?
Satış sözleşmedeki prim koşullarıyla gerçekleşmişse kaydın gizlenmesi doğmuş alacağı kaldırmaz; gerçekleşme ve tutar ispatlanır. Koşulun gerçekleşmesi dürüstlüğe aykırı biçimde engellenmişse TBK m. 175 gereğince gerçekleşmiş sayılır. Koşulun dürüstlüğe aykırı sağlanması ise ikinci fıkra uyarınca gerçekleşmemiş sayılma sonucunu doğurur.
Her başarı primi alan ajans simsar mıdır?
Hayır. TBK m. 520 kapsamında sözleşme kurulmasına aracılık veya imkân hazırlama işi gerçekten üstlenilmiş olmalıdır. Prim kaydı tek başına yeterli değildir. Simsarlık varsa m. 521 kapsamındaki hak kazanma şartları incelenir.
Prim faturası için sekiz günlük süre ne zaman başlar?
TTK m. 21/2 bakımından faturanın alınmasından başlar. İtirazda dönem, kayıt ve hesap yöntemi somutlaştırılmalıdır. Fatura tek başına sözleşmede bulunmayan prim şartı yaratmaz.
Yanlış hesapla ödenen prim koşulsuz geri alınabilir mi?
Ödemenin hukuki dayanağı, düzeltme hükmü ve varsa kesin hesap incelenir. Sebepsiz zenginleşmede TBK m. 77–78 koşulları aranır; gönüllü borç olmayan ödeme bakımından yanılma ispatı gözden kaçırılmaz.
Ajansla sözleşme bitince geçmiş başvurulardan doğan prim biter mi?
Doğmuş alacak kendiliğinden silinmez. Sonraki satışlar için faaliyet bağlantısı ve kabul edilmiş takip dönemi incelenir. Gelecek ücret, doğmuş prim ve sona erme zararı ayrı kalemlerdir.
İstanbul ve Mersin ofislerinde performans primi uyuşmazlığı, ücret eki ile gerçek başvuru, sipariş, iptal ve tahsilat kayıtları eşleştirilerek incelenir. Talep edilen primin doğumu, hesap tabanı ve ödeme zamanı ayrı belirlenir. Hukukî dosya, genel kampanya performansı yerine itirazlı işlem listesini ve her farkın sözleşmesel dayanağını ortaya koyar.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu — güncel resmî UYAP metni: m. 19–26, 77–78, 82, 170, 173, 175, 502, 508, 512 ve 520–521
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî UYAP metni: m. 18/3 ve 21/2
- 6100 sayılı Hukuk Muhakemeleri Kanunu — güncel resmî UYAP metni: m. 190, 194, 199, 219 ve 400
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
