Yazılım Firmasının Onaylanmamış Ek İş Faturası: Kapsam, Yetki ve Bedel
Özel yazılım geliştirme projesinde yüklenicinin bir işi “ek geliştirme” olarak kaydetmesi, o işin başlangıç bedeli dışında olduğunu tek başına göstermez. Önce ilk kapsam, sonra değişiklik talebi, talebi veren kişinin yetkisi ve bedelin nasıl belirlendiği incelenir. Teknik iş kaydının tamamlandı olarak kapatılması ile şirketin yeni bir ödeme borcu üstlenmesi aynı işlem değildir.
TBK m. 470 ve devamındaki eser sözleşmesi hükümleri, belirli bir yazılım sonucunun meydana getirilmesinin üstlenildiği ilişkilerde uygulanır. Bu yazı, o nitelikteki ticari projelerde onaylanmadığı ileri sürülen ek iş faturalarının kontrolünü ele alır. Yalnız personel veya danışmanlık süresi sağlanan işler, hazır lisans satışı ve tüketici işlemleri aynı sözleşme tipi olarak değerlendirilmez.
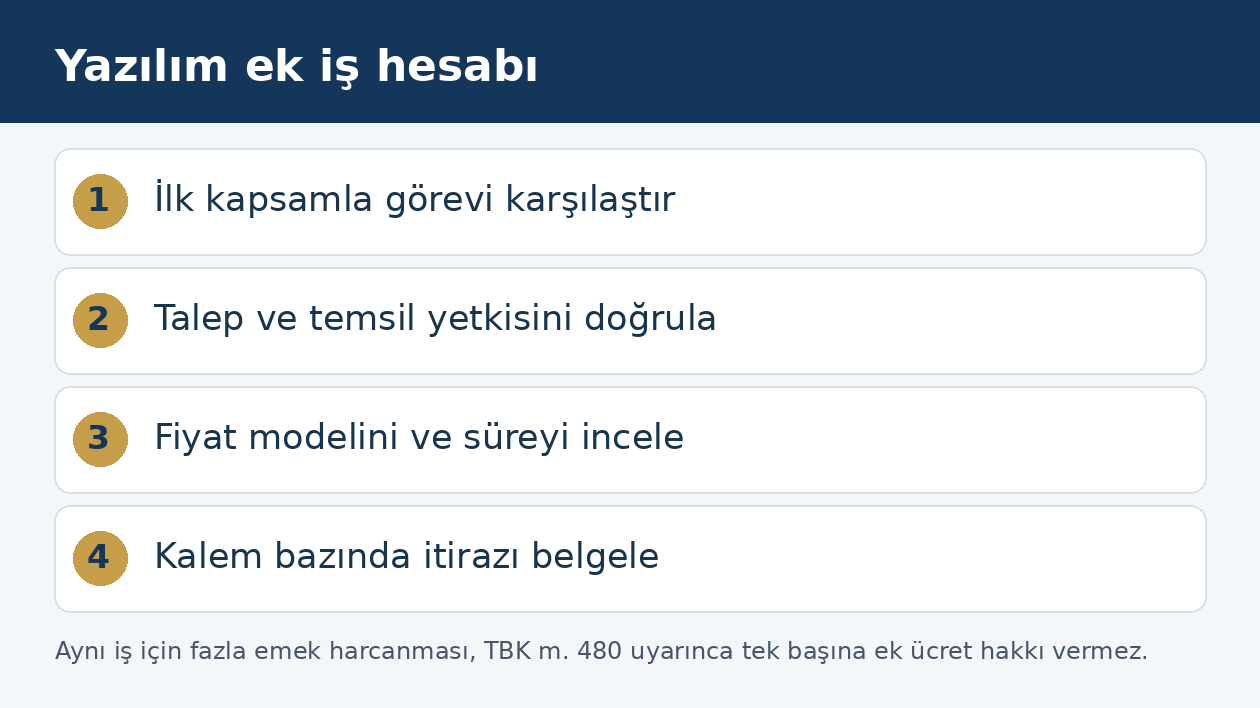
Ek işin ilk ölçütü başlangıçta üstlenilen sonuçtur
İlk kapsam yalnız teklifin başlığından belirlenmez. Teknik şartname, ekran listesi, veri akışı, entegrasyon tanımı, rapor çıktıları ve kabul ölçütleri birlikte okunmalıdır. “Stok yönetimi yazılımı” gibi genel bir ad, kapsamın bütün ayrıntılarını göstermez. Bununla birlikte yüklenici, açıkça üstlendiği işlevin çalışması için gereken olağan geliştirmeleri sırf ilk görev listesinde ayrı satır yok diye ek iş ilan edemez. Somut borç, tarafların gerçek ve ortak iradesi esas alınarak belirlenir.
TBK m. 19, m. 470 ve m. 471 kapsamında kapsam ve mesleki özen birlikte değerlendirilir. Yüklenicinin hangi sonucu teslim edeceği ile o sonucu üretirken kendi iç ekibine kaç görev açacağı farklı konulardır. Müşteri de başlangıçta bulunmayan yeni işlevi yalnız aynı yazılımda çalışacak diye ücretsiz isteyemez. Doğru hesap, eski kapsam ile sonradan eklenen sonucu yan yana gösteren tarihli karşılaştırmayla kurulur.
Hata düzeltmesi, eksik iş ve yeni özellik nasıl ayrılır?
Sözleşmede taahhüt edilen işlevin çalışmaması ile daha önce kararlaştırılmamış başka bir işlevin eklenmesi ayrılmalıdır. Eksik teslim kalemi, hiç yapılmayan sözleşme borcunu; ayıplı sonuç, teslim edilen işin sözleşmeye uygun olmamasını; kapsam genişlemesi ise mevcut borca yeni sonuç eklenmesini ifade eder. Görev sistemindeki etiket bu hukuki ayrımı tek başına belirlemez. “İyileştirme” adı altında kaydedilen işlem gerçekte ilk borcun tamamlanmasıysa bedel buna göre değerlendirilir.
Özel yazılımda kabul testi ve ayıp bildirimi rehberi, teslim edilen sonucun incelenmesini açıklar. Ek ücret dosyasında ise her tartışmalı görev, ilk şartnamedeki karşılığına bağlanır. Hatanın giderilmesi sırasında geliştirici tarafından seçilen daha pahalı bir teknik yöntem, kendiliğinden müşterinin kapsamı büyüttüğü anlamına gelmez. Müşterinin sonradan değiştirdiği iş kuralı nedeniyle eski tasarımın yeniden yapılması ise değişiklik talebi ve etkileriyle ayrıca belgelenir.
Görev açılması veya sprint toplantısı ücret onayı mıdır?
Proje yönetim sisteminde görev açmak farklı amaçlarla yapılır: öneri toplamak, sorun bildirmek, teknik analiz istemek veya geliştirmeyi sipariş etmek. Kaydın durumu, açıklaması ve tarafların çalışma düzeni hangi işlemin yapıldığını gösterir. Bir çalışanın “bu ekran gerekli” demesi, ayrıca belirtilmiş yüksek bir bedeli yetkisiyle kabul ettiğini kendiliğinden ispatlamaz. Buna karşılık kapsam ve ücret açıkça konuşulmuş, yetkili kişi işe başlanmasını istemişse yalnız ayrı form bulunmadığı gerekçesiyle bütün kayıtlar yok sayılamaz.
TBK m. 1, iradelerin açık veya örtülü olarak açıklanabileceğini düzenler. TBK m. 6 ise kanun, işin özelliği veya durum gereği açık kabul beklenmeyen hâllere özgü bir kuraldır; her e-postaya sessiz kalmak genel olarak sınırsız sipariş kabulü değildir. Sözleşmede değişikliklerin belirli biçimde kabul edilmesi kararlaştırılmışsa ayrıca TBK m. 17 değerlendirilir. Teknik ekip sohbetindeki bağlam, metnin bütünlüğü korunarak incelenmelidir.
Ürün sorumlusu şirket adına ek bütçe kabul edebilir mi?
Teknik öncelik belirleme yetkisi ile şirketi yeni bir mali yükümlülük altına sokma yetkisi ayrı olabilir. Temsil belgesi, görev tanımı, imza düzeni, sağlayıcıya iletilmiş yetki sınırları ve önceki işlemler birlikte değerlendirilir. Yalnız kişinin unvanı üzerinden bütün işlemler için geçerli bir sonuç çıkarılmaz. Şirketin iç onay kuralının karşı tarafa nasıl yansıtıldığı da önem taşır; dosya sadece kurum içi talimata indirgenmez.
TBK m. 40, yetkili temsilcinin başkası adına ve hesabına yaptığı işlemin sonuçlarını doğrudan temsil olunana bağlar. TBK m. 46’ya göre yetkisiz temsil işlemi ancak temsil olunan tarafından onandığında onu bağlar. Yetkisiz temsil ve sonradan onama incelemesinde açık onay kadar olayın bütünündeki davranışlar da değerlendirilir. Bu nedenle faturanın hangi yetkiye dayanılarak kesildiği açıklanmalı; teknik teslim imzası, bütçe onayı ve sonradan onama ayrı belgelerle eşleştirilmelidir.
Sözleşmede imzalı değişiklik formu şartı varsa
Taraflar kanunen şekle bağlı olmayan değişikliklerini belirli biçimde yapmayı kararlaştırmışsa TBK m. 17 devreye girer. Belirlenen biçimde yapılmayan sözleşme tarafları bağlamaz. Bu nedenle “bütün ek işler karşılıklı imzalı değişiklik formuyla geçerlilik kazanır” kaydı ile yalnız proje arşivi için form tutulmasını isteyen düzen aynı değerlendirmeye tabi tutulmamalıdır. Kaydın amacı ve kapsamı sözleşmenin bütünü içinde incelenir.
Şekil şartı, teknik ekip tarafından görmezden gelinmemelidir. İmzalı formun yerini tuttuğu ileri sürülen belgenin türü ve imza niteliği ayrıca kontrol edilir. Tarafların daha sonra anlaşmayı değiştirdikleri, belirli işlemi onadıkları veya şekle aykırılık iddiasının somut kullanımının hukuken korunmadığı ileri sürülüyorsa bunlar ayrı iddia ve delillerdir. “Form yok, yapılan bütün iş ücretsizdir” veya “iş kullanıldı, bütün şartlar kalktı” biçimindeki genel sonuçlar bu incelemenin yerine geçmez.
Götürü fiyatın aşılması ile ek kapsam birbirine karıştırılmamalıdır
TBK m. 480’e göre götürü bedelde yüklenici eseri kararlaştırılan bedelle meydana getirmek zorundadır. Öngörülenden fazla emek ve masraf çıkması tek başına fiyat artırma hakkı vermez. Geliştiricinin işin zorluğunu başta yanlış tahmin etmesi veya kendi ekibini büyütmesi, aynı kapsamın ücretini otomatik artırmaz. Müşterinin sonradan ayrıca sipariş ettiği yeni sonuç ise önceki götürü bedelin hangi işi kapsadığıyla karşılaştırılır.
Aynı maddenin ikinci fıkrası, başlangıçta öngörülemeyen veya öngörülüp de dikkate alınmayan durumların götürü bedelle ifayı engellemesi ya da son derece güçleştirmesi hâlindeki uyarlama ve sona erme yolunu düzenler. Bu özel koşullar, sağlayıcının tek taraflı “maliyet farkı” faturası göndermesiyle aynı şey değildir. İşin beklenenden daha az emek istemesi hâlinde de işsahibi belirlenmiş bedelin tamamını öder. Götürü fiyatın iki yöndeki sonucu birlikte gözetilmelidir.
Saat kaydı ve sprint puanı bedeli nasıl etkiler?
Saat esaslı anlaşmada faturaya yansıyan sürenin hangi işe ait olduğu, birim ücret, personel kategorisi ve varsa harcama sınırı gösterilmelidir. Ekip içi toplantı, teknik araştırma, tekrar çalışma ve hata düzeltme sürelerinin ücretlendirilmesi kabul edilen anlaşmaya göre incelenir. Yüklenicinin kendi zaman çizelgesini doldurmuş olması, tartışılan bütün saatlerin müşteriye ait olduğunu tek başına ispatlamaz. Müşterinin onayladığı çizelgenin hangi kapsamla onaylandığı da belirlenmelidir.
İşin büyüklüğünü tahmin etmek için kullanılan sprint puanı, sözleşmede ayrıca ücret birimine bağlanmadıkça kanunen saat veya para birimi değildir. Ekip tahmininin yükselmesi kendiliğinden bütçe artışı yaratmaz. Ücret modeli puan, gün veya kapasite üzerinden kurulmuşsa birimin tanımı, dönüştürme yöntemi ve değişiklik yetkisi açık olmalıdır. Faturadaki gün sayısı ile personelin fiili çalışması arasında fark varsa yalnız toplam tutar değil bu dönüşüm adımı da denetlenir.
Ek iş kararlaştırılmış fakat fiyat konuşulmamışsa
Geçerli biçimde ek eser sipariş edilmiş olması ile bedelin belirlenmesi iki ayrı sorudur. TBK m. 481, bedelin önceden belirlenmediği veya yaklaşık belirlendiği hâllerde eserin yapıldığı yer ve zamandaki değerini ve yüklenicinin giderini esas alır. Böyle bir durumda “fiyat yazılmadığı için borç doğmaz” denilemez; yüklenicinin sonradan seçtiği her tutarın doğru olduğu da kabul edilmez. İşin niteliği, gerçekleşen çalışma ve değer hesabı açıklanmalıdır.
TBK m. 481, başlangıçta geçerli bir ek iş siparişinin bulunup bulunmadığı sorusunu atlama aracı değildir. Önce ek işin dayanağı belirlenir, sonra bedel hesabına geçilir. Başlangıçta yaklaşık fiyat öngörülmüşse ve işsahibinin kusuru olmaksızın aşırı aşım anlaşılmışsa TBK m. 482’nin koşulları ayrıca incelenir. Bu madde yazılım işleri için sabit bir yüzde belirlemez; arsa üzerindeki eserlere özgü ikinci fıkra sonuçları da yazılıma doğrudan taşınmaz.
Onaysız yapılan acil güvenlik işi her durumda ücretsiz midir?
Acil bir müdahalenin ücretlendirilmesinde önce mevcut bakım veya geliştirme sözleşmesinin o işi zaten kapsayıp kapsamadığı belirlenir. Yüklenicinin kendi ayıplı işini düzeltmesi ile sözleşme dışındaki gerçek bir tehlikeye müdahalesi aynı değildir. Onay alınamadığı ileri sürülüyorsa kime ne zaman ulaşılmaya çalışıldığı, beklemenin hangi zarara yol açacağı ve yapılan işlemin sınırı gösterilmelidir. Sonradan eklenen “acil” etiketi tek başına dayanak oluşturmaz.
Geçerli sipariş dışında başkasının hesabına iş görülmüşse TBK m. 526–530 kapsamındaki koşullar incelenir. İşsahibinin menfaatine ve varsayılan iradesine uygun işte, durumun gereğine göre zorunlu ve yararlı giderlerin karşılanması gündeme gelir. Açık veya örtülü yasaklamaya rağmen işlem yapılmasında TBK m. 527’nin özel sorumluluk hükmü ayrıca uygulanır. Bu sistem her faturanın aynen ödenmesini sağlamaz; işin niteliği, giderler, talimat ve edinilen fayda hukuki dayanaklarına göre ayrılır.
Bir değişikliğin başka işleri doğurması nasıl belgelenir?
Yeni bir veri alanı eklemek; rapor, aktarım, yetkilendirme ve test işlerini de etkileyebilir. Bu teknik bağımlılıklar gerçekten varsa yüklenici bunları değişiklik teklifinde açıklamalıdır. Müşteri yalnız görünen ekran değişikliğini onaylamışken arka plandaki bütün yeniden tasarımın ayrıca ve sınırsız ücretlendirileceği varsayılmaz. Bunun tersine, işin açıkça kabul edilmiş kapsamı bütünleşik bir sonuç içeriyorsa yalnız görev başlığına bakılarak gerekli parçalar dışlanamaz.
Her değişiklik için kaynak talep, etkilenen modül, mevcut işten çıkarılan bölüm, eklenecek bölüm, maliyet ve takvim etkisi birlikte kaydedilir. Eski bir iş iptal edilip yerine yenisi konmuşsa hesapta sadece yeni işin brüt tutarı bulunmamalı; ilk işin hangi kısmının tamamlandığı ve hangi bedelin yerine geçtiği açıklanmalıdır. Aynı modül hem başlangıç bedelinde hem ek siparişte sayılıyorsa çift ücretlendirme itirazı somut belgeye bağlanır.
Ek ücret kabulü teslim tarihini kendiliğinden uzatır mı?
Değişiklik, bedel ve takvim ayrı fakat bağlantılı unsurlardır. Ek iş onayında yeni teslim tarihi açıkça kararlaştırılmışsa bu düzenleme esas alınır. Sadece bedelin kabul edilmiş olması, yüklenicinin dilediği süre uzatımını aldığı anlamına gelmez. Değişikliğin mevcut takvime etkisi somut iş programından gösterilmelidir. İşsahibinin talebi yüzünden oluştuğu ileri sürülen gecikmede, hangi faaliyetin neden beklediği kayıt altına alınır.
Yüklenici, eserin gereği gibi veya zamanında meydana getirilmesini tehlikeye düşüren durumu TBK m. 472 uyarınca hemen bildirmekle yükümlüdür. Bu bildirim teknik engeli ve etkisini anlaşılır biçimde ortaya koymalıdır. Ek iş faturası uyuşmazlığı, gecikmiş teslimin bütün sorumluluğunu tek başına çözmez. Bedel ile takvim iddiaları aynı çizelgede ilişkilendirilebilir; ancak her talebin kanuni koşulları ayrı incelenir.
Fatura geldiğinde hangi kalemlere itiraz edilmelidir?
TTK m. 21/2 gereğince faturanın alınmasından itibaren sekiz gün içinde içeriğe itiraz edilmemesi, içeriğin kabul edilmiş sayılması sonucunu doğurur. Teknik ekibin bütün eski görevleri incelemesi henüz bitmedi diye süre kendiliğinden durmaz. Fatura itirazına ilişkin rehber bu temel çerçeveyi açıklar. Ek iş faturasında itirazın hangi görev, saat, fiyat veya yetki sorununa dayandığı gösterilmelidir.
| Fatura kalemi | Kontrol belgesi | Somut itiraz konusu |
|---|---|---|
| Yeni modül | İlk kapsam ve değişiklik onayı | İş başlangıç bedeline dahil mi? |
| Ek çalışma saati | Tarih ve görev bazında çizelge | Süre ve ücretlendirme dayanağı var mı? |
| Acil müdahale | Olay kaydı ve iletişim denemeleri | Sözleşme kapsamı ve zorunluluk nedir? |
| Tekrar geliştirme | Eski ve yeni talep karşılaştırması | Hata düzeltmesi mi, kabul edilmiş değişiklik mi? |
İtiraz, hiç verilmemiş siparişin varlığını kabul eden ifadelerle kurulmadan hazırlanmalıdır. Kabul edilen ana iş bedeli ile tartışmalı ek bedel ayrılmalı; kısmi ödeme yapılırsa açıklaması ilgili alacakla eşleştirilmelidir. Teknik rapor, fiyat mutabakatı ve ticari fatura birbirinin yerine geçirilmemelidir.
Görev kayıtları sonradan değişirse delil nasıl korunur?
HMK m. 199, elektronik verileri belge olarak kabul eder. Görev başlığının bugünkü ekran görüntüsü kadar ilk açıklama, düzenleme geçmişi, yorumlar, ekler ve durum değişikliği zamanı önemlidir. Kayıt dışa aktarılırken görev numarası ile sözleşme kalemi eşleştirilmelidir. Bir işin teknik olarak tamamlandığını gösteren kod kaydı, o işi kimin sipariş ettiğini veya fiyatın kabul edildiğini tek başına göstermeyebilir.
HMK m. 194 uyarınca hangi delilin hangi vakıayı ispatladığı açıklanmalıdır. Karşı tablo; “ilk kapsama dahil”, “yetkisiz talep”, “fiyat anlaşması yok”, “süre mükerrer” gibi farklı savunmaları karıştırmadan göstermelidir. Kayıtların kaybolma veya sonradan elde edilmesinin önemli ölçüde güçleşme tehlikesinde HMK m. 400 kapsamındaki hukuki yarar değerlendirilerek delil tespiti yoluna başvurulması incelenir. Tespit, bedelin haklılığı hakkında nihai karar yerine geçmez. Dışa aktarılan kayıtların hangi tarihte ve hangi yetkiyle alındığı kaydedilmeli; yalnız seçilmiş ekran görüntüleri yerine iddianın bağlamını gösteren ilgili konuşma ve değişiklik geçmişi korunmalıdır. Kişisel veya ticari içerikler gereksiz yere dosyaya eklenmemelidir.
Ek iş hesabı nasıl kesinleştirilmelidir?
Son mutabakatta her ek işin tanımı, onaylayan yetkili, kapsam, ücret türü, teslim durumu ve ödeme karşılığı gösterilmelidir. Reddedilen işler, yalnız analiz yapılıp geliştirmeye başlanmayan talepler ve ilk bedelde kalan hata düzeltmeleri ayrı yazılmalıdır. Genel bir “tüm işler kabul edilmiştir” cümlesi teknik teslim, ayıp bildirimi ve bedel hesabını birbirine karıştırır. Tarafların hangi konuda anlaşmaya vardığı açık tutulmalıdır.
Kaynak kodu, kullanım ruhsatı veya mali haklarla ilgili değişiklik de yapılmışsa FSEK m. 52‘nin yazılılık ve hakların ayrı gösterilmesi koşulları ayrıca kontrol edilir. Ek ücretin ödenmesi, bütün fikrî hakların kendiliğinden devredildiği anlamına gelmez. Dosya; onaylı kapsam, son sürüm, borç hesabı ve hak belgelerini birbirine bağlayan bir teslim listesiyle kapatılmalıdır. Böylece sonraki bakım faturalarında aynı işin yeniden ücretlendirilmesi de denetlenebilir.
Sık sorulan sorular
Yazılım firmasının görev sisteminde ek iş açması borç doğurur mu?
Tek başına doğurmaz. Başlangıç kapsamı, gerçek değişiklik talebi, yetkili kabul ve geçerli şekil düzeni incelenir. Görev kaydı teknik iş takibini gösterirken ücret onayı için başka deliller gerekebilir.
İlk şartnamedeki işin yapılmaması ek geliştirme sayılır mı?
İlk sözleşmeyle üstlenilmiş sonucun tamamlanması kural olarak mevcut borcun ifasıdır. İşe ek geliştirme etiketi verilmesi, kapsam içindeki borcu kendiliğinden yeni ücret kalemine dönüştürmez.
Götürü bedelli projede daha fazla saat harcanınca ücret artar mı?
TBK m. 480 gereğince aynı eserin beklenenden fazla emek ve masraf istemesi tek başına artış sağlamaz. Gerçek kapsam değişikliği ve aynı maddedeki özel uyarlama koşulları ayrıca incelenir.
Proje yöneticisinin onayı şirketi her tutarda bağlar mı?
Yetkinin kapsamı belirlenmelidir. TBK m. 40 yetkili temsil işlemini şirkete bağlar; yetkisiz işlemin bağlaması için TBK m. 46 uyarınca onama gerekir. Teknik görev ile bütçe yetkisi aynı sayılmaz.
İmzalı değişiklik formu şartı varsa sohbet mesajı yeterli midir?
TBK m. 17 gereğince kararlaştırılmış şekle uyulması gerekir. Şartın geçerlilik amacı, sonradan değişiklik veya onama iddiası ve ilgili belgenin niteliği ayrıca incelenmeden genel sonuç kurulamaz.
Ek iş kabul edildi ama fiyat belirlenmedi; ne uygulanır?
Eser sözleşmesinde TBK m. 481, yapıldığı yer ve zamandaki eser değeri ile yüklenicinin giderini esas alır. Önce geçerli ek iş ilişkisinin kurulduğu ortaya konulmalı, sonra bedel hesaplanmalıdır.
Sprint puanı doğrudan faturaya çevrilebilir mi?
Kanunda böyle otomatik dönüşüm yoktur. Puanın ücret birimi olması, geçerli sözleşmede tanımlanmasına bağlıdır. Teknik tahmin artışı tek başına ek bütçe kabulü değildir.
Onaysız acil güvenlik müdahalesi mutlaka ücretsiz midir?
Hayır. Önce mevcut sözleşmenin kapsamı incelenir. Sipariş dışı işte TBK m. 526–530 koşulları, zorunlu ve yararlı giderler, talimatlar ve edinilen fayda değerlendirilir; fatura tutarı otomatik kabul edilmez.
Ek iş faturasına itiraz için teknik rapor beklenir mi?
TTK m. 21/2 kapsamındaki sekiz günlük süre faturanın alınmasından başlar ve teknik inceleme nedeniyle kendiliğinden durmaz. Mevcut itirazlar ve istenen kayıtlar süresinde açıklanmalıdır.
Ek ücret ödenince kaynak kodunun bütün hakları devredilir mi?
Hayır. Ücret ödemesi ile fikrî hakların devri farklıdır. FSEK m. 52 uyarınca mali haklara ilişkin yazılılık ve hakların ayrı gösterilmesi koşulları ayrıca değerlendirilir.
İstanbul ve Mersin ofislerinde özel yazılımın ek bedel uyuşmazlığı incelenirken ilk teknik şartname, değişiklik kayıtları, yetki belgeleri ve fatura aynı iş numarası altında karşılaştırılır. Teknik ekipten alınan açıklamalar, hangi işin başlangıç borcunda kaldığını ve hangi talebin yeni sonuç doğurduğunu göstermelidir. Görevli merci ve başvuru düzeni tarafların sıfatı, sözleşme ve talebin hukuki niteliği üzerinden belirlenir.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu — güncel resmî UYAP metni: m. 1, 6, 17, 19, 40, 46, 470–472, 480–482, 526–530
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî UYAP metni: m. 21/2
- 6100 sayılı Hukuk Muhakemeleri Kanunu — güncel resmî UYAP metni: m. 194, 199 ve 400
- 5846 sayılı Fikir ve Sanat Eserleri Kanunu — güncel resmî UYAP metni: m. 52
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
