Mağaza Taksiti Ödenmezse Bütün Borç İstenebilir mi? 6502 m.19 ve Muacceliyet
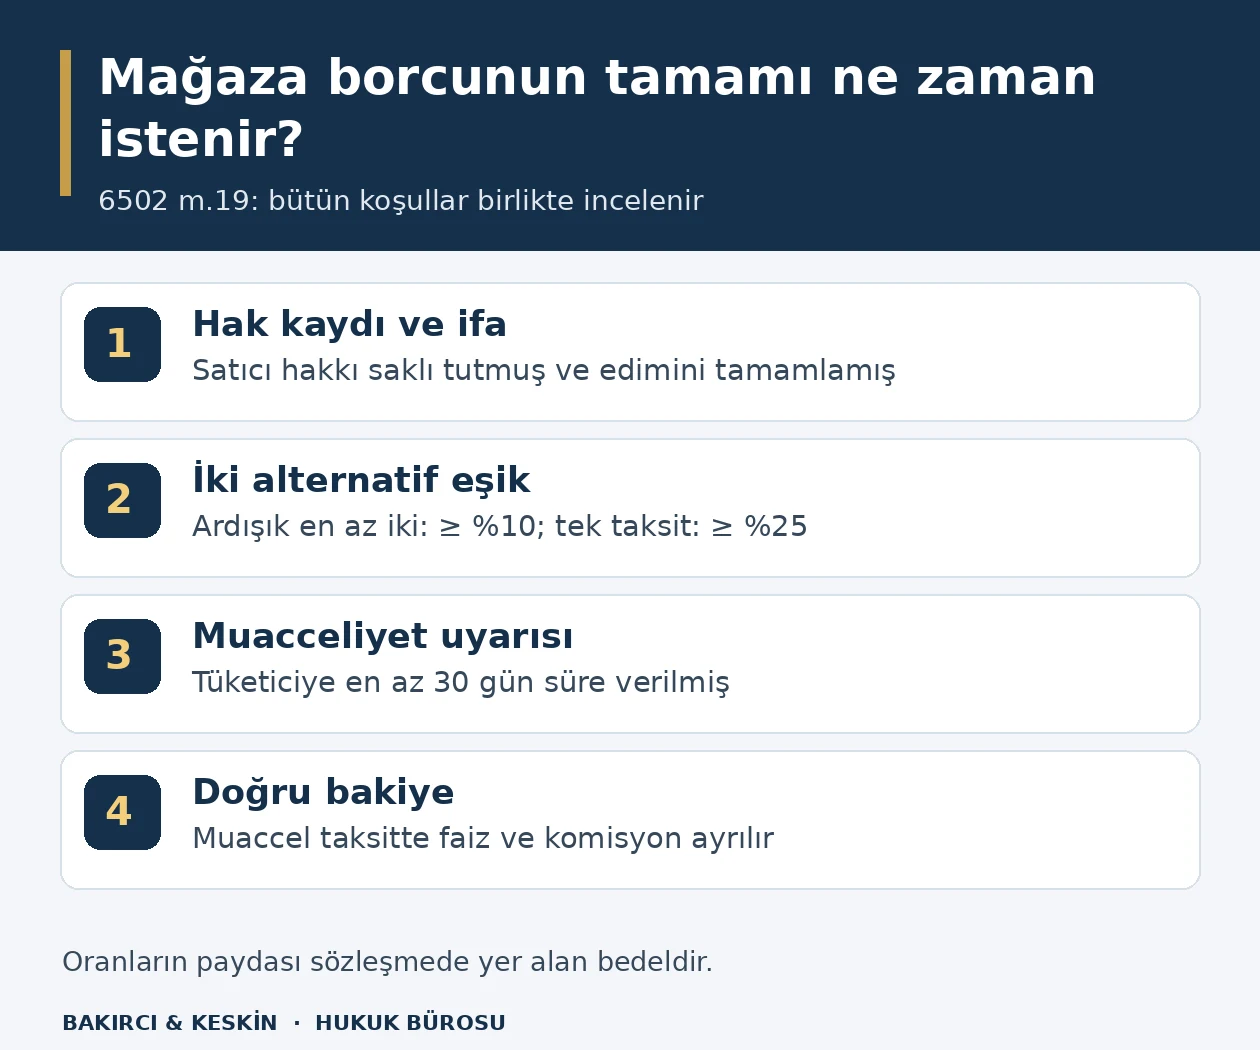
Mağazaya doğrudan ödenen bir taksidin gecikmesi, kalan bütün satış borcunu kendiliğinden muaccel hâle getirmez. 6502 sayılı Tüketicinin Korunması Hakkında Kanun m.19, satıcının bütün borcu erken istemesini sözleşmedeki hak kaydına, kendi edimlerini tamamlamasına, kanuni ödeme eşiğinin gerçekleşmesine ve en az 30 günlük muacceliyet uyarısına bağlar. Ödeme eşiğinde iki ayrı yol vardır: sözleşme bedelinin en az onda birini oluşturan ardışık en az iki taksit veya bedelin en az dörtte birini oluşturan tek taksit.
Bu hüküm, tüketicinin mağazayla kurduğu taksitle satış ilişkisinin kuralıdır. Bankanın tüketici kredisi taksitlerine ait m.28 rejimi aynı oranları içermez. Mobilya, beyaz eşya veya diğer tüketim mallarında satıcının kendi vadeli satış planıyla yapılan alışverişte hangi borcun hangi tarihte istenebileceği, m.19’un bütün koşulları üzerinden belirlenir. Borç dökümündeki tek toplam rakam, bu incelemenin yerine geçmez.
Doğrudan mağaza taksiti ile kredi taksiti nasıl ayrılır?
6502 m.17/1, satıcı veya sağlayıcının mal teslimini ya da hizmet ifasını, tüketicinin ise bedeli kısım kısım ödemeyi üstlendiği sözleşmeyi taksitle satış olarak tanımlar. M.19’daki özel muacceliyet koruması bu ilişkiye uygulanır. Borcun kime ödendiği, finansmanı kimin sağladığı ve ödeme planının hangi sözleşmeye bağlı olduğu bu nedenle ilk kontroldür. Satış belgesindeki “taksit” kelimesi tek başına borcun hukuki türünü belirlemez.
Mağazanın bedeli doğrudan tüketiciden vadeler hâlinde almasıyla bankanın verdiği kredi üzerinden mağazaya ödeme yapılması ayrı sözleşme yapılarıdır. Kredi taksiti ödenmediğinde muacceliyet incelemesi belirli süreli tüketici kredilerinin m.28 rejimine aittir. Orada ardışık en az iki taksit şartı bulunur; taksitle satışın onda bir ve dörtte bir oranları kredi metnine taşınmaz.
Tüketici işlemi için alıcının ticari veya mesleki olmayan amaçla hareket etmesi gerekir. Ticari stok alımıyla kişisel ev ihtiyacının alınması aynı kapsam değildir. Ayrıca malın bedeli tamamen ödendikten sonra teslim edileceği, ödeme süresi bir yılı aşan veya belirsiz ön ödemeli sözleşmelerde m.21/1 farklı hükümleri işaret eder. Önce sözleşme sınıflandırılır, ardından doğru temerrüt kuralı seçilir.
Muacceliyet neden yalnız gelecek taksitler bakımından tartışılır?
Muacceliyet, borcun ifasının istenebilir duruma gelmesini ifade eder. Taksitli ödeme planı, satış bedelinin hangi kısmının hangi tarihte ödeneceğini belirler. Vadesi gelmiş fakat ödenmemiş taksit ile vadesi henüz gelmemiş bakiye aynı durumda değildir. M.19’daki koruma, satıcının gelecekteki bütün taksitleri mevcut plana rağmen topluca istemesine ilişkindir. Bu koşulların bulunmaması, ödeme zamanı geçmiş taksidin de yok olduğu anlamına gelmez.
İnceleme bu nedenle üç kalemi ayırmalıdır: vadesi gelmiş taksit borcu, gelecekteki taksitlerin anapara kısmı ve faiz ya da masraf talebi. Satıcı “kalan toplam” başlığı altında üçünü birleştirdiğinde hangi alacağın hangi tarihte muaccel olduğu anlaşılmaz. Tüketicinin itirazı da hangi kalemin erken istendiğini ve hangi kalemin ödendiğini açıkça belirtmelidir. Bütün borca aynı gerekçeyle karşı çıkmak doğru hesap denetimini güçleştirir.
Satıcının iç sistemde dosyayı takibe aktarması kanuni koşulların gerçekleştiğini kendiliğinden kanıtlamaz. Muhasebe kaydı, ödeme planının yerine geçen yeni bir vade oluşturmaz. Borcun bir tahsilat birimine gönderilmesi de tüketicinin kanundan doğan muacceliyet korumasını kaldırmaz. Talebin içeriği, dayandığı sözleşme ve ödeme belgeleri üzerinden incelenir; talebi ileten birimin adı tek başına sonuca etkili değildir.
Sözleşmede kalan borcu isteme hakkı saklı tutulmuş mu?
M.19/1 satıcının kalan borcun tamamını isteme hakkını sözleşmede saklı tutmuş olmasını arar. Taksitlerin vade tarihlerinin yazılmasıyla, belirli koşullarda bütün bakiyenin erken isteneceğine ilişkin kayıt aynı şey değildir. Satıcı bu hakkı kullanıyorsa sözleşmenin ilgili hükmünü göstermelidir. Sonradan gönderilen genel bir tahsilat mesajı, kurulurken bulunmayan muacceliyet kaydını tüketici aleyhine kendiliğinden sözleşmeye eklemez.
6502 m.17/3 yazılı sözleşme öngörür; geçerli sözleşme yapmamış satıcı, geçersizliği sonradan tüketici aleyhine ileri süremez. M.4/1 sözleşme ve bilgilendirmelerin okunabilir, anlaşılabilir düzenlenmesini ve örneğinin tüketiciye verilmesini gerektirir. Bu hükümler birlikte değerlendirildiğinde tüketicinin elinde yalnız ödeme makbuzları bulunması, satıcıyı dayandığı kayıtları açıklamaktan kurtarmaz. Sözleşme örneği ve eki ödeme planı istenmelidir.
Sözleşmedeki kayıt kanuni eşiğin yerine geçmez. Tek günlük gecikmeyle bütün borcu istemeyi öngören bir ifade, m.19’un oran, sıra ve uyarı koşullarını kaldırmaz. Ayrıca m.4/2 sözleşme koşullarının süre içinde tüketici aleyhine değiştirilmesini yasaklar. İlk plandaki koşullar ile sonradan imzalatılan veya bildirilen metin karşılaştırılır; tüketicinin kabulü bulunmayan tahsilat prosedürü sözleşme hükmü gibi sunulamaz.
Satıcı bütün edimlerini yerine getirmiş olmalıdır
Kalan borcun tamamının istenebilmesi için satıcı veya sağlayıcının kendi edimlerinin tamamını ifa etmiş olması gerekir. Bu koşul, m.19/1’de tüketicinin gecikmesinden ayrı yazılmıştır. Sadece ilk ödemenin alınması, faturanın düzenlenmesi veya siparişin oluşturulması satıcının bütün edimlerini tamamladığını göstermez. Sözleşmeye göre hangi malın, hangi parçalarla, hangi teslim veya hizmet yükümlülükleriyle sunulacağı belirlenir.
Mal tesliminde sipariş belgesi, ürün kodu, miktar ve teslim kaydı karşılaştırılır. Ayrı teslim edilen parçalar veya sözleşmeye dahil montaj gibi edimler varsa bunların gerçekten yerine getirilip getirilmediği incelenir. Hizmet sözleşmesinde sağlayıcının tamamlaması gereken edimin kapsamı ayrıca belirlenir. Henüz sunulmamış bir hizmete ilişkin taksit çizelgesi, sağlayıcının bütün hizmeti ifa ettiği anlamına gelmez. Tarafların sözleşmedeki edimleri tek tek eşleştirilmelidir.
Ayıplı ifa iddiası ise ürünün hiç teslim edilmemesinden farklı bir hukuki sorundur. Ayıplı maldaki seçimlik haklar 6502 m.11’de düzenlenmiştir. Tüketici hangi hakkı kullandığını ve talebin dayandığı ayıbı açıkça göstermelidir. M.19 incelemesi bütün ayıp tartışmasını otomatik çözmez; satıcının ifasının tamamlanması, tüketicinin seçimlik hakkı ve kalan alacağın hesabı birbiriyle bağlantılı fakat ayrı sorular olarak ele alınır.
Taksidin vadesi ve borçlunun temerrüdü nasıl belirlenir?
6502 m.19 yalnız ödeme eksikliğini değil, taksitlerin ödenmesinde temerrüdü arar. Genel çerçeveyi 6098 sayılı Türk Borçlar Kanunu m.117 belirler. Muaccel borcun borçlusu kural olarak alacaklının ihtarıyla temerrüde düşer. İfa günü taraflarca birlikte belirlenmişse veya sözleşmede saklı hakka dayanılarak usulüne uygun bildirimle belirlenmişse, o günün geçmesiyle temerrüt doğar. Bu nedenle ödeme planındaki vade tarihleri hukuken önemlidir.
Tarafların belirlediği taksit gününün geçmesiyle gerçekleşen temerrüt, gelecekteki bütün taksitlerin de aynı gün ödenmesi gerektiğini göstermez. İlk soru mevcut taksidin ödeme zamanının gelip gelmediği ve temerrüt koşuludur. İkinci soru, henüz vadesi gelmeyen bakiye için 6502 m.19’un özel şartlarının oluşup oluşmadığıdır. TBK m.117 bakımından ayrıca ihtar gerekmeyen bir vade bulunması, m.19’daki en az 30 günlük muacceliyet uyarısını ortadan kaldırmaz.
Bu ayrım özellikle satıcının “vade sözleşmede yazdığı için bildirim yapmam gerekmiyor” açıklamasında belirleyicidir. Taksit için temerrüt başlangıcı ile bütün bakiyeyi erkene çekme yetkisi ayrı dayanaklara sahiptir. Tüketici de taksidin belirlenmiş vadesini, her durumda ayrıca hatırlatma yapılacağı düşüncesiyle yok saymamalıdır. Planın değiştirildiği ileri sürülüyorsa yeni vadenin hangi anlaşma veya usulüne uygun bildirimden kaynaklandığı belirlenir.
Sonradan yapılan ödeme açısından da zaman kaydı korunur. Tahsilatın tarihi, hangi taksitte temerrüdün devam ettiğini ve hangi tutarın halen açık olduğunu gösterir. Güncel ödeme durumu belirlenmeden eski gecikme listesinin aynen kullanılması, hem taksit sırasını hem oran hesabını hatalı hâle getirir. Satıcının talebi değerlendirilirken ihtar tarihi kadar ödeme sonrası kalan borç da açıkça ortaya konulmalıdır.
İlk eşik: ardışık en az iki taksit ve bedelin onda biri
M.19/1’deki ilk alternatifte iki koşul birlikte aranır: tüketici birbirini izleyen en az iki taksitte temerrüde düşmeli ve bu taksitler sözleşmede yer alan bedelin en az onda birini oluşturmalıdır. Yalnız iki taksidin bulunması yeterli değildir; toplamlarının sözleşme bedeline oranı da hesaplanır. Buna karşılık oranı sağlayan birbirinden kopuk gecikmeler sırf toplandıkları için ardışık hâle gelmez.
Kanun oran hesabında sözleşmede yer alan bedeli esas alır. Satıcının talep günündeki kalan borcu veya yeni bir fiyat listesi bu paydanın yerine geçirilmez. Önceden yapılan ödemeler, sözleşmedeki toplam bedelin ne olduğunu değiştirmeden tahsil edilmiş tutarlar olarak kaydedilir. Sözleşme bedelinin sonradan değiştirilmesine ilişkin ayrı bir uyuşmazlık varsa bunun hukuki geçerliliği önce belirlenmelidir; hesapta kullanılan rakamın kaynağı açık olmalıdır.
Ödeme çizelgesinde her taksidin sırası, vadesi, tutarı ve tahsilat durumu gösterilir. “En az iki” ifadesi yalnız tam iki taksitle sınırlı değildir; ardışık gecikmiş taksitlerin sayısı daha fazla olabilir. Ancak aradaki bir taksidin ödenmiş olması, incelenen dizinin sürekliliğini etkiler. Böylece taksit sayısı ile parasal oran iki ayrı sütunda denetlenir; biri diğerinin yerine kullanılmaz.
İkinci eşik: tek taksidin bedelin dörtte birine ulaşması
İkinci alternatif, sözleşme bedelinin en az dörtte birini oluşturan bir taksitte temerrüttür. Bu durumda ayrıca iki ardışık taksit aranmaz. Kanun iki alternatifi birbirine “veya” ile bağlamıştır. Bu nedenle “hiçbir durumda tek taksitle bütün borç istenemez” açıklaması da doğru değildir. Tek taksidin oranı yeterli olduğunda diğer muacceliyet şartlarıyla birlikte inceleme yapılır.
Dörtte bir, sözleşme bedelinin yüzde 25’ine karşılık gelir. İlk alternatifteki onda bir ise yüzde 10’dur. Eşiklerde “en az” denildiğinden tam sınır tutarına ulaşmak oran koşulunu karşılar; mutlaka sınırı aşmak gerekmez. Hesap, taksit planındaki gerçek tutarlardan yapılmalı; gecikme nedeniyle sonradan eklenen faiz ve takip masrafları kullanılarak kanuni eşiğin yapay biçimde tamamlandığı bir döküm kabul edilmemelidir. Hangi kalemin taksit bedeli olduğu açıkça gösterilmelidir.
Büyük tutarlı ara ödeme veya son taksit içeren satış planlarında tek taksit alternatifi ayrıca önem taşır. Ancak taksidin yüksek olması, satıcının sözleşmesel hak kaydını, tam ifasını ve en az 30 günlük uyarısını gereksiz kılmaz. Bir oran koşulunun gerçekleşmesi bütün sürecin tamamlandığı anlamına gelmez. Talep değerlendirilirken hangi alternatifin kullanıldığı belirtilmeli; iki farklı eşiğin unsurları karıştırılarak yeni bir koşul üretilmemelidir.
Kısmi ödeme ve taksit mahsupları nasıl incelenir?
Bir ödemenin yapılmış olması ile belirli taksidin tamamen kapanması ayrı olgulardır. Tüketici farklı tarihlerde ödeme yapmışsa hangi ödeme hangi takside işlenmiş, ne kadarı anaparaya veya diğer kalemlere ayrılmış ve geriye hangi bakiye kalmış belirlenmelidir. Satıcının yalnız “iki taksit açık” açıklaması, ödeme kayıtlarının doğru eşleştirildiğini göstermeye yetmez. Her dekont ödeme planındaki ilgili satırla karşılaştırılır.
Kısmi ifada m.19 eşiğinin değerlendirilmesi, fiilen açık kalan ödeme ve temerrüt durumunu görünür kılan hesap gerektirir. Kanunun tanımadığı genel bir yuvarlama veya eksik ödemeyi yok sayma yöntemi kurulamaz. Satıcı toplam temerrüt tutarını ve hangi ardışık taksitleri esas aldığını açıklamalı; tüketici yaptığı ödemenin hangi tarihte ve hangi borç için olduğunu belgesiyle göstermelidir. Sonradan düzeltilmiş hesap varsa önceki ve sonraki dökümler birlikte alınır.
Tahsilat makbuzundaki sözleşme numarası bu nedenle önemlidir. Aynı mağazadan birden fazla alışveriş yapan kişinin farklı sözleşmelerine ait gecikmeler, tek satış bedelinin oran hesabında birleştirilemez. Her sözleşmenin bedeli, ödeme planı ve muacceliyet kaydı ayrı incelenir. Borcun tek müşteri hesabında izlenmesi, farklı satışları kendiliğinden tek sözleşmeye dönüştürmez; talep edilen alacağın hangi ilişkiye dayandığı belirlenir.
En az 30 günlük muacceliyet uyarısı neyi içermelidir?
Satıcı, kalan borcun tamamını istemeden önce tüketiciye en az 30 gün süre veren muacceliyet uyarısı yapmak zorundadır. M.19’un bu koşulu, oran ve taksit şartları sağlansa bile ayrıca uygulanır. Uyarının tüketiciye hangi sözleşme ve hangi gecikme nedeniyle gönderildiği, verilen süre ve ödeme yapılmamasının kalan borca etkisi anlaşılmalıdır. Sıradan ödeme hatırlatmasıyla muacceliyet uyarısının işlevleri aynı değildir.
Belgenin düzenlenme tarihi ile tüketiciye bildirilmesi ayrı kayıtlardır. Otuz günlük sürenin gerçekten tanınıp tanınmadığı, metnin içeriği ve bildirim kaydı üzerinden incelenir. Tüketiciye ulaşmadan geçen süre, yalnız belgenin üstüne yazılmış eski tarih kullanılarak ona verilmiş ödeme zamanı gibi gösterilemez. M.19 belirli bir noter biçimini tek zorunlu yöntem olarak saymaz; bildirim yöntemi, içeriği ve ispatı birlikte değerlendirilir.
Uyarı alındığında istenen tutarın dökümü, eksik taksitlerin listesi ve sözleşmedeki muacceliyet kaydı karşılaştırılır. Süre içinde yapılan ödemeler ayrıca işlenir. Satıcıyla telefon görüşmesinde ödeme kolaylığı konuşulması, üzerinde anlaşılmış yeni koşullar kayıt altına alınmadan kanuni takvimin yerine geçmez. Uzlaşma sağlanmışsa yeni ödeme planı, önceki uyarının durumu ve kalan tutar açıkça yazılmalıdır; belirsiz sözlü ifadeye dayanarak işlem yapılmamalıdır.
Gelecek taksitlerin faizi ve komisyonu neden çıkarılır?
6502 m.19/2, muaccel kılınan taksitlerin hesabında faiz, komisyon ve benzeri masrafların dikkate alınmamasını emreder. Satıcı henüz vadesi gelmemiş bütün taksitlerin etiket tutarını toplayıp geleceğe ait finansman yükünü de aynen isteyemez. Muaccel kılınan taksidin hangi kısmının satış borcu, hangi kısmının faiz veya komisyon olduğu belirlenmelidir. Ödeme planı bu ayrımı göstermiyorsa ayrıntılı hesap istenir.
Bu düzenleme, vadesi geçmiş borç için hukuken istenebilecek temerrüt faizinin de her durumda sıfır olduğu anlamına gelmez. Gelecek döneme ait taksit içeriğinin arındırılmasıyla, geciken borca hangi dayanak ve dönem üzerinden faiz yürütüldüğü farklı hesaplardır. İtirazda ikisi ayrı gösterilmelidir. Burada her sözleşmeye uygulanacak sabit bir faiz yüzdesi verilemez; talep edilen faiz türü, sözleşme hükmü ve ilgili kanuni sınır belirlenir.
6502 m.4/7 tüketici işlemlerinde temerrüt dahil bileşik faizi yasaklar. Önceki dönemde hesaplanan faizin sonraki dönemde yeni anapara gibi artırılması bu hüküm yönünden incelenir. Bir hesapta doğru oranın yazması tek başına yeterli değildir; matrah, dönem ve yapılan tahsilatın nereye işlendiği de kontrol edilir. Toplam borç ekranı yerine kalemlerin değişimini gösteren tarih sıralı döküm kullanılmalıdır.
Senet, cayma ve erken ödeme bu tartışmadan nasıl ayrılır?
Satıcının taksit karşılığında senet alması tüketici işlemi niteliğini kendiliğinden kaldırmaz. 6502 m.4/5, kıymetli evrakın yalnız nama yazılı ve her taksit için ayrı düzenlenmesini öngörür; aykırı senetler tüketici yönünden geçersizdir. Tüketici senedinin geçerlilik şartları ayrı denetlenmelidir. Senedin geçerliliği ile temel satış borcunun varlığı ve bütün bakiyenin muacceliyeti aynı soru değildir.
Tüketicinin satıştan cayması da ödeme yapmamakla aynı işlem değildir. Taksitli satıştan cayma m.18’in süresi, bildirimi ve istisnaları çerçevesinde kullanılır. Taksitlerin durdurulması tek başına cayma iradesinin kanuni yöntemle bildirildiğini göstermez. Ayıplı mal nedeniyle kullanılan hak da gerekçesiz caymadan farklıdır; başvurunun gerçek hukuki sebebi açıkça yazılır.
Tüketici borcu kendi iradesiyle vadesinden önce ödüyorsa m.20 devreye girer ve alınmış faiz veya komisyon bakımından gerekli indirimi gerektirir. Satıcının gecikmeye dayanarak gelecekteki taksitleri istemesi ise m.19/2 hesabıdır. İkisinde de finansman yükünün incelenmesi gerekir; ancak hakkı kullanan taraf ve hukuki işlem farklıdır. Tahsilat belgesindeki “erken kapama” adı, aslında hangi sürecin işletildiği belirlenmeden kabul edilmemelidir.
Başvuruda hangi tutara ve hangi koşula itiraz edilmelidir?
Uyuşmazlığın talep sonucu, m.19’un hangi koşulunun gerçekleşmediğine göre kurulmalıdır. Sözleşmesel kayıt yokluğu, eksik satıcı ifası, oran veya ardışıklık eksikliği, yeterli süre verilmeyen uyarı ve yanlış gelecek taksit hesabı ayrı itiraz sebepleridir. Her sebep belirli belgeye ve tutara bağlanır. Tüketicinin ödediği fakat hesaba işlenmeyen tutar varsa bunun ayrıca düzeltilmesi istenir; muacceliyet itirazı altında görünmez bırakılmaz.
Bir yargısal veya icra belgesi tebliğ edilmişse yalnız satıcıyla yazışmak, o belgenin doğurduğu başvuru sürelerini kendiliğinden durdurmaz. Usul yolu belgenin türüne göre belirlenir. Bu rehberdeki 30 günlük süre satıcının muacceliyet uyarısıdır; bütün ödeme emirlerine veya dava dilekçelerine verilen genel itiraz süresi değildir. Farklı hukuki süreler aynı takvim başlığı altında birleştirilmemelidir.
Tüketici uyuşmazlığında başvuru mercii 6502 m.68 ve m.73’e göre belirlenir; tüketici mahkemesi yönünden m.73/A’daki dava şartı arabuluculuk ve istisnalar ayrıca gözetilir. Hesap incelenirken önce satışın gerçek bedeli ve yapılmış ödemeler sabitlenir, sonra m.19’un koşulları uygulanır. Son aşamada yalnız hukuken istenebilir kalemler ayrılır. Bu yöntem, bütün borcu inkâr etmeden erken talep edilen bakiye ve yanlış finansman yüküne somut itiraz kurulmasını sağlar.
Sık sorulan sorular
Bir mağaza taksidi gecikince bütün borç hemen istenir mi?
Kendiliğinden istenmez. 6502 m.19 sözleşmede hak kaydı, satıcının tam ifası, kanuni taksit eşiği ve en az 30 günlük uyarıyı birlikte arar. Tek taksit sözleşme bedelinin en az dörtte biriyse oran alternatifi sağlanır; diğer koşullar yine incelenir.
İki taksidin ödenmemesi her zaman yeterli midir?
Hayır. İlk alternatifte taksitler birbirini izlemeli ve toplamları sözleşmede yer alan bedelin en az onda birini oluşturmalıdır. Herhangi iki ayrı gecikme veya oranı sağlamayan iki taksit bu koşulu karşılamaz. Satıcının diğer muacceliyet şartlarını da yerine getirmesi gerekir.
Onda bir ve dörtte bir hangi tutardan hesaplanır?
6502 m.19/1 sözleşmede yer alan bedeli esas alır. Hesap günündeki kalan borç veya mağazanın güncel satış fiyatı bu paydanın yerine kullanılmaz. Hangi sözleşmeye ait bedelin ve hangi taksitlerin dikkate alındığı ödeme planı ile açıkça gösterilmelidir.
Tek büyük taksit ödenmezse iki taksit beklenmesi gerekir mi?
Tek taksit sözleşme bedelinin en az dörtte birini oluşturuyorsa m.19’daki ikinci alternatif uygulanır; ayrıca iki taksit aranmaz. Ancak satıcının hakkı sözleşmede saklı tutması, bütün edimlerini ifa etmesi ve en az 30 günlük muacceliyet uyarısı yapması zorunludur.
Mağaza ürünü tamamen teslim etmeden bütün borcu isteyebilir mi?
M.19/1, satıcı veya sağlayıcının bütün edimlerini yerine getirmiş olmasını şart koşar. Sözleşmeye dahil teslim, parça veya hizmet yükümlülüklerinin tamamlanıp tamamlanmadığı belgelere göre incelenir. Yalnız fatura düzenlenmesi veya ilk ödemenin alınması tam ifayı kendiliğinden kanıtlamaz.
Sözleşmede bir gün gecikmede tüm borç istenir yazması yeterli mi?
Hayır. Sözleşmedeki muacceliyet kaydı, 6502 m.19’un taksit oranı, ardışıklık, satıcının ifası ve 30 günlük uyarı koşullarını kaldırmaz. Sözleşme hükmü kanuni koşullarla birlikte uygulanır. Satıcının tek taraflı tahsilat prosedürü de kanunun yerine geçen bir vade oluşturmaz.
Muacceliyet uyarısındaki süre kaç gündür?
En az 30 gündür. Bu süre, bütün bakiyenin erken istenmesine ilişkin uyarıda tüketiciye tanınmalıdır. Belgenin düzenleme tarihi ile bildirim kaydı ayrı incelenir. Otuz gün, her icra ödeme emrine veya dava belgesine uygulanacak ortak itiraz süresi olarak kullanılamaz.
Gelecek taksitlerin faiz ve komisyonu aynen alınabilir mi?
6502 m.19/2 gereğince muaccel kılınan taksit hesabında faiz, komisyon ve benzeri masraflar dikkate alınmaz. Bunun için taksit bileşenleri ayrılmalıdır. Gecikmiş borca ilişkin hukuken talep edilebilir temerrüt faizi ise farklı hesap olup kendi dayanak ve dönemiyle değerlendirilir.
Senet alınması tüketici korumasını ortadan kaldırır mı?
Hayır. Tüketici işleminden doğan senet bakımından 6502 m.4/5 ayrıca nama yazılılık ve her taksit için ayrı düzenleme şartlarını getirir. Senedin geçerliliği, temel satış borcu ve gelecekteki taksitlerin muacceliyeti ayrı incelenir. Birindeki sorun diğerini otomatik olarak çözmez.
Banka kredisi taksidine de onda bir oranı uygulanır mı?
Belirli süreli tüketici kredisi 6502 m.28’de düzenlenir; bu hüküm taksitle satışın onda bir ve dörtte bir oranlarını içermez. Borcun mağazanın doğrudan satış planından mı yoksa kredi sözleşmesinden mi doğduğu belirlenir. Aynı “taksit” kelimesi farklı rejimleri birleştirmez.
Başvuru ve dosya hazırlığı
Mağaza taksitlerine ilişkin uyuşmazlıkta satış bedeli, vade çizelgesi, tahsilatlar ve muacceliyet uyarısı birlikte karşılaştırılır; m.19’daki iki alternatif eşik ve gelecek taksitlerin finansman yükü ayrı hesaplanır. Mersin merkezli Türkiye geneli dosya yönetiminde İstanbul ve Mersin ofisleri aracılığıyla satış sözleşmesi ve hesap dökümü üzerinden çalışma yapılır. Belgelerin incelenmesi için iletişim sayfasından ulaşabilirsiniz.
Resmî kaynaklar ve mevzuat
- 6502 sayılı Tüketicinin Korunması Hakkında Kanun — güncel resmî metin
- 6098 sayılı Türk Borçlar Kanunu
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
