Müşteri Yazılım Projesini İptal Etti: Tamamlanan Kod, Tasarruf ve Bakiye Ücret
Müşterinin ticari kararla henüz tamamlanmamış özel yazılım projesini durdurması, yapılan bütün işin ücretsiz kalması anlamına gelmez. Eser sözleşmesi niteliğindeki ilişkide TBK m. 484, iş sahibinin yapılan kısmın karşılığını ödeyip yüklenicinin bütün zararlarını gidererek sözleşmeyi feshedebileceğini düzenler. Kalan toplam bütçenin tamamı ise her durumda doğrudan zarar değildir.
Hesap; durdurma anında tamamlanan iş, henüz yapılmayan işler nedeniyle tasarruf edilen gider, projeye özgü üçüncü kişi yükleri ve önceki ödemeler üzerinden kurulur. Kaynak kodun bulunduğu yer ile kodu kullanma hakkı ayrıca incelenir. Yazılımcının ihlali nedeniyle kullanılan hakla müşterinin kendi stratejisi yüzünden projeden vazgeçmesi aynı hukuki sebep değildir.
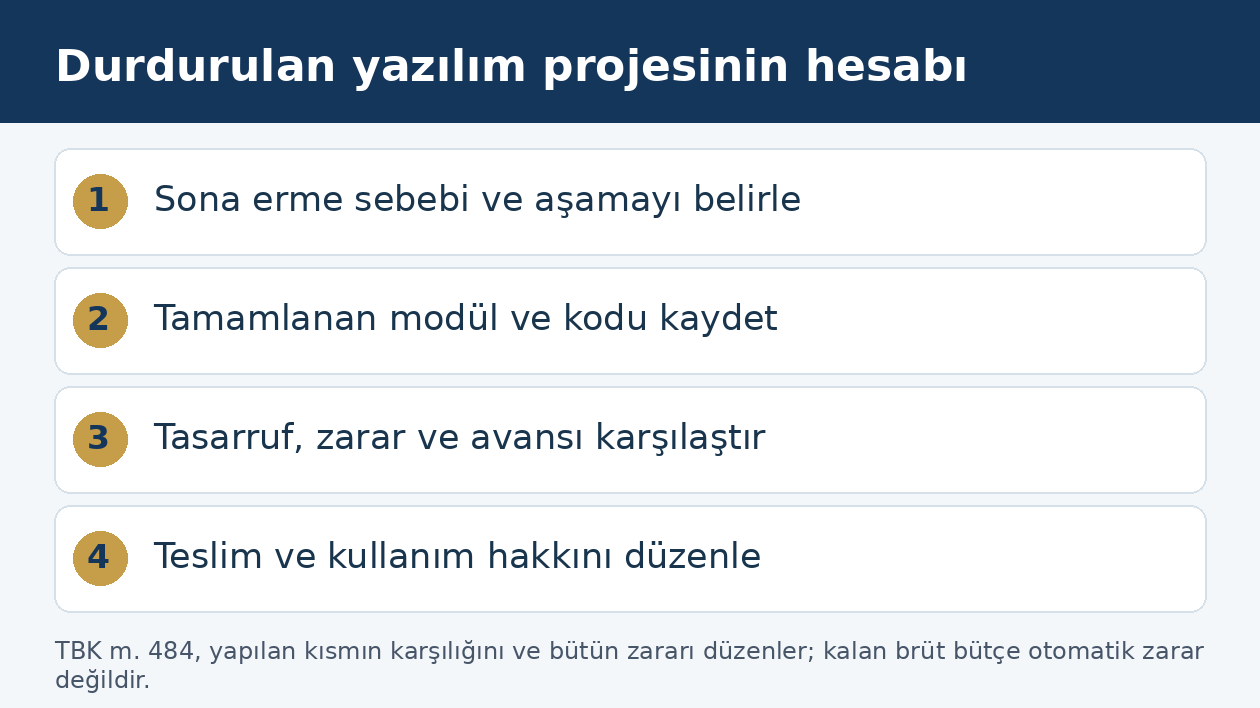
Önce projenin neden durdurulduğu belirlenmelidir
Şirketin yatırım planını değiştirmesi, ürünü piyasaya çıkarmaktan vazgeçmesi veya başka hazır yazılıma yönelmesi tek başına geliştiricinin sözleşmeye aykırılığı değildir. Buna karşılık geliştiricinin işe başlamaması, işi kararlaştırılan zamanda bitiremeyeceğinin açıklaşması veya teslim borcunu ihlal etmesi farklı hakları gündeme getirir. Bildirimde yalnız “proje iptal” denilmesi hangi hesap düzeninin seçildiğini açıklamaz. Durdurma sebebi mevcut kayıtlarla ortaya konmalıdır.
TBK m. 484 iş sahibinin eser tamamlanmadan tazminat karşılığı fesih hakkını düzenler. Yüklenicinin ihlalinde TBK m. 473 veya temerrüt hükümleri kendi koşullarıyla incelenir. İş sahibinin serbest fesih hakkı, borca aykırılığa dayanan dönmenin yerine açıklamasız geçirilmemelidir. Hak seçimi, avansın iadesi ve kalan ücret bakımından farklı sonuçlar doğurur.
Her yazılım hizmeti TBK m. 484 kapsamına girer mi?
TBK m. 470 kapsamında belirli bir yazılım sonucunun meydana getirilmesi ve bedel karşılığında teslimi üstlenilmiş olmalıdır. Hazır program aboneliği, danışmanlık veya belli süre geliştirici personel sağlanması aynı borç değildir. Sözleşmenin adında proje yazması tek başına eser sözleşmesi sonucunu doğurmaz. Kabul edilen çıktı, teslim yükümlülüğü, ücret yapısı ve tarafların gerçek ortak iradesi TBK m. 19 çerçevesinde birlikte değerlendirilir.
Karma pakette geliştirme ile daha sonra sağlanacak destek veya barındırma bölümü ayrı olabilir. Henüz başlamamış abonelik döneminin ücreti, tamamlanmış kodun bedeli ve proje sona erme zararı aynı kalem yapılmaz. Uygun iş görme bölümünde TBK m. 502 ve m. 512’nin farklı düzeni ayrıca incelenir. Şirket veya geliştirici, kendisine daha elverişli hesap sonucunu seçmek için sözleşmenin gerçek niteliğini değiştiremez.
Eser tamamlanmışsa serbest fesih hakkı aynı biçimde kullanılır mı?
TBK m. 484 hakkı eserin tamamlanmasından önceki aşamayı düzenler. Yazılımın tamamlanması, yalnız son faturanın kesilmesine veya sunucuya dosya yüklenmesine bağlanmamalıdır. Kararlaştırılan işlevlerin, testlerin ve teslim unsurlarının durumu incelenir. Bütün sonuç tamamlanmış ancak ödeme yapılmamışsa, şirketin sonradan ihtiyaç duymaması otomatik olarak aynı fesih hesabını doğurmaz. Tamamlanma ile fiilî kullanım ayrı olaylardır.
Kabul sürecindeki her hata da yazılımın kesinlikle tamamlanmamış olduğu sonucuna götürmez. Kalan işin niteliği ve sözleşmedeki teslim düzeni belirlenmelidir. Yazılım kabul testi ve ayıp bildirimi çerçevesi bu ayrımda önemlidir. Durdurma tarihinden sonra eklenen özellikler, o tarihteki tamamlanma durumunu geriye dönük değiştirmez. İnceleme belirli sürüm ve teslim kaydı üzerinden yapılmalıdır.
Müşteri bazı modülleri tek taraflı kapsamdan çıkarabilir mi?
Sözleşmede değişiklik yönetimi veya kısmi sona erme düzenlenmişse önce bu hükümler uygulanır. Her modülün ayrı bedeli bulunması, müşteriye her koşulda tek taraflı ve bedelsiz kapsam azaltma hakkı vermez. Teknik olarak bağımsız teslim ile başka modüllerin çalışmasına bağlı iş ayrılır. TBK m. 1 ve m. 19 çerçevesinde kabul edilen kapsam değişikliğinin varlığı ve etkisi araştırılır.
Bir modülün çıkarılması, ortak altyapı ve daha önce yapılan tasarım çalışmalarının ekonomik değerini kendiliğinden sıfırlamaz. Geliştirici de çıkarılan modülün bütün bedelini, artık yapmayacağı işin giderlerini ayırmadan kesin alacak gibi sunmamalıdır. Kısmi anlaşmada kalan iş, yeni teslim tarihi, ücret ve ortak maliyetin paylaşımı açıklanır. TBK m. 484’ün uygulanabilirliği, işin bölünebilirliği ve kullanılan sona erme işlemi somut sözleşme üzerinden değerlendirilmelidir.
Durdurma anındaki yazılım envanteri nasıl çıkarılır?
Envanter, hangi modülün hangi sürümde bulunduğunu ve ne ölçüde tamamlandığını göstermelidir. Çalışan ekran, arka plandaki işlev, veri yapısı, dış sistem bağlantısı ve dokümantasyon ayrı incelenir. Ekran görüntüsü kodun bütün işlevleriyle çalıştığını tek başına göstermez. Buna karşılık ekranda henüz görünmeyen tamamlanmış altyapı işi de hiç yapılmamış sayılmaz. Projenin gerçek teknik ilerlemesi teslim ölçütleriyle karşılaştırılır.
Kaynak deposundaki değişiklik sayısı veya satır sayısı tek başına kanuni bedel hesabı değildir. Otomatik üretilen dosya, yeniden kullanılan genel bileşen ve projeye özgü çalışma ayrılır. Durdurma anındaki sürüm korunarak daha sonraki müdahalelerden ayırt edilir. İnceleme hangi çıktının var olduğunu, çalışır durumda bulunup bulunmadığını ve sözleşmedeki karşılığını açıklamalıdır. Teknik yüzde ile parasal yüzde, gerekçe gösterilmeden eşit kabul edilmez.
Yapılan kısmın bedeli nasıl belirlenir?
TBK m. 484 kapsamında tamamlanmış kısmın karşılığı öncelikle sözleşmedeki ücret sistemiyle ilişkilendirilir. Aşama veya modül fiyatları varsa hangi işin hangi bedeli karşıladığı gösterilir. Götürü toplam bedelin bulunduğu projede rastgele tamamlanma oranı seçilmez. İş kalemleri, özellikleri ve gerçek ilerleme birlikte değerlendirilir. Yapılmış fakat müşterinin yeni planında kullanılmayacak iş, sırf ticari karar değiştiği için hiç üretilmemiş sayılmaz.
Buna karşılık sözleşmeye aykırı veya eksik yapılan işin durumu da hesapta saklanamaz. İş sahibinin serbest feshi, geliştiricinin önceki bütün ihlallerini otomatik onayladığı anlamına gelmez. Hangi aykırılığın ileri sürüldüğü ve ilgili hakların koşulları ayrıca açıklanır. Tamamlanan kısmın bedeliyle aynı emeğin tazminat içinde ikinci kez yazılması önlenir. Her hesap satırı belirli teslim veya çalışmaya bağlanmalıdır.
Saatlik çalışma kayıtları bütün alacağı kanıtlar mı?
Saat üzerinden ücret kararlaştırılmışsa kaydın hangi göreve, kişiye ve döneme ait olduğu gösterilir. İç toplantı, yeniden çalışma ve yeni özellik geliştirme aynı kapsamda ücretlenmeyebilir. Sözleşmede ön onay veya bütçe sınırı bulunuyorsa bunlar kontrol edilir. Firmanın tek taraflı zaman çizelgesi önemli belge olabilir; fakat her kaydın sözleşmeye uygun ve fiilen yapılmış olduğu ayrıca değerlendirilir.
Götürü bedelli işte ise harcanan saatin artması sözleşme bedelinin otomatik artması anlamına gelmez. TBK m. 480’in götürü bedel düzeni ve kanundaki özel uyarlama koşulları ayrıdır. Durdurma hesabında saatler işin ilerlemesini açıklayabilir; ancak sonradan sözleşmeyi tamamen farklı fiyat modeline dönüştürmek için kullanılamaz. Müşterinin kabul ettiği ücretli değişiklikler varsa bunlar ilk kapsamdan ayrı gösterilir.
Bütün zarar neden kalan brüt bütçeyle aynı değildir?
TBK m. 484’te yüklenicinin bütün zararlarının giderilmesi, hiç yapılmayacak işin bütün maliyetleri yok sayılarak kalan faturanın otomatik tahsili şeklinde uygulanmaz. Yapılmayan iş nedeniyle tasarruf edilen giderler ve ekonomik sonuç incelenir. Tamamlanan iş bedeli, beklenen net menfaat ve projeye özgü kalan yükler kendi kalemlerinde gösterilir. Genel şirket cirosu veya gelecekte alınacağı umulan bütün işler bu projeye bağlanmaz.
Geliştiricinin zararını açıklayan hesap, sözleşme sürseydi oluşacak durum ile sona erme sonrasındaki gerçek durumu karşılaştırır. Henüz satın alınmamış araç, kullanılmayacak ek hizmet ve iptal edilebilen tedarik ayrı değerlendirilir. Aynı bütçenin hem tamamlanan iş hem kalan kâr olarak iki kez yazılması önlenir. Müşterinin avansı bütün bu hesap tamamlandıktan sonra mahsup edilir; avansın varlığı ne bütün borcu ne bütün iadeyi tek başına belirler.
Geliştirici ekibin başka işe geçmesi hesabı nasıl etkiler?
Firmanın çalışanlarına normal ücret ödemeye devam etmesi ile bu proje için ayrıca katlandığı gider farklıdır. Sabit personel maliyeti, olayın gerçek etkisi gösterilmeden tamamen tasarruf edilmiş veya tamamen zarar sayılmamalıdır. Projeye özgü dış geliştirici, ek mesai veya geçici ekip sözleşmesinin sona erme koşulları incelenir. Hangi giderin gerçekten ortadan kalktığı ve hangisinin devam ettiği belgeye bağlanır.
Boşalan kapasite başka ücretli işe ayrılmışsa bunun ilgili dönem ve ekip üzerindeki etkisi gösterilir. Firma iki işi aynı anda yapabilecek durumdaysa sonradan aldığı her proje eski zararını aynı miktarda azaltmaz. Buna karşılık aynı kaynakların yerine geçen işten sağlanan yarar da hesap dışı bırakılmaz. Sadece personel listesi sunmak yerine görevlendirme tarihleri ve kapasite ilişkisi açıklanmalıdır. Böylece varsayılan bir iş kaybı yerine denetlenebilir ekonomik sonuç bulunur.
Bulut, araç ve alt geliştirici giderleri nasıl ayrılır?
Proje için alınmış lisans, geliştirme aracı, test hizmeti veya dış uzman sözleşmesi kendi koşullarıyla incelenir. Müşteri ana projeyi durdurdu diye bu sözleşmelerin tamamı kendiliğinden sona ermez. Buna karşılık geliştiricinin genel faaliyeti için aldığı yıllık lisansın bütün bedeli de otomatik tek müşterinin zararı değildir. Kullanım dönemi, projeye özgülük ve başka işlerde kullanılabilirlik gösterilmelidir.
Üçüncü kişiden iade alınmış veya yük azaltılmışsa bu tutar hesapta görünür. Henüz kesinleşmemiş teklif ile bağlayıcı ve geri alınamayan borç ayrılır. Alt geliştiricinin tamamlanmış işi ana firmanın tamamlanmış kısmında zaten bulunuyorsa aynı tutar ikinci kez iptal gideri yapılmaz. Yeni yazılım üreticisine geçişte kullanılabilecek lisansın devredilebilirliği ayrıca kontrol edilir; teknik dosya teslimi lisans sahibinin şartlarını kendiliğinden değiştirmez.
Bedeli ödenen yarım yazılım serbestçe kullanılabilir mi?
Kodun fiziksel veya dijital kopyasının teslimi ile mali hakların kullanım yetkisi ayrıdır. FSEK m. 52, mali haklara ilişkin sözleşme ve tasarruflarda yazılılık ve hakların ayrı ayrı gösterilmesini arar. Ödeme yapılması, bütün kullanım türlerinin sınırsız devri anlamına gelmez. Sözleşmede geliştirilmiş bölümler için hangi kullanım hakkının hangi şartla doğduğu incelenir.
Yazılımın telif hakkı koruması çerçevesinde projeye özgü kod, firmanın önceden geliştirdiği bileşen ve üçüncü kişi materyali ayrılır. Müşteri başka geliştiriciye devam işi verecekse mevcut kodu değiştirme ve kullandırma yetkisi belirlenmelidir. FSEK m. 49 kapsamında daha ileri devir için aranan yazılı muvafakat da ilgili hak zincirinde değerlendirilir. İptal protokolü teslimi ve kullanım kapsamını ayrı açıklar.
Durdurulan projenin teslim dosyasında ne bulunmalıdır?
Hangi kod sürümünün teslim edildiği, çalıştırılması için gerekli açıklamalar, mevcut testler, bilinen hatalar ve tamamlanmayan işler kayıt altına alınır. Teslim edilecek erişimler sözleşmedeki sınırlarıyla belirlenir; geliştiricinin başka müşterilerinin ortamı veya genel kurumsal hesapları talep kapsamına otomatik girmez. Şirketin kendi verileriyle kod teslimi de ayrı kalem olabilir. Her birinin formatı ve erişim yöntemi açıklanmalıdır.
Teslim, ürünün tamamlandığına dair yanlış kabul beyanı içermemelidir. Durdurulan projenin mevcut durumu teslim alınırken hangi eksiklerin bilindiği yazılır. Yeni geliştiricinin yaptığı sonradan değişiklikler ilk firmanın işinden ayrılmalıdır. Kullanılabilir kısım bulunduğu, kullanılabilirliğin hangi koşullara bağlı olduğu ve teknik sınırlar doğru gösterilir. Böylece eski firmanın tamamlamadığı özelliğin yeni dönemde ortaya çıkan farklı sorunla karıştırılması önlenir.
Durdurma bildiriminden sonra yapılan çalışma ücretlenir mi?
Bildirimin ulaştığı tarih, hangi işlerin durdurulduğu ve korunması gereken mevcut işlemler belirlenir. Yalnız yeni özelliklerin durdurulmasıyla bütün projenin sona erdirilmesi aynı talimat değildir. Firma, açık durdurma sonrasında yeni kapsam üretmeye devam etmişse bu çalışmanın neden gerekli ve yetkili olduğunu açıklamalıdır. Müşteri de devamını istediği koruma veya devir işini tamamen bildirim öncesi ücret içinde saymadan sözleşme düzenini göstermelidir.
TBK m. 471 kapsamındaki sadakat ve özen borcu, işin tasfiyesinde mevcut değerin korunmasıyla ilişkilidir. Gereksiz harcamayı artırmakla güvenli biçimde işi durdurmak ayrılır. Bildirim sonrası yapılan işlerin listesi, talimatı ve maliyeti ayrı tutulur. Yeni bir mutabakat oluşmuşsa hangi işlemi yeniden başlattığı açıklanır. Operasyon yazışması, önceki sona erme hesabını bütünüyle değiştirmiş sayılmadan gerçek içeriğiyle incelenir.
Avans, aşama ödemesi ve son fatura nasıl eşleştirilir?
Önceden yapılan her ödeme hangi iş veya aşama için gönderildiğiyle birlikte listelenir. Avansın sözleşme hesabına mahsup edilmesi gerekir; aynı aşama bedeli tekrar istenmemelidir. Firmanın yaptığı ödeme iadesi de kapanış cetvelinde gösterilir. Kesinleşmiş ara hakediş ile henüz incelenmemiş ön ödeme aynı belge değildir. Sözleşmenin kabul ve hesap düzeni, ödemenin anlamını belirler.
TTK m. 21/2 uyarınca fatura içeriğine sekiz günlük itiraz süresi alınma tarihine göre değerlendirilir. Faturanın bulunması, sözleşmede olmayan yeni bedeli tek başına yaratmaz. İtirazda tamamlanan iş, kalan zarar, tasarruf ve mahsup hataları ayrı gösterilmelidir. Vergisel düzeltme işlemi ile özel hukuk alacağının varlığı birbirinin yerine geçirilmez; mali kayıtlar gerçek tasfiye hesabıyla uyumlu hazırlanır.
Teknik ve mali bilirkişi incelemesi hangi soruları cevaplar?
HMK m. 199 kapsamında elektronik kayıtlar belge niteliğindedir. Kod sürümü, görev kaydı, teslim mesajı ve ödeme belgesi aynı zaman çizelgesinde korunur. HMK m. 266 kapsamındaki teknik inceleme, işin hangi kısmının hangi nitelikte yapıldığını açıklar. Hukuki sona erme sebebi ve uygulanacak hüküm mahkemenin değerlendirmesindedir; bilirkişiye yalnız tarafın istediği sonucu onaylatacak soru yöneltilmez.
Mali incelemede sözleşme bedeli, yapılan kısmın karşılığı, kalan net menfaat ve ilgili giderler ayrılır. Delilin kaybolması veya sonra ileri sürülmesinin önemli ölçüde zorlaşması tehlikesinde HMK m. 400 kapsamında delil tespiti değerlendirilebilir. Kod deposunun sürekli değişmesi nedeniyle hangi tarihli sürümün inceleneceği belirtilir. Tespit raporu, bütün bakiye ücretin otomatik kabulü anlamına gelmez.
Sona erme protokolü nasıl tamamlanmalıdır?
Protokol, sona erme sebebini ve tarihini; yapılmış iş ile açık kalan hesapları; teslim edilecek kod ve belgeleri ayrı düzenlemelidir. Tacirler arasında temerrüt, fesih ve dönme bildirimleri için TTK m. 18/3 yolları dikkate alınır. Sadece erişimin kapatılması hukuki bildirimin yerine geçtiği varsayımıyla bırakılmamalıdır. Yetkili şirket temsilcileri ve ek dosyalar belirlenmelidir.
Ödeme anlaşması ile teslim takvimi birbirini karşılamalıdır. Kalan bir hak korunacaksa kapsamı açık yazılır; genel ibra ifadesinin hangi talepleri kapattığı incelenir. Gelecekte başlayacak bakım hizmeti eski geliştirme hesabından ayrılır. İşin devamını başka firmaya vermek için gereken kullanım izinleri de tamamlanır. Sonuç, yalnız toplam para yazan bir belge değil, proje değerinin ve tarafların kalan borçlarının açıkça gösterildiği uygulanabilir tasfiye düzenidir.
Sık sorulan sorular
Müşteri kendi kararıyla yazılım projesinden vazgeçerse geliştirici ücret isteyebilir mi?
Eser sözleşmesinde TBK m. 484, eser tamamlanmadan fesihte yapılmış kısmın karşılığı ve yüklenicinin bütün zararlarının giderilmesini düzenler. İlişkinin türü ve sona erme sebebi belirlenmeden tek hesap uygulanmaz.
Yazılımcı projeyi geciktirdiyse yine bütün zararını ödemek gerekir mi?
İhlale dayanan haklar ile müşterinin serbest feshi ayrıdır. TBK m. 473 veya temerrüt hükümlerinin koşulları incelenir. Bildirimde hangi ihlale ve hangi hukuki sonuca dayanıldığı açık olmalıdır.
Eser tamamlandıktan sonra TBK m. 484 aynı şekilde uygulanır mı?
Madde tamamlanmadan önceki feshi düzenler. Yazılımın kararlaştırılan sonuç bakımından tamamlanıp tamamlanmadığı sürüm, test ve teslim kayıtlarıyla belirlenir. Son faturanın kesilmesi veya kullanım başlaması tek başına yeterli ölçüt değildir.
Bir modülü iptal etmek her durumda ücretsiz midir?
Hayır. Kapsam değişikliği ve kısmi sona erme düzeni, işin bölünebilirliği ve ortak maliyetler incelenir. Her modülün fiyatının bulunması tek taraflı bedelsiz çıkarma hakkı yaratmaz. Yeni anlaşma kalan iş ve ücret etkisini açıklamalıdır.
Kod satırı sayısı tamamlanan işin bedelini gösterir mi?
Tek başına göstermez. İşlev, kalite, yeniden kullanılan bileşen ve sözleşmedeki teslim karşılığı birlikte değerlendirilir. Teknik satır veya değişiklik sayısı kanuni parasal oran değildir.
Geliştirici kalan bütün bütçeyi zarar olarak isteyebilir mi?
Kalan brüt bütçe otomatik zarar değildir. Yapılmayan işin tasarrufları, ilgili kapasitenin başka kullanımından sağlanan yarar ve projeye özgü yükler değerlendirilir. Yapılan iş ile aynı emeğin zararı iki kez hesaplanmaz.
Firma ekibini başka projeye geçirirse eski zarar ortadan kalkar mı?
Gerçek kapasite ilişkisi incelenir. Aynı kaynakların yerine geçen işten yarar hesabı etkileyebilir. Firma işleri aynı anda yapabilecekse sonradan aldığı her proje eski zararı aynı tutarda azaltmış sayılmaz.
Yarım kodun bedelini ödeyince bütün telif hakları geçer mi?
Hayır. FSEK m. 52 uyarınca mali hak sözleşmesi yazılı olmalı ve haklar ayrı gösterilmelidir. Teknik kopya teslimi ile kullanma ve değiştirme yetkisi farklıdır. İlgili hak zincirinde m. 49 da ayrıca değerlendirilir.
Avans iptal hâlinde müşteriye mutlaka iade edilir mi veya mutlaka yanar mı?
İki sonuç da otomatik değildir. Önce yapılan iş ve hukuken istenebilir zarar hesabı kurulur, önceki ödeme mahsup edilir. Bakiye veya iade bu karşılaştırmadan çıkar; geçerli özel sözleşme düzeni ayrıca incelenir.
Projeyi kapatırken sadece ödeme mutabakatı yeterli midir?
Kod sürümü, mevcut durum, eksik işler, kullanım yetkisi, erişim teslimi ve açık kalan talepler de düzenlenmelidir. Teknik teslim ile geçmiş uyuşmazlıkların ibra edilmesi aynı işlem değildir. Bildirimler TTK m. 18/3 kapsamında ayrıca değerlendirilir.
İstanbul ve Mersin ofislerinde yazılım projesinin müşteri kararıyla sona erdirilmesi incelenirken durdurma tarihindeki kod sürümü ile mali hesap birlikte değerlendirilir. Onaylanmış kapsam, aşama teslimleri, personel ve dış hizmet kayıtları, önceki ödemeler ve yeni projeye aktarılan kaynaklar dosyada açıklanır. Talep, brüt bütçeye veya tek taraflı tamamlanma yüzdesine indirgenmez.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu — güncel resmî UYAP metni: m. 1, 19, 470–471, 473, 480, 484, 502 ve 512
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî UYAP metni: m. 18/3 ve 21/2
- 6100 sayılı Hukuk Muhakemeleri Kanunu — güncel resmî UYAP metni: m. 199, 266 ve 400
- 5846 sayılı Fikir ve Sanat Eserleri Kanunu — güncel resmî UYAP metni: m. 49 ve 52
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
