Yazılım Üreten Şirketlerde Sanayi Sicil Kaydı: 6948 Sayılı Kanun ve 2026 Başvuru Kuralları
Bilişim teknolojisi ve yazılım üreten işletmeler sanayi siciline kaydolmak zorundadır. Yükümlülük, 6948 sayılı Sanayi Sicili Kanunu’nun 1. maddesinin ikinci fıkrasında yazılım üretiminin açıkça kapsam içine alınmasından ve aynı Kanun’un 2. maddesindeki zorunlu kayıt hükmünden doğar. Yazılımın fiziksel bir fabrikada üretilmemesi, tek başına bu yükümlülüğü kaldırmaz. Buna karşılık bilgisayar kullanan her işletme veya başkasına ait programı satan her şirket, bu gerekçeyle yazılım üreticisi sayılmaz; kayda esas olan işletmenin yürüttüğü üretim faaliyetidir.
15 Nisan 2026 tarihinde yürürlüğe giren SGM 2026/4 sayılı Sanayi Sicil Tebliği, başvurunun Sanayi Sicil Bilgi Sistemi üzerinden yapılmasını ve üretim yerindeki il müdürlüğünün yerinde incelemesini düzenler. Yazılım faaliyetlerine ortak adres bakımından tanınan istisnalar sınırlıdır. Personel ve işyeri kayıtlarına ilişkin koşullar devam eder. Bu yazı, yazılım işletmesinin kapsama girip girmediğinin belirlenmesine, kayıt tarihinin doğru kurulmasına ve başvuru dosyasının hazırlanmasına odaklanır.
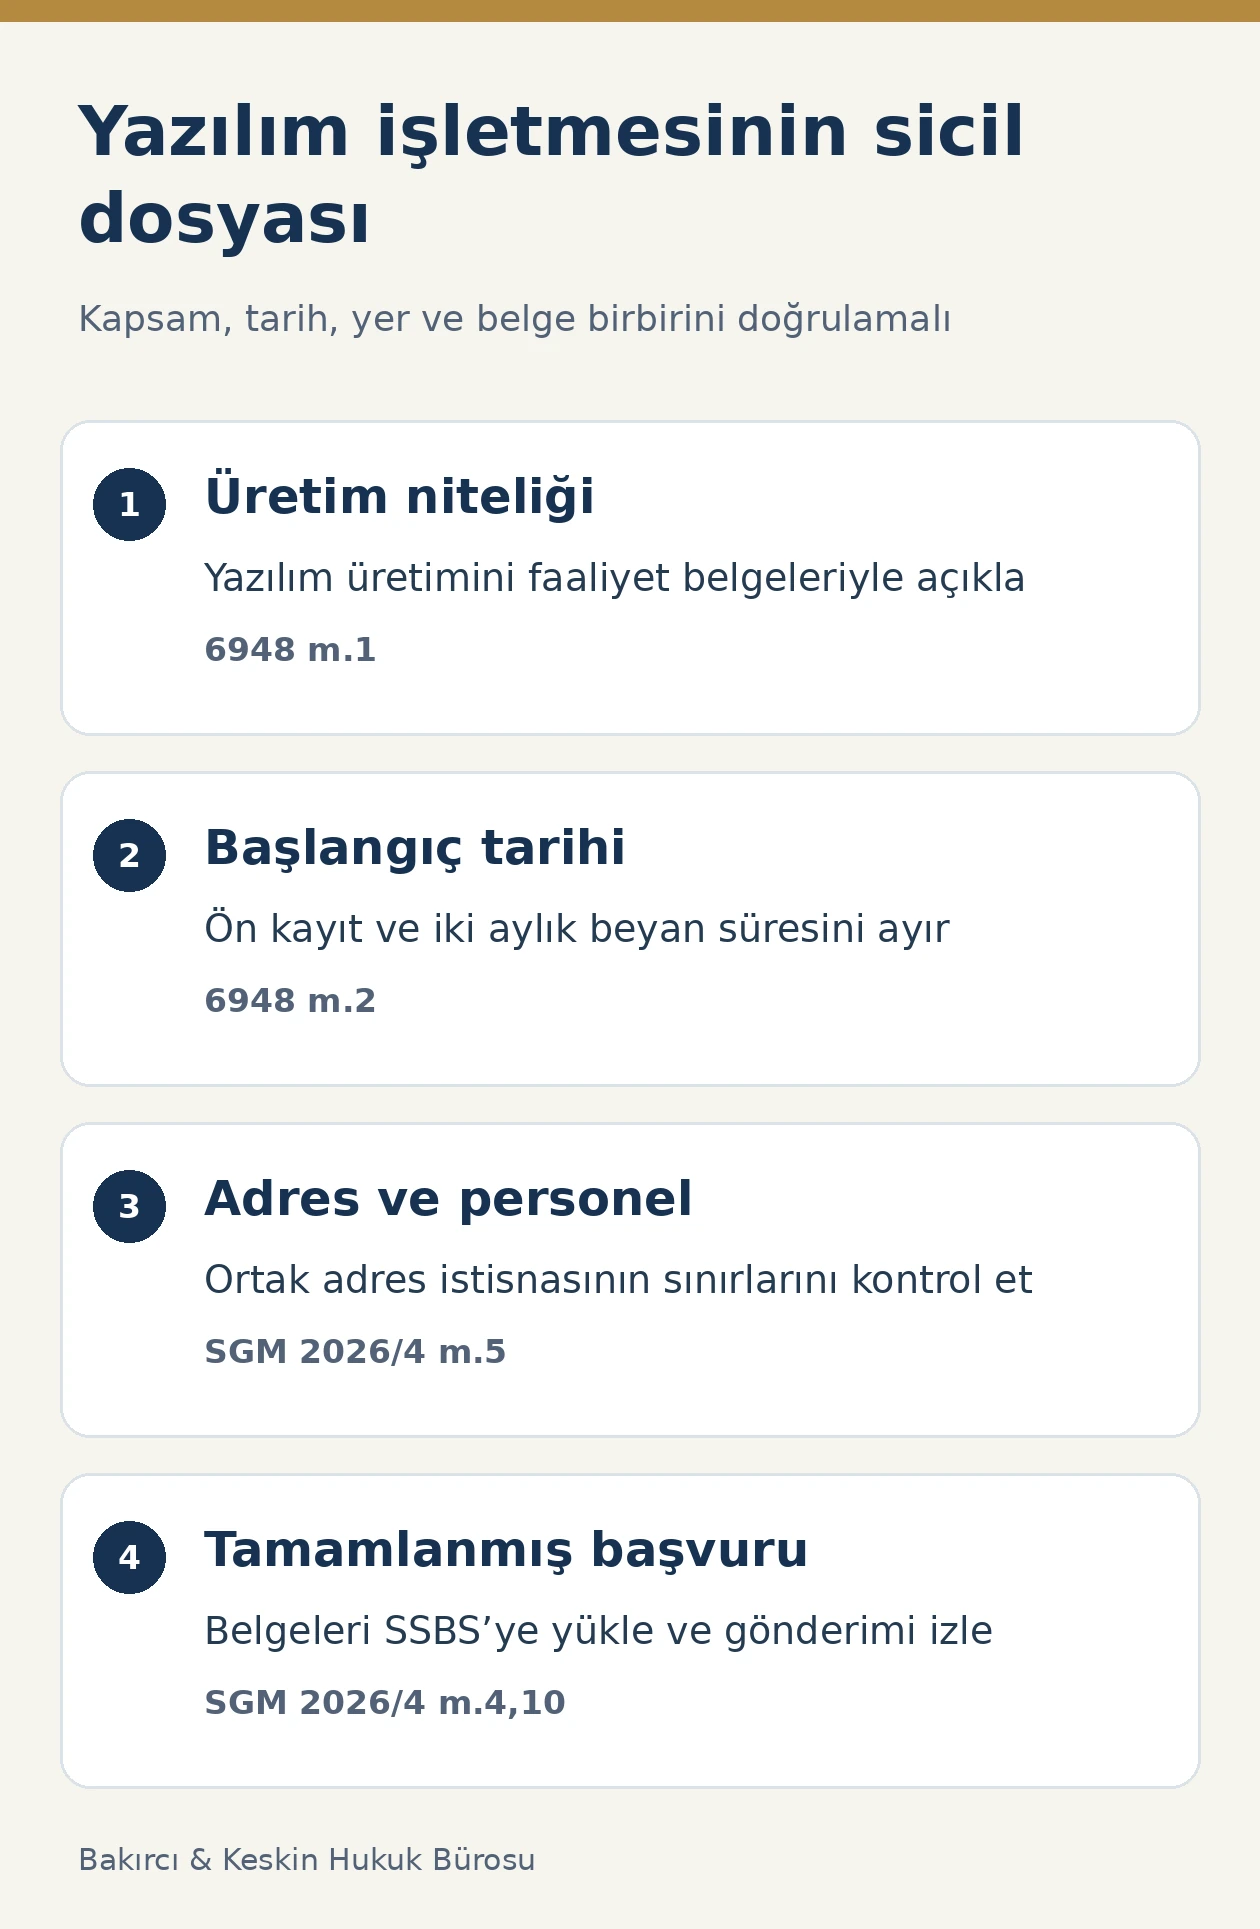
Yazılım üretimi hangi kanun hükmüyle sanayi faaliyeti sayılır?
6948 sayılı Kanun’un 1. maddesi, sanayi işletmesini yalnızca hammaddeyi makineyle işleyen tesislerle sınırlamaz. Maddenin ikinci fıkrası bilişim teknolojisi ve yazılım üreten işletmeleri ayrıca sayar. Bu hüküm, 7033 sayılı Kanun’un 3. maddesiyle 2017 yılında düzenlenmiştir. Değişikliğin birincil metni TBMM’nin yayımladığı 7033 sayılı Kanun’da yer alır. Dolayısıyla yazılım işletmesinin sanayi siciline kaydı, idarenin sonradan oluşturduğu bir teşvik tercihi değildir; kanunda tanımlanan faaliyete bağlanan yükümlülüktür.
Kapsam incelemesinde şirketin ticaret unvanı ile gerçek faaliyeti birlikte ele alınır. Unvanda teknoloji, bilişim veya dijital sözcüklerinin bulunması üretim yapıldığını tek başına göstermez. İşletmenin kendi organizasyonu içinde geliştirdiği programlar, üretim sürecinde kullandığı personel ve araçlar, müşteriye sunduğu çıktılar ve faaliyetin yürütüldüğü yer açıklanmalıdır. Şirket ana sözleşmesine yazılmış fakat henüz yürütülmeyen bir faaliyet ile fiilen başlayan yazılım üretimi aynı olgu değildir.
Tebliğ’in 5. maddesi, il müdürlüğünün değerlendirmeyi Kanun’daki tanım ve ürün sınıflaması çerçevesinde yapmasını öngörür. Bu nedenle başvuru yalnızca bir faaliyet kodunu seçip belge yüklemekten ibaret görülmemelidir. Beyan edilen üretimin işletmede gerçekten yürütüldüğünü gösteren tutarlı bir açıklama hazırlanmalıdır.
Yazılım üretimi ile satış, danışmanlık ve kullanım nasıl ayrılır?
Kayıt dosyasındaki ilk ayrım, işletmenin yazılımı üretmesi ile mevcut bir yazılımı kullanması veya üçüncü kişiden alıp müşteriye sunması arasındadır. Ticari işletmelerin muhasebe programı, müşteri takip sistemi veya internet sitesi kullanması, onları bu kullanım nedeniyle yazılım üreticisi yapmaz. Kanun’un aradığı nitelik, bilişim teknolojisi veya yazılım üretimidir. Bu nitelendirme yapılırken sözleşmenin başlığına değil, üstlenilen işin içeriğine ve ortaya çıkan ürüne bakılır.
İşletme hem geliştirme hem lisans satışı hem teknik destek veriyorsa faaliyetler dosyada ayrıştırılmalıdır. Gelir kalemlerinin aynı faturada bulunması, üretim sürecinin açıklanmasına engel değildir. Geliştirme iş paketleri, ürün sürümleri, çalışan görevleri ve müşteriye teslim edilen işin kapsamı birbiriyle eşleştirilir. Başkasının ürününü pazarlayan bölüm ile işletmenin geliştirdiği modüller için çalışan bölümün işlevleri açıkça yazılır. Bu çalışma, karma faaliyet yürüten şirketin tüm işlerini tek bir belirsiz açıklama altında göstermesini önler.
Tebliğ her ticari iş modeline ayrı bir sonuç bağlamaz. Bu nedenle internet üzerinden sunulan hizmetin adından hareketle otomatik muafiyet veya otomatik kayıt sonucu çıkarılmaz. Başvuruya esas değerlendirme, somut üretim organizasyonunun Kanun’un 1. maddesine ve ürün sınıflamasına uygunluğudur. Tereddüt yaratan faaliyetler başvuruda gizlenmeden, teknik açıklaması ve ilgili sözleşme bölümleriyle gösterilmelidir.
Ön kayıt ve iki aylık başvuru süresi hangi tarihe bağlanır?
6948 sayılı Kanun’un 2. maddesinde iki ayrı aşama bulunur: üretim faaliyetine başlamadan önce ön kayıt ve yeni işletmenin faaliyete başlamasından itibaren iki ay içinde beyannamesini elektronik ortamda göndermesi. Ticaret sicilindeki kuruluş tarihi ile üretime başlama tarihi birbirinin yerine kullanılmaz. Şirketin kurulmuş olması, yazılım üretiminin aynı gün başladığını kesinleştirmez; üretime fiilen başlanmış olması da ilk satış faturası henüz kesilmediği gerekçesiyle yok sayılamaz.
SGM 2026/4 sayılı Tebliğ’in 5/2. maddesi, faaliyete başlama tarihinin belirlenmesinde işletmenin beyan ettiği üretime başlama tarihini esas alır. İşletmenin sorumluluğu bu tarihi doğru bildirmektir. Yönetim kararı, geliştirme faaliyetinin başlangıcını gösteren iş planı, proje kayıtları ve personel görevlendirmeleri tarih açıklamasını destekleyen dosya belgeleridir. Bunlar Tebliğ’de herkes için değişmez bir ek listesi olarak sayılmamıştır; işletmenin beyanını açıklamak için düzenlenir.
Belgenin üzerinde yer alacak tarih ise Tebliğ’in 5/3. maddesine göre başvurunun tamamlanarak il müdürlüğünün onayına gönderildiği tarihtir. Üretime başlama, başvuruyu tamamlayıp gönderme ve idarenin onay işlemi üç farklı kayıt olarak izlenmelidir. Başvuru ekranında taslak oluşturulması ile tamamlanmış başvurunun gönderilmesi aynı işlem değildir. Süre takibi yapılırken gönderim kaydı ve başvuru durumu dosyada korunmalıdır.
Üretim yeri ve yetkili il müdürlüğü nasıl belirlenir?
Tebliğ’in 5/1. maddesi, sanayi sicil başvurusunu değerlendiren makamı üretim yerinin bulunduğu ilin Sanayi ve Teknoloji İl Müdürlüğü olarak belirler. Dosyadaki adresin yalnızca tebligat veya merkez adresi olarak gösterilmesi yeterli bir üretim açıklaması değildir. Yazılım geliştirme faaliyetinin hangi işyerinde organize edildiği, bu yerin işletme tarafından hangi hukuki ilişkiye dayanılarak kullanıldığı ve kayıtlardaki adreslerin neden farklı olduğu açıkça ortaya konulmalıdır.
Bir işletmenin birden fazla üretim yeri varsa Tebliğ’in 4/2. maddesi her üretim yeri için ayrı başvuru ister. Aynı şirketin İstanbul’da merkezinin, Mersin’de ayrı bir geliştirme işyerinin bulunması halinde hangi yerde hangi üretimin yürütüldüğü kayıt dosyasının konusudur. Şubelerin yalnızca satış veya idari iş yürütmesi ile ayrı üretim organizasyonu bulundurması birbirinden ayrılmalıdır. Personelin çalışma biçimi hakkındaki açıklama, üretim yerinin doğru bildirilmesinin yerine geçmez.
Yerinde incelemeyi kolaylaştıran dosya, adresi gösteren belgelerle fiilî işleyişi ilişkilendirir. Çalışma alanının planı, işyeri kullanım belgesi, ekip organizasyonu ve üretimin gösterilebileceği teknik sunum hazır tutulur. Her unsurun mevzuatta adlandırılmış zorunlu evrak olduğu ileri sürülmez; il müdürlüğünün incelemede cevap arayacağı maddi konuların açıklanması amaçlanır.
Aynı adresteki yazılım işletmelerine hangi istisnalar tanınmıştır?
2026 Tebliği’nin 5/5. maddesi, aynı adreste birden fazla işletmenin kaydında dört koşul grubu düzenler. Yazılım faaliyetleri, fiziki alanın görülebilir biçimde bölünmesi ve ortak makine ile teçhizat bulunmaması koşulundan istisna tutulmuştur. Aynı fıkradaki ayrı kapasite raporu koşulunda da yazılım faaliyetleri açıkça istisna olarak yazılmıştır. Bu düzenleme, ortak çalışma alanı kullanan yazılım işletmeleri açısından başvuruda doğrudan gösterilmesi gereken hükümdür.
İstisna, fıkranın tamamına yayılmaz. Oda ve Sosyal Güvenlik Kurumu işyeri kayıtlarının yapılması ile SGK bildirimlerine göre ortak personel kullanılmaması koşulları metinde korunmuştur. Aynı adresteki şirketlerin ortakları veya yöneticileri aynı olsa bile işletme ve personel kayıtları ayrı ayrı incelenir. Bir personel grubunun hangi işletme için çalıştığı belirsiz bırakılarak yazılım istisnasından sonuç çıkarılamaz.
Dosyaya ortak adres kullanımının hukuki dayanağı, her işletmenin faaliyet açıklaması ve personel organizasyonu eklenirken istisnanın hangi bentlere ilişkin olduğu açıkça belirtilmelidir. Fiziki bölünme şartından istisna bulunması, üretimin gerçekliğinin incelenmesini kaldırmaz. Tebliğ’in 5/1. maddesindeki yerinde inceleme ve uygunluk değerlendirmesi yazılım işletmeleri bakımından da geçerlidir.
Kapasite raporu ve işletme beyanı hangi işlevi görür?
Tebliğ’in 10/4. maddesine göre küçük, orta ve büyük işletmelerin kapasite bilgileri kapasite raporuna göre oluşturulur. Kamu kurum ve kuruluşları, kamu iktisadi teşebbüsleri ve mikro işletmelerde kapasite raporu bulunmaması halinde işletme beyanı esas alınır. Bu kural, işletmenin hukuki büyüklük sınıfına bağlanmıştır. Limited şirket olmak, tek ortaklı olmak veya kısa süre önce kurulmuş olmak tek başına mikro işletme kabul edilmek için yeterli bir açıklama değildir.
Aynı adresteki yazılım işletmelerine ilişkin 5/5-b bendindeki ayrı rapor istisnası ile 10/4. maddedeki genel kapasite bilgisi düzeni birlikte okunmalıdır. Ortak adres istisnasından, bütün yazılım işletmelerinin kapasite bilgisi sunmaktan muaf olduğu sonucu çıkmaz. Dosyada işletme sınıfının hangi verilere göre belirlendiği ve kapasite bilgilerinin hangi belgeye dayandığı gösterilir. İl müdürlüğünün ek bilgi ve belge isteme yetkisi de Tebliğ’in 10/6. maddesinde düzenlenmiştir.
Kapasite raporu ile sanayi sicil belgesini aynı belge gibi kullanmak başvurudaki temel hatalardandır. Odanın görev alanı ve kapasite raporunun kurumsal dayanağı için 5174 sayılı Kanun’un 12. maddesi kapsamında ticaret ve sanayi odalarının görevleri ayrıca incelenebilir. Sicil kaydını onaylayan makamın il müdürlüğü olması, bu iki belgenin farklı işlevler taşıdığını da gösterir.
Yazılım işletmesinin başvuru dosyasında hangi bilgiler eşleştirilmelidir?
Tebliğ’in 4/1. maddesi, SSBS beyannamesinin doğru ve eksiksiz doldurulmasını ve istenen belgelerin sisteme eksiksiz yüklenmesini zorunlu kılar. Hazırlığın merkezinde birbirinden kopuk evrak yığını değil, işletme kimliği ile üretim faaliyetinin tutarlılığı bulunur. Vergi veya kimlik numarası, unvan, üretim adresi, üretim konusu ve temsil bilgileri kontrol edilir. Tebliğ’in 10/3. maddesi belgenin zorunlu bilgilerini ayrıca saydığından, başvurudaki verilerin belgeye nasıl yansıyacağı baştan görülmelidir.
Üretim açıklaması, işletmenin geliştirdiği ürün veya program bileşenini anlaşılabilir biçimde tanımlar. Genel bir bilişim hizmetleri ifadesi yerine ürünün işlevi, geliştirme faaliyetinin işletme içindeki organizasyonu ve üretimde görev alan birimler yazılır. Müşteri sözleşmeleri kullanılıyorsa teslim kapsamı, geliştirme yükümlülüğü ve teknik ekler birbiriyle uyumlu tutulur. Şirketin tüm ticari sırlarını veya bütün kaynak kodunu gelişigüzel eklemek yerine, talep edilen bilgiyi doğrulayan ilgili belgeler hazırlanır.
İnceleme günü için ayrı bir açıklama notu düzenlenmesi yararlıdır. Bu not; beyan edilen başlangıç tarihini, adresin kullanımını, kapasite verilerinin dayanağını ve birden fazla işletme varsa personel ayrımını aynı sırayla açıklar. Sonradan verilen ek belgeler de tarih ve başvuru numarasıyla dosyaya bağlanır. Böylece başvurunun hangi sürümünün idareye gönderildiği ve hangi eksikliğin giderildiği takip edilir.
Sanayi sicil kaydı yazılım üzerindeki fikrî hakları belirler mi?
Sanayi sicil belgesi, işletmenin sicile kayıtlı olduğunu gösteren idari belgedir. Tebliğ’in 3. maddesindeki tanım bu işlevi esas alır. Belgenin düzenlenmesi, çalışan veya yüklenici tarafından yazılan programın mali haklarının kimde bulunduğu konusunda tek başına hak devri oluşturmaz. Üretim organizasyonunun işletmeye ait olması ile belirli yazılım üzerindeki mali hakların kullanım yetkisi ayrı belgelerle değerlendirilir.
Bu nedenle kayıt dosyasını hazırlayan şirket, çalışan sözleşmeleriyle bağımsız geliştirici sözleşmelerini de kendi içinde ayırmalıdır. Mevcut sitemizdeki çalışanın yazdığı yazılımda mali haklar incelemesi bu farklı sorunu ele alır. Sanayi sicili başvurusunda üretimi açıklamak için kullanılan sözleşme, içerdiği teslim ve hak hükümleri bakımından ayrıca tutarlı olmalıdır.
Kaynak kodun gizliliğine ilişkin sözleşmeler ve erişim kayıtları da başvuru belgesiyle aynı işlevi taşımaz. yazılım kaynak kodunun ticari sır olarak korunması başlığında açıklanan dosya düzeni, şirketteki teknik bilginin nasıl yönetildiğiyle ilgilidir. Sicil işlemi için sunulacak teknik açıklama hazırlanırken bu belgelerin birbiriyle çelişmemesi sağlanmalıdır.
SSBS başvurusu, yerinde inceleme ve gerekçeli ret nasıl takip edilir?
Tebliğ’in 10/1. maddesine göre sanayi siciline ilişkin işlemler e-Devlet girişiyle SSBS üzerinden elektronik ortamda yürütülür. Sisteme yüklenen belge ile işletmenin kendi arşivindeki belgenin aynı sürüm olduğu kontrol edilir. Başvuruyu fiilen hazırlayan kişi ile işletmeyi temsil etmeye yetkili kişinin görevleri açıklığa kavuşturulur; kullanıcı erişimi bulunması, temsil yetkisine ilişkin belgelerin doğruluğu sorununu ortadan kaldırmaz.
İl müdürlüğü başvuruyu uygun bulursa onaylar; uygun bulmazsa Tebliğ’in 10/2. maddesi uyarınca gerekçesini belirterek reddeder. Aynı hüküm, reddedilen başvurunun eksikleri tamamlanarak yeniden yapılmasını düzenler. Bu aşamada ret metnindeki her gerekçe ayrı satırda karşılanmalıdır. Eksik kapasite bilgisi, üretim yerinin açıklanmaması ve faaliyet kapsamının uyuşmaması birbirinden farklı sorunlardır; hepsine aynı genel dilekçeyle cevap verilmesi dosyayı açıklamaz.
SGM 2026/4 sayılı Tebliğ’in resmî yayımı başvuru ve inceleme kurallarının esas metnidir. Resmî Gazete metninin Eskişehir Ticaret Odası tarafından yayımlanan PDF nüshası da aynı hükümleri içerir. Dosyanın hukuki gerekçesi hazırlanırken yürürlükten kaldırılan 2014/11 sayılı Tebliğ’e göre güncel başvuru şartı kurulması önlenmelidir.
Kayıt tamamlandıktan sonra hangi kontroller devam eder?
Belge alındığında ilk kontrol, unvan, vergi veya kimlik numarası, üretim adresi ve üretim konusunun onaylanan dosyayla örtüşmesidir. Tebliğ’in 6. maddesi daha sonraki değişiklikleri ayrıca düzenler. İşletmenin üretim adresi değiştiğinde eski belgenin bulunması yeni adresin kendiliğinden kayda işlendiği anlamına gelmez. Yeni faaliyetin yazılım üretimi dışındaki bir alana genişlemesi halinde de üretim konusu beyanı güncel tutulmalıdır.
Tebliğ’in 7. maddesi belgenin geçerliliğini yıllık işletme cetveline bağlar. Bu nedenle ilk kayıt projesi tamamlandığında işletme içinde sonraki bildirimlerden sorumlu kişi ve takvim belirlenmelidir. Kayıtlı bir işletmenin mevcut yükümlülüklerini unutması, yazılım alanındaki ortak adres istisnasıyla açıklanamaz. Faaliyet, adres ve personel organizasyonundaki değişiklikler hem şirket kayıtlarına hem sicil dosyasına yansıtılacak şekilde izlenmelidir.
Hukuki dosya açısından sonuç, yalnızca bir belge çıktısının alınması değildir. Kanun’daki üretim niteliği doğru kurulmuş, tarih beyanı açıklanmış, il müdürlüğünün talep ettiği belgeler tamamlanmış ve sonraki bildirim sorumluluğu tanımlanmış olmalıdır. Bu bütünlük, olası bir idari incelemede işletmenin hangi bilgilere dayanarak işlem yaptığının anlaşılmasını sağlar.
Yazılım işletmelerinin sanayi sicil kaydı hakkında sorular
Fabrikası bulunmayan yazılım şirketi sanayi siciline kaydolur mu?
6948 sayılı Kanun’un 1/2. maddesi yazılım üreten işletmeleri açıkça kapsar. Fabrika binası bulunmaması tek başına kapsam dışılık nedeni değildir. İşletmenin gerçek yazılım üretimi, üretim yeri ve organizasyonu SGM 2026/4 sayılı Tebliğ’in 5. maddesine göre incelenir.
Bilgisayar kullanan her şirket için kayıt zorunlu mudur?
Hayır. Kanun’un ilgili hükmü bilişim teknolojisi ve yazılım üretimini kapsar. Bir programı işlerinde kullanmak ile program üretmek farklı faaliyetlerdir. Kapsam belirlenirken şirketin unvanından veya bilgisayar sayısından hareket edilmez; yürüttüğü işin üretim niteliği açıklanır.
Yazılım işletmesinin iki aylık süresi şirket kuruluşuyla mı başlar?
Kanun’un 2. maddesi süreyi faaliyete başlama tarihine bağlar. Tebliğ’in 5/2. maddesinde işletmenin beyan ettiği üretime başlama tarihi esas alınır. Kuruluş, üretime başlama ve ilk satış tarihleri dosyada birbirinden ayrılmalı; üretim tarihi doğru bildirilmelidir.
Ön kayıt yapıldıktan sonra sanayi sicil belgesi başvurusu gerekir mi?
Evet. Üretimden önceki ön kayıt ile Kanun’un 2. maddesinde düzenlenen beyanname ve sanayi sicil kaydı ayrı aşamalardır. Ön kayıt, üretime başlayan işletmenin iki ay içinde elektronik beyanname gönderme yükümlülüğünü ortadan kaldırmaz. Başvurunun tamamlanma ve gönderim kaydı saklanmalıdır.
İki yazılım şirketi aynı adreste sanayi siciline kaydolabilir mi?
Tebliğ’in 5/5. maddesi yazılım faaliyetlerini fiziki bölünme, ortak makine ve ayrı kapasite raporu bentlerinde istisna tutar. Oda ve SGK işyeri kayıtları ile SGK bildirimlerine göre ortak personel kullanılmaması şartları korunmuştur. İstisna bütün başvuru koşullarını kaldırmaz.
Yazılım şirketlerinde hiçbir kapasite belgesi aranmaz mı?
Böyle genel bir muafiyet hükmü yoktur. Tebliğ’in 10/4. maddesi küçük, orta ve büyük işletmelerin kapasite bilgilerini kapasite raporuna bağlar. Mikro işletmede rapor bulunmaması halinde işletme beyanı esas alınır. Ortak adresteki yazılım istisnası kendi düzenlediği koşulla birlikte değerlendirilir.
Birden fazla yazılım üretim yeri için tek başvuru yeterli midir?
Tebliğ’in 4/2. maddesine göre birden fazla üretim yeri bulunan işletme her üretim yeri için ayrı başvuru yapar. Şirketin merkez, satış ve üretim yerlerinin görevleri ayrıştırılmalıdır. Bitişik üretim yerine ilişkin 5/4. madde ise kendi koşulları bulunan ayrı bir düzenlemedir.
Sanayi sicil belgesi yazılımın telif hakkını şirkete geçirir mi?
Hayır. Tebliğ’deki belge, sanayi siciline kaydı gösterir. Yazılımın eser sahipliği, mali hakları kullanma yetkisi ve sözleşmeyle yapılan hak devri başka hukuki ilişkilerdir. Çalışan veya bağımsız geliştiriciyle yapılan sözleşmeler, sicil belgesinin alınmasından bağımsız olarak incelenir.
Başvuru reddedilirse eksikler tamamlanarak yeniden gönderilir mi?
Tebliğ’in 10/2. maddesi gerekçeli reddi ve eksikler tamamlandıktan sonra yeniden başvuruyu düzenler. Ret gerekçeleri tek tek karşılanmalı, değiştirilen bilgi ve belgeler yeni başvuruyla ilişkilendirilmelidir. Yeniden başvuru yapılması, önceki süre ve bildirim yükümlülüklerinin kendiliğinden ortadan kalktığı anlamına gelmez.
2026 yılında eski Sanayi Sicil Tebliği esas alınabilir mi?
SGM 2026/4 sayılı Tebliğ 15 Nisan 2026’da yürürlüğe girmiş, 2014/11 sayılı Tebliğ’i kaldırmıştır. Güncel başvuru bu düzenlemeye göre hazırlanır. Eski belgelerin geçerliliği için yeni Tebliğ’in geçici 1. maddesindeki özel geçiş hükümleri ayrıca uygulanır.
İstanbul, Mersin ve Türkiye genelinde yazılım üretim dosyası
Sanayi sicilinde yetkili il müdürlüğü üretim yerinin bulunduğu ile göre belirlenir. İstanbul veya Mersin’deki bir yazılım işletmesinin dosyasında merkez adresi, üretim yeri, ortak çalışma alanı kullanımı ve personel kayıtları aynı hukuki çerçevede eşleştirilir. Birden fazla ilde üretim varsa her üretim yerinin başvuru durumu ayrıca takip edilir.
Resmî kaynaklar ve mevzuat
- TBMM — 7033 sayılı Kanun; 6948 sayılı Kanun’da yazılım ve kayıt düzenlemeleri — 7033 m.3–4 ile değişik 6948 m.1–2
- Resmî Gazete — Sanayi Sicil Tebliği (SGM 2026/4) — m.3–7,10–12; geçici m.1
- Eskişehir Ticaret Odası — SGM 2026/4 Resmî Gazete metni PDF nüshası — 1 Nisan 2026, sayı 33211; tam Tebliğ metni
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
bakircipartners@gmail.com · +90 552 224 43 66
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
