Sanayi Sicil Belgesinde Yıllık İşletme Cetveli ve Geçerlilik: 2026 Vize Geçiş Kuralları
15 Nisan 2026’dan itibaren sanayi sicil belgesinin geçerliliği, SGM 2026/4 sayılı Tebliğ’in 7. maddesi uyarınca yıllık işletme cetvelinin verilmesine bağlıdır. Eski vize düzeninden yeni sisteme geçişte bütün belgelerin aynı tarihte geçersiz olduğu sonucu çıkarılamaz. Tebliğ’in geçici 1. maddesi; vizesi devam eden belgeleri, ilk vize tarihi henüz gelmeyen kayıtları, vize yükümlülüğünü yerine getirmeyen işletmeleri ve bekleyen vize başvurularını ayrı ayrı düzenler.
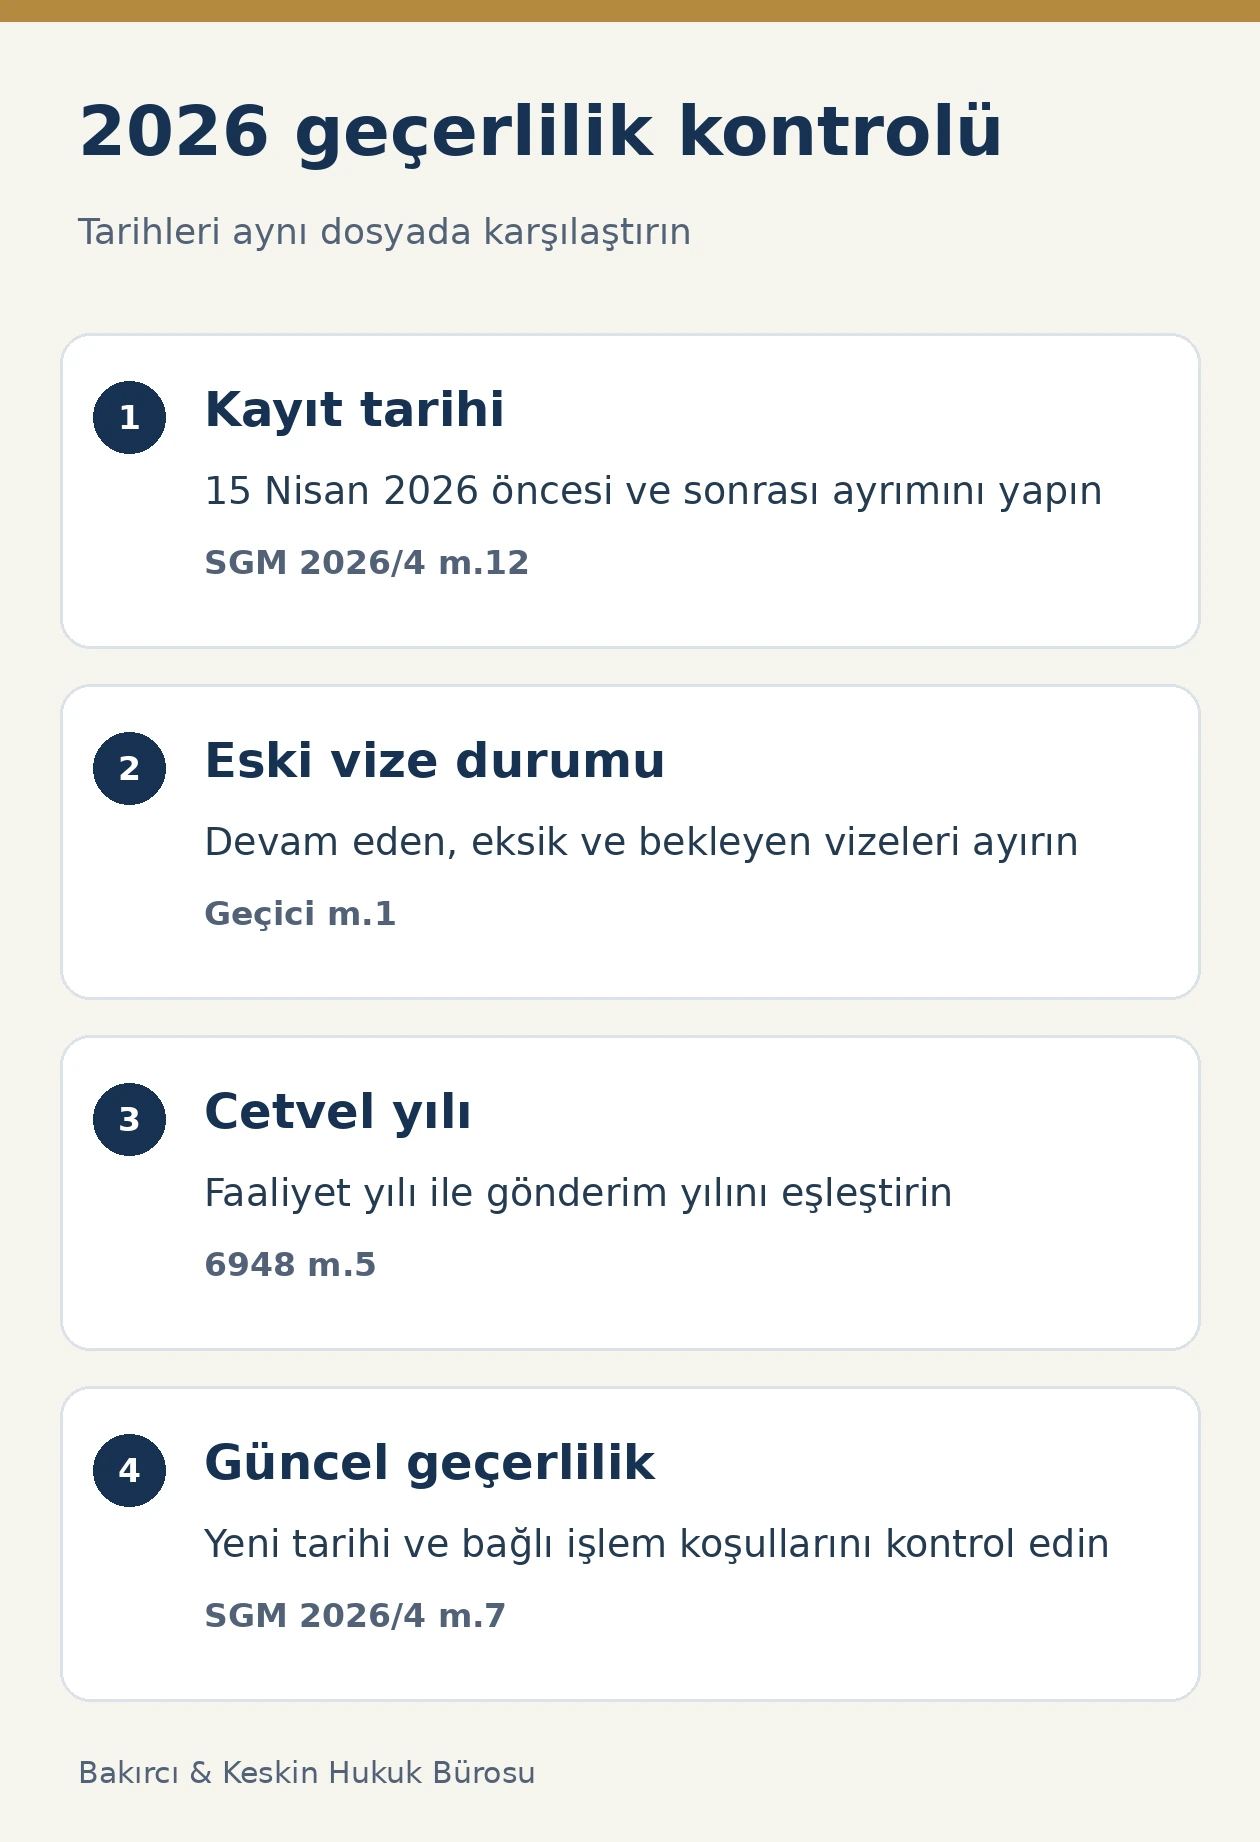
İşletmenin elinde bir belge çıktısının bulunması ile o belgenin geçerlilik tarihinin güncel olması farklı konulardır. Ayrıca geçerlilik süresinin dolması, yıllık cetvel ve değişiklik bildirimi gibi yükümlülükleri ortadan kaldırmaz. Bu nedenle sicil kontrolü, yalnızca belge üzerindeki tarihe bakılarak tamamlanmaz; kayıt tarihi, eski vize durumu, cetvelin hangi faaliyet yılına ait olduğu ve elektronik gönderim kaydı birlikte incelenir. Bu yazı 2026 geçişini ve sonraki yıllarda uygulanacak süre sistemini açıklar.
Yıllık işletme cetvelinin kanuni dayanağı nedir?
6948 sayılı Sanayi Sicili Kanunu’nun 5. maddesi, işletmenin bir yıllık faaliyetini Bakanlıkça belirlenen cetvelle bildirmesini zorunlu kılar. Genel süre, takvim yılı sonundan itibaren en geç dört aydır. Bu düzenleme yeni Tebliğ’den önce de vardı. 2026 değişikliği, mevcut yıllık bildirim yükümlülüğünü belgenin geçerlilik sistemiyle doğrudan ilişkilendirmiştir. Dolayısıyla yeni Tebliğ’in yürürlüğe girmesinden önceki faaliyet yılı için cetvel verme yükümlülüğünün bulunmadığı söylenemez.
SGM 2026/4 sayılı Tebliğ’in 3. maddesi, yıllık işletme cetvelini Kanun’un 5. maddesi kapsamında işletmenin verdiği ve il müdürlüğünün incelediği bilgiler olarak tanımlar. Aynı maddede geçerlilik, bilgi ve kayıtların yıllık işletme cetveli verilerek güncel tutulmasıyla ilişkilendirilir. Bu bağlantı, belgenin bir defa alınıp süresiz biçimde kullanılmasına dayanan yaklaşımın neden yanlış olduğunu gösterir.
Kanun’un genel süre kuralının 2025 faaliyet yılına uygulanışı, Diyarbakır Valiliğinin 2026 yıllık işletme cetveli duyurusunda da açıklanmıştır: 2025 yılı bilgileri için 30 Nisan 2026 tarihi gösterilmiştir. Bu duyuru, 2026 takvimindeki geçmiş yükümlülüğü doğrular; henüz verilmemiş bir cetvelin bugün kendiliğinden süresinde verilmiş sayılmasını sağlamaz.
Faaliyet yılı, bildirim yılı ve geçerlilik yılı nasıl ayrılır?
Cetvelin ait olduğu yıl, gönderildiği yıl ve belgenin geçerlilik tarihi farklı verilerdir. 2025 yılı faaliyetini açıklayan cetvelin genel bildirim dönemi 2026 yılının ilk dört ayıdır. 2026 faaliyet yılına ait cetvel ise Kanun’daki genel kurala göre 2027 yılının ilk dört ayında verilir. Dosyada yalnızca cetvel verildi yazılması, hangi yılın yükümlülüğünün tamamlandığını göstermez. Her cetvel, ait olduğu faaliyet yılıyla birlikte tanımlanmalıdır.
Tebliğ’in 7/2. maddesi, yeni kaydedilen işletmenin belgesinin geçerlilik tarihini kayıt yılını takip eden yıldaki cetvel verme döneminin son günü olarak belirler. 7/3. madde ise cetvel yükümlülüğünü süresinde veya sonradan yerine getiren işletmelerin geçerlilik tarihini takip eden yıldaki cetvel verme döneminin son gününe bağlar. Her iki hükümde de ölçü, belgenin alındığı günün yıl dönümü değildir.
Genel takvim uygulanırken Bakanlığın usulüne uygun ek süre kararı veya Kanun’un özel hesap dönemine ilişkin koşulları ayrıca kontrol edilir. Şirketin iç raporlama takviminde farklı bir tarih kullanması, mevzuattaki cetvel süresini değiştirmez. Bu nedenle finans biriminin kapanış takvimi ile sanayi sicil dosyasının bildirim takvimi işletme içinde ayrı sorumluluklar olarak belirlenmelidir.
15 Nisan 2026’da vizesi devam eden belgeler nasıl korunur?
Geçici 1. maddenin birinci fıkrası, 15 Nisan 2026’dan önce eski Tebliğ kapsamında düzenlenmiş ve vizesi devam eden sanayi sicil belgelerine uygulanır. Bu belgelerin başlangıçtaki geçerlilik tarihi, mevcut vizenin bitiş tarihidir. Düzenleme eski vizeleri tümüyle yok saymamış, yeni sisteme geçerken bu tarihin esas alınmasını öngörmüştür. Kayıt dosyasında önce gerçekten devam eden bir vize bulunup bulunmadığı belirlenmelidir.
Aynı fıkra, bu belgeler için cetvel verildiğinde geçerlilik tarihinin 7/3. maddeye göre belirleneceğini, ancak mevcut vize süresinin kısaltılmayacağını düzenler. Bu nedenle cetvel gönderiminden sonra sistemde görülen tarih, eski vize bitiş tarihiyle karşılaştırılır. İncelemenin amacı işletmeye en uzun tarihi keyfî biçimde seçtirmek değildir; geçici hükmün koruduğu süreyi doğru uygulamaktır.
Dosyada eski belge, vize onayı, vize bitiş tarihi, ilgili cetvelin gönderim kaydı ve yeni belge birlikte tutulmalıdır. Yalnızca önceki yılın belge çıktısı bulunuyorsa vizenin onaylandığı varsayılmaz. Belge durumunun sistemden ve işlem kayıtlarından doğrulanması gerekir. Geçerlilik tarihiyle ilgili açıklama talebinde bu kronoloji il müdürlüğüne açık şekilde sunulur.
İlk vize tarihi gelmemiş işletmeler için hangi tarihler geçerlidir?
Geçici 1. maddenin ikinci fıkrası, Tebliğ yürürlüğe girmeden önce ilk vize başvuru tarihi henüz gelmeyen işletmeleri iki kayıt dönemine ayırır. 15 Nisan 2024 ile 31 Aralık 2025 arasında kaydedilenler için başlangıçtaki geçerlilik tarihi, 2025 yılı cetvel verme döneminin son günüdür. 1 Ocak 2026 ile 14 Nisan 2026 arasında kaydedilenler için ise 2026 yılı cetvel verme döneminin son günü esas alınır.
Bu ayrımda iki tarih hatası sık sorun yaratır: faaliyet yılının bildirim yılıyla karıştırılması ve 2026 yılında kaydolmuş bütün işletmelerin aynı geçiş grubunda değerlendirilmesi. İkinci grubun başlangıcı 1 Ocak, sonu 14 Nisan 2026’dır. 15 Nisan 2026 ve sonrasındaki yeni kayıtlar, yürürlükteki Tebliğ’in 7/2. maddesindeki genel yeni kayıt kuralı çerçevesinde incelenir.
Geçiş tablosu hazırlanırken kayıt tarihi belge üzerinden doğrulanmalı, ilk vize başvuru tarihinin gerçekten gelmemiş olduğu ayrıca kontrol edilmelidir. Tebliğ’in bu fıkrası yalnızca belirtilen hukuki durumda olan işletmelere yöneliktir. Daha önce vize yükümlülüğünü yerine getirmemiş bir işletmenin sırf kayıt tarihi yakın diye aynı gruba yazılması doğru değildir.
| Belgenin durumu | Esas alınacak kural |
|---|---|
| 15 Nisan 2026 öncesinde vizesi devam eden belge | Geçici m.1/1: vize bitiş tarihi; cetvelle güncellemede mevcut vize kısaltılmaz. |
| İlk vize tarihi gelmemiş; kayıt 15 Nisan 2024–31 Aralık 2025 | Geçici m.1/2-a: 2025 yılı cetvel döneminin son günü. |
| İlk vize tarihi gelmemiş; kayıt 1 Ocak–14 Nisan 2026 | Geçici m.1/2-b: 2026 yılı cetvel döneminin son günü. |
| 15 Nisan 2026 ve sonrasında yeni kayıt | m.7/2: kayıt yılını takip eden yıldaki cetvel döneminin son günü. |
Vize yükümlülüğü yerine getirilmemişse veya başvuru bekliyorsa ne olur?
Geçici 1. maddenin üçüncü fıkrası, eski vize yükümlülüğünü yerine getirmemiş işletmeler için geçerlilik tarihini 2025 yılı cetvel verme döneminin son gününe bağlar. Bu hüküm, eski eksikliklerin tarih sırasını incelemeyi gerektirir. Belgenin dosyada bulunması, geçmiş vizenin usulüne uygun tamamlandığının kanıtı değildir. Vize işlemi yapılmış, başvurulmuş veya hiç yapılmamış olmasına göre ayrı kayıt oluşturulmalıdır.
Dördüncü fıkra, Tebliğ yürürlüğe girmeden önce vize başvurusu yapmış işletmeleri düzenler. Bu başvurunun onaylanması halinde belgedeki vize bitiş tarihi geçerlilik tarihi olur. Buradaki belirleyici şart onaydır. Sadece başvurunun beklemede olduğunu gösteren ekran görüntüsü, onaylanmış vizenin bütün sonuçlarını doğurmaz. Başvuru ve onay tarihleri dosyada ayrı tutulmalıdır.
Geçici 1. maddenin beşinci fıkrası, maddede sayılan durumlar dışında kalan işletmelerin geçerlilik tarihini belirleme yetkisini Bakanlığa bırakır. Böyle bir dosyada işletme, kendisini zorla en yakın tarih grubuna yerleştirmemelidir. Hangi durumun geçiş tablosunda karşılanmadığı somut biçimde anlatılarak idari belirleme istenir. Bu açık yetki hükmü, belge tarihinin özel dosyada ayrıca açıklığa kavuşturulması gerektiğini gösterir.
Cetvelin sonradan verilmesi geçmiş gecikmeyi ortadan kaldırır mı?
Tebliğ’in 7/3. maddesi, yükümlülüğün süresinde veya süresinden sonra yerine getirilmesini geçerlilik tarihinin belirlenmesinde açıkça dikkate alır. 7/4. madde ise cetvel vermeyen işletmenin geçerlilik tarihinin cetvel verildikten sonra yenileneceğini düzenler. Bu hükümler, gecikmiş cetvelin yine de verilmesini gerekli kılar; geç kalındığı için bildirimden tamamen vazgeçilmesi mevzuatla bağdaşmaz.
Buna karşılık yeni geçerlilik tarihinin oluşması, önceki gecikmenin hukuki sonuçlarını kendiliğinden silen bir af değildir. 6948 sayılı Kanun’un 9. maddesi cetvelin zamanında gönderilmemesini idari yaptırım konusu yapar. Bildirimin tamamlanmasıyla ceza değerlendirmesi farklı işlemlerdir. İşletme, geç bildirimden sonra geçmiş dönemde de kesintisiz geçerli belgeye sahip olduğunu yalnızca yeni belge tarihine dayanarak ileri sürmemelidir.
Gecikme dosyasında ilgili faaliyet yılı, yasal son gün, varsa ek süre kararı, fiilî gönderim tarihi ve idarenin işlem kayıtları bir arada tutulur. Ceza kararı tebliğ edilmişse kararın konusu ve dayandığı tarihler ayrıca karşılaştırılır. Bu inceleme yapılmadan eski cetvelin düzeltilmesi, yeni cetvel verilmesi ve cezaya yönelik başvurular birbirinin yerine kullanılmamalıdır.
Geçerlilik tarihi neden teşvik ve diğer işlemlerden ayrı kontrol edilir?
Tebliğ’in 7/6. maddesi, sanayi sicil belgesinin sağladığı hak ve muafiyetlerden yalnızca geçerlilik tarihi güncel olan belge sahiplerinin yararlanacağını belirtir. Bu hüküm, her geçerli belge sahibine bütün teşviklerin otomatik verileceği anlamına gelmez. Belgenin kullanılacağı vergi, ruhsat, tahsis veya destek işleminin kendi koşulları ayrıca bulunur. Sicil geçerliliği bu işlemlerde kontrol edilecek unsurlardan biridir.
Örneğin sitedeki OSB’de tapu verilmesi ve Yönetmelik’in 58. maddesi incelemesi, sicil belgesinin başka bir idari dosya içinde değerlendirildiği ayrı bir alanı ele alır. Cetvel dosyası ile OSB tapu dosyasının amacı aynı değildir. İşletme her iki dosyada aynı unvanı, üretim yerini ve belge durumunu kullanmalı; birindeki onayı diğerinin yerine geçirmemelidir.
Benzer şekilde LPG tüpü imalatında EPDK lisansı ayrı bir sektörel yükümlülüktür. Güncel sanayi sicil belgesi, sektörel lisans yerine kullanılamaz. Bu hukuki ayrım, yıllık cetvelin hazırlanması sırasında faaliyet tanımının diğer ruhsatlarla neden uyumlu tutulması gerektiğini açıklar.
Yıllık cetvel dosyası nasıl hazırlanır ve saklanır?
Hazırlık, ilgili faaliyet yılının sınırlarının belirlenmesiyle başlar. O yıla ait üretim ve işletme bilgileri, daha önce sicile kaydedilmiş adres ve faaliyet konusu ile karşılaştırılır. Bir değişiklik tespit edilirse bunun yıllık cetvelde görünmesinin ayrıca gereken değişiklik bildiriminin yerine geçtiği varsayılmaz. Tebliğ’de değişiklik ve geçerlilik ayrı maddelerde düzenlenmiştir; işletme her işlemi kendi hukuki sebebiyle takip etmelidir.
Tebliğ’in 10/5. maddesi, SSBS üzerinden talep edilen bilgi ve belgelerin içerik ve şeklini belirleme yetkisini Bakanlığa verir. Bu nedenle geçmiş yılın ekran çıktısını değişmez form gibi kullanmak yerine, bildirim yapılan dönemin sistem alanları kontrol edilir. Her veri için kaynak belge ve sorumlu birim belirlenir. Üretim, kapasite ve personel verilerindeki farklılıklar açıklanır; sayısal verilerin aynı ölçü birimini kullanmasına dikkat edilir.
Kapasite raporu yıllık cetvelin kendisi değildir. odaların kapasite raporu görevine ilişkin açıklama, bu belgenin ayrı kurumsal işlevini gösterir. Cetvel dosyasında gönderilmiş son sürüm, sistem işlem kaydı, ek belgeler ve il müdürlüğü yazışmaları birlikte saklanmalıdır. Sadece formun bilgisayarda doldurulmuş olması, elektronik gönderimin tamamlandığını kanıtlamaz.
Özel hesap dönemi ve mücbir sebep süreyi nasıl etkiler?
6948 sayılı Kanun’un 5. maddesi, mevsimlik iş nedeniyle hesaplarını takvim yılı sonunda kapatamayan ve kendisine yetkili mali makamca özel ticari yıl belirlenen işletme için özel düzenleme içerir. İzin yazısının tarih ve numarasının genel bildirim süresi içinde Bakanlığa bildirilmesi koşuluyla cetvel, belirlenen hesap dönemi sonundan itibaren en geç dört ay içinde gönderilir. İşletmenin kendi kararıyla farklı bir dönem seçmesi bu koşulu karşılamaz.
Aynı maddede mücbir sebep nedeniyle ek süre verilmesi, sebebin bildirilmesine ve Bakanlıkça kabul edilmesine bağlanmıştır. Dolayısıyla işletme tek taraflı olarak mücbir sebep ilan edip süresini uzatamaz. Başvuruda engelin ne olduğu, hangi dönemi etkilediği, cetvelin verilmesini nasıl önlediği ve bunu doğrulayan belgeler açıkça gösterilmelidir. Süreye ilişkin kabul veya ret yazısı daha sonra geçerlilik incelemesinde de dosyada bulunmalıdır.
Geçmiş bir yıl için yayımlanmış uzatma duyurusu, farklı bir yılın tüm işletmelerine otomatik uygulanmaz. Genel cetvel dönemi ile özel idari kararla verilen süre birbirinden ayrılarak kaydedilir. Geçerlilik tarihini etkileyen durumun Tebliğ’in 7/5. maddesinde Bakanlığa bırakılan özel belirleme kapsamında olup olmadığı da somut işlem üzerinden açıklığa kavuşturulur.
Belgedeki tarih ile dosya kayıtları uyuşmazsa hangi inceleme yapılır?
İlk adım, uygulanacak hukuk dönemini belirlemektir. 2026 Tebliği’nin 11. maddesi 2014/11 sayılı Tebliğ’i yürürlükten kaldırmış, 12. maddesi yürürlük tarihini 15 Nisan 2026 olarak belirlemiştir. Eski döneme ait vize onayının mevcut olması ile yeni dönemde belgenin hangi kurala göre güncelleneceği ayrı satırlarda incelenir. Güncel metin Resmî Gazete’deki SGM 2026/4 yayımı ve aynı yayımın Eskişehir Ticaret Odası PDF nüshası üzerinden kontrol edilebilir.
Ardından kayıt tarihi, vize başvurusu ve onayı, cetvel yılı, gönderim tarihi ve belgedeki geçerlilik tarihi sıralanır. Uyuşmazlığın nerede doğduğu bu kronolojide gösterilir. Başvurunun kayda alınmaması, yanlış faaliyet yılı seçilmesi ve geçiş grubunun yanlış belirlenmesi farklı maddi sorunlardır. İl müdürlüğüne yapılacak açıklama talebi, yalnızca belgeyi düzeltin ifadesiyle bırakılmamalıdır.
Son kontrolde işletmenin belgesini sunduğu diğer kurumlar ve o kurumlara gönderilmiş belge sürümleri belirlenir. Sicildeki bir tarih düzeltmesinin farklı bir destek veya izin dosyasında hangi sonucu doğurduğu ayrıca değerlendirilir. Bu yöntem, cetvelin gönderildiği bilgisini belgenin tüm kullanım alanlarında otomatik uygunluk sonucu olarak kabul etmeden, her idari işlemin dayanağını anlaşılır biçimde ortaya koyar.
Geçerlilik süresinin dolmasıyla belgenin iptali de ayrılmalıdır. Tebliğ’in 8. maddesi üretimin sonlandırılmasına bağlı iptali yerinde inceleme ve idari işlemle düzenler. Cetvel eksikliği için 7. maddeye göre yapılacak güncelleme, üretimin sona erdiği gerekçesiyle verilmiş bir iptal kararını kendiliğinden kaldıran işlem değildir.
Yıllık işletme cetveli ve 2026 geçerlilik geçişi hakkında sorular
Sanayi sicil belgesinde iki yılda bir vize sistemi devam ediyor mu?
15 Nisan 2026’da yürürlüğe giren SGM 2026/4 sayılı Tebliğ yeni geçerlilik sistemini yıllık işletme cetveline bağlamıştır. Eski vizelerin etkisi tamamen silinmemiştir; geçici 1. madde devam eden vizeler ve önceki başvurular için özel hükümler içerir.
2025 faaliyet yılı cetveli hangi yıl verilmeliydi?
Genel kural uyarınca 2025 faaliyet yılına ait cetvel 2026 yılının ilk dört ayında verilmeliydi. Resmî 2026 duyurularında son gün 30 Nisan 2026 olarak gösterilmiştir. Faaliyet yılı ile bildirimin yapıldığı yıl dosyada ayrı kaydedilmelidir.
2026 yılında yeni kaydolan işletmenin belgesi ne zamana kadar geçerlidir?
Tebliğ’in 7/2. maddesine göre yeni kayıtta geçerlilik tarihi, kayıt yılını takip eden yıldaki cetvel verme döneminin son günüdür. Ancak 1 Ocak–14 Nisan 2026 arasında kaydolan ve ilk vize tarihi gelmeyen işletmeler için geçici 1/2-b hükmü ayrıca kontrol edilir.
Cetvel verilmesi devam eden eski vizeyi kısaltır mı?
Geçici 1/1. madde bunu önler. Eski Tebliğ kapsamında vizesi devam eden belgelerde cetvel verilerek yapılan güncelleme, mevcut vize bitiş süresini kısaltmamak şartıyla 7/3. maddeye göre yapılır. Vize onayı ve bitiş tarihi dosyada doğrulanmalıdır.
Vize başvurusu yapılmış fakat sonuçlanmamışsa geçerlilik tarihi kesin midir?
Geçici 1/4. madde, eski dönemde yapılmış vize başvurusunun onaylanması halinde vize bitiş tarihini geçerlilik tarihi kabul eder. Başvurunun yapılması ile onaylanması ayrı işlemlerdir. Bekleyen dosyada onay şartı gerçekleşmiş gibi belge kullanımı değerlendirilmemelidir.
Cetveli geç verirsem belge yeniden geçerli hale gelir mi?
Tebliğ’in 7/3–4. maddeleri geç verilen cetvel sonrasında geçerlilik tarihinin yenilenmesini düzenler. Bununla birlikte geç bildirim geçmiş gecikmeyi kendiliğinden kaldırmaz. Kanun’un 9. maddesine dayanan yaptırım incelemesi ile belgenin yeni geçerlilik durumu ayrı değerlendirilir.
Belgenin süresi dolunca SSBS yükümlülükleri sona erer mi?
Hayır. Tebliğ’in 7/7. maddesi, belgenin geçerlilik durumunun işletmenin SSBS yükümlülüklerine ilişkin iş ve işlemlerini etkilemediğini düzenler. Süresi dolmuş belgenin bulunması, cetvel veya ilgili bildirimlerin artık yapılmayacağı sonucunu doğurmaz.
Mücbir sebep varsa cetvel süresi kendiliğinden uzar mı?
Kanun’un 5. maddesi, mücbir sebebin bildirilmesini ve Bakanlıkça kabul edilmesini arar. Ek süre, işletmenin tek taraflı kararıyla oluşmaz. Engelin niteliği ve süreye etkisi belgelenmeli; verilen idari karar dosyada saklanmalıdır.
Yıllık cetvel adres değişikliği bildiriminin yerine geçer mi?
Adres ve üretim konusu değişikliği ile yıllık cetvele bağlı geçerlilik farklı işlemlerdir. Tebliğ bunları 6. ve 7. maddelerde ayrı düzenler. Cetvel hazırlanırken değişiklik görülmesi, ilgili değişiklik başvurusunun tamamlandığı varsayımına dönüştürülmemelidir.
Geçerli sanayi sicil belgesi bütün destekleri almaya yeterli midir?
Hayır. Tebliğ’in 7/6. maddesi belgenin sağladığı hak ve muafiyetler için güncel geçerlilik arar. Belgenin kullanılacağı vergi, destek, ruhsat veya tahsis işleminin kendi koşulları da yerine getirilmelidir. Sicil belgesi bu işlemlerin tamamını tek başına sonuçlandırmaz.
İstanbul, Mersin ve Türkiye genelinde sicil takviminin yönetilmesi
İstanbul veya Mersin’deki üretim yerinin cetvel dosyası hazırlanırken yetkili il müdürlüğü kayıtlarıyla şirketin belge arşivi eşleştirilir. Birden fazla üretim yeri bulunan işletmede her sicil belgesinin kayıt ve geçerlilik tarihleri ayrı izlenir. OSB, sektörel izin veya destek dosyalarında kullanılan belge sürümleri de bu kontrolün kapsamına alınır.
Resmî kaynaklar ve mevzuat
- Sanayi ve Teknoloji Bakanlığı — 6948 sayılı Sanayi Sicili Kanunu — m.5 ve 9
- Resmî Gazete — Sanayi Sicil Tebliği (SGM 2026/4) — m.3,6,7,10–12; geçici m.1
- Eskişehir Ticaret Odası — SGM 2026/4 Resmî Gazete PDF nüshası — Tam metin, özellikle m.7 ve geçici m.1
- Diyarbakır Valiliği — 2025 faaliyet yılı cetvelinin 2026 bildirimi — 6948 m.5 ve 9 uygulaması; 30 Nisan 2026
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
bakircipartners@gmail.com · +90 552 224 43 66
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
