Asıl Alacak Zamanaşımına Uğrayınca Faiz Ne Olur? TBK 152
Asıl alacak zamanaşımına uğradığında, ona bağlı faiz ve diğer alacaklar da Türk Borçlar Kanunu’nun 152. maddesi gereğince zamanaşımına uğrar. Bu nedenle yalnız yakın dönemde işlemiş faizi hesaplamak, zamanaşımına uğramış asıl alacağa bağlı faiz talebini kendiliğinden korumaz. Önce asıl alacağın hukuki sebebi, vadesi ve süreyi etkileyen işlemler belirlenmelidir.
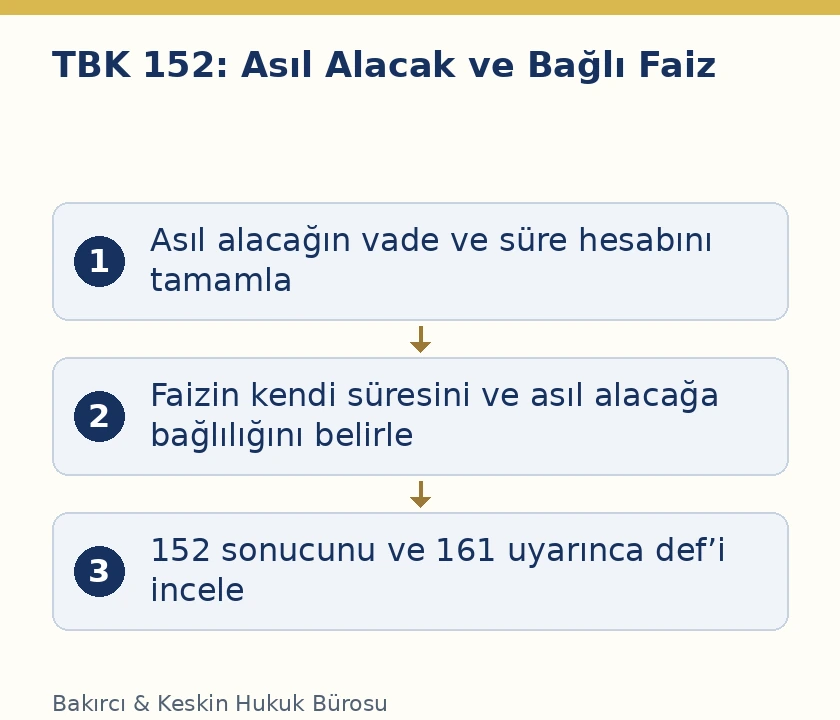
TBK 152, faizin kendi zamanaşımı incelemesini ortadan kaldırmaz. Asıl alacak henüz zamanaşımına uğramamış olsa da belirli faiz alacağının kendi süresi tamamlanmış olabilir. İki inceleme birlikte yürütülür: Bağlı alacağın kendi durumu ve asıl alacağın zamanaşımının ona etkisi. Faiz oranı hesaplanmadan önce talebin bu hukuki dayanakları açıklığa kavuşturulmalıdır.
TBK 152’nin açık sonucu
Kanun, asıl alacağın zamanaşımına uğramasına bağlı olarak faiz ve diğer bağlı alacakların da zamanaşımına uğramasını öngörür. Buradaki bağlantı, alacağın asıl borca bağlı niteliğinden doğar. Aynı kişiler arasında başka bir sözleşmeden kaynaklanan bağımsız alacak, sırf aynı hesap çizelgesinde bulunduğu için bu sonuç içine alınmaz. Her talebin kaynağı ayrı belirlenir.
İnceleme yalnız dava dilekçesindeki kalemin adına göre yapılamaz. “Faiz”, “gecikme tutarı”, “masraf” veya başka bir adla istenen paranın gerçek hukuki niteliği saptanır. Bağlı hak niteliği taşıyan taleple bağımsız bir borcun ifası aynı değildir. TBK 152’ye dayanılırken hangi alacağın hangi asıl alacağa bağlı olduğu açıkça gösterilmelidir.
Bu sonuç, faiz alacağını ayrı bir dosyada ileri sürmekle aşılmaz. Ayrı talep veya ayrı hesap kullanılması, alacağın maddi hukuk bakımından bağlılığını kendiliğinden değiştirmez. Talep gerçekten bağımsız bir hukuki sebebe dayanıyorsa bu sebep ayrıca açıklanır. Aynı alacağa yeni bir başlık verilmesi, zamanaşımı incelemesinin yerine geçmez.
Asıl alacak doğru belirlenmeden faiz süresi hesaplanamaz
Asıl alacağın hangi işlemden doğduğu, uygulanacak zamanaşımı süresini belirler. TBK 146, kanunda aksi düzenlenmedikçe on yıllık süre öngörür. TBK 147 ise saydığı alacaklar için beş yıllık süre düzenler. Özel kanunlarda ve belirli sözleşme türlerine ilişkin özel kanun hükümlerinde düzenlenen süreler ayrıca uygulanır. TBK 148, bu ayrımda belirlenen zamanaşımı sürelerinin sözleşmeyle değiştirilmesini yasaklar. Bütün para alacaklarını tek süreye bağlamak doğru değildir.
Asıl alacak birden fazla bağımsız ödeme döneminden veya sözleşmeden doğuyorsa bunlar ayrı gösterilir. Bir dönemin zamanaşımı, her durumda bütün diğer dönemlerin aynı gün zamanaşımına uğradığı anlamına gelmez. Dönemsel edimlerin niteliği ve TBK 150 gibi özel hükümler dikkate alınır. Süre hesabının birimi, dosyadaki toplam bakiye değil hukuken tanımlanmış alacaktır.
Sözleşme, sipariş, teslim ve ödeme kayıtları bu nedenle başlangıç dosyasına alınır. Faizin dayandığı anapara tutarı, önceki ödemeler düşüldükten sonra belirlenir. Hangi dönemde hangi tutarın mevcut olduğu açıklanır. Ödenmiş anapara üzerinden süre ve faiz hesabını aynen sürdürmek, hem maddi hesap hem hukuki nitelendirme hatasına yol açar.
Başlangıç tarihi fatura tarihiyle her zaman aynı mı?
TBK 149’a göre zamanaşımı, alacağın muaccel olmasıyla işlemeye başlar. Muacceliyet bir bildirime bağlıysa, başlangıç bildirimin yapılabileceği gündür. Bu düzen, başlangıcı yalnız alacaklının fiilen ne zaman talepte bulunduğuna bağlamaz. Fatura, sözleşme, teslim ve vade hükümleri birlikte değerlendirilerek alacağın istenebilir olduğu tarih belirlenmelidir.
Faizin başlangıcıyla zamanaşımının başlangıcı da farklı hukuki ölçütlere dayanabilir. Temerrüt, sözleşmesel faiz dönemi ve muacceliyet ayrı kavramlardır. Bir faiz tablosunda tek bir tarih kullanılmış olması, bütün hukuki başlangıçların aynı olduğunu kanıtlamaz. Önce alacağın hangi tarihte muaccel olduğu, sonra faiz talebinin hangi sebeple hangi tarihten istendiği açıklanır.
TBK 151, başlangıç gününün süre hesabına katılmamasını ve son günün hak kullanılmadan geçmesini esas alır. İfa sürelerinin hesabına ilişkin hükümler de uygulanır. Bu yüzden yılları yaklaşık gün sayısına çeviren kestirme bir hesap yerine kanuni takvim hesabı yapılmalıdır. Başlangıç tarihi tartışmalıysa tartışmanın dayanağı belgelerde gösterilir.
Faizin kendi süresi ile TBK 152 nasıl birlikte uygulanır?
TBK 147’nin birinci bendi, anapara faizlerini beş yıllık zamanaşımına tabi alacaklar arasında sayar. Bu hüküm, asıl alacağın süresiyle faizin süresinin her durumda aynı olmasını gerektirmez. Faizin türü ve talep edildiği dönem belirlenir. Ardından ilgili süre düzeni ve asıl alacakla bağlantı birlikte değerlendirilir.
TBK 147’deki beş yıllık zamanaşımı listesi bu ilk sınıflandırmayı açıklar. Ancak beş yıllık süreye bakılarak TBK 152’nin etkisi unutulmamalıdır. Faizin kendi hesabı yönünden süre dolmamış görünmesi, zamanaşımına uğramış asıl alacağa bağlılığı ortadan kaldırmaz. İki sonuç birlikte kontrol edilir.
Tersi yönde de otomatik bir koruma yoktur. Asıl alacağın henüz süresinde olması, kendi zamanaşımı tamamlanmış bütün faiz dönemlerini kendiliğinden canlandırmaz. Hangi faiz döneminin hangi tarihte istenebilir olduğu ve o talep bakımından süreyi etkileyen olaylar açıklanır. Böylece faiz hesabı, tek toplam yerine denetlenebilir dönemlere ayrılır.
Yalnız son dönemin faizini istemek yeterli mi?
Asıl alacak zamanaşımına uğramışsa, ona bağlı faizin yakın bir dönemde işlemiş olması TBK 152’nin açık sonucunu kaldırmaz. Alacaklı yalnız son dönemi seçerek asıl alacağın süre sorununu aşmış sayılmaz. Talebin dayandığı asıl alacak yine incelenir. Bu inceleme, matematiksel faiz tutarından önce gelir.
Bu noktada iki farklı savunma karıştırılmamalıdır. Birincisi, belirli faiz döneminin kendi süresinin dolduğudur. İkincisi, asıl alacağın zamanaşımı nedeniyle bağlı faizin de TBK 152 uyarınca zamanaşımına uğradığıdır. Savunmanın dayandığı tarih ve belgeler farklı olabilir. Dosyada hangi itirazın hangi talebe yöneldiği açıklanmalıdır.
Faiz talebinin yalnız başına ileri sürülmesi de aynı incelemeyi gerektirir. Asıl borç daha önce ödenmişse bu kez ödeme, saklı tutma ve alacağın niteliği ayrı araştırılır. Asıl alacağın hâlen varlığı ile ödeme nedeniyle sona ermesi aynı durum değildir. Sonucu belirlemek için TBK 131’in düzeniyle TBK 152’nin düzeni ayrılmalıdır.
Borcun ödenmesi ile zamanaşımına uğraması aynı mı?
TBK 131, asıl borcun ifa veya başka sebeple sona ermesine bağlı hak ve borçların durumunu düzenler. İşlemiş faiz ve ceza koşulu için hakkın saklı tutulmasına ilişkin hüküm içerir. TBK 152 ise asıl alacağın zamanaşımına uğramasının bağlı alacaklara etkisini düzenler. İki madde farklı hukuki olaylardan hareket eder.
Asıl borcun sona ermesinde faiz ve teminatların durumu bu nedenle ayrı okunmalıdır. Bir ödeme makbuzundaki açıklama, ifa sırasında saklı tutulan hakları gösterebilir. Bu açıklamayı, asıl alacağın süresi dolduktan sonra bütün faizleri otomatik koruyan genel bir araç olarak görmek doğru değildir. Her madde kendi koşullarıyla uygulanır.
Zamanaşımı, borcun fiilen ödendiği anlamına da gelmez. TBK 78, zamanaşımına uğramış bir borcun ifasından kaynaklanan zenginleşmenin geri istenemeyeceğini düzenler. Bu hüküm, ödeme ile zamanaşımı arasındaki ayrımın önemini gösterir. Borçlu bir tutar ödemişse ödemenin kaynağı ve kapsadığı borç açıklanır; sırf süre tartışması nedeniyle ödeme kaydı yok sayılmaz.
Durma ve kesilme asıl alacağın hesabını nasıl değiştirir?
TBK 153, kanunda sayılan durumlarda zamanaşımının başlamamasını veya durmuş olmasını düzenler. Durma nedeni sona erdiğinde süre, ilgili hükme göre işlemeye başlar ya da kaldığı yerden sürer. Durmuş dönem hiç hesaba katılmadan asıl alacağın zamanaşımına uğradığı sonucuna varılamaz. Durduran olayın başlangıcı ve bitişi belgelenmelidir.
TBK 154 ise borcun ikrarı, faiz ödenmesi, kısmi ifa ve maddede sayılan diğer işlemlerle kesilmeyi düzenler. Kesilme, daha önce geçen sürenin ardından yeni bir sürenin başlaması sonucunu doğurur. TBK 156 ve 157 yeni süre düzenini tamamlar. Kesilme olgusu bulunan dosyada yalnız ilk vade üzerinden son tarih hesaplanmaz.
Borç ikrarı ve zamanaşımının kesilmesi, özellikle kısmi ödeme ve faiz tahsilatı bulunan ilişkilerde önem taşır. Ancak her yazışma veya her ihtar kesilme sayılmaz. İleri sürülen işlemin kanundaki sebebe uyup uymadığı belirlenir. Asıl alacak doğru hesaplanmadan bağlı faiz hakkında TBK 152 sonucu kurulamaz.
Faiz ödemesi neden ayrı incelenmelidir?
TBK 154, borçlunun faiz ödemesini borç ikrarı kapsamında açıkça sayar. Bu nedenle hesapta görünen faiz ödemesi yalnız toplam faizden düşülecek rakam olmayabilir; zamanaşımı incelemesinde de önem taşır. Ödemenin kim tarafından, hangi borç için ve ne zaman yapıldığı belirlenir. Banka kaydındaki açıklama ile tarafların gerçek ilişkisi karşılaştırılır.
Birden fazla borç bulunan ilişkide, belirli ödemenin bütün borçları kapsadığı kendiliğinden kabul edilmez. Ödemenin hangi alacakla ilgili olduğu açıklanmalıdır. Başka sözleşmeye ait faiz ödemesi, tartışılan asıl alacağın süresini otomatik değiştirmez. Kesilme iddiası, borcun kimliği ve ödeme kapsamı üzerinden somutlaştırılır.
Ödemenin süre dolmadan mı sonra mı yapıldığı da önemlidir. İşlem tarihini bilmeden kesilme, yeni süre veya feragat hakkında kesin sonuç kurulamaz. TBK 160’ın zamanaşımından önceden feragate ilişkin yasağı ayrı bir hükümdür. Dosyadaki bütün kabul ve ödemeler tek başlık altında “süreyi uzatır” diye nitelendirilmemelidir.
Hâkim zamanaşımını kendiliğinden uygular mı?
TBK 161’e göre zamanaşımı ileri sürülmedikçe hâkim bunu kendiliğinden göz önüne alamaz. Asıl alacak ve ona bağlı faiz yönünden süre hesabının yapılmış olması, savunmanın uygun usulle ileri sürülmesi ihtiyacını ortadan kaldırmaz. Davanın usulü ve bulunduğu aşama belirlenir. Maddi hukuk hesabıyla usul işlemi birlikte hazırlanmalıdır.
Zamanaşımı definin ileri sürülmesi bu açıdan ayrı önem taşır. Savunmada hangi asıl alacağın hangi sebeple zamanaşımına uğradığı ve ona bağlı hangi talepler için TBK 152’ye dayanıldığı açıkça gösterilir. Sadece dava tutarını inkâr etmekle belirli bir zamanaşımı savunması aynı açıklama değildir.
Alacaklı da süre savunmasına cevap verirken durma veya kesilme olaylarını somut belgeyle ilişkilendirmelidir. Hangi ödemenin, başvurunun veya kararın süre hesabını nasıl değiştirdiği açıklanır. Borç ilişkisinin eski olması tek başına zamanaşımını kanıtlamadığı gibi, tarafların görüşmeye devam etmesi de bütün süreleri kendiliğinden korumaz. Kanuni sebep gösterilmelidir.
Bağımsız talepler ve özel hükümler nasıl ayrılır?
Faiz dışındaki her istem, TBK 152’deki “diğer alacaklar” ifadesine otomatik olarak dâhil edilmez. İstemin asıl alacağa bağlılığı belirlenmelidir. Başka sözleşmeden doğan ücret, ayrı bir zarara ilişkin talep veya bağımsız bir işlem kendi hukuki sebebiyle incelenir. Dilekçede hepsinin tek toplamda gösterilmesi bu farklılıkları ortadan kaldırmaz.
Teminatla güvence altındaki alacaklarda da özel düzenlemeler kontrol edilir. TBK 159, taşınır rehniyle güvence sağlanmasının zamanaşımının işlemesini engellemediğini, fakat hakkın rehinden alınması yetkisinin sürdüğünü belirtir. Bu özel sonuç, bütün teminatların aynı şekilde sona erdiği veya devam ettiği biçiminde genellenmemelidir. Teminatın türü ve ilgili kanun hükmü belirlenir.
Takas bakımından TBK 139’un zamanaşımına uğramış alacağa ilişkin özel koşulu da ayrı değerlendirilir. Bir alacağın süre sorunu, her kullanım biçiminde tek bir cümleyle çözülemez. Buna karşılık özel hüküm bulunduğu belirtilerek TBK 152 bütünüyle yok sayılamaz. Hangi hakkın hangi yolla kullanıldığı ve istisnanın bütün şartları açıklanmalıdır.
Faiz dosyasının hesap ve belge düzeni
İlk çizelge asıl alacak içindir: hukuki sebep, anapara, muacceliyet, süre, durma ve kesilme olayları gösterilir. İkinci çizelge faiz içindir: faiz türü, istenen dönem, ödeme ve talep edilen bakiye ayrılır. İki çizelgenin bağlantısı TBK 152 üzerinden kurulur. Tek bir elektronik tabloda toplam rakamın çıkması bu incelemeyi ikame etmez.
HMK 194 uyarınca her tarih ve tutarın dayanağı belirtilmelidir. Vakıa ve delillerin somutlaştırılması, hangi belgenin süreyi etkilediğini görünür kılar. İmzasız taslak ile kabul edilmiş anlaşma, gönderilmemiş bildirim ile ulaşmış bildirim ayrılır. Dosyanın hukuki hesabı doğrulanmış olaylara dayanmalıdır.
Faiz oranının doğruluğu, geçerli talep süresinden sonra denetlenir. Bu metin güncel oran listesi vermez; talebin zamanaşımı yönünü ele alır. Uygulanacak faiz türü ve özel mevzuat belirlenmeden her dönem için tek oran kullanılmamalıdır. Süre yönünden değerlendirilmeyen alacağı ayrıntılı hesaplamak, talebin hukuki eksikliğini gidermez.
Birden fazla borçlu varsa aynı takvim yeterli mi?
TBK 155, zamanaşımının müteselsil borçlulardan veya bölünemeyen borcun borçlularından birine karşı kesilmesinin diğerlerine de etkisini düzenler. Bu nedenle dosyada yalnız talep yöneltilen kişinin kendi işlem geçmişine bakmak eksik kalabilir. Önce birlikte borçluluğun hukuki türü belirlenir. Birden çok kişinin aynı ilişkide görünmesi, kanundaki bu sıfatların bulunduğunu tek başına kanıtlamaz.
Asıl borçluya karşı gerçekleşen kesilme, TBK 155 uyarınca kefile karşı da sonuç doğurur. Buna karşılık kefile karşı kesilme asıl borçluya karşı kesilme sayılmaz. Faizin dayandığı asıl alacak için takvim çıkarılırken işlemin kime yöneltildiği bu nedenle önemlidir. İsimlerin bulunduğu tek bir takip listesi, kanundaki yön farkını göstermeye yetmez.
Bu sonuçlar, kefilin her faiz kaleminden sınırsız sorumlu olduğu anlamına gelmez. Kefaletin kapsamı ve ilgili özel koşullar ayrıca incelenir. Buradaki mesele, süreyi etkileyen işlemin diğer kişiye uzanıp uzanmadığıdır. Sorumluluğun miktarıyla zamanaşımı hesabı ayrı değerlendirilmelidir. Birinin varlığı, diğer incelemeyi gereksiz hâle getirmez.
Kesilmeyle zamanaşımından feragatin birlikte borçlulara etkisi de aynı değildir. TBK 160, bir müteselsil borçlunun feragatinin diğerlerine karşı ileri sürülemeyeceğini düzenler; bölünemeyen borçta da aynı kuralı koyar. Asıl borçlunun feragati de kefile karşı ileri sürülemez. Her belge otomatik olarak bütün muhatapların süre durumunu değiştiren ortak bir kabul sayılmamalıdır.
Faiz talebine ilişkin sonuç çıkarılırken önce her muhatabın sıfatı ve uygulanacak süre etkisi belirlenir. Sonra asıl alacağın zamanaşımı durumu ile ona bağlı faiz arasındaki ilişki kurulur. Bu çalışma, aynı dosyadaki farklı kişilere gerekçesiz biçimde aynı savunmanın veya aynı sonucun yöneltilmesini önler. Kronolojide işlem tarihi kadar işlem muhatabı da açıkça yer almalıdır.
Sık sorulan sorular
Asıl alacak zamanaşımına uğrarsa faiz de uğrar mı?
Evet. TBK 152, asıl alacağa bağlı faiz ve diğer alacakların da zamanaşımına uğrayacağını açıkça düzenler. Talebin asıl alacağa bağlı niteliği belirlenmelidir.
Yalnız son dönemin faizini istemek sonucu değiştirir mi?
Asıl alacak zamanaşımına uğramışsa, bağlı faizin yakın bir dönemde işlemiş olması TBK 152’nin sonucunu kaldırmaz. Önce asıl alacağın süre hesabı yapılır.
Asıl alacak süresindeyse bütün faizler de süresinde mi?
Hayır. Faizin kendi zamanaşımı ayrıca incelenir. Asıl alacağın süresinin dolmaması, kendi süresi tamamlanmış faiz dönemlerini kendiliğinden korumaz.
Anapara faizi hangi genel süreye tabidir?
TBK 147’nin birinci bendi anapara faizlerini beş yıllık zamanaşımına tabi tutar. Alacağın türü, başlangıç, durma ve kesilme ile TBK 152’nin etkisi birlikte değerlendirilir.
Faturanın tarihi zamanaşımının başlangıcı mıdır?
TBK 149 başlangıcı muacceliyete bağlar. Fatura tarihiyle vade her durumda aynı değildir. Sözleşme ve ifa belgeleri üzerinden alacağın istenebilir olduğu tarih belirlenir.
Faiz ödemek asıl borcun süre hesabını etkiler mi?
TBK 154 faiz ödemesini ikrar kapsamında kesilme sebebi olarak sayar. Ödemenin hangi borca ilişkin olduğu, tarihi ve hukuki niteliği somut olarak incelenir.
Zamanaşımı borcun ödendiği anlamına gelir mi?
Hayır. Ödeme ve zamanaşımı farklı hukuki durumlardır. TBK 78, zamanaşımına uğramış borcun ifasından kaynaklanan zenginleşmenin geri istenemeyeceğini ayrıca düzenler.
Hâkim faiz yönünden zamanaşımını kendiliğinden dikkate alır mı?
TBK 161, zamanaşımının ileri sürülmesini arar. Savunmanın kapsamı ve uygun usul aşaması belirlenir; asıl alacakla bağlı faiz arasındaki ilişki açıkça gösterilir.
Faizi ayrı davada istemek bağlılığını kaldırır mı?
Tek başına kaldırmaz. Usulen ayrı talep edilmesi, maddi hukuk bakımından aynı asıl alacağa bağlı niteliği değiştirmez. Ayrı hukuki sebep varsa bunun ayrıca ortaya konulması gerekir.
Asıl alacağın süresi bitince her masraf talebi de biter mi?
TBK 152 yalnız bağlı alacakları kapsar. Masraf adı verilen istemin hukuki niteliği ve asıl alacakla bağı belirlenir. Bağımsız talepler kendi süre düzenleriyle incelenir.
Resmî kaynaklar
6098 sayılı Türk Borçlar Kanunu: 78, 131, 139 ve 146–161. maddeler; özellikle 152. madde. 6100 sayılı Hukuk Muhakemeleri Kanunu: 190 ve 194. maddeler. İnceleme Adalet Bakanlığı Mevzuat Bilgi Sistemi’nin güncel kanun metinlerine dayanır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
