Satıcı Teslim Etmeyince Aynı Mal Daha Pahalıya Alınırsa Fark İstenebilir mi?
TBK m. 213, teslim borcunu yerine getirmeyen satıcıya karşı alıcının fiyat farkı zararını düzenler. Alıcı, teslim edilmeyen malın yerine başka malı dürüstlük kurallarına uygun biçimde satın almak için ödediği bedelle ilk satış bedeli arasındaki farkı isteyebilir. Mal borsada kayıtlı veya piyasa fiyatı bulunan türdense, yeni alım yapmadan belirlenmiş ifa günündeki piyasa fiyatı farkına dayanma yolu da vardır.
Bu yazı Türk Borçlar Kanunu hükümlerine tabi satıştaki alıcı zararını inceler. Her pahalı satın alma önceki satıcının borcu olmaz. İlk sözleşmenin ihlali, seçilen hukuki yol, yeni alımın bağlantısı ve karşılaştırılan bedellerin kapsamı açıklanmalıdır. Aynı zarar iki ayrı hesap yöntemiyle tekrar istenmemelidir.
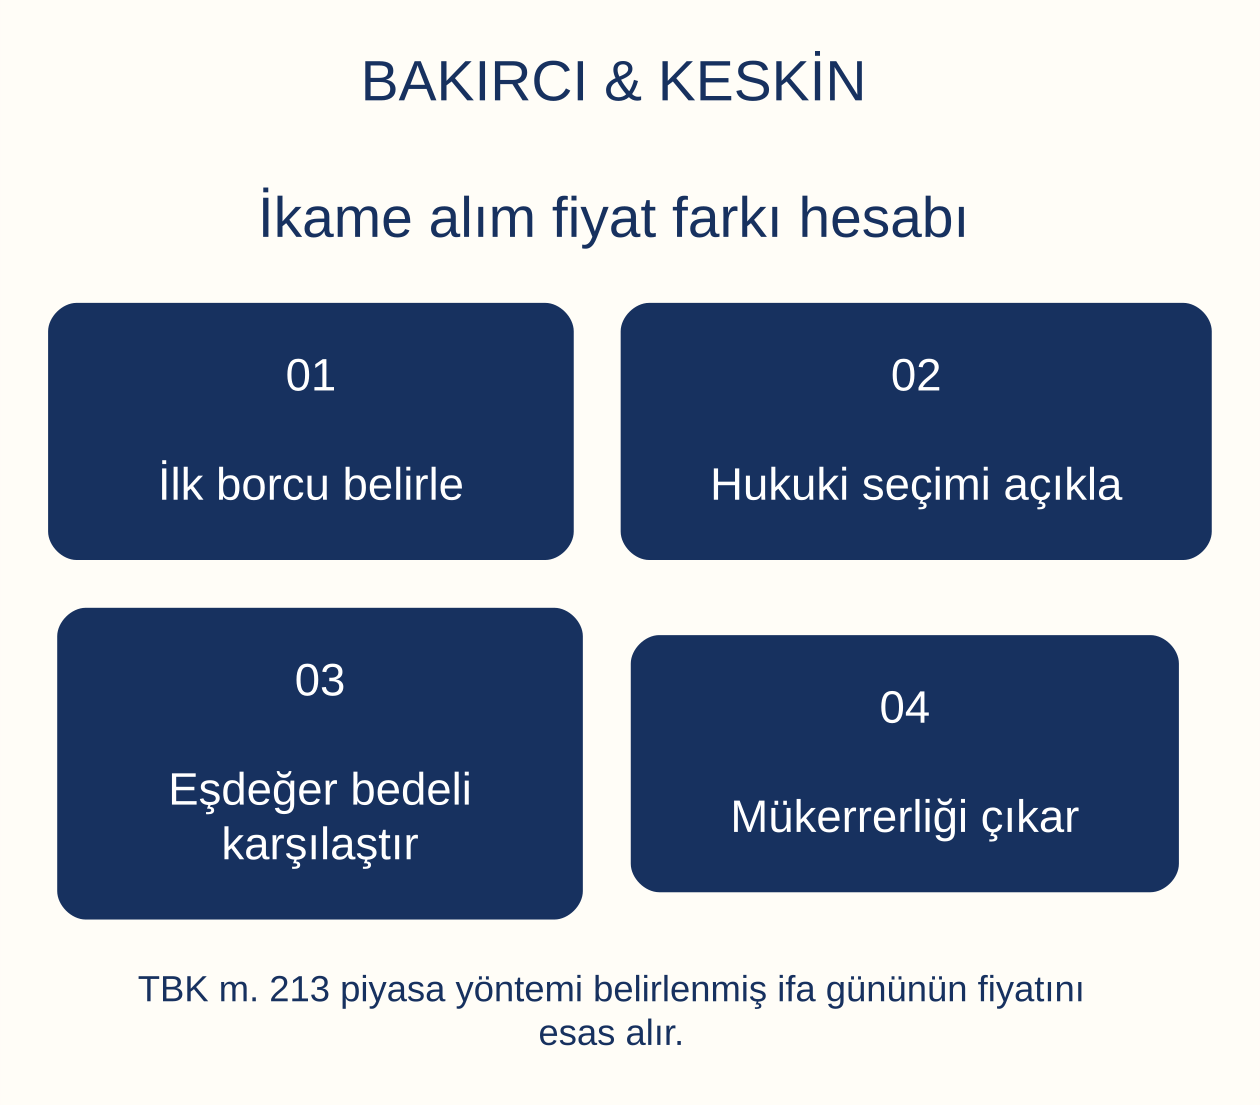
Fiyat farkından önce ilk teslim borcu belirlenir
İlk sözleşmenin konusu, miktarı, teknik özellikleri, fiyatı ve teslim düzeni ortaya konulmalıdır. Satıcının hangi malı ne zaman ve nerede devretmesi gerektiği bilinmeden yeni alımın onun yerine geçip geçmediği anlaşılamaz. Siparişin yalnız bir bölümü teslim edilmemişse hesap da kalan bölümle ilişkilendirilir.
Alıcının kabul ettiği teklif ve satıcının teyidi birlikte incelenir. Henüz kesinleşmemiş fiyat araştırmasıyla kurulmuş satış sözleşmesi aynı değildir. Yeni alımın pahalı olması, ilk satıcının hiç üstlenmediği bir borcu ihlal ettiğini göstermez. Önce bağlayıcı sözleşmenin kapsamı belirlenmelidir.
Teslimin gerçekleşmediği iddiası sevk ve teslim belgeleriyle karşılaştırılır. Mal kısmen alınmış, iade edilmiş veya farklı tarihte kabul edilmişse bunların tamamı hesaba katılır. Fiyat farkı talebi, dosyanın sadece yeni fatura tutarından oluşmasına indirgenmemelidir. İlk borç ilişkisi bütün hesabın başlangıç noktasıdır.
Aynen ifa isteği ile fiyat farkı talebi nasıl ayrılır?
TBK m. 212 ticari satışta belirli teslim süresinin sonunda satıcının temerrüde düşmesine özel sonuç bağlar. Şartları varsa alıcının devir isteminden vazgeçerek ifa edilmeme zararını istediği kabul edilir. Malın devrini hâlâ isteyen alıcı ise bu niyetini hemen bildirmelidir. Önce hangi yolun seçildiği açıklığa kavuşturulur.
TBK m. 123–125 genel temerrüt, süre ve seçimlik hak düzenini tamamlar. Her sözleşme ihlalinde aynı işlem dizisinin zorunlu olduğu söylenemez; özel ticari satış hükmünün uygulanıp uygulanmadığı belirlenir. Aynı borç bakımından hem bütün malı istemek hem hiç ifa edilmeyecekmiş gibi tüm ikame farkını hesaplamak çelişki yaratabilir.
Uluslararası CISG rejimindeki sona erdirme şartları, iç hukuk hesabına açıklamasız taşınmamalıdır. Burada talebin TBK hükümlerindeki temeli kurulmalıdır. Önceden gönderilen teslim isteği, süre yazısı ve başka tedarike geçiş bildirimleri birlikte okunur. Hukuki seçimle şirketin satın alma kayıtları birbirini desteklemelidir.
Gerçek ikame alımın önceki siparişle bağlantısı
TBK m. 213 ikinci fıkradaki yöntemde alıcı, kendisine devredilmeyen malın yerine başka bir mal satın alır. Yeni satın almanın gerçekten ilk sözleşmedeki eksikliği karşıladığı gösterilmelidir. Şirketin aynı dönemde başka ticari ihtiyacı için yaptığı bağımsız alım, yalnız pahalı olduğu için ikame işlem sayılmaz.
Satın alma emri, tedarikçi teklifi, yeni sözleşme, fatura, teslim belgesi ve ödeme kaydı birbirine bağlanır. Dosyada malın hangi üretim veya satış ihtiyacını karşıladığı açıklanır. Çok sayıda benzer sipariş bulunan işletmelerde parti ve stok giriş bilgisi yanlış eşleştirmeyi önler.
Yeni alımın tamamı eski siparişin yerine yapılmamışsa ilgili bölüm ayrılmalıdır. Bir faturada hem ikame mal hem ek ürün bulunabilir. Toplam faturanın tamamını önceki satıcıya yüklemek yerine, onun yerine karşılanan miktar ve bedel gösterilir. Bağlantı kurulması yalnız muhasebe açıklamasına bırakılmamalıdır.
Karşılaştırılan malların niteliği aynı olmalıdır
Fiyat farkı hesabı karşılaştırılabilir mal üzerinden yapılır. Teknik sınıf, marka bağımlılığı, performans, paket ve kabul edilmiş kalite ölçütleri kontrol edilir. Daha yüksek özellikli ürün alınmışsa fiyatın hangi bölümünün teslim ihlalinden, hangi bölümünün tercihen yapılan yükseltmeden kaynaklandığı ayrılır.
Piyasada aynı ürün bulunmadığında seçilen alternatifin neden gerekli ve uygun olduğu açıklanmalıdır. Teknik uyumluluk, teslim zamanı ve kullanılabilirlik kayıtları bu incelemeyi destekler. Yalnız en pahalı seçeneğin faturasını sunmak dürüstlük kurallarına uygun işlem yapıldığını göstermez. Buna karşılık yalnız birim fiyatı düşük fakat ihtiyacı karşılamayan mal da doğru emsal değildir.
Ürünün ikinci el veya yeni olması, garanti ve kurulum paketi gibi unsurlar ayrıca karşılaştırılır. Yeni işlemin bedelinde farklı hizmetler varsa ayrıştırma yapılır. Hukuki hesap, iki toplam rakamın çıkarılmasından önce karşılaştırmanın aynı ekonomik kapsamda kurulmasını gerektirir.
Miktar, para birimi ve teslim koşulu nasıl eşitlenir?
İlk sözleşmedeki miktarla yeni satın alınan miktar aynı olmayabilir. Fiyat farkı, karşılanan eksik miktar üzerinden açıklanmalıdır. Birim fiyat hesabı kullanılıyorsa ölçü birimi, ambalaj miktarı ve iskonto koşulu gösterilir. Ton, kilogram ve paket sayısı arasındaki dönüşüm hatası gerçek zararı değiştirebilir.
Para birimleri farklı olduğunda karşılaştırma tarihleri ve hukuki dönüşüm dayanağı ayrıca belirlenir. Her tutarın bugünkü kurla çevrilmesi doğru bir genel yöntem değildir. Fiyat farkının hangi para cinsinden doğduğu, borcun hangi para cinsinden talep edileceği ve kur hesabı ayrı sorulardır.
Teslim yeri ve gider kapsamı da aynı düzeye getirilir. Bir fiyat taşıma ve kurulum dahil, diğeri depodan teslim ise çıplak toplamların farkı doğrudan mal fiyatı farkını göstermez. Aynı giderin hem ikame fiyatına dahil edilip hem ayrıca zarar kalemi olarak yazılması önlenmelidir.
Dürüstlük kurallarına uygun yeni alım nasıl gösterilir?
TBK m. 213 ikinci fıkra açıkça dürüstlük kurallarına uygun ödenen bedeli esas alır. Alıcı, ihlal karşısında ticari ihtiyacını karşılayan gerçek bir çözüm üretmelidir. Alımın zamanı, piyasadaki ulaşılabilir seçenekler ve neden o tedarikçinin seçildiği belgelerle açıklanır. İşlem sadece karşı tarafa daha yüksek zarar yazmak amacıyla kurgulanamaz.
Kanun bu yöntemde bütün ürünler için tek bir gün sayısı veya zorunlu teklif adedi koymaz. Satın alma kararının gerekçesi ürün ve piyasa koşullarıyla değerlendirilir. Teslim edilebilirlik, teknik uyum ve işletmenin ihtiyacı gerçek verilerle gösterilir; sonradan oluşturulan soyut aciliyet açıklamaları yeterli görülmemelidir.
Yakın ilişkili şirketten satın alma yapılmışsa işlemin gerçekliği ve fiyatın dayanakları özellikle açıklanmalıdır. Ödeme ve teslim akışı bulunmayan bir belge, fiilî ikameyi kendiliğinden kanıtlamaz. Dürüstlük incelemesi, alıcının bütün zararını reddetmek veya bütün faturayı kabul etmek arasında otomatik bir tercih değildir; somut işlem değerlendirilir.
Yeni alım yapılmadan piyasa farkı hangi durumda istenir?
TBK m. 213 üçüncü fıkra, satılanın borsada kayıtlı veya piyasa fiyatı bulunan mallardan olması durumunda ayrı yöntem verir. Alıcı, yerine başka mal satın almak zorunda kalmadan ilk satış bedeliyle belirlenmiş ifa günündeki piyasa fiyatı arasındaki farkı isteyebilir. Gerçek ikame faturası bu yöntemin zorunlu başlangıç belgesi değildir.
Buna karşılık piyasa fiyatının varlığı ve doğru referans belirlenmelidir. Özel ve tekil bir mal için rastgele başka ürün ilanı seçilmesi bu şartı karşılamaz. Aynı ürün sınıfı, miktar, ticaret seviyesi ve ilgili piyasa koşulları ortaya konulmalıdır. Borsa kaydı varsa hangi ürün ve güne ait olduğu gösterilir.
Bu yöntemle güncel piyasanın istenen en yüksek noktası seçilemez. Kanun belirlenmiş ifa gününü esas alır. Talep hazırlanırken sözleşmedeki ifa günü ve varsa geçerli değişiklik kaydı öncelikle bulunmalıdır. Geçmiş tarihli fiyat verisinin kaynağı denetlenebilir şekilde korunmalıdır.
İfa günü neden fatura veya dava tarihiyle değiştirilemez?
Piyasa farkı yöntemi belirlenmiş ifa günündeki fiyatı esas aldığı için zarar hesabında zaman ölçütü temel unsurdur. Yeni alımın faturası, ihtarın gönderildiği gün veya dava açılış tarihi kendiliğinden bu günün yerine geçmez. Başlangıç sözleşmesi ve kabul edilmiş erteleme kayıtları tarihin belirlenmesinde esas alınır.
Birden fazla parti için farklı ifa günleri varsa bütün miktara tek piyasa fiyatı uygulanması açıklanmalıdır. Her partinin vadesi ve eksik miktarı ayrı tabloya alınır. Sonraki teslimlerin kabulü ve sipariş değişiklikleri hesabı etkiliyorsa bunların sonucu gösterilir.
Genel vade ayrımı muacceliyet ve temerrüt rehberinde açıklanmıştır. Piyasa raporunda tarih sütununun boş bırakılması, hesap yönteminin kanuni dayanağını zayıflatır. Hangi günün neden seçildiği ve veri kaynağının o günü nasıl gösterdiği açık olmalıdır.
İki fiyat farkı yöntemi toplanabilir mi?
Gerçek ikame alım farkı ve piyasa farkı, aynı ifa edilmeme zararını belirlemek için düzenlenmiş hesap yollarıdır. Aynı miktar ve aynı ekonomik kayıp bakımından iki sonucun üst üste eklenmesi mükerrer giderim yaratır. Talep hangi yönteme dayanıyorsa açıkça gösterilmelidir.
Farklı partilerin durumu farklıysa her bölümün hesabı ayrıca açıklanabilir. Ancak ayrımın gerçek olay kayıtlarına dayanması gerekir. Hem ikame işlem hem piyasa verisi bulunması, aynı kaybın iki kez doğduğu anlamına gelmez. Veriler birbirini denetlemek için kullanılabilir; toplam tazminat hesabı ayrı kurulmalıdır.
Mahkemeye sunulan tabloda kullanılan yöntem, miktar, ilk fiyat, ikinci fiyat ve fark belirgin olmalıdır. Belirsiz bir zarar toplamı içinde iki yöntemin gizlenmesi önlenir. Hesapta değişiklik yapılmışsa hangi önceki kalemin çıkarıldığı ve yeni kalemin neden kullanıldığı anlaşılmalıdır.
Ödenen avans ve ek giderler nasıl ayrılır?
İlk satıcıya verilen avansın iadesi ile fiyat farkı aynı alacak kalemi değildir. Avansın hukuki durumu seçilen talep ve sözleşmenin tasfiyesine göre belirlenir. Fiyat farkı tablosuna avansın tamamı eklenirken aynı miktarın başka satırda yeniden yer alması engellenmelidir.
Yeni tedarik nedeniyle yapılan ek taşıma, depolama veya başka giderlerin istenmesi de kendi koşullarına bağlıdır. İhlal, gerçek gider ve neden ilişkisi gösterilir. İkame fiyat zaten bu hizmetleri içeriyorsa aynı gider tekrar eklenmez. Şirketin ihlal olmasa da yapacağı olağan masrafla ihlal yüzünden oluşan ek masraf ayrılır.
Kâr kaybı ileri sürülüyorsa yalnız satış cirosu kullanılmamalıdır. Gerçekleşmeyen gelir, tasarruf edilen maliyet ve başka tedarikle karşılanan bölüm birlikte değerlendirilir. TBK m. 112 ve ilgili giderim hükümleri çerçevesinde her zarar kalemi somutlaştırılır. M. 213’te fiyat farkı düzenlenmesi bütün diğer tutarları otomatik haklı kılmaz.
Satıcının sorumluluk savunması nasıl değerlendirilir?
TBK m. 213 satıcının ifa etmeme zararını düzenlerken genel borca aykırılık sistemiyle birlikte uygulanır. TBK m. 112 uyarınca borç gereği gibi ifa edilmezse borçlu kusursuzluğunu ispat etmedikçe zararı gidermekle yükümlüdür. Bu nedenle fiyat artışının bulunması sorumluluğun diğer şartlarını gereksiz kılmaz.
Geçici gecikme, gerçek imkânsızlık ve yalnız artan tedarik maliyeti aynı değildir. Satıcının ileri sürdüğü engel, sözleşme kapsamı ve uygulanacak kanun hükümleriyle değerlendirilir. Kendi tedarikçisinin gecikmesi denilmesi her durumda sorumluluğu kendiliğinden kaldıran bir açıklama değildir.
Alıcının zararın artmasına etkisi ve aldığı makul önlemler de dosyada açıklanır. Somut zarar hesabı, tarafların olay sırasındaki gerçek davranışlarını gösterir. Sonradan hazırlanmış tek taraflı ticari yorumların yerine sipariş, ileti, stok ve ödeme kayıtları birlikte kullanılmalıdır.
Fiyat ve teknik karşılaştırma delili nasıl korunur?
Geçmiş piyasa fiyatı, stok durumu ve teknik eşdeğerlik sonradan kanıtlanmakta güçlük doğurabilir. Bu nedenle alınan teklifler, katalog sürümleri ve tarihli yazışmalar saklanmalıdır. Çevrim içi ilan kullanılıyorsa erişim günü kadar ilanın hangi dönemi ve teslim koşulunu gösterdiği de belirlenir.
HMK m. 190 ve 194 çerçevesinde iddia edilen olgular ve onları destekleyen deliller somutlaştırılır. Teknik bilirkişiden hangi farkın değerlendirilmesinin istendiği açık yazılmalıdır. Sadece toplam zararın hesaplanması talebi, iki farklı ürünün neden karşılaştırılabilir olduğunu kendiliğinden açıklamaz.
Delilin kaybolma veya sunulmasının önemli ölçüde zorlaşma tehlikesi varsa delil tespiti yolu HMK m. 400 şartlarıyla değerlendirilir. Bu yol, henüz bulunmayan delili yaratmak veya sözleşmede olmayan kaliteyi var saymak için kullanılmaz. Mevcut somut olguların korunmasına yönelir.
Uluslararası satışta CISG hesabıyla karıştırılmamalıdır
Bu metnin hukuki temeli TBK m. 212–213’tür. Uluslararası mal satışında CISG uygulanıyorsa kendi sorumluluk ve zarar hükümleri incelenir. Türk şirketinin taraf olması, bütün satış uyuşmazlıklarının doğrudan TBK m. 213’e tabi olduğunu göstermez. Uygulanacak rejim ilk aşamada belirlenmelidir.
Sitedeki CISG m. 75 ikame işlem rehberi uluslararası rejimi ayrı açıklar. Bu iki metindeki hukuki şartlar aynı maddeymiş gibi birleştirilmez. Sözleşmedeki hukuk seçimi ve uluslararası düzenin kapsamı ayrıca kontrol edilir.
İç satış dosyasında da kullanılan belgeler yabancı dilde veya yeni tedarikçi yabancı ülkede bulunabilir. Bu durum tek başına ilk sözleşmenin tabi olduğu rejimi değiştirmez. İlk satış ile ikame işlemin ayrı hukukî ilişkiler olduğu korunur; tazminat hesabının hangi ihlale dayandığı açık tutulur.
Talep dosyası nasıl tamamlanır?
Dosya, ilk borcu gösteren belgelerden başlayıp seçilen zarar yöntemine ulaşmalıdır. Sözleşme, teslim takvimi, ihlal kayıtları ve hak seçimi ayrı bölümlere alınır. Gerçek ikame varsa yeni işlem belgeleri; piyasa yöntemi varsa ilgili ifa günü verileri eklenir. Hesapta her kalemin kaynağı gösterilir.
Ödemeler, iadeler ve sonradan sağlanan teslimler son bakiyeye işlenir. Uyuşmazlık ticari dava niteliğinde ve talep konusu TTK m. 5/A kapsamındaysa dava şartı arabuluculuk ayrıca değerlendirilir. Bu süreç, hesap ve delil hazırlığının yerine geçmez. Uzlaşma yapılırsa hangi kalemlerin kapandığı açık yazılmalıdır.
Fiyat farkı talebinin gücü, yüksek tutar yazılmasından gelmez. İlk sözleşme ile gerçek ekonomik sonuç arasında denetlenebilir bağlantı kurulması gerekir. Her iki tarafın belgeleri karşılaştırıldığında aynı miktar, aynı ürün niteliği ve doğru tarih üzerinden ulaşılabilen hesap hazırlanmalıdır.
Sık sorulan sorular
Satıcı teslim etmediğinde pahalı alım farkı istenebilir mi?
TBK m. 213 çerçevesinde, teslim edilmeyen malın yerine dürüstlük kurallarına uygun yapılan alımın bedeliyle ilk bedel arasındaki fark istenebilir. İhlal, hak seçimi, gerçek işlem bağlantısı ve karşılaştırılabilir kapsam gösterilmelidir.
Yeni mal satın almadan fark talep edilebilir mi?
Mal borsada kayıtlı veya piyasa fiyatı bulunan mallardansa TBK m. 213 üçüncü fıkra buna imkân verir. İlk satış bedeli ile belirlenmiş ifa günündeki piyasa fiyatı karşılaştırılır. Doğru ürün ve tarih verisi sunulmalıdır.
Daha kaliteli ürün alınmışsa bütün fark yüklenir mi?
Daha yüksek özellikten doğan bedel farkı, eski sözleşmedeki eksikliği karşılamanın zorunlu maliyetinden ayrılmalıdır. Teknik eşdeğerlik, ulaşılabilir alternatif ve ihtiyaç belgeleri incelenir. Yeni faturanın tamamı otomatik tazminat değildir.
İkame alım için mutlaka üç teklif gerekli mi?
TBK m. 213 böyle sabit bir teklif sayısı koymaz. Dürüstlük kurallarına uygun işlem yapıldığı gerçek piyasa ve tedarik kayıtlarıyla gösterilir. Neden o malın ve tedarikçinin seçildiği somut açıklanmalıdır.
Piyasa farkında dava gününün fiyatı mı kullanılır?
Madde belirlenmiş ifa günündeki piyasa fiyatını esas alır. Dava, ihtar veya yeni fatura tarihi bu günün yerine otomatik geçmez. Geçerli teslim ertelemeleri ve parti takvimleri ayrıca kontrol edilir.
İkame fiyat farkıyla piyasa farkı birlikte toplanır mı?
Aynı miktar ve aynı kayıp iki yöntemle tekrar tazmin edilmez. Hangi yöntemin kullanıldığı gösterilir. Farklı partiler varsa her bölümün gerçek durumu ve hesabı açıklanarak mükerrerlik önlenir.
İlk satıcıya ödenen avans farkın içine mi girer?
Avansın iadesi ile fiyat farkı ayrı kalemlerdir. Avansın durumu seçilen hukuki yol ve tasfiye hükümlerine göre belirlenir. Aynı tutarın hem iade hem zarar hesabında tekrar yer almaması gerekir.
Nakliye bedeli ayrıca istenebilir mi?
İhlal nedeniyle doğan gerçek ek gider kendi koşullarıyla değerlendirilir. İkame fiyatın içinde bulunan nakliye tekrar yazılmamalıdır. İhlal olmasa da yapılacak olağan giderle sonradan oluşan ek maliyet ayrılır.
Satıcının kusursuzluk savunması önemsiz mi?
Hayır. TBK m. 112 ve ilgili genel hükümler birlikte uygulanır. İfa ihlali, sorumluluk, zarar ve neden ilişkisi değerlendirilir. Piyasa fiyatının artmış olması bu incelemelerin yerine geçmez.
CISG75 ile TBK m. 213 aynı şartları mı taşır?
Ayrı düzenlemelerdir. Önce uluslararası satış rejiminin uygulanıp uygulanmadığı belirlenir. TBK m. 212–213 iç hukuk yapısına, CISG talebi ise kendi hükümlerine göre kurulmalı; koşullar açıklamasız birbirine taşınmamalıdır.
Dosyanın hazırlanması ve büro iletişimi
Mersin ve İstanbul arasındaki hammadde veya makine tedarikinde ikame alım dosyası, ilk siparişle yeni alımın teknik ve mali olarak eşleştirilmesiyle hazırlanır. Mersin merkezli Türkiye geneli incelemede sevkiyat, vade, ödeme ve fiyat belgeleri aynı parti üzerinden düzenlenir. Fark tutarı ürün kapsamı eşitlenmeden hesaplanmamalıdır.
Resmî kaynaklar ve ilgili kanun maddeleri
- 6098 sayılı Türk Borçlar Kanunu – Güncel resmî metin: 112,114,123–125,212–213.
- 6100 sayılı Hukuk Muhakemeleri Kanunu: 190,194,199,400.
- 6102 sayılı Türk Ticaret Kanunu: 5/A.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
