İki İşverene Kısmi Süreli Çalışan İşçinin Yıllık İzni Nasıl Kullanılır?
İki farklı işverene kısmi süreli çalışan işçinin yıllık izni, tek bir ortak izin hesabında toplanmaz. Her işveren kendi iş sözleşmesinden doğan izin hakkını ve ücretini ayrı değerlendirir. Kısmi süreli çalışma, yıllık izin hakkını ortadan kaldırmaz; izin gün sayısının yalnızca haftalık çalışma oranıyla azaltılmasını da haklı kılmaz. Buna karşılık izin döneminde ödenecek ücret, o sözleşme kapsamında çalışılması gereken sürelerle bağlantılıdır.
Asıl uygulama sorunu, bir işverende izinli olan kişinin diğer işverendeki çalışmasının devam etmesidir. İş Kanunu m. 58, izin süresinde ücret karşılığı çalışmaya özel sonuç bağlar. Bu nedenle iki işyerinin takvimi yalnızca vardiyalar bakımından değil, gerçek dinlenme süresi bakımından da uyumlu planlanmalıdır. Her iki sözleşmenin ayrı olması, ortak dinlenme ihtiyacını ortadan kaldırmaz; bir işverenin izin onayı da diğer sözleşme bakımından kendiliğinden izin oluşturmaz.
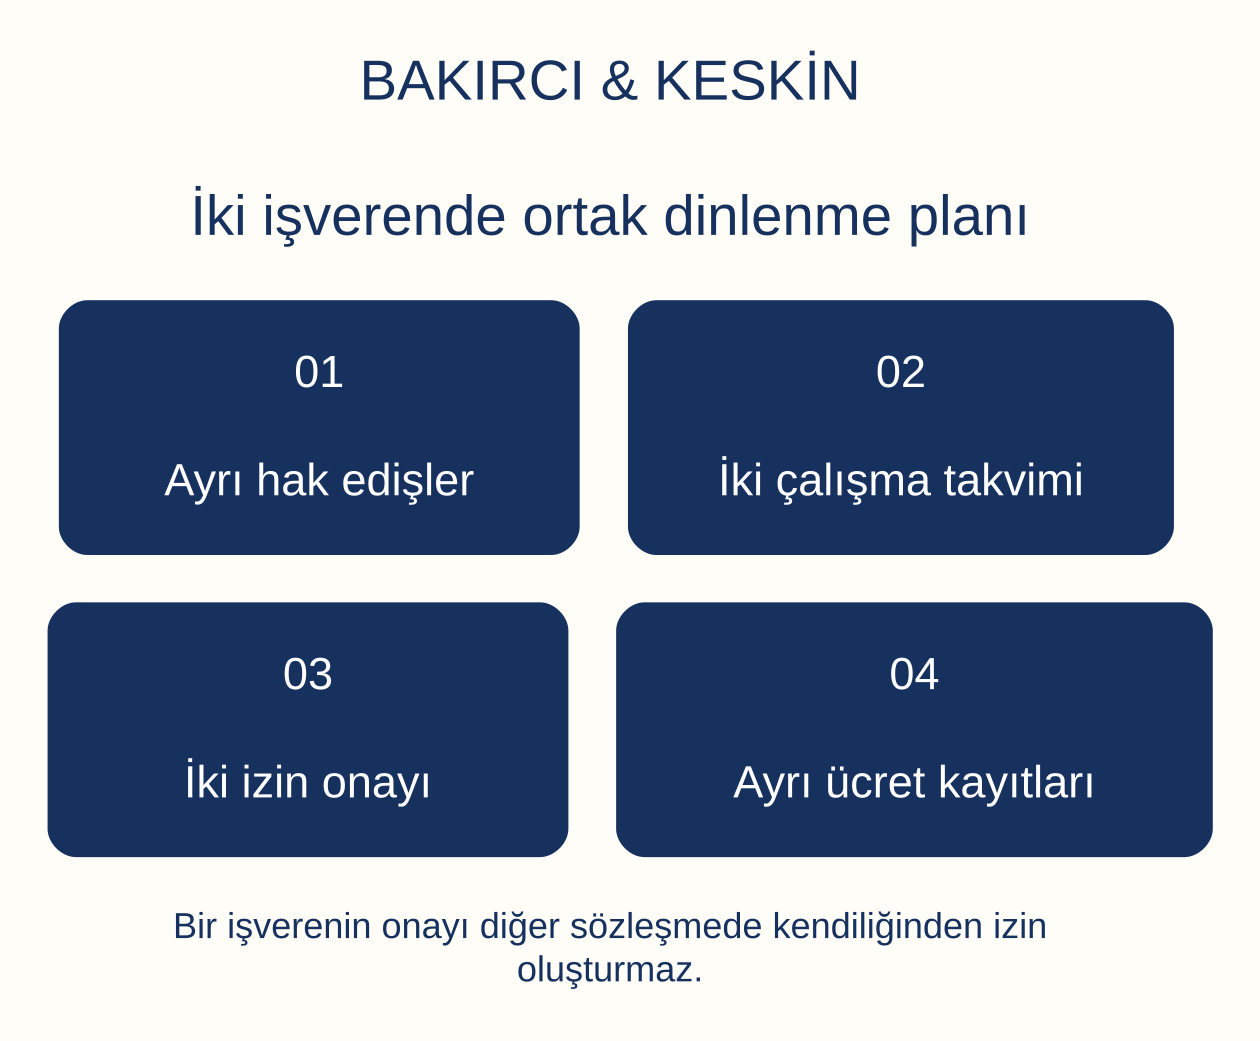
İki sözleşme, iki ayrı izin kaydı ve iki ayrı işveren borcu vardır
İş Kanunu m. 13, kısmi süreli çalışan işçinin salt bu statüsü nedeniyle emsal tam süreli çalışana göre farklı işleme tabi tutulmasını objektif neden bulunmadıkça yasaklar. Aynı hüküm, ücret ve paraya ilişkin bölünebilir menfaatlerde çalışma süresi oranını düzenler. Yıllık izin ise ayrıca m. 53 ve devamındaki kurallara tabidir.
İki bağımsız işverene çalışma varsa her sözleşmenin başlangıç tarihi, çalışma günleri, saatleri, ücret sistemi ve izin hareketleri ayrı kaydedilir. Bir işverenin ödediği izin ücreti diğer işverenin borcunu kapatmaz. Aynı şekilde bir işyerinde kullanılan izin, diğer işyerinde çalışılmadığı ayrıca düzenlenmedikçe oradaki yıllık izin bakiyesinden düşülemez. Her işveren kendi verdiği izni ve kendi ödemesini göstermek zorundadır.
Bu açıklama bağımsız işverenler içindir. İşyerlerinin aynı tüzel kişiye ait olması, işyeri devri veya alt işveren ilişkisi gibi durumlar varsa hizmet birleştirmesi ayrıca incelenir. İki farklı marka altında çalışmak, mutlaka iki farklı işveren bulunduğunu göstermez. İlk aşamada bordro ve sözleşmelerdeki hukuki kimlikler doğrulanır. Ancak bu ayrımdan sonra iki ayrı izin takviminin kurulması doğru olur.
Bir işyerinde kazanılan kıdem diğerine taşınır mı?
İş Kanunu m. 54, aynı işverenin bir veya çeşitli işyerlerinde geçen hizmetlerin birleştirilmesini düzenler. Bağımsız iki işverende aynı anda çalışılan süreler ise sırf takvimleri çakıştığı için tek hizmet hesabına dönüşmez. Bir sözleşmenin daha önce başlamış olması, diğer işverene karşı yıllık izin hakkının da aynı gün doğduğu anlamına gelmez.
Her sözleşmede m. 53’teki en az bir yıllık süre ayrı kontrol edilir. Deneme süresi bu hesaba dahildir. Kısmi süreli çalışanın hizmeti, yalnızca fiilen işyerine geldiği günleri üst üste ekleyip bir tam zamanlı yıl oluşturma mantığıyla hesaplanmaz. Hukuki iş ilişkisinin devamı ve m. 55 uyarınca dikkate alınan süreler esas alınır. Haftada az gün çalışmak, bir yıllık beklemeyi otomatik olarak birkaç takvim yılına yaymaz.
Bu nedenle aynı kişinin bir işyerinde yıllık izin hakkı doğmuşken diğerinde henüz doğmamış olabilir. Böyle bir durumda ikinci işverene karşı henüz doğmamış yıllık izin hakkı varmış gibi kayıt oluşturulmaz. Ortak dinlenme dönemi için tarafların kararlaştıracağı izin veya çalışma takvimi ayrıca düzenlenir. Hak kazanma koşulu ile takvim koordinasyonu farklı sorulardır; birini çözmek diğerini kendiliğinden çözmez.
Kısmi süreli çalışmada yıllık izin günü neden yarıya indirilemez?
Yıllık Ücretli İzin Yönetmeliği m. 13, kısmi süreli veya çağrı üzerine çalışanların yıllık izin hakkından tam süreli çalışanlar gibi yararlanacağını açıkça düzenler. İzin süreleri bakımından farklı işlem yapılamaz. İş Kanunu m. 53’teki hizmete göre on dört, yirmi ve yirmi altı günlük asgariler bu nedenle kısmi süreli çalışan için de uygulanır.
Haftalık çalışma süresi azaldığı için kanuni izin gününün aynı oranda azaltılması, izin süresi ile izin ücretini karıştırır. İşçinin normalde çalışacağı kısmi günlerin izin dönemine rastlayan kısmında iş görmemesi sağlanır. Sürenin ne kadar olduğu ayrı; bu sürede hangi çalışma günlerinin ve saatlerinin bulunduğu ayrı hesaplanır. Yönetmelik aynı ayrımı açıkça kurar.
Kısmi süreli çalışanın izin ve ücret hakları genel çerçeveyi gösterir. İki işverenli modelde her işyerinin kendi hizmet kıdemi nedeniyle izin günleri farklı çıkabilir. Bir işyerinde daha uzun izin hakkı bulunması, diğer işverenin kanuni veya sözleşmesel borcunu otomatik artırmaz. Ortak dinlenme takvimi bu farklılık bilinerek kurulur; kısa süreli izin veren işverenin takvimi diğer kayıttaki uzun hakkı silmez.
İzin takvimi ile fiilen çalışılmayacak günler nasıl eşleştirilir?
İzin planı hazırlanırken önce iki işyerindeki olağan çalışma günleri aynı takvim üzerinde gösterilir. Ardından her işverenin onayladığı yıllık izin dönemi işlenir. İzin dönemine denk gelen normal çalışma günleri, ilgili işyerinde çalışılmayacak günleri belirler. Bu takvim, bir işyerindeki boş günün diğerinde çalışma günü olabildiğini görünür hâle getirir.
İş Kanunu m. 56 gereğince izin süresine rastlayan hafta tatili, ulusal bayram ve genel tatil günleri yıllık izin gününden sayılmaz. Kısmi süreli çalışanın her boş günü otomatik olarak kanuni hafta tatili sayılmaz; çalışma düzeni ve ilgili şartlar ayrıca değerlendirilir. Bu nedenle takvimde bütün çalışılmayan günlere aynı kod verilmesi doğru değildir. Normal çalışma dışı gün, yıllık izin günü ve kanuni tatil ayrı gösterilir.
İki işverenin vardiya planları değişiyorsa izin onayından önce ve sonra uygulanan çalışma programı saklanır. Sonradan değiştirilen vardiya nedeniyle daha önce onaylanmış izin günlerinin yeniden çalışma günü gibi yazılması uyuşmazlık yaratır. Çalışanın dinlenme planını etkileyen değişiklik yazılı açıklanmalı; hangi gün için hangi işverenin izin verdiği belirsiz bırakılmamalıdır. Ortak çizelge, her işverenin kendi izin belgesinin yerine değil, onların karşılaştırılmasına hizmet eder.
İki işverene izin başvurusu nasıl yapılır?
Yönetmelik m. 7, izin talebinin kullanılmak istenen tarihten en az bir ay önce yazılı bildirilmesini düzenler. M. 8 uyarınca işveren veya izin kurulu, işçinin istediği tarihle bağlı değildir; iş durumu ve işçinin talebi dikkate alınarak plan yapılır. Birinci işverenin onayı, ikinci işvereni aynı tarihleri kabul etmeye zorlayan bir talimat değildir.
Çalışan, ortak dinlenme ihtiyacını iki işverene de anlaşılır biçimde bildirir. Hangi tarih aralığında izin istediği, diğer işyerindeki çalışma programıyla çakışmanın ne olduğu ve varsa tarih esnekliği yazılır. Diğer işverenin ticari sırlarını veya gereksiz personel verilerini aktarmak yerine takvim koordinasyonu için gereken bilgiler paylaşılır. Talep, başka işyerine ait bütün dosyanın teslim edilmesine dönüştürülmez.
Onaylar geldikten sonra iki takvim karşılaştırılır. Yalnızca bir onayın bulunması, iki sözleşmede de aynı tarihlerde izinli olunduğunu göstermez. Tarihler uyuşmuyorsa çalışma yükümlülüğü devam eden işyerine gitmeme kararı tek taraflı verilmez. İşçi ve işverenler uygun bir dönem için yeniden plan yapar. Başvurunun yapıldığı, cevabın alındığı ve son onayın hangi tarihler için verildiği belgeyle izlenir.
İşverenlerden biri tarih değişikliği önerdiğinde, çalışan diğer onayı değiştirmeden önce iki çizelgeyi yeniden karşılaştırır. Yeni tarihin yalnızca başlangıcı değil bitişi de önemlidir. İzinlerin bir kısmının örtüşmesi, bütün dinlenme döneminin ortak olduğu anlamına gelmez. Son onayda çalışanın hangi gün her iki işyerindeki iş görme borcundan da uzak olduğu açıkça görülmelidir. Böyle bir çizelge, çalışan açısından dinlenme planını; işverenler açısından ise hangi günlerde iş beklenmediğini netleştirir. Çizelgenin hazırlanması ayrıca bir feragat veya ücret kesintisi belgesi oluşturmaz.
Bir işyerinde izinliyken diğerinde çalışmanın m. 58 yönünden önemi
İş Kanunu m. 58, yıllık ücretli iznini kullanan işçinin izin süresinde ücret karşılığı bir işte çalıştığının anlaşılması hâlinde, o izin süresinde kendisine ödenen ücretin işveren tarafından geri alınabileceğini düzenler. Hükmün metninde, önceden kurulmuş ikinci kısmi süreli sözleşme için açık bir genel istisna bulunmaz. Bu nedenle “ikinci sözleşme zaten vardı” cümlesi tek başına bütün riskin ortadan kalktığı sonucunu doğurmaz.
İki kısmi süreli ilişkinin çalışma saatleri, yıllık izin olarak onaylanan dönem ve ikinci işyerindeki fiilî faaliyet birlikte incelenir. Kanun yalnızca SGK kaydının açık olmasına değil, izin süresi içinde ücret karşılığı çalışma olgusuna bağlanmıştır. Bir kayıt bulunması ile o günlerde gerçekten iş görülmesi aynı delil değildir. İzin takvimlerinin eşleştirilmesi bu nedenle somut çalışma hareketleri üzerinden yapılır.
Yıllık izinde başka ücretli işte çalışmanın sonuçları m. 58’in kapsamını açıklar. Madde, bütün izinlerin otomatik yanacağını veya her durumda derhâl tazminatsız fesih yapılacağını söylemez. Böyle ek sonuçlar uygulanacak başka hükümlerin koşullarıyla ayrıca incelenir. İki işverenli modelde çözüm, kanunda bulunmayan bir serbestlik ilan etmek değil, ortak dinlenme dönemini açık kayıtlarla planlamaktır.
İkinci işyerinde henüz yıllık izin kazanılmamışsa ne yapılır?
Bir işverende yıllık izin doğmuş, diğerinde bir yıllık süre henüz tamamlanmamışsa her iki kayıt gerçeğe uygun tutulmalıdır. İkinci işyerinde yıllık izin hakkı varmış gibi işlem yapılması, ileride bakiye ve ücret tartışmasına neden olur. Diğer yandan birinci işyerindeki doğmuş izin hakkı da sırf ikinci işyerinde kıdem kısa diye silinmez.
Ortak dinlenme için sözleşmeye veya tarafların anlaşmasına dayanan başka bir izin düzenlemesi değerlendirilir. Kullanılan iznin ücretli mi ücretsiz mi olduğu, hangi tarihlerde uygulanacağı ve yıllık izin hesabında nasıl kaydedileceği açık yazılır. İkinci işverenin ayrıca kabul etmediği bir ücretsiz izin, çalışanın tek taraflı bildirimiyle kurulmuş sayılmaz. Bu aşamada ortak takvim ihtiyacı, her işverenin kendi sözleşmesel düzeni içinde çözülür.
İşverenin verdiği diğer ücretli veya ücretsiz izinler, İş Kanunu m. 56 uyarınca yıllık izinden kendiliğinden mahsup edilemez. Bu nedenle bir işyerinde farklı adla kullanılan izinle diğer işyerindeki yıllık izin aynı çizelgede gösterilse bile hukuki adları korunur. Sonradan bütün günlere tek etiket verilmesi, işçinin gerçek izin hakkının azalmasına yol açmamalıdır.
İzin ücretini hangi işveren, hangi süre için öder?
Yönetmelik m. 21, kısmi süreli ve çağrı üzerine çalışanlara izin dönemine rastlayan, çalışmaları gereken sürelerin ücretinin yıllık izin ücreti olarak ödeneceğini düzenler. Bu ücret her sözleşme bakımından ayrı hesaplanır. İki işverenden alınan ücretler toplanıp tek bir işverenin izin borcu gibi değerlendirilmez. Bir işveren diğerinin ücretini kendi bordrosunda eksiltme gerekçesi yapamaz.
İş Kanunu m. 57 uyarınca izin dönemine ilişkin ücret, izne başlamadan önce peşin ödenir veya avans olarak verilir. Her işveren kendi izin dönemine ait ödeme yükümlülüğünü yerine getirir. Aylık ücretli ve saat ücretli çalışma sistemleri aynı veriyle hesaplanmaz; sözleşme, olağan çalışma programı ve bordro karşılaştırılır. Aynı saatin iki farklı işyerindeki ücretinin birbirine mahsup edildiği varsayılmaz.
Ücret bordrosunun içeriği ve ispatı izin ödemesinin kontrolünde de önemlidir. İzin süresi, o sürede çalışılması gereken saatler ve ödenen tutar bordroda izlenebilmelidir. İşçinin normalde çalışmayacağı süreler için tam süreli çalışan ücreti yaratılmaması ile kanuni izin gününün azaltılmaması birbirinden ayrıdır. Doğru hesap bu iki kuralı aynı anda uygular.
İki işyerindeki izinler farklı uzunluktaysa ortak dönem nasıl korunur?
İşçinin iki işverendeki kıdemi veya lehe sözleşme hükümleri farklı olduğunda izin süreleri de farklı olur. Uzun izin hakkının bulunduğu işyerinde kullanılan bütün dönem, diğer işyerinde otomatik yıllık izin sayılmaz. Kısa iznin bittiği tarihten sonra diğer sözleşmedeki çalışma yükümlülüğü devam eder; takvim bu farkı açıkça göstermelidir.
İzinlerin bölünmesi gündeme gelirse İş Kanunu m. 56 ve Yönetmelik m. 6 uygulanır. Tarafların anlaşmasıyla bölünebilen iznin bir bölümü en az on gün olmalıdır. Bu koşul her işverenin kendi izin planı yönünden gözetilir. İki farklı işyerindeki kısa boşlukların toplamını bir işyerinde kullandırılmış on günlük bölüm yerine yazmak doğru değildir. Dinlenmenin hangi sözleşme kapsamında sağlandığı belli olmalıdır.
Uzun hakkın kalan kısmı, ilgili işverenle ayrıca planlanır. Çalışan ortak izin döneminden sonra uzun bakiyenin nasıl kullanılacağını takip eder. İşveren de diğer işyerinin takvimini gerekçe göstererek kendi izin borcunu süresiz ertelemez. Ortak dinlenme planı, hakların birbirine devri değildir; iki ayrı yükümlülüğün uygun tarihlerde yerine getirilmesidir. Kalan günler ve sonraki talep tarihleri izin kaydında görünür tutulur.
Her iki işyerinde hangi belgeler saklanmalıdır?
Yönetmelik m. 20 uyarınca her işveren izin kayıt belgesi tutar. Çalışanın elinde de onaylı izin talebi, izin dönemi, çalışma programı ve ödeme belgesi bulunmalıdır. İki işverene ait kayıtların karışmasını önlemek için dosyalar şirket adı ve sözleşme başlangıcıyla ayrılır. Ortak takvimde kullanılan kısaltmaların hangi işvereni gösterdiği açık olur.
Bir işverende izin, diğerinde çalışma olduğu iddia edilirse yalnızca genel hizmet dökümü yeterli açıklama sağlamaz. Fiilî çalışma gün ve saatleri, vardiya çizelgesi ve bordro hareketleri birlikte incelenir. Çalışanın zaten çalışmayacağı bir günde diğer işyerinde bulunmasıyla, onaylı yıllık izin döneminde ücret karşılığı çalışması aynı olgu gibi kaydedilmemelidir. İddianın hangi tarih aralığına ilişkin olduğu belirlenir.
İzin kaydındaki hataya itirazda iki şirketin bütün belgelerini karşı tarafa topluca göndermek yerine, uyuşmazlığı açıklayan gerekli kayıtlar sunulur. Diğer çalışanların kişisel bilgileri ve ticari veriler gereksiz yere paylaşılmaz. İşçi kendi hizmet ve izin kayıtlarını korurken, belge kullanımında amaçla sınırlı hareket eder. Kayıt düzeni hem izin ücretini hem gerçek dinlenmeyi denetlenebilir hâle getirir.
Bir sözleşme sona erdiğinde diğerindeki izin hesabı etkilenir mi?
İş Kanunu m. 59, sona eren sözleşmede kazanılmış ve kullanılmamış yıllık izinlerin ücretini düzenler. İki bağımsız işverenden biriyle ilişki sona erdiğinde, o sözleşmenin izin bakiyesi ve son ücretine göre hesap yapılır. Diğer işverenle ilişki devam ediyorsa onun izin borcu aynı nedenle paraya çevrilmez. Her sona erme kendi sözleşmesi bakımından sonuç doğurur.
Kullanılmayan yıllık izin ücretine ilişkin açıklama parasal alacağın esaslarını gösterir. İki işverenden birinin ödeme yapması, diğerindeki kullanılmamış günleri ortadan kaldırmaz. Daha önce aynı dönemde iki işyerinde de yıllık izin kullanılmışsa her işveren kendi kaydında kullanılan günleri gösterir; çift kayıt tek başına mükerrer izin değildir, çünkü iki ayrı çalışma borcu dinlenme amacıyla askıya alınmıştır.
Uyuşmazlıkta talep edilen kalem ve sorumlu işveren açıkça yazılır. Bir şirketteki izin ücretiyle diğerindeki kayıt düzeltme talebi birbirine karıştırılmaz. İşçi alacağı davası bakımından 7036 sayılı Kanun m. 3’teki arabuluculuk düzeni uygulanır. Taraf, tutar ve dönem doğru seçilmeden yalnızca toplam izin gününden hareket edilmesi, talebin muhatabını belirsizleştirir.
Sık sorulan sorular
İki işverenden ayrı ayrı yıllık izin kazanılır mı?
Her iş sözleşmesinde kanuni koşullar ayrı gerçekleşirse ayrı izin hakkı doğar. İşverenlerden birinin izin vermesi, diğer işverenin kendi sözleşmesinden doğan borcunu kapatmaz.
Part-time çalıştığım için izin günüm yarıya iner mi?
Yönetmelik m. 13 izin süresinde farklı işlemi yasaklar. Kanuni gün sayısı çalışma oranıyla yarıya indirilmez; izin ücretinde ise o döneme rastlayan çalışılması gereken süreler dikkate alınır.
İki işyerindeki kıdem sürelerini toplayabilir miyim?
Bağımsız iki işverenin hizmeti sırf aynı kişiye ait olduğu için birleştirilmez. İş Kanunu m. 54 aynı işverenin işyerlerindeki hizmeti düzenler; devir gibi özel ilişkiler ayrıca incelenir.
Bir işverenin izin onayı diğerini de bağlar mı?
Hayır. Her işveren kendi izin planını yönetmeliğe göre düzenler. Ortak dinlenme için iki ayrı onayın tarihleri karşılaştırılır; tek onayla diğer işyerindeki işe devam borcu kalkmaz.
Birinde izinliyken diğerinde çalışmak tamamen serbest mi?
Böyle genel bir serbestlik sonucu çıkarılamaz. M. 58 izin süresinde ücret karşılığı çalışmaya sonuç bağlar; iki sözleşmenin takvimi ve fiilî çalışma günleri birlikte değerlendirilir.
İkinci işyerinde bir yılım dolmadıysa ne olur?
O sözleşmede yıllık izin hakkının doğup doğmadığı ayrı hesaplanır. Ortak dinlenme için başka izin düzenlemesi kararlaştırılacaksa türü ve ücret durumu açık yazılır; hak varmış gibi kayıt yapılmaz.
İzin ücretini iki işveren birlikte mi öder?
Her işveren kendi sözleşmesindeki izin dönemine rastlayan çalışılması gereken sürelerin ücretini öder. Birinin yaptığı ödeme diğerinin borcuna kendiliğinden mahsup edilmez.
İzin sırasında SGK kaydım açık kalması çalıştığımı kanıtlar mı?
Kayıt ile fiilî çalışma ayrı olgulardır. M. 58 yönünden hangi izin günlerinde ücret karşılığı iş görüldüğü değerlendirilir; vardiya ve ödeme kayıtları birlikte incelenir.
İki iznin uzunluğu farklıysa uzun hak kaybolur mu?
Hayır. Her işveren kendi izin borcunu yerine getirir. Ortak dönemin dışında kalan günler ilgili işverenle ayrıca planlanır; diğer işyerindeki kısa izin uzun bakiyeyi silmez.
Bir işten ayrılınca diğerindeki izin de paraya dönüşür mü?
Hayır. İş Kanunu m. 59 sona eren sözleşmenin kullanılmamış izin ücretini düzenler. Devam eden diğer sözleşmedeki dinlenme hakkı aynı nedenle parasal alacağa dönüşmez.
Dosyanın hazırlanması ve büro iletişimi
İstanbul ve Mersin’de bulunan iki işverene uzaktan veya farklı günlerde çalışma hâlinde de izin hesabı sözleşmeler bazında tutulur. Şehirler arasındaki mesafe, ortak dinlenme planının erken yapılmasını gerektirir; fakat bir işverenin diğerinin yerine izin onayı vermesini sağlamaz. Yazılı izin belgelerinde işveren, tarih aralığı ve ilgili çalışma programı açıkça gösterilir.
Resmî kaynaklar ve ilgili kanun maddeleri
- 4857 sayılı İş Kanunu: m. 13, 53–59.
- Yıllık Ücretli İzin Yönetmeliği: m. 6–9, 13, 20, 21.
- 7036 sayılı İş Mahkemeleri Kanunu: m. 3.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
