İstanbul Finans Merkezinde Hangi Gelir Finansal Hizmet İhracı Sayılır?
İstanbul Finans Merkezinde finansal hizmet ihracı, yabancı müşteriden elde edilen her geliri kapsamaz. 7412 sayılı Kanun m.5, katılımcı belgesiyle finansal faaliyet gösteren kuruluşun yurt dışında yerleşik kişiye sunduğu hizmetten nihai olarak yurt dışında yararlanılmasını arar. Aynı madde; kuruluşun kendi nam ve hesabına yaptığı türev işlemlerini, kendi portföyüne varlık alıp satmasını ve Türkiye’de yerleşik kişilerin tasarruflarını yurt dışına çıkaran işlemleri kapsam dışında bırakır.
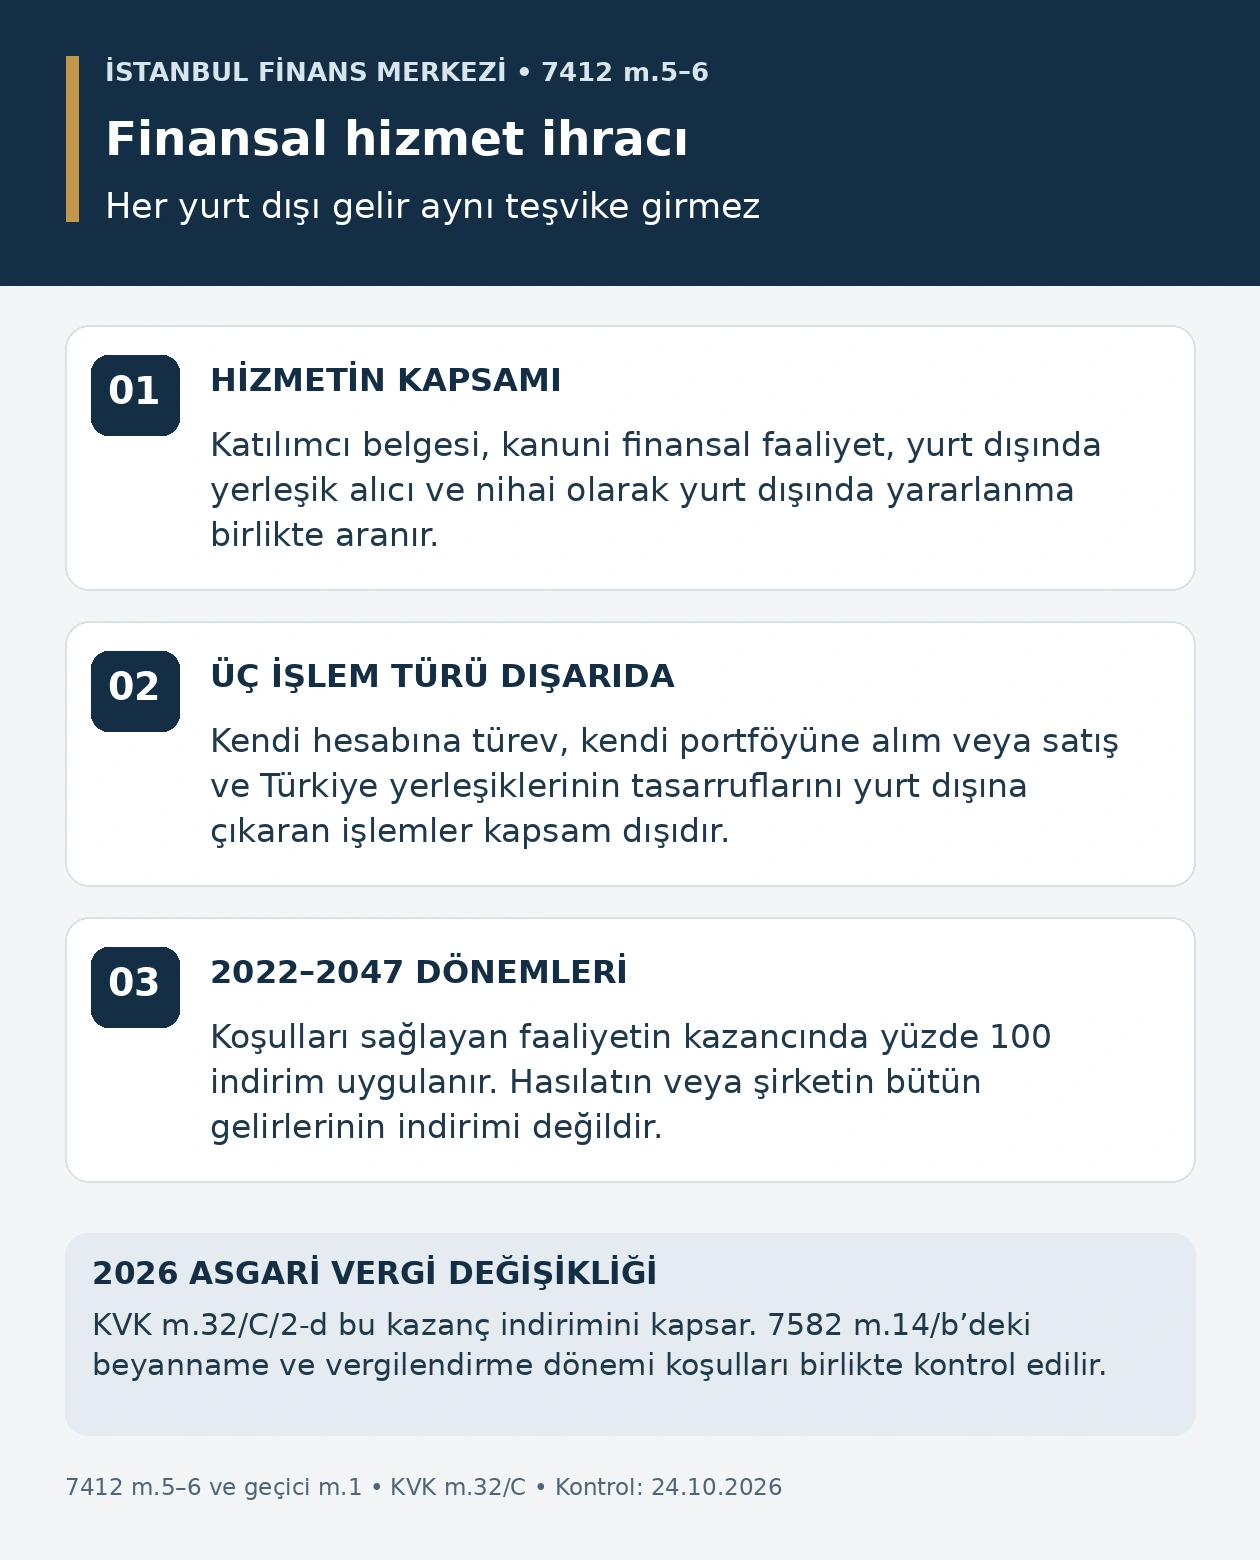
Şartları sağlayan finansal hizmet ihracından doğan kazanç için 2026’da uygulanan kurumlar vergisi indirimi yüzde 100’dür. Güncel geçici m.1, bu oranı 2022–2047 vergilendirme dönemlerine bağlar. İndirilecek tutarın belirlenmesinden önce hizmetin kapsamı, müşterinin yerleşikliği, nihai yararlanma yeri ve kazancın hangi faaliyetten doğduğu belgelenmelidir. Bu yazı, katılımcı belgesi başvurusundan ayrı olarak gelirlerin bu kanuni ölçütlere göre sınıflandırılmasını inceler.
Finansal hizmet ihracı hangi koşullarla belirlenir?
7412 m.5 ile m.6/1 birlikte okunduğunda dört temel unsur ortaya çıkar: katılımcı belgesi, kanundaki anlamıyla finansal faaliyet, yurt dışında yerleşik hizmet alıcısı ve hizmetten nihai olarak yurt dışında yararlanılması. M.6/1 ayrıca teşvik konusu faaliyetin İFM’de gerçekleştirilmesini esas alır. İFM’nin resmî vergi teşvikleri sayfası da finansal hizmet ihracını diğer finansal faaliyetlerden ayırmaktadır.
Bu unsurlar aynı işlem üzerinde birlikte gösterilmelidir. Katılımcı belgesinin bulunması, müşterinin yabancı ülkede adres göstermesi veya ödemenin dövizle yapılması diğer koşulların yerine geçmez. Kuruluşun statüsü ile tek tek hizmetlerin niteliği ayrı değerlendirilir. Faaliyet dosyası, hem kuruluşun bu hizmeti sunma yetkisini hem de gelirin hangi hizmet karşılığında elde edildiğini ortaya koymalıdır. Belgenin alınmasına ilişkin süreç, İFM katılımcı belgesi başvuru ve eksik evrak rehberinde ayrıca incelenmiştir.
Kurumun İstanbul’da merkezinin bulunması da İFM’de gerçekleştirilme koşuluyla aynı değildir. Kanunun m.2/1-c ve m.3 hükümleri, özel olarak belirlenen İstanbul Finans Merkezi Bölgesini esas alır. Bu nedenle bütün İstanbul şubelerinin veya kuruluşun bütün Türkiye faaliyetlerinin gelirleri, yalnız İFM’de bir ofis bulunduğu gerekçesiyle aynı indirim hesabına eklenmez.
Kanundaki finansal faaliyet tanımı hangi işleri kapsar?
7412 m.2/1-a, finansal faaliyeti gündelik dilde kullanılan “finans işi” ifadesine bırakmaz; belirli kanunlardaki faaliyet, hizmet ve işlemlere bağlar. İndirime esas hizmetin bu kapsam içindeki yeri açıkça belirlenmelidir. Maddede atıf yapılan kanunlar şunlardır:
- 1567 sayılı Türk Parasının Kıymetini Koruma Hakkında Kanun ve 4632 sayılı Bireysel Emeklilik Tasarruf ve Yatırım Sistemi Kanunu.
- 5411 sayılı Bankacılık Kanunu ve 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu.
- 5684 sayılı Sigortacılık Kanunu ve 6361 sayılı Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu.
- 6362 sayılı Sermaye Piyasası Kanunu ve 6493 sayılı Ödeme ve Menkul Kıymet Mutabakat Sistemleri, Ödeme Hizmetleri ve Elektronik Para Kuruluşları Hakkında Kanun.
M.2/1-b ise finansal kuruluşları, finansal faaliyette bulunan tüzel kişiler ile bunların şube, irtibat bürosu ve temsilcilikleri ve ulusal varlık fonları üzerinden tanımlar. Şirket unvanında finans, yatırım veya finansal teknoloji ifadesi kullanılması bu sınıflandırmanın yerine geçmez. İşlemin dayandığı sektör mevzuatı ve kuruluşun yetkili olduğu hizmetler birlikte incelenir.
İFM’de finans sektörüne destek hizmeti sunmak ile finansal kuruluşun kanuni finansal faaliyetini yürütmesi farklıdır. Yazılım, hukuk, denetim veya başka destek hizmetlerinin İFM ekosisteminde yer alması, her hizmet gelirini m.5 kapsamındaki finansal hizmet ihracına dönüştürmez. İlgili gelir kendi faaliyet türü ve özel vergi hükmü üzerinden sınıflandırılır.
Yurt dışında yerleşik müşteri ile yabancı ortak aynı şey değildir
7412 m.5/1’deki ölçüt hizmet alıcısının yurt dışında yerleşik olmasıdır. Müşterinin ortaklarının yabancı olması, ticaret unvanının yabancı dilde yazılması veya ödemeyi yabancı bankadan yapması, hizmet alıcısının kimliğini ve yerleşikliğini tek başına belirlemez. Sözleşmenin tarafı, hizmeti alan birim ve tahakkuk belgesindeki müşteri eşleştirilmelidir.
Grup şirketleriyle çalışılan dosyalarda ana şirket, bağlı şirket, şube ve temsilcilik bilgileri ayrı tutulmalıdır. Bir grubun yurt dışında kurulmuş olması, grup içindeki bütün şirketlerin aynı kişi olduğu anlamına gelmez. Hangi kuruluşun hizmet talep ettiği, hangi kuruluşun hizmet bedelini üstlendiği ve hizmetten kimin yararlandığı sözleşme ile işlem kayıtlarında gösterilmelidir.
Bu incelemenin vergi hukuku dayanağı yalnız adres kontrolü değildir. Vergi Usul Kanunu m.3/B, vergilendirmede işlemlerin gerçek mahiyetini esas alır. Müşterinin ticaret sicili veya statü belgesi, sözleşmesi, işlem talimatları ve ilgili hizmet kayıtları birlikte değerlendirildiğinde, gelir hesabının hangi kişiyle kurulan ilişkiye dayandığı açıklığa kavuşur.
Nihai yararlanma yeri nasıl ortaya konulur?
Yurt dışında yerleşik müşteri şartı ile hizmetten nihai olarak yurt dışında yararlanılması iki ayrı koşuldur. M.5/1, ikinci koşulu ayrıca aradığı için sadece yabancı müşteri bilgisiyle indirim hesabı kurulamaz. Hizmetin hangi finansal ihtiyacı karşıladığı ve sonucunun hangi faaliyet içinde kullanıldığı açıklanmalıdır.
Bu amaçla hizmet sözleşmesinin konusu, işlem talimatı, hizmetin teslimi ve sonuçların kullanıldığı operasyon arasında bağlantı kurulmalıdır. Genel bir “uluslararası hizmet” açıklaması, kullanım yerini göstermeye yetmez. Dosyadaki belgelerin, geliri doğuran hizmeti ve bu hizmetten nihai yararlanılan yeri aynı işlem üzerinden açıklaması gerekir. Sözleşme başlığı ile fiilî işleyişin birbirinden ayrılması, vergi değerlendirmesini doğrudan etkiler.
Ödeme akışı da bu incelemenin bir parçasıdır; ancak tek ölçüt değildir. Döviz tahsilatı, hizmetin gerçekten sunulduğunu ve bedelin hangi ilişkiye ait olduğunu destekleyen kayıtlarla birlikte ele alınır. Finansal hizmet ihracı tanımındaki nihai yararlanma koşulu, paranın transfer edildiği bankanın ülkesine indirgenemez. Tahsilatın yeri ile hizmetin kullanım yeri ayrı ayrı belgelenmelidir.
Kendi hesabına türev ve portföy işlemleri neden dışarıda kalır?
7412 m.5/2, finansal kuruluşun kendi nam ve hesabına gerçekleştirdiği türev işlemlerini finansal hizmet ihracatı olarak kabul etmez. Aynı fıkra, kuruluşun portföyüne varlık alması veya portföyünden varlık satması işlemlerini de dışarıda bırakır. Yurt dışındaki karşı tarafla işlem yapılması, bu açık istisnaları ortadan kaldırmaz.
Bu nedenle işlem envanterinde müşteri hizmetinden doğan gelir ile kuruluşun kendi pozisyonundan veya varlık alım satımından doğan gelir ayrılmalıdır. Sözleşmede kimin kendi hesabına hareket ettiği, varlığın hangi portföyde bulunduğu, işlem riskinin kime ait olduğu ve gelirin hangi muhasebe hesabında izlendiği birlikte kontrol edilir. Gelire komisyon veya hizmet bedeli adı verilmesi, işlemin gerçek niteliğini değiştirmez.
Müşteriye verilen hizmetin varlığı da bütün bağlantılı işlemleri tek gelir türüne dönüştürmez. Her gelir kalemi bakımından m.5/1’deki olumlu koşullar ve m.5/2’deki kapsam dışılık birlikte değerlendirilir. İnceleme, ürünün yalnız piyasa adına göre değil, kuruluşun işlemdeki hukuki konumuna ve kendi hesabına faaliyet yürütüp yürütmediğine göre yapılır.
Türkiye’deki tasarrufların yurt dışına çıkarılması kapsamda mı?
Hayır. M.5/2, yurt içinde yerleşik kişilerin tasarruflarını yurt dışına çıkaran faaliyet, hizmet ve işlemleri açıkça finansal hizmet ihracı dışında tutar. Uluslararası para hareketi bulunması, bu işlem türünde ihracat teşvikinin uygulanması için yeterli değildir. Kanun, bu dışlamayı ayrıca düzenlemiştir.
İşlem dosyası hazırlanırken sadece yabancı alıcı kurum veya yabancı hesap bilgisine bakılmamalıdır. Tasarrufun kime ait olduğu, ilgili kişinin yerleşikliği ve hizmetin hangi ekonomik işlemi gerçekleştirdiği açıklanmalıdır. Fon hareketinin tamamı ile hizmet gelirinin dayandığı ilişki aynı inceleme içinde gösterilmelidir. Böylece yurt dışı bağlantısı bulunan her para hareketinin gelir hesabına otomatik olarak eklenmesi önlenir.
Bu hüküm, kurumun bütün uluslararası faaliyetini yasaklayan bir düzenleme değildir; belirli işlemleri finansal hizmet ihracı tanımından çıkarır. Kapsam dışında kalan gelirin vergilendirilmesi, tabi olduğu genel veya başka özel hükümlere göre yürütülür. M.5/2’de dışlanan bir işlemi yalnız katılımcı belgesine dayanarak m.6/1-a indirimi içinde göstermek kanuni kapsamla bağdaşmaz.
2026’da yüzde 100 indirim hangi dönemler için uygulanır?
7412 m.6/1-a’nın ana metnindeki yüzde 75 oranı, geçici m.1/1 ile birlikte okunmalıdır. 7582 sayılı Kanun m.13, geçici düzenlemedeki 2031 yılını 2047 olarak değiştirmiştir. Böylece 2022–2047 vergilendirme dönemlerine ait kapsamdaki kurum kazançları için yüzde 100 oranı uygulanır. Değişiklik 4 Haziran 2026 tarihinde yürürlüğe girmiştir.
Özel hesap dönemi belirlenen kurumlarda da kanunun açık dönem ölçütü uygulanır: ilgili yıllar içinde başlayan hesap dönemleri kapsanır. Süreyi yalnız bir sözleşmenin imza tarihine, müşterinin ödeme gününe veya İFM ofisine taşınma gününe bağlamak doğru değildir. Hangi dönemin kazancı için indirim yapıldığı, ilgili hesap dönemiyle birlikte gösterilir.
Kanun, teşvik süresini vergilendirme dönemleri üzerinden kurmaktadır. Bu nedenle indirim takvimi hazırlanırken gün ve ay belirtilen tanıtım ifadeleri yerine geçici m.1/1’in dönem hükmü esas alınmalıdır. Yüzde 100 oranı da şirketin bütün gelirlerine değil, m.5 ve m.6/1 koşullarını sağlayan faaliyetten elde edilen kazanca uygulanır.
İndirim, hasılatın tamamına mı yoksa kazanca mı uygulanır?
İndirim konusu tutar kazançtır. 7412 m.6/1-a, faaliyetten elde edilen kazancı esas alır. Kurumlar Vergisi Kanunu m.6 da kurumlar vergisini safi kurum kazancı üzerinden düzenler. Hizmet karşılığı tahsil edilen tutarın tamamı, gider ve maliyetler dikkate alınmadan indirim tutarı olarak yazılamaz.
Hesaplama dosyasında kapsamdaki faaliyetin gelirleri, bu gelirlerle ilgili maliyet ve giderler ve bunların genel hesaplarla bağlantısı gösterilmelidir. Kuruluşun başka faaliyetleri bulunuyorsa ihracat niteliğindeki finansal hizmet kazancı ayrıca ayrıştırılır. Ortak giderlerin hangi faaliyetlere ait olduğu, gerçek kullanımı yansıtan ve denetlenebilen bir hesap düzeni içinde açıklanmalıdır.
7412 m.6/1-a, indirimin kurumlar vergisi beyannamesinde ayrıca gösterilmesini de şart koşar. Katılımcı belgesinin alınmış olması veya muhasebe hesabına açıklama yazılması bu beyan koşulunu karşılamaz. Kanuni kapsamı gösteren belgeler, kazanç hesabı ve beyannamedeki indirim tutarı birbirini doğrulamalıdır. İndirim bir nakit destek ödemesi değildir; vergi matrahının belirlenmesinde uygulanır.
Yurt içi asgari kurumlar vergisinde 2026 değişikliği
KVK m.32/C/2-d, 7412 m.6/1-a kapsamındaki kazanç indiriminin yurt içi asgari kurumlar vergisi hesabında da düşülmesini düzenler. Bu bent, 7582 sayılı Kanun m.9 ile eklenmiştir. Dolayısıyla finansal hizmet ihracı indiriminin asgari vergi hesabında hiçbir şekilde dikkate alınmayacağı yönündeki eski değerlendirme güncel hükümle uyumlu değildir.
Yürürlük ayrıntısı ayrıca önemlidir. 7582 m.14/b, bu değişikliği 1 Temmuz 2026’dan itibaren verilmesi gereken beyannamelerden başlatır ve 1 Ocak 2026’dan itibaren başlayan vergilendirme dönemlerine ait kazançları kapsar. Özel hesap dönemlerinde de 1 Ocak 2026’dan itibaren başlayan hesap dönemi ölçütü uygulanır. Beyanname tarihi ile kazancın ait olduğu dönem birlikte kontrol edilmelidir.
Bu düzenleme, yurt içi asgari kurumlar vergisinin belirli bir indirimine ilişkindir. Kuruluşun başka kazançları, diğer vergi yükümlülükleri ve KVK Ek m.1 ve devamında ayrı düzenlenen yerel ve küresel asgari tamamlayıcı kurumlar vergisi hükümleri için genel bir muafiyet oluşturmaz. Teşvikin kapsamını göstermek üzere kullanılan hesap tablosu, hangi verginin hangi matrahının hesaplandığını açıkça belirtmelidir.
BSMV, damga vergisi ve harç istisnası nasıl ayrılır?
7412 m.6/1-b, finansal hizmet ihracı niteliğindeki işlemleri ve bunlar nedeniyle lehe alınan paraları banka ve sigorta muameleleri vergisinden istisna eder. M.6/1-c ise aynı kapsamdaki faaliyetlere ilişkin işlemleri harçtan, bu işlemlere ilişkin kâğıtları damga vergisinden istisna tutar. Her iki bent de m.6/1’in finansal hizmet ihracı kapsamıyla birlikte uygulanır.
Bu nedenle kurumun İFM katılımcısı olması bütün işlem ve sözleşmelerini kendiliğinden aynı istisna kapsamına sokmaz. Vergi türü, vergiyi doğuran işlem ve dayanılan istisna bendi ayrı gösterilmelidir. Kurumlar vergisindeki kazanç hesabı ile BSMV bakımından lehe alınan para ve damga vergisine konu kâğıt aynı kavramlar değildir.
Ofis kiralamasına ilişkin m.6/3 ve finansal faaliyet harçlarına ilişkin geçici m.1/2 ise ayrı hükümlerdir. Finansal faaliyet harçlarının yirmi yıllık süresi, finansal hizmet ihracı kazancının 2022–2047 dönemleriyle karıştırılmamalıdır. Aynı kanundaki farklı teşviklerin sürelerini ve koşullarını tek bir “İFM muafiyeti” başlığı altında toplamak doğru bir vergi hesabı vermez.
Transit ticaret ve nitelikli hizmet merkezi gelirleri aynı kapsama girer mi?
Finansal hizmet ihracı indirimi, KVK m.10/1-i’deki yurt dışı mal alım satımı ve aracılık indirimiyle aynı düzenleme değildir. Mal ticaretinin kazanç ve transfer koşulları ayrı hükümde yer alır. Bu faaliyet için KVK m.10/1-i kapsamında yurt dışı mal alım satım kazancı incelemesine bakılabilir.
4875 sayılı Kanun Ek m.1’de tanımlanan nitelikli hizmet merkezleri ve KVK m.10/1-j indirimi de kendi koşullarına bağlıdır. İFM’de aynı orana ulaşılması, iki düzenlemenin aynı gelir tanımına sahip olduğu anlamına gelmez. Nitelikli hizmet merkezi şartları, bu ayrı faaliyet türü bakımından değerlendirilmelidir.
7412 m.6/4’te en az üç ülkede aktif faaliyet gösteren katılımcıların bölgesel hazine ve finansal yönetim merkezlerine ilişkin özel hüküm de bulunur. Bu hüküm, hizmetin ve gelirin hukuki sınıflandırılması ihtiyacını ortadan kaldırmaz. Her gelir kalemi için uygulanacak madde, kapsam koşulları ve hesaplama yöntemi belirlenmeli; benzer isimli teşvikler aynı kazancın hesabında birbirinin yerine kullanılmamalıdır.
Genel hizmet ihracında KDV rejimi de ayrı kanuna dayanır. 3065 sayılı Kanun m.11 ve m.12 kapsamında yapılan KDV değerlendirmesi, kendiliğinden 7412 m.5 kapsamını oluşturmaz. Konunun genel KDV boyutu yurt dışındaki şirkete hizmet faturasında KDV yazısında ayrıca açıklanmıştır.
İşlem ve kazanç dosyasında hangi kayıtlar bulunmalıdır?
Finansal hizmet ihracı dosyası, hukuki koşulları belge ve kayıtlarla eşleştirmelidir. VUK m.227, üçüncü kişilerle işlemlere ilişkin kayıtların tevsikini; m.3/B ise gerçek mahiyetin esas alınmasını düzenler. Dosya düzeni bu iki yükümlülükle uyumlu kurulmalıdır.
- Kuruluşun katılımcı belgesi ve ilgili finansal faaliyetini gösteren yetki veya izin kayıtları.
- Hizmet alıcısının kimliği, yerleşikliği ve sözleşmede hangi sıfatla taraf olduğunu açıklayan belgeler.
- Hizmet sözleşmesi, işlem talimatları ve hizmetten nihai olarak yurt dışında yararlanıldığını gösteren işlem kayıtları.
- Kendi hesap işlemleri ile müşteri hizmetlerinin ayrı izlendiğini gösteren portföy ve gelir kayıtları.
- Hizmet gelirinin tahakkuk ve tahsilat belgeleri ile faaliyet bazlı maliyet, gider ve kazanç hesabı.
- Uygulanan teşvikin kanuni bendi, ilgili hesap dönemi ve beyannamedeki indirim tutarı arasındaki bağlantıyı gösteren çalışma.
VUK m.253 ve m.256 kapsamındaki saklama ve ibraz yükümlülükleri nedeniyle yalnız sonuç tablosunu muhafaza etmek yeterli değildir. Hesabın dayanaklarına erişilebilmelidir. Farklı ekiplerin tuttuğu müşteri, işlem ve muhasebe kayıtları aynı işlem numarası üzerinden eşleştirildiğinde, indirim tutarının hangi hizmetlerden oluştuğu incelemeye açık biçimde gösterilir.
İFM finansal hizmet ihracı hakkında sık sorulan sorular
İFM’de yabancı müşteriden gelen her gelir finansal hizmet ihracı mıdır?
Hayır. 7412 m.5’teki finansal faaliyet, yurt dışında yerleşik alıcı ve nihai olarak yurt dışında yararlanma koşulları birlikte aranır. M.5/2’de dışlanan işlemler de ayrıca ayrılır.
2026’da finansal hizmet ihracı indirimi yüzde kaçtır?
Güncel geçici m.1/1 uyarınca kapsamdaki kazanç için yüzde 100’dür. Ana metindeki yüzde 75 oranı, 2022–2047 vergilendirme dönemlerini düzenleyen geçici hükümden ayrı okunmamalıdır.
Yüzde 100 indirim şirketin bütün gelirlerine uygulanır mı?
Hayır. İndirim, m.5 ve m.6/1 koşullarını sağlayan finansal hizmet ihracı faaliyetinden elde edilen kazanca ilişkindir. Diğer gelirlerin kendi vergi hükümleri uygulanır.
Kurumun kendi hesabına yaptığı türev işlemi kapsama girer mi?
Hayır. Finansal kuruluşun kendi nam ve hesabına gerçekleştirdiği türev işlemleri 7412 m.5/2’de açıkça finansal hizmet ihracı dışında bırakılmıştır.
Kuruluşun kendi portföyündeki varlığı yabancıya satması ihracat sayılır mı?
7412 m.5/2 bakımından kuruluşun portföyüne varlık alması veya portföyünden varlık satması finansal hizmet ihracı değildir. Karşı tarafın yurt dışında olması bu dışlamayı kaldırmaz.
Türkiye’de yerleşik kişilerin tasarruflarını yurt dışına çıkaran hizmet kapsama girer mi?
Hayır. Bu nitelikteki faaliyet, hizmet ve işlemler 7412 m.5/2 gereğince finansal hizmet ihracı sayılmaz. Uluslararası para transferi bulunması tek başına teşvik koşulunu sağlamaz.
İndirim hasılattan mı kazançtan mı hesaplanır?
Kazançtan hesaplanır. Faaliyetin geliri ile buna ilişkin maliyet ve giderler dikkate alınarak kazanç belirlenir. 7412 m.6/1-a uyarınca indirim beyannamede ayrıca gösterilir.
Yurt içi asgari kurumlar vergisinde bu indirim düşülür mü?
Evet. KVK m.32/C/2-d, 7412 m.6/1-a kazanç indirimini kapsar. 7582 m.14/b’deki beyanname ve vergilendirme dönemi koşulları birlikte uygulanır.
Finansal hizmet ihracında BSMV istisnasının dayanağı nedir?
7412 m.6/1-b’dir. Hüküm, kapsamdaki finansal hizmet ihracı işlemleri ile bunlar nedeniyle lehe alınan paraları banka ve sigorta muameleleri vergisinden istisna eder.
Nitelikli hizmet merkezi kazancı ile finansal hizmet ihracı kazancı aynı mıdır?
Hayır. Nitelikli hizmet merkezi indirimi KVK m.10/1-j ve ilgili statü koşullarına, finansal hizmet ihracı indirimi ise 7412 m.5 ve m.6 hükümlerine dayanır. Gelirler hukuki niteliklerine göre ayrıştırılır.
Hukuki dayanaklar ve güncel resmî kaynaklar
İnceleme, 7412 sayılı Kanun m.2, m.3, m.5, m.6 ve geçici m.1; 7582 sayılı Kanun m.9, m.12, m.13 ve m.14; KVK m.6 ve m.32/C; VUK m.3/B ve m.227 hükümlerine dayanır. İFM vergi teşvikleri açıklamaları ve güncel kanun metinleri 24 Ekim 2026 tarihinde karşılaştırılmıştır. İndirim süresinde kanunun vergilendirme dönemi ölçütü esas alınmıştır.
Kaynak kontrolü: 24 Ekim 2026. Kanun maddeleri ve resmî kaynaklar ilgili açıklamaların yanında verilmiştir.
İstanbul’da finansal hizmet ihracı kapsamının hukuki incelenmesi
İFM katılımcısının hizmet sözleşmeleri, müşteri yerleşikliği, işlem kayıtları ve kazanç ayrıştırması, ilgili sektör mevzuatı ve 7412 sayılı Kanun hükümleri birlikte dikkate alınarak incelenir. Görüşme için Maslak Polaris Plaza İstanbul ofisinin iletişim bilgilerine ulaşabilirsiniz.
İstanbul ofisi – Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
