Dönemsel Bağışlama Bağışlayanın Ölümüyle Sona Erer mi? TBK 298
Düzenli aralıklarla ödeme içeren bağışlama, aksi kararlaştırılmamışsa bağışlayanın ölümüyle sona erer. Bu kural Türk Borçlar Kanunu’nun 298. maddesinde yer alır. Bağışlanan kişi, sırf önceki aylarda ödeme yapılmış olmasına dayanarak gelecekteki bütün ödemeleri mirasçılardan isteyemez. Buna karşılık ölümden önce doğmuş fakat ödenmemiş edimler ile ölümden sonra devam edeceği açıkça kararlaştırılan yükümlülükler ayrı incelenmelidir. Uyuşmazlığın çözümü, ödemenin hukuki niteliği, dönem düzeni, sözleşmenin şekli ve devam kaydının içeriğine bağlıdır.
Dönemsel bağışlama ne anlama gelir?
TBK 285, bağışlamayı sağlararası karşılıksız kazandırma üstlenilmesi olarak tanımlar. Dönemsel bağışlamada bu kazandırma tek seferlik teslimle sınırlı kalmaz; belirli zaman aralıklarında tekrarlanan edimler öngörülür. TBK 298, bu tür bağışlamanın bağışlayanın ölümü karşısındaki devamını düzenler. İnceleme için yalnızca banka hesabına düzenli para girmesi değil, ödemeleri doğuran hukuki ilişki belirlenmelidir.
Düzenli ödeme; ücret, kira bedeli, ödünç geri ödemesi, nafaka, ömür boyu gelir veya karşılıksız yardım gibi farklı hukuki sebeplere dayanabilir. Bunların tamamı TBK 298 kapsamına girmez. Karşılıklı edim içeren sözleşme, sırf aylık ödeme öngördüğü için bağışlama olmaz. İşlemin adı kadar hangi yükümlülüğün karşılığında ödeme yapıldığı da önem taşır.
Tekrarlanan bağışlar ile geleceğe yönelik bağış sözü
Her ay gönüllü para gönderilmiş olması ile ileride de ödeme yapma borcu üstlenilmesi aynı değildir. TBK 288, bağışlama sözü vermenin geçerliliğini yazılı şekle bağlar. Daha önce gerçekleşmiş karşılıksız kazandırmaların varlığı, gelecekteki bütün dönemler için geçerli ve süresiz bir ödeme sözü bulunduğunu kendiliğinden kanıtlamaz. Talebin hangi yazılı yükümlülüğe dayandığı gösterilmelidir.
TBK 289’daki elden bağışlama, taşınırın teslimiyle kurulur. TBK 288 de şekle uyulmadan verilen bağış sözünün yerine getirilmesini belirli sınırlarla elden bağışlama hükmüne bağlar. Ancak geçmişte ifa edilmiş dönemden hareketle henüz ifa edilmemiş bütün dönemlerin şekil sorununun çözüldüğü sonucuna varılamaz. Tamamlanmış kazandırma ile gelecekteki ödeme borcu ayrı ayrı değerlendirilir.
Bağışlayanın ölümü hangi sonuçları doğurur?
TBK 298’in varsayılan düzenlemesinde dönemsel bağışlama ölümle sona erer. Sona erme için bağışlanan kişinin kusurlu davranması, bağışlayanın mali durumunun bozulması veya mirasçıların ayrıca geri alma sebebi göstermesi gerekmez. Maddenin bağladığı olay bağışlayanın ölümüdür. Sözleşmede aksi düzenleme yoksa gelecekteki dönemsel yükümlülüğün sürmesi istenemez.
Bu sonuç, bağışlamanın baştan geçersiz olduğu anlamına gelmez. Bağışlayanın yaşamı sırasında geçerli biçimde yerine getirilmiş edimler, yalnızca ölüm gerçekleşti diye kendiliğinden geri alınmaz. TBK 298, tamamlanmış bütün kazandırmaları geçmişe dönük silen bir düzenleme değildir. Önceki ödemelerin başka bir nedenle iadesi isteniyorsa o talebin ayrı kanuni veya sözleşmesel dayanağı açıklanmalıdır.
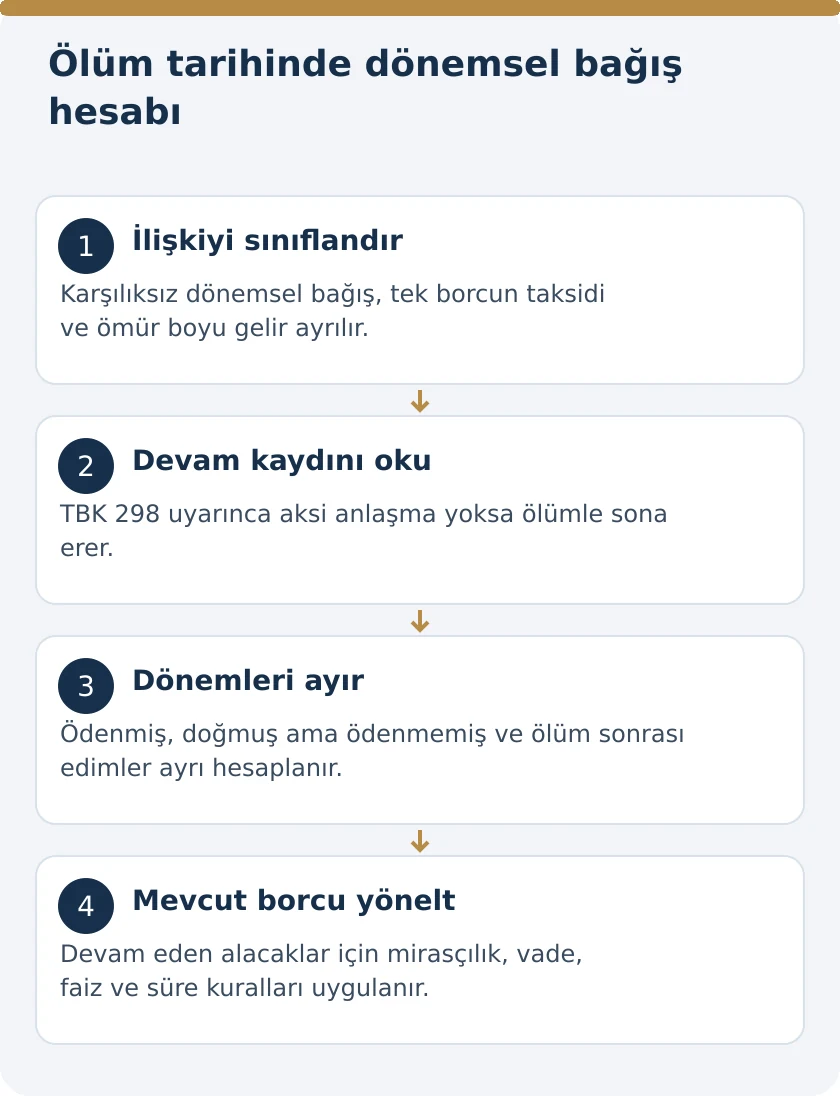
Ölüm tarihinde üç ayrı hesap yapılmalıdır
İlk grup, ölümden önce yerine getirilmiş ödemelerdir. İkinci grup, ölümden önce doğmuş fakat henüz ifa edilmemiş edimlerdir. Üçüncü grup ise ölümden sonraki dönemlere ilişkin gelecekteki edimlerdir. TBK 298’in sona erdirici etkisini doğru uygulamak için bu gruplar tek toplamda birleştirilmemelidir. Ödenmiş tutar, birikmiş alacak ve gelecekteki beklenti farklı hukuki durumlardır.
Ölümden önce doğmuş alacakların varlığı, miktarı ve muacceliyeti sözleşme ve ödeme kayıtlarıyla belirlenir. Ölümden sonraki dönemler için ise sözleşmedeki devam hükmü incelenir. Kanunun varsayılan sona erme düzenlemesine rağmen bütün gelecekteki dönemleri otomatik borç kaydetmek doğru değildir. Aynı şekilde ölüm gerçekleştiğini ileri sürerek geçmişte doğmuş bütün borçları yok saymak da bu maddenin kapsamını aşar.
| Edim grubu | İncelenecek konu | TBK 298 ile ilişki |
|---|---|---|
| Ölümden önce ödenmiş | Geçerli ifa ve varsa ayrı iade sebebi | Ölüm tek başına geçmiş ödemeyi geri aldırmaz |
| Ölümden önce doğmuş, ödenmemiş | Alacağın doğumu, vadesi ve bakiye | Gelecekteki dönemlerden ayrılır |
| Ölümden sonraki dönem | Sözleşmede devam anlaşması bulunması | Aksi kararlaştırılmadıkça sona erer |
| Ölümde başlayacak kazandırma | Vasiyete ilişkin şekil ve hükümler | TBK 290/2 ayrıca uygulanır |
Ödemelerin ölümden sonra devam etmesi kararlaştırılabilir mi?
TBK 298, aksi kararlaştırılmadıkça sona erme öngördüğünden tarafların farklı düzenleme yapmasına izin verir. Devam kaydı, hangi edimlerin ne kadar süreyle ve hangi miktarda süreceğini anlaşılır kılmalıdır. “Düzenli yardım edilecektir” gibi genel ifade ile ölümden sonra da devam edeceği belirlenen yükümlülük aynı açıklıkta değildir. Hüküm, sözleşmenin tamamı içinde yorumlanır.
TBK 19 uyarınca gerçek ortak irade esas alınır. Ancak yorum, bağışlama sözü için gerekli yazılı şekli ortadan kaldırmaz. Tarafların geleceğe yönelik borç üstlenmesini gösteren belge, devam süresini ve yararlanıcıyı açıklamalıdır. Mirasçıların ölümden sonra yaptığı tek bir gönüllü ödeme de önceki sözleşmenin bütün belirsiz noktalarını kendiliğinden tamamlayan süresiz borç kabulü olarak ele alınmamalıdır.
Tek bağış borcunun taksite bölünmesi aynı şey midir?
Belirli bir toplam tutarın bağışlanıp yalnızca ödeme kolaylığı için taksitlere ayrılması ile her dönemde doğan bağımsız edimlerin üstlenilmesi ayrılmalıdır. Sözleşmenin konusu tek ve belirlenmiş anapara borcuysa, taksit takviminin bulunması tek başına bütün ilişkinin TBK 298’deki dönemsel bağışlama olduğunu göstermez. Borcun kuruluşu ve kapsamı TBK 19 çerçevesinde incelenir.
Bu ayrım, ölüm tarihinde kalan taksitlerin hangi hukuki temelle talep edildiğini etkiler. Belgedeki toplam kazandırma tutarı, ödeme çizelgesi, sona erme kayıtları ve tarafların ortak amacı birlikte değerlendirilir. Talep eden kişi yalnızca “her ay ödüyordu” demekle yetinmemeli; kalan tutarın önceden doğmuş tek borcun bakiyesi mi, gelecekte doğacak dönemsel edim mi olduğunu açıklamalıdır.
Bağışlayan dönem ortasında ölürse ödeme nasıl belirlenir?
TBK 298, her dönem ortası ölüm için günlük oran hesabı veya tüm dönem bedelinin mutlaka ödenmesi şeklinde tek bir ayrıntılı formül getirmez. Önce edimin hangi anda doğduğu, hangi döneme ilişkin olduğu ve peşin mi sonradan mı ödeneceği sözleşmeden belirlenir. Ölüm tarihinin ödeme gününden önce olması, alacağın hiç doğmadığını her durumda göstermez; doğum ile vade ayrıdır.
Ödeme günü gelmiş olması da o döneme ait tutarın mutlaka ödendiğini kanıtlamaz. Hesapta borcun doğumu, ödeme vadesi, fiili ifa ve ölüm tarihi ayrı sütunlarda gösterilmelidir. Sözleşmede bulunmayan günlük bölme yöntemi yalnızca hesap kolaylığı için eklenmemelidir. Başka bir sözleşme türünün özel peşin ödeme kuralı, hukuki nitelendirme yapılmadan bağışlamaya aktarılamaz.
Ömür boyu gelir sözleşmesiyle farkı
TBK 607–610, ömür boyu gelir sözleşmesini ayrı düzenler. Bu sözleşmede dönemsel edimler bir kişinin ömrü boyunca üstlenilir; sözleşmenin kimin ömrüne bağlandığı ve özel ödeme hükümleri önemlidir. TBK 609’daki altı aylık peşin ödeme ve ilgili dönemin tamamına ilişkin düzenleme, hukuki ilişki bu sözleşme türüne girdiğinde kendi koşullarıyla uygulanır.
Bu nedenle “aylık ödeme var” tespitinden doğrudan TBK 607’ye veya TBK 298’e geçilemez. İlişkinin bağışlama mı, ömür boyu gelir mi olduğu belirlenmelidir. Ömür boyu gelir sözleşmesinde ödeme ve miras açıklaması, o sözleşmenin özel kurallarını ele alır. Buradaki ölümle sona erme değerlendirmesi, dönemsel bağışlama niteliği saptanan ilişkiler içindir.
Ölümde sona erme ile ölümde başlayan bağış ayrılır
TBK 290’ın ikinci fıkrası, yerine getirilmesi bağışlayanın ölümüne bağlı bağışlamada vasiyete ilişkin hükümlerin uygulanacağını düzenler. Böyle bir işlemde ölüm, kazandırmanın yerine getirilmesini başlatan olaydır. TBK 298’de ise yaşam sırasında dönemsel edimler içeren bağışlamanın ölüm karşısındaki devamı tartışılır. İki hüküm aynı tür ölüm kaydını düzenlemez.
Metnin “ölümümden sonra” ifadesini içermesi hâlinde bu ifadenin ilk ifayı mı, devamı mı, sürenin sonunu mu belirlediği incelenmelidir. Ölüme bağlı kazandırmayı yalnızca bağışlama başlığıyla adlandırmak, vasiyete ilişkin şekil ve geçerlilik kurallarını dışlamaz. Sözleşmenin kurulması ve ifa zamanı arasındaki bağlantı, belgede açıkça gösterilmelidir.
Bağışlanan kişinin ölümüyle karıştırılmamalıdır
TBK 298’in olayı bağışlayanın ölümüdür. TBK 292 ise bağışlanan kişinin bağışlayandan önce ölmesi hâlinde bağış konusunun bağışlayana dönmesi koşulunun kararlaştırılmasını düzenler. Bu iki hüküm farklı kişinin ölümü ve farklı sonuçlar hakkındadır. Sözleşmede birinin bulunması diğerinin bütün sonuçlarını kendiliğinden doğurmaz.
Bağışlanan kişinin önce ölmesinde dönme koşulu, daha önce kazandırılan malın geri dönüşünü inceler. Dönemsel bağışlamada bağışlayanın ölümü nedeniyle gelecekteki ödemelerin sona ermesi ise başka bir taleptir. Dilekçede hangi kişinin ölümünün hangi maddeye dayanak yapıldığı açıkça belirtilmelidir.
Mirasçıların sorumluluğu nasıl belirlenir?
TMK 599, mirasın ölümle bir bütün olarak kazanılmasını ve kanuni ayrık durumlar saklı olmak üzere mirasbırakanın borçlarından sorumluluğu düzenler. TMK 641 ise tereke borçlarında müteselsil sorumluluk getirir. Ancak önce gerçekten terekeye yüklenebilen bir borç bulunmalıdır. TBK 298 uyarınca sona ermiş gelecekteki dönemsel edim, yalnız mirasçılık sıfatı nedeniyle yeniden doğmaz.
Ölümden önce doğan ve sona ermemiş borçlar ile geçerli devam anlaşmasına dayanan yükümlülükler kendi kapsamları içinde incelenir. Mirasın reddi ve diğer miras hukuku düzenlemeleri de ayrıca değerlendirilir. Tereke borçlarından mirasçıların müteselsil sorumluluğu, mevcut borcun kime yöneltileceği bakımından tamamlayıcı açıklamadır; borcun varlığının yerine geçmez.
Bağışlanan para borcunda temerrüt faizi
TBK 121, bağışlanmış bir miktar parayı ödemekte temerrüde düşen borçlunun icra takibine girişildiği veya dava açıldığı günden başlayarak temerrüt faizi ödemesini düzenler. Bu özel hüküm, para bağışına dayanan alacakta faiz başlangıcının sıradan anapara alacağı gibi ele alınmamasını gerektirir. Önce geçerli bağış borcu, muacceliyet ve temerrüt şartları belirlenir.
Ölümden önce ödenmemiş dönemler için hazırlanacak hesapta anapara ile faiz ayrı gösterilmelidir. İlk yardımın yapıldığı tarihten bütün tutara faiz yürütülmesi doğru bir yöntem değildir. TBK 121’in temerrüt faizine yeniden temerrüt faizi yürütülmemesine ilişkin düzenlemesi de dikkate alınır. Faizin oranı, uygulanacak kanun ve ilgili dönem üzerinden ayrıca belirlenir; tek tarih ve tek oranla bütün geçmiş dönem kapatılmaz.
Dönemsel alacaklarda zamanaşımı ayrımı
TBK 147’nin birinci bendi, diğer dönemsel edimleri de kapsayan beş yıllık zamanaşımı düzenlemesi içerir. TBK 149, muacceliyetten başlangıcı; TBK 150 ise ömür boyunca gelir ve benzeri dönemsel edimlerde alacağın tamamının zamanaşımını ayrıca düzenler. Bu sebeple tek bir ödenmemiş dönem ile dönemsel ilişkinin tamamına ilişkin hesap aynı değildir.
Bağışlayanın ölümü, geçmiş bütün dönemlerin zamanaşımını kendiliğinden yeniden başlatan olay olarak kabul edilmemelidir. Her alacağın vadesi ve uygulanacak süre ayrı gösterilir. TBK 298’deki ölümle sona erme, zamanaşımı savunmasıyla da karıştırılmaz: Birinde gelecekteki borç ilişkisinin sürmesi, diğerinde mevcut talebin zamanaşımı karşısındaki durumu incelenir.
Sözleşme ve ödeme dosyası nasıl hazırlanır?
HMK 190 ve 194 çerçevesinde ileri sürülen olaylar delillerle ilişkilendirilmelidir. Bağışlama sözü, ödeme takvimi, ölümden sonra devam kaydı, gerçekleştirilen transferler, ölüm belgesi ve mirasçılık kayıtları farklı sorulara cevap verir. Geçmiş ödemelerin düzenli olması, devam kaydının varlığını tek başına kanıtlamaz.
Hesap çizelgesinde her dönemin başlangıcı ve sonu, borcun doğduğu tarih, ödeme vadesi, yapılan ödeme ve kalan tutar bulunmalıdır. Ölüm tarihinden sonraki dönemler ayrı işaretlenmeli ve hangi devam hükmüne dayandığı gösterilmelidir. İspat yükünün HMK 190’a göre dağılımı, sözleşmenin ve savunmaların dayandığı vakıalar üzerinden belirlenir.
Mirasçıların ödeme yaptığı kayıtlar da içerikleriyle birlikte saklanmalıdır. Önceden doğmuş borcun ödenmesi, yeni bir bağış yapılması veya mevcut devam borcunun ifası farklı hukuki sebeplerdir. Ödeme açıklaması, yazışma ve sözleşme birlikte okunur. Her ödeme aynı borç ilişkisine otomatik olarak eklenirse hem alacak bakiyesi hem de geleceğe ilişkin yükümlülük yanlış hesaplanır.
Devam kaydında hangi unsurlar açık olmalıdır?
Ölümden sonra devamı düzenleyen hüküm yalnızca süresiz bir iyi niyet açıklaması olarak bırakılmamalıdır. Ödenecek tutar, ödeme aralığı, başlangıç ve sona erme ölçütü, yararlanıcının kimliği ve varsa tutarın değişme yöntemi birbirinden ayrılır. Bunlardan birinin belirli olması diğerlerinin de kararlaştırıldığını göstermez. Özellikle ödeme miktarı ile toplam yükümlülük aynı kavram değildir; aylık tutarın bilinmesi bütün ilişkinin ne zamana kadar süreceğini kendiliğinden belirlemez.
Asıl sözleşme ve sonradan düzenlenen belgeler birlikte okunmalıdır. Sonraki belgenin önceki düzenlemeyi tamamen mi değiştirdiği, yalnız belirli döneme mi ilişkin olduğu, yoksa geçmiş borcun hesabını mı doğruladığı gösterilir. İmzasız taslak, tarafların görüşme sırasında sunduğu teklif ve tamamlanmış anlaşma aynı hukuki değerde değildir. TBK 288’in yazılı şekil şartı, gelecekteki bağışlama borcunun kapsamı belirlenirken korunur; tarafların önceki ödeme alışkanlığı bu şartı tek başına dışlamaz.
Ölüm sonrasındaki banka hareketinin anlamı
Ölümden sonra hesaptan çıkan her para, gelecekteki bütün dönemlerin hukuken devam ettiğini göstermez. Hareketin hangi borca ilişkin olduğu belirlenmelidir. Önceki dönemin gecikmiş ödemesi, geçerli devam kaydının ifası ve mirasçı tarafından yapılan yeni karşılıksız kazandırma farklı sebeplere dayanır. TBK 19’daki yorum ilkesi ve HMK’nın ispat hükümleri gereğince ödeme açıklaması, hesap sahibi, talimat ve ilgili yazışmalar birlikte değerlendirilir.
Aynı şekilde ölümden sonra ödeme yapılmaması, geçmiş dönem borcunun ödendiğini veya geçerli devam kaydının bulunmadığını kanıtlamaz. Hukuki yükümlülük ile fiili para hareketi ayrı araştırılır. Talep eden kişi, yalnızca önceki ve sonraki banka bakiyelerini karşılaştırmak yerine belirli dönemin hangi sözleşme hükmüyle doğduğunu açıklamalıdır. Mirasçı da yaptığı ödemenin hangi dönemi kapattığını göstererek hesapta ikinci kez istenmesini önlemelidir.
Talep sonucunda dönemlerin ayrılması
Uyuşmazlıkta istenen miktar, ölümden önce doğmuş edimler ile ölüm sonrası devam iddiasına dayanan edimler şeklinde ayrılmalıdır. Her grubun hukuki dayanağı farklı olduğundan tek açıklamasız toplam, değerlendirmeyi güçleştirir. Faiz isteniyorsa TBK 121’in özel başlangıcı ve ilgili anapara tutarı da ayrıca gösterilir. Böylece mirasçıların borcun varlığına, döneme, miktara veya ödenmiş olmasına ilişkin savunmaları hangi kaleme yöneldiği belli olacak biçimde incelenir.
Devam anlaşması bulunduğunda da ölüm olayı, sözleşmede veya kanunda başka dayanak yoksa bütün gelecek dönemleri tek seferde ödenecek anaparaya kendiliğinden dönüştürmez. Hangi edimin hangi tarihte istenebilir olduğu, ödeme düzeninden belirlenir. Dönemsel ilişkinin sürmesi ile bütün vadelerin öne gelmesi farklı sonuçlardır. Talepte devam kaydı kadar ödeme takviminin de gösterilmesi bu nedenle gereklidir.
Sık sorulan sorular
Bağışlayan ölünce aylık bağış ödemeleri devam eder mi?
TBK 298’e göre aksi kararlaştırılmamışsa dönemsel bağışlama ölümle sona erer. Ölümden sonraki ödemeler için geçerli devam düzenlemesi incelenir; geçmişte ödeme yapılmış olması tek başına yeterli değildir.
Ölümden önce ödenmiş bağışlar geri alınır mı?
Bağışlayanın ölümü tek başına tamamlanmış bağışların iadesini gerektirmez. TBK 298 gelecekteki dönemsel ilişkinin devamını düzenler. Önceki kazandırmanın iadesi için ayrı hukuki sebep bulunmalıdır.
Ölümden önce doğmuş ama ödenmemiş aylıklar ne olur?
Bu alacaklar gelecekteki dönemlerden ayrı incelenir. Doğum, vade, ödeme ve zamanaşımı belirlenir; sona ermemiş borçlar bakımından miras hukukunun sorumluluk hükümleri ayrıca uygulanır.
Taraflar ölümden sonra da ödeme yapılmasını kararlaştırabilir mi?
Evet. TBK 298 aksi anlaşmaya izin verir. Devam edecek edimler, süre, miktar ve yararlanıcı belirlenmeli; bağışlama sözünün şekil şartları korunmalıdır.
Her ay para gönderilmesi geleceğe yönelik ödeme sözü sayılır mı?
Önceki ifalar ile geleceğe yönelik borç üstlenilmesi farklıdır. TBK 288’deki yazılı şekil ve sözleşmenin kapsamı incelenir. Geçmiş transferler bütün gelecek dönemler için süresiz borç doğurduğunu kendiliğinden göstermez.
Tek bağış tutarının taksitlendirilmesi dönemsel bağışla aynı mı?
Önceden doğmuş tek anapara borcunun taksitleri ile her dönemde doğan edimler ayrılmalıdır. Sözleşmenin gerçek içeriği TBK 19 uyarınca belirlenir; yalnız ödeme takvimi kesin nitelendirme için yeterli değildir.
Bağışlayan ay ortasında ölürse mutlaka günlük hesap mı yapılır?
TBK 298 tek ve zorunlu günlük bölme formülü getirmez. Edimin doğumu, dönem kapsamı, peşin veya sonraki ödeme düzeni sözleşmeden belirlenir. Başka sözleşmeye ait özel ödeme kuralı doğrudan uygulanmaz.
Bağışlanan kişinin önce ölmesi de TBK 298’e mi girer?
Hayır. TBK 298 bağışlayanın ölümünü düzenler. Bağışlanan kişinin önce ölmesine bağlanan geri dönüş koşulu TBK 292’deki ayrı düzenlemedir.
Bağışlanan para için temerrüt faizi hangi özel maddeye tabidir?
TBK 121, bağışlanmış para borcunda temerrüt faizinin icra takibine girişildiği veya dava açıldığı günden başlamasını düzenler. Geçerli borç, muacceliyet ve temerrüt şartları ayrıca belirlenmelidir.
Mirasçı olmak gelecekteki bütün bağış ödemelerinden sorumluluk yaratır mı?
Önce mevcut ve devam eden borç saptanmalıdır. TBK 298 uyarınca sona eren gelecekteki dönemsel edimler, sırf mirasçılık nedeniyle yeniden doğmaz. Tereke borçları bakımından TMK 599 ve 641 ayrıca uygulanır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
