Çocuğa veya Kısıtlıya Yapılan Bağışın Kabulü ve Temsilcinin Ret Yetkisi: TBK 287
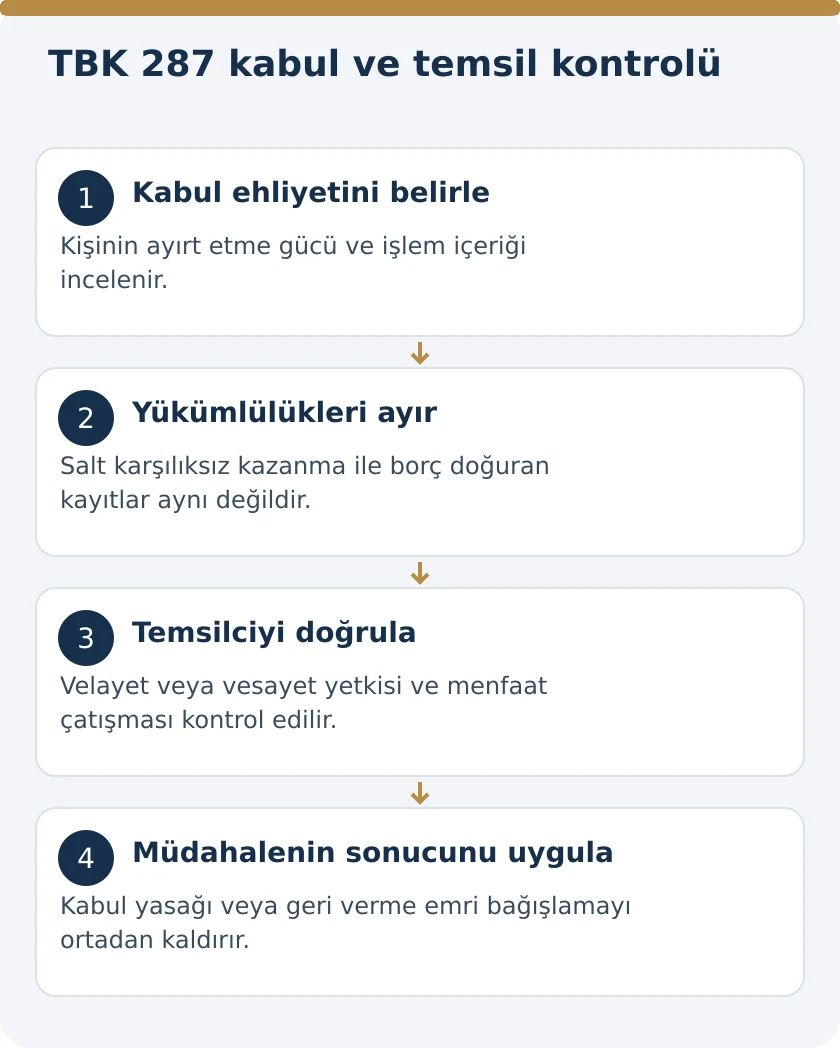
Ayırt etme gücü bulunan küçük veya kısıtlı kişi, tam fiil ehliyeti olmasa da bağışlamayı kabul edebilir. Ancak yasal temsilcisi kabulü yasaklar veya bağışlanan şeyin geri verilmesini emrederse bağışlama ortadan kalkar. Türk Borçlar Kanunu’nun 287. maddesi bu iki sonucu birlikte düzenler. Çocuğa veya kısıtlı kişiye yapılan kazandırmada yalnızca “para onun hesabına geçti” bilgisi yeterli değildir. Kabul yetkisi, kazandırmanın gerçekten karşılıksız olup olmadığı, temsilcinin sıfatı ve varsa ret ya da iade iradesi ayrı ayrı belirlenmelidir.
Bağışı kabul etmek için tam fiil ehliyeti gerekir mi?
TBK 287, fiil ehliyeti bulunmayan fakat ayırt etme gücüne sahip kişiye bağışlamayı kabul etme imkânı verir. Hüküm, bağışlayanın ehliyetini düzenleyen TBK 286’dan farklıdır. Malvarlığından karşılıksız kazandırma yapan kişi ile kendisine karşılıksız kazandırma yapılan kişinin hukuki konumu aynı değildir. Bu nedenle bağış yapabilme şartları, bağış kabulüne değişmeden aktarılamaz.
Türk Medeni Kanunu’nun 16. maddesi de ayırt etme gücüne sahip küçük ve kısıtlıların karşılıksız kazanmada yasal temsilci rızasına ihtiyaç duymadığını belirtir. TBK 287, bağışlama bakımından bu genel ilkeyi somutlaştırır; ayrıca temsilciye kabulü yasaklama veya geri verme emriyle bağışlamayı ortadan kaldırma yetkisi tanır. Kabul imkânı ile temsilcinin koruyucu müdahalesi birlikte okunmalıdır.
Ayırt etme gücü ile erginlik aynı değildir
TMK 10, tam fiil ehliyeti için ayırt etme gücü, erginlik ve kısıtlı olmama şartlarını birlikte arar. TMK 13 ise akla uygun davranma yeteneği üzerinden ayırt etme gücünü tanımlar. Kişinin on sekiz yaşından küçük olması, ayırt etme gücünün mutlaka bulunmadığı anlamına gelmez. Buna karşılık yalnız yaşın belirli bir seviyede olması da her işlem için gerekli değerlendirmeyi ortadan kaldırmaz.
TBK 287’deki kişinin kendi kabul beyanına dayanan düzenleme, ayırt etme gücünün varlığını gerektirir. Ayırt etme gücü bulunmayan kişinin işlemleri bakımından TMK 15’in kuralı ve yasal temsil hükümleri değerlendirilir. Dolayısıyla iki durum için aynı kabul tutanağını hazırlamak doğru değildir. İşlemi kimin, hangi sıfatla yaptığı açıkça gösterilmelidir.
Kazandırmanın gerçekten karşılıksız olması neden önemlidir?
TBK 285’e göre bağışlama, sağlararası sonuç doğurmak üzere malvarlığından karşılıksız kazandırma üstlenilmesidir. Bir sözleşmenin başlığında “bağış” yazılması, altındaki bütün yükümlülükleri ortadan kaldırmaz. Kazandırmayı kabul eden kişinin aynı belgede ödeme, hizmet, borç üstlenme veya başka bir edim yükümlülüğü alıp almadığı incelenir. Kabul ehliyeti, işlemin gerçek içeriği üzerinden belirlenir.
TMK 16, küçük veya kısıtlının kendi işlemiyle borç altına girmesini yasal temsilci rızasına bağlar. Bu nedenle karşılıksız kazanma istisnası, borç doğuran bütün yan sözleşmeler için sınırsız yetki yaratmaz. Ana kazandırma ile ek yükümlülükler ayrı tespit edilir. Bağış konusu üzerinde mevcut ayni yükler, kişisel borç üstlenilmesi ve masraf yükümlülüğü aynı kavram gibi ele alınmamalıdır.
Yüklemeli bağışın özel değerlendirmesi
TBK 291, bağışlayanın bağışlamaya yükleme koyabileceğini düzenler. Yüklemenin bulunması, kabul eden kişinin üstleneceği davranışın niteliğini ve kapsamını incelemeyi gerektirir. Salt karşılıksız kazanma kuralından hareketle bütün yüklemelerin temsilci denetimi dışında kaldığı sonucuna varılamaz. Özellikle kişisel edim veya malvarlığından harcama gerektiren hükümler açıkça gösterilmelidir.
Yüklemenin yerine getirilmesini isteme ve bunun sınırları ayrı bir uyuşmazlık alanıdır. Yüklemeli bağışlamada ifa talebi, TBK 291 kapsamındaki hakları ele alır. Küçüğe veya kısıtlıya yapılan kazandırmada önce kabul ve temsil şartları, ardından geçerli yüklemenin ifası değerlendirilir. Kabul işlemi incelenmeden doğrudan yüklemenin yerine getirilmesi istenmemelidir.
| İşlem veya durum | İncelenecek temel kural | Sonuç bakımından ayrım |
|---|---|---|
| Ayırt etme gücüyle salt bağış kabulü | TBK 287, TMK 16 | Genel kabul için temsilci rızası aranmaz |
| Bağışla birlikte borç üstlenilmesi | TMK 16 ve ilgili temsil hükümleri | Karşılıksız kazanma istisnası sınırsız uygulanmaz |
| Temsilcinin kabulü yasaklaması | TBK 287 | Bağışlama ortadan kalkar |
| Temsilcinin geri verme emri | TBK 287 | Kabul edilmiş bağışlama da ortadan kalkar |
| Temsilci ile yararlanıcı arasında menfaat çatışması | TMK 426/2 | Temsil kayyımı düzenlemesi incelenir |
Bağışı reddetme yetkisi hangi temsilciye aittir?
TBK 287, herhangi bir aile üyesinden değil, bağışlananın yasal temsilcisinden söz eder. TMK 342’ye göre ana ve baba velayetleri çerçevesinde çocuğun yasal temsilcisidir. Vesayet altındaki kişi bakımından ise TMK 448’deki vasi temsili ve vesayet dairelerinin yetkileri dikkate alınır. Yakın akrabalık, tek başına yasal temsil yetkisi yaratmaz.
İşlemi yapan kişinin sıfatı ve yetkisinin ilgili tarihte devam edip etmediği gösterilmelidir. Velayete veya vesayete ilişkin kararlar, yetkinin kapsamını belirler. Bağışı yapanın çocuğun büyükannesi, büyükbabası veya başka yakını olması, bu kişiye kendiliğinden bağışlanan adına kabul veya ret yetkisi vermez. Bağışlayan sıfatı ile bağışlananın temsilcisi sıfatı birbirinden ayrılır.
Kabulün yasaklanması ne sonuç doğurur?
TBK 287’nin ilk müdahale biçimi, yasal temsilcinin bağışlamanın kabulünü yasaklamasıdır. Kanun bu iradeye bağışlamanın ortadan kalkması sonucunu bağlar. Bu nedenle bağışlayanın, ayırt etme gücü bulunan kişinin kabul edebildiğini bilmesi, temsilcinin kanuni yetkisini yok saymasına izin vermez. Kabul imkânının yanında ret mekanizması da aynı hükümde yer alır.
Yasağın hangi bağışlamayı kapsadığı belirlenmelidir. Bağışlayan kişi, kazandırmanın konusu, varsa sözleşme tarihi ve kapsamı açıkça gösterilmelidir. Aile içinde başka konuda dile getirilen memnuniyetsizlik, belirli bağışlamanın kabulünün yasaklandığını kendiliğinden kanıtlamaz. Uyuşmazlıkta iradenin ne olduğu ve hangi işleme yöneldiği, iletişim kayıtları ve belgeler üzerinden açıklanır.
Kabul edilmiş bağış için geri verme emri
TBK 287’nin ikinci müdahale biçimi, bağışlanan şeyin geri verilmesinin emredilmesidir. Bu düzenleme, temsilcinin yetkisinin yalnız kabul öncesi aşamayla sınırlı olmadığını gösterir. Şeyin teslim edilmiş olması veya kabul beyanının daha önce açıklanması, kanundaki geri verme mekanizmasını baştan ortadan kaldırmaz. Geri verme emri, bağışlamanın ortadan kalkmasına bağlanan ayrı kanuni olaydır.
Bağışlamanın ortadan kalkması ile fiili iadenin nasıl yerine getirileceği de ayrılmalıdır. Para, taşınır veya sicile kayıtlı hak bakımından farklı iade işlemleri gerekir. Bağışlanan şeyin kimde bulunduğu, mevcut durumu ve hak kaydı belirlenmeden yalnızca genel bir iade cümlesiyle yetinilmemelidir. Sicil işlemleri, ilgili hakkın kendi şekil ve tasarruf hükümlerine uygun yürütülür.
Temsilcinin müdahalesinde süre ve şekil
TBK 287, kabulün yasaklanması veya geri verme emri için belirli gün sayılı özel bir süre öngörmez. Bu nedenle kanunda bulunmayan yedi, otuz veya bir yıllık süre üretilemez. TBK 297’de bağışlayanın geri alma hakkına ilişkin bir yıl bulunması, bu sürenin yasal temsilcinin TBK 287 yetkisine aynen aktarılmasını sağlamaz. Bunlar farklı kişilere ve farklı sebeplere bağlı düzenlemelerdir.
Maddenin özel bir noter şekli düzenlememesi, iradenin ispatının önemsiz olduğu anlamına gelmez. Açıklamanın içeriği, açıklayan kişinin temsil sıfatı, tarihi ve ilgili kişilere ulaştığını gösteren kayıtlar korunmalıdır. Taşınmaz veya başka sicilli hakka ilişkin iade işleminin şekli ise ayrıca değerlendirilir. İrade beyanının ispatı ile ayni hakkın devrinde gereken biçim aynı mesele değildir.
Temsilcinin menfaati ile çocuğun menfaati çatışırsa
TMK 426’nın ikinci bendi, belirli bir işte yasal temsilcinin menfaatiyle küçüğün veya kısıtlının menfaati çatıştığında temsil kayyımı atanmasını düzenler. Bağış işlemi veya iade talebi bu tür bir çatışma içeriyorsa temsil yetkisi sıradan bir aile içi karar gibi ele alınamaz. Çatışmanın hangi işlemden doğduğu ve temsilin neden bağımsız yürütülmesi gerektiği somutlaştırılır.
TMK 345 ayrıca çocuk ile ana veya baba arasında yahut ana ve babanın menfaatine çocukla üçüncü kişi arasında yapılan işlemle çocuğun borç altına girmesini kayyım katılımına ve hâkim onayına bağlar. Hükmün konusu, çocuğun borç altına girdiği işlemdir. Bütün karşılıksız kazandırmalar için aynı sonucu koşulsuz ilan etmek de bu güvenceyi borç doğuran işlemde görmezden gelmek de doğru değildir.
Bağış çocuğa ait olur; yönetim ayrı meseledir
Çocuğa yapılan bağışın sahibi ile o malı yöneten kişi aynı olmak zorunda değildir. TMK 352, velayet sürdükçe ana ve babaya çocuğun mallarını yönetme hakkı ve yükümlülüğü verir. Yönetim yetkisi, bağışlanan malın mülkiyetinin ana ve babaya geçmesi anlamına gelmez. Hesap kayıtları ve sözleşme belgelerinde yararlanıcı ile temsilci ayrımı açıkça gösterilmelidir.
Bağışlamanın kabulü, yönetimi ve gelirlerinin kullanımı ayrı aşamalardır. Temsilci, yönetim yetkisini ileri sürerek bağışı kendi adına yapılmış gibi kaydedemez. Benzer şekilde çocuk adına açılan hesabın temsilci tarafından işletilmesi, hesap üzerindeki bütün ekonomik yararın temsilciye ait olduğu sonucunu doğurmaz. TMK’nın çocuk malları hakkındaki hükümleri kazandırmanın aidiyetinden ayrı uygulanır.
Bağışlayan ana ve babanın kullanımını sınırlayabilir mi?
TMK 357, yatırım veya tasarruf hesabı açılması amacıyla ya da açıkça ana ve babanın kullanmaması koşuluyla çocuğa yapılan kazandırmaların gelirlerinin ana ve babanın kendi menfaatine harcanmasını yasaklar. Ayrıca kazandırmada bulunan kişi, kazandırma sırasında açıkça aksini öngörmedikçe ana ve babanın yönetim hakkı devam eder. Kullanma sınırlaması ile yönetim yetkisinin kaldırılması farklı kayıtlar olduğundan ayrı yazılmalıdır.
Yalnızca “çocuğa aittir” ifadesi ile hangi yönetim düzeninin kurulduğu her zaman açıklanmış olmaz. Bağışın amacı, gelirlerin kullanımı ve yönetim yetkisine ilişkin irade açıkça ortaya konulmalıdır. Bununla birlikte bu kayıtların varlığı, TBK 287’deki kabul ve temsil değerlendirmesini ortadan kaldırmaz. Önce bağışlamanın geçerli kurulması ve sürmesi, ardından malın yönetim rejimi incelenir.
Kısıtlı kişinin bağış kabulü ile onun adına bağış yapılması
TBK 287, kısıtlı kişinin kazandırma elde etmesine ilişkindir. TMK 449 ise vesayet altındaki kişi adına önemli bağış yapılmasını yasaklar. Birinin konusu malvarlığına giriş, diğerinin konusu karşılıksız çıkıştır. Bu nedenle önemli bağış yapma yasağı, kısıtlının hiçbir bağışı kabul edemeyeceği şeklinde yorumlanamaz. Kabul, yükümlülük ve ret yetkisi ilgili hükümlerle ayrı değerlendirilir.
TMK 450, görüşlerini oluşturup açıklayabilen vesayet altındaki kişinin önemli işlerde görüşünün alınmasını düzenler. Kişinin işi uygun bulması ise vasiyi sorumluluktan kurtarmaz. Bu hüküm, temsil edilenin iradesinin bütünüyle dışlanmaması ile temsilcinin kanuni sorumluluğunun korunmasını birlikte sağlar. Bağışın kabulü veya iadesi hakkında yürütülen işlemde sıfat ve görevler açık tutulmalıdır.
Taşınmaz ve bağışlama sözü bakımından şekil korunur
TBK 287’nin kabul ehliyetine ilişkin istisnası, TBK 288’deki şekil şartlarını kaldırmaz. Bağışlama sözü yazılı; taşınmaz veya taşınmaz üzerindeki ayni hakkın bağışlanması sözü resmî şekilde yapılmalıdır. Ayırt etme gücüne sahip küçük tarafından verilen kabul beyanı, resmî şekil gerektiren işlemi tek başına tamamlamaz. Ehliyet ve şekil denetimi ayrı yürütülür.
Taşınmaz bağışında tapu kaydı, temsil sıfatı ve işlem belgesi birlikte değerlendirilmelidir. Taşınmaz bağışının TMK 706 ve TBK 288’e bağlı şekli, kabul ehliyeti düzenlemesinden bağımsız olarak uygulanır. Yurt dışından gönderilen belge veya vekâletname bulunması da işlemdeki ehliyet ve temsil incelemesini ortadan kaldırmaz.
Kabul, yasaklama ve iade nasıl belgelenir?
HMK 190, 194 ve 199 çerçevesinde sözleşme, teslim kaydı, temsil belgesi ve yazışmalar ilgili vakıalara bağlanmalıdır. Bağışın yapılması, bağışlananın kabulü, temsilcinin yasağı ve malın fiilen geri verilmesi farklı olaylardır. Bir banka hareketi, bu dört aşamanın hepsini tek başına kanıtlamaz. Her aşamanın tarihi ve belge karşılığı ayrı tutulmalıdır.
Temsilci tarafından açıklanan irade, mümkün olduğu kadar belirli işlemle ilişkilendirilmelidir. Birden çok bağış varsa hangi kazandırmanın geri verilmesinin istendiği açıklanır. Elektronik yazışmanın tamamı, gönderici bilgisi ve tarih kayıtları korunur. HMK 199 kapsamında belge ve elektronik delil değerlendirmesi, yazışmanın aidiyet ve bütünlük incelemesiyle birlikte yapılır.
Bağışlanan çocuğun malının korunması
Bağışın geçerli biçimde çocuğun malvarlığına girmesinden sonra yönetimde özen gösterilmemesi, ayrı koruma hükümlerini gündeme getirir. TMK 360, ana ve babanın yeterli özeni göstermemesi durumunda hâkimin uygun önlemleri almasını düzenler. Malların yönetimine talimat verilmesi, bilgi ve hesap istenmesi, tevdi veya güvence gibi araçlar kanunda gösterilir. Bu düzenleme, kabulün yasaklanmasından farklı bir amaca yönelir.
Çocuk mallarının korunması için hâkimin müdahalesi, geçerli kazandırma sonrasındaki yönetim risklerini ele alır. Bağışın çocuğa yarar sağlaması ile yönetimin hukuka uygun yürütülmesi ayrı değerlendirilir. Uyuşmazlık hangi aşamadaysa talep o aşamaya uygun kurulmalıdır; bütün sorunları yalnızca bağışı geri verme cümlesine indirgemek doğru değildir.
İade işleminin dayanağı açıkça yazılmalıdır
Temsilcinin geri verme emrinden sonra yapılan ödeme veya teslim, hangi bağışlamanın ortadan kalkmasına dayandığını göstermelidir. Önceki kazandırmanın iadesi ile çocuğun malvarlığından yeni ve bağımsız bir karşılıksız kazandırma yapılması aynı değildir. Belgeye yalnızca “bağış” yazılması, iadenin hukuki sebebini belirsizleştirir. İlk bağışın tarihi, konusu, temsilcinin iradesi ve geri verilen miktar birlikte kaydedilmelidir.
Kısmi iade yapılmışsa neyin geri verildiği ve neyin henüz teslim edilmediği gösterilir. Para transferinde alıcı hesabının aidiyeti, taşınırda teslim alan kişinin sıfatı, sicilli hakta ilgili kayıt ayrı doğrulanır. Başka bir yakına teslim yapılması, bağışlayana iadenin gerçekleştiğini tek başına göstermez. İade eden kişi, teslimin doğru hak sahibine veya onun yetkili temsilcisine yapıldığını belgelemelidir.
Temsilcinin yetkisini kullanması da TMK 2’deki dürüstlük kuralından bağımsız değildir. Bununla birlikte bu genel kuraldan hareketle TBK 287’de yazmayan belirli süre veya zorunlu gerekçe listesi üretilemez. Uyuşmazlık, temsil sıfatı, açıklanan irade, işlemin kapsamı ve varsa menfaat çatışması üzerinden değerlendirilir. Her somut unsur kendi kanuni dayanağıyla ilişkilendirilir.
Sonradan erginlik, velayetin değişmesi veya vasinin görevinin sona ermesi varsa müdahalenin yapıldığı tarih ayrıca önem taşır. Geçmişte var olan temsil sıfatı, her sonraki işlem için kendiliğinden devam etmez. Kabul, yasaklama, geri verme emri ve fiili iade farklı tarihlerde gerçekleşmişse bu tarihler tek olay gibi kaydedilmemelidir. Yetki değerlendirmesi, ilgili irade beyanının açıklandığı döneme bağlanmalıdır.
Sık sorulan sorular
On sekiz yaşından küçük kişi bağış kabul edebilir mi?
TBK 287 uyarınca ayırt etme gücü bulunan küçük kişi bağışlamayı kabul edebilir. Ancak yasal temsilci kabulü yasaklar veya bağışlanan şeyin geri verilmesini emrederse bağışlama ortadan kalkar.
Ayırt etme gücü olmayan kişi aynı hükme dayanabilir mi?
TBK 287’nin kişinin kendi kabulüne ilişkin düzenlemesi ayırt etme gücünü arar. Bu güç bulunmuyorsa TMK 15 ve yasal temsil hükümleri değerlendirilir; iki durum aynı kabul işlemi olarak ele alınmaz.
Anne veya baba daha önce kabul edilen bağışın geri verilmesini isteyebilir mi?
Yasal temsilci sıfatı ve yetkisi kapsamında TBK 287 geri verme emri imkânı tanır. Bağışın önceden kabul veya teslim edilmiş olması bu mekanizmayı tek başına ortadan kaldırmaz.
Her akraba çocuğa yapılan bağışı reddedebilir mi?
Hayır. TBK 287 yasal temsilcinin yetkisini düzenler. Yakın akrabalık tek başına temsil yetkisi sağlamaz. Velayet veya vesayet sıfatı ve işlemin yapıldığı tarihteki yetki kapsamı belirlenmelidir.
Bağışla birlikte borç üstleniliyorsa temsilci rızası aranır mı?
TMK 16, küçük veya kısıtlının borç altına girmesini yasal temsilci rızasına bağlar. Karşılıksız kazanma istisnası, aynı belgede yer alan bütün borç doğurucu işlemleri sınırsız biçimde kapsamaz.
TBK 287’de ret için bir yıllık süre var mı?
Maddede belirli gün sayılı özel süre yer almaz. TBK 297’de bağışlayanın geri alma hakkına ilişkin bir yıl bulunması, bu sürenin temsilcinin TBK 287 yetkisine kendiliğinden uygulanmasını sağlamaz.
Bağışlanan malı anne ve baba yönetiyorsa mal onlara mı aittir?
Yönetim yetkisi mülkiyet değildir. TMK 352 ana ve babanın çocuk mallarını yönetmesini düzenler; çocuğa yapılan kazandırmanın bu nedenle ana ve babanın malvarlığına geçtiği söylenemez.
Bağışlayan anne ve babanın gelirleri kullanmasını sınırlayabilir mi?
TMK 357, belirli amaçlarla veya açık kullanmama koşuluyla yapılan kazandırmaların gelirlerinin ana ve babanın kendi menfaatine harcanmasını yasaklar. Yönetim hakkına ilişkin aksi irade de kazandırma sırasında açıkça belirtilmelidir.
Temsilci ile çocuğun menfaati çatışırsa hangi yol uygulanır?
TMK 426/2, belirli işte yasal temsilci ile küçüğün veya kısıtlının menfaati çatıştığında temsil kayyımı atanmasını düzenler. Çatışmanın hangi işleme ilişkin olduğu açıklanmalıdır.
Küçüğün bağışı kabul edebilmesi taşınmazdaki resmî şekli kaldırır mı?
Hayır. TBK 287 kabul ehliyetine, TBK 288 ise bağışlama sözünün şekline ilişkindir. Taşınmaz bağışlamasında resmî şekil ve ilgili ayni hak işlemleri ayrıca yerine getirilmelidir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
