Birlikte Alınan Mallardan Biri Ayıplıysa Hepsi İade Edilir mi? TBK 230
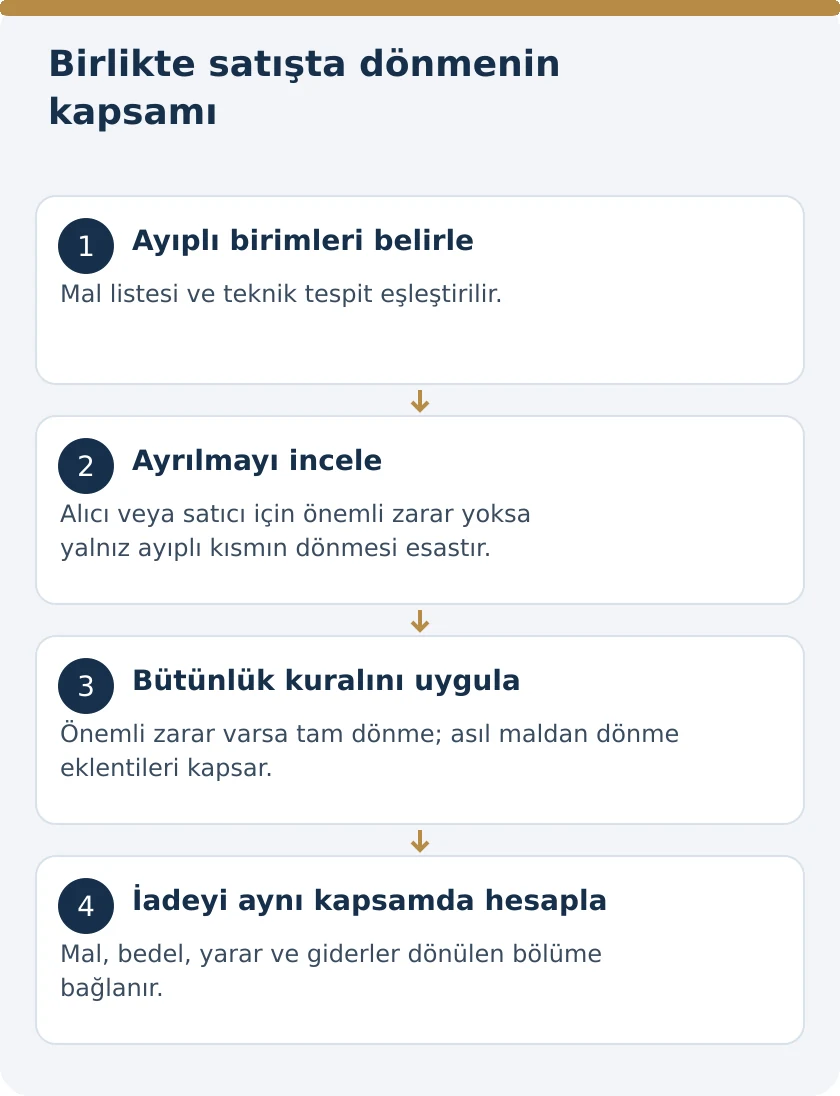
Birlikte satın alınan malların yalnızca bir bölümü ayıplıysa, dönme hakkı kural olarak ayıplı mallarla sınırlıdır. Ancak ayıplı parçanın diğerlerinden ayrılması alıcıya veya satıcıya önemli zarar vermeden mümkün değilse, dönme bütün satılanı kapsamak zorundadır. Türk Borçlar Kanunu’nun 230. maddesi bu ayrımı düzenler. Aynı madde, asıl mal için dönmenin eklentileri de kapsadığını; yalnız eklentideki ayıp nedeniyle dönmenin ise asıl malı kapsamadığını belirtir. İade kapsamı, faturadaki toplam tutardan önce malların hukuki ve ekonomik bağlantısıyla belirlenir.
Birlikte satış hangi durumları kapsar?
TBK 230 iki grubu düzenler: birlikte satılmış birden çok mal ve birden çok parçadan oluşan mal. İlk grupta birden fazla bağımsız eşya, ikinci grupta parçalarla kurulan bütün vardır. Satışın konusu, sipariş ve teslim belgelerinden belirlenmelidir. Tek faturada gösterilme önemli bir kayıt olmakla birlikte, tarafların hangi malları hangi sözleşmesel bütün içinde sattığı ayrıca incelenir.
Bağımsız sözleşmelerle yapılan satışlar, yalnızca aynı gün teslim edildiği veya aynı satıcıya ait olduğu için kendiliğinden tek birlikte satış hâline gelmez. Buna karşılık belgelerin birden fazla sayfaya veya faturaya ayrılması da sözleşmedeki işlevsel bütünü mutlaka ortadan kaldırmaz. TBK 19 uyarınca gerçek ortak irade, mal listesi, teknik şartname ve bedel düzeni birlikte değerlendirilir.
Temel kural: ayıplı bölüm için dönme
Birlikte satılan mallardan bazıları ayıplı çıktığında TBK 230, dönmeyi öncelikle ayıplı olanlara sınırlar. Sağlam ve ayrılabilir malların sözleşmede kalması esastır. Alıcı, yalnızca bir bölümde ayıp bulunduğunu göstererek bütün malların bedelini otomatik olarak geri isteyemez. Hangi malların ayıplı olduğu ve hangi miktarın iade kapsamına girdiği somut biçimde belirlenmelidir.
Bu sınır, ayıplı bölüm için dönme hakkının şartlarının ayrıca incelenmesini engellemez. Satıcının sorumluluğu TBK 219 ve devamındaki kurallara, dönme seçeneği TBK 227’ye bağlıdır. TBK 230, mevcut dönme hakkının hangi malları kapsayacağını düzenler. Ayıbın varlığını, bildirim şartlarını veya dönmenin haklılığını bütünüyle kendisi çözmez.
Bütün malları kapsayan dönme ne zaman zorunludur?
Kanun, ayıplı parçanın alıcıya veya satıcıya önemli zarar vermeksizin diğerinden ayrılmasına imkân bulunmaması hâlinde dönmenin tamamı kapsamasını zorunlu tutar. Burada yalnız alıcının isteği değil, ayrılmanın iki taraftan biri için yaratacağı önemli zarar dikkate alınır. Kural, bütünlük nedeniyle kısmi iadenin uygun sonuç vermediği ilişkilerde uygulanır.
Önemli zarar, dosyada açıklanması gereken somut unsurdur. Malın kalan kısmının kullanım işlevi, ayrı ekonomik değeri, teknik bağımlılığı ve ayrılma işleminin sonuçları değerlendirilir. Kanun sabit bir yüzde veya parasal sınır belirlemez. Ayrılan parçanın bedelinin toplam bedele oranı tek başına bütün değerlendirmeyi tamamlamaz; küçük fiyatlı bir parça bütünün işlevini etkileyebilir.
| Satışın yapısı | İncelenecek unsur | Dönmenin kapsamı |
|---|---|---|
| Ayrılabilir bağımsız mallar | Hangi malların ayıplı olduğu | Kural olarak yalnız ayıplı mallar |
| Ayrılma önemli zarar doğuruyor | Alıcı veya satıcı yönünden önemli zarar | Satılanın tamamı |
| Asıl mal için dönme | Eklenti ilişkisi | Ayrı bedel yazılsa da eklentiler dâhil |
| Yalnız eklenti için dönme | Talebin eklentiyle sınırlı olması | Asıl mal kendiliğinden kapsanmaz |
Fiziksel ayrılabilirlik tek başına yeterli midir?
Bir parçanın vidalarının sökülebilmesi, TBK 230 bakımından zararsız ayrılabildiğini tek başına göstermez. Kanun önemli zarar ölçütünü kullanır. Sökme sonrasında kalan malın işlevi, kullanım güvenliği, ekonomik bütünlüğü ve yeniden değerlendirilme imkânı incelenmelidir. Teknik olarak çıkarılabilen parça, bağlı olduğu bütünün kullanılmasını engelleyecek bir sonuç yaratabilir.
Aynı şekilde bütün malların birlikte kullanılmak istenmesi de her zaman zorunlu bütünlük anlamına gelmez. Alıcının kişisel tercihi ile sözleşmenin kurduğu teknik veya ekonomik bağ ayrılmalıdır. Talepte, parçaların neden birbirinden ayrı tutulamadığı ve bunun hangi önemli zararı doğurduğu açıklanır. Sadece “takım olarak aldım” cümlesi, kanundaki zararın ispatının yerine geçmez.
Satıcının önemli zararı da dikkate alınır
TBK 230’daki ölçüt yalnız alıcı lehine kurulmamıştır. Ayıplı parçanın ayrılması satıcıya önemli zarar veriyorsa da bütün satılanı kapsayan sonuç değerlendirilir. Bu nedenle alıcının sağlam parçaları mutlaka kendisinde tutabileceği yönünde sınırsız hak yoktur. Satıcı, ileri sürdüğü önemli zararı malın niteliği ve satışın yapısıyla ilişkilendirmelidir.
Satıcının her satış sonrası masrafı önemli zarar olarak adlandırması yeterli değildir. Ayırmanın doğurduğu somut sonuç, satışın kapsamı, geri kalan malın durumu ve ilgili değer kaybı gösterilmelidir. Normal tasfiye işlemleri ile kanunun aradığı önemli zarar arasındaki fark değerlendirilir. Tarafların iddiaları teknik veri ve belgeli hesapla karşılaştırılmalıdır.
Asıl mal ve eklenti için özel yönlü kural
TBK 230’un ikinci fıkrası asimetrik bir düzenleme getirir. Asıl mal için sözleşmeden dönme eklentileri de kapsar. Buna karşılık eklenti için dönme asıl mala yayılmaz. Bu yön farklılığı, iade kapsamının yalnızca kusurlu parçanın fiyatına bakılarak belirlenemeyeceğini gösterir. Önce hukuken asıl mal ve eklenti ilişkisinin bulunup bulunmadığı saptanmalıdır.
Asıl mal için dönmenin eklentilere yayılması, eklentinin kendisinin de ayıplı olması şartına bağlanmamıştır. Bunun sebebi, kanunun satışın bütünlüğüne ilişkin özel kuralıdır. Eklenti sağlam olsa da asıl malın dönme kapsamında bulunmasıyla birlikte değerlendirilir. Ancak yalnız eklentideki ayıp üzerinden asıl malın da otomatik iadesi istenemez.
Her ek parça hukuken eklenti değildir
TMK 686, eklentiyi asıl şeyin işletilmesi, korunması veya yarar sağlaması için sürekli olarak özgülenen ve kullanımında asıl şeye bağlanan taşınır üzerinden tanımlar. Eklenti, geçici olarak ayrılmakla bu niteliğini kaybetmez. Bu nedenle teslim anında ayrı kutuda bulunma, eklenti ilişkisini kendiliğinden ortadan kaldırmaz.
TMK 687, yalnız geçici kullanım veya tüketim için ayrılan yahut özel ilişki olmaksızın birlikte tutulan şeyleri eklenti saymaz. Aynı pakette bulunmak veya pazarlamada aksesuar diye adlandırılmak tek başına hukuki nitelendirme değildir. TBK 230 uygulanırken ilişkinin sürekliliği, özgülenme amacı ve asıl malın işlevi incelenmelidir.
Bütünleyici parça ile eklenti ayrımı
TMK 684’teki bütünleyici parça, asıl şeyin temel unsurudur ve asıl şey yok edilmeden, zarar görmeden veya yapısı değiştirilmeden ayrılamaz. Eklenti ise ayrı taşınır niteliğini koruyan fakat asıl şeye sürekli özgülenen unsurdur. İki kavramın ayrılması, satılanın çok parçalı yapısında hangi hükmün neden uygulandığını açık hâle getirir.
TBK 230’un birinci fıkrası birden çok parçadan oluşan malı da düzenlediği için yalnız eklenti tartışmasıyla yetinilmez. Bir unsurun bütünleyici parça niteliği ve ayrılmanın önemli zararı, teknik ve hukuki inceleme içinde birlikte ele alınır. İade talebinde “parça”, “aksesuar” veya “ek” gibi gündelik kelimelerin hangi hukuki ilişkiyi anlattığı açıklanmalıdır.
Eklenti için ayrı bedel yazılması sonucu değiştirir mi?
TBK 230 açıkça, asıl maldan dönmenin ayrı satış bedeli gösterilmiş eklentileri de kapsadığını düzenler. Faturada eklenti bedelinin ayrı satırda bulunması bu özel kapsam kuralını bertaraf etmez. Bu nedenle bedelin ayrı gösterilmesi ile satışın hukuki bağımsızlığı aynı kabul edilmemelidir. Eklenti ilişkisinin varlığı öncelikle belirlenir.
Ayrı fiyatın yine de hesap bakımından önemi vardır. İade kapsamı saptandıktan sonra hangi tutarın hangi mala ilişkin olduğu hesaplanır. Fakat fiyat dökümü, kanunun belirlediği dönme kapsamının yerine geçmez. Alıcı ve satıcı, sözleşme kapsamını yalnız muhasebe satırlarıyla değil, malların işlevsel ve hukuki bağını gösteren belgelerle açıklamalıdır.
Ayıplı kısmın kimliği ve miktarı nasıl belirlenir?
Toplu satışta hangi birimlerin ayıplı olduğunun belirlenmesi zorunludur. Seri numarası, parti bilgisi, teslim listesi ve teknik tespit birbirini doğrulamalıdır. Aynı tür malların bir bölümünde kusur bulunması, inceleme yapılmadan bütün partinin ayıplı sayılmasını gerektirmez. Buna karşılık ortak kusur veya tüm gruba yayılan sorun tespit edilmişse teknik bulgular kapsamı açıklamalıdır.
Ayıplı miktar ile iade kapsamı ayrı sonuçlardır. Dönme bazı durumlarda ayıpsız parçaları da kapsayabilir; bunun gerekçesi ayrılmanın önemli zarar vermesi veya asıl mal–eklenti kuralıdır. Dolayısıyla bilirkişi raporunda kusurlu birim sayısının saptanması tek başına bütün hukuki kapsamı çözmez. Rapordaki teknik tespit, kanundaki bütünlük ölçütüyle birlikte uygulanır.
Bildirimde hem ayıp hem kapsam açıklanmalıdır
TBK 223’teki ayıp bildiriminde hangi mallarda hangi kusurun bulunduğu belirtilmelidir. Tam dönme isteniyorsa kusurlu bölümün diğer mallarla bağlantısı ayrıca açıklanır. Ayıp bildirimi ile seçimlik hakkın kullanılması aynı işlem değildir. Bildirim kusuru satıcıya aktarır; dönme iradesi ise sözleşmenin hangi bölümünün tasfiye edilmesinin istendiğini belirler.
Tacirler arasındaki satışta TTK 23 ve ilgili bildirim düzeni uygulanır. Ticari ayıp ihbarının süreleri, mal grubunun farklı tarihlerde teslim edilmesi hâlinde her teslim kaydıyla birlikte değerlendirilmelidir. Bir partiye ilişkin ihbarın başka partiyi de kapsadığı açıklanmadan kabul edilmemelidir.
Kısmi dönme ile bedel indirimi farklıdır
TBK 227’de bedel indirimi, satılanın alıcıda kalmasına rağmen ayıp oranında bedelin azaltılmasıdır. TBK 230’daki kısmi dönmede ise dönülen mal veya bölümün iadesi gündeme gelir. Bu iki sonuç hesap ve teslim bakımından aynı değildir. Alıcı, hangi malları tutmak istediğini ve hangi hakka dayandığını açıkça belirtmelidir.
Onarım veya ayıpsız benzeriyle değişim talebi de kendi şartlarıyla değerlendirilir. TBK 230, tüm ayıp uyuşmazlıklarını zorunlu olarak dönmeye yönlendirmez; dönme seçildiğinde kapsamı düzenler. Ayrıca TBK 227 uyarınca durum dönmeyi haklı göstermiyorsa hâkimin onarım veya bedel indirimi kararı verebilmesine ilişkin kural saklıdır. Kapsam tartışması, hak seçiminin şartlarından koparılamaz.
Kısmi dönmede bedel ve yararlar nasıl ayrılır?
TBK 229’a göre dönen alıcı, satılanı elde ettiği yararlarla birlikte geri verir; ödediği bedelin faiziyle iadesini ve maddede belirtilen gider ve zararları isteyebilir. Kısmi dönmede bu tasfiye, dönme kapsamındaki mallarla ilişkilendirilir. Sözleşmede kalan malların bedeli, dönülen malların bedeliyle karıştırılmaz. Toplam fatura tutarının tamamı otomatik iade hesabı değildir.
Toplu indirim, paket fiyat veya ortak kurulum gideri varsa hesabın dayanağı açıklanmalıdır. Kanunda bulunmayan sabit paylaşım oranı uygulanmamalıdır. Hangi bedelin hangi mala ilişkin olduğu, sözleşme ekleri ve ticari kayıtlarla belirlenir. Gerekli teknik veya hesap incelemesi bu ayrımı ortaya koyar. Kullanım yararı ve giderler de hangi mala ve hangi döneme ait oldukları gösterilerek ele alınır.
Tam dönmede sağlam mallar da iade planına girer
TBK 230 uyarınca dönme bütün satılanı kapsıyorsa iade planı yalnız kusurlu parçayı içeremez. Sağlam mallar ve asıl mala bağlı eklentiler de belirlenen kapsamda değerlendirilir. Alıcı, bütünden dönme sonucunu isteyip aynı bütünün seçtiği sağlam parçalarını gerekçesiz olarak elinde tutamaz. Karşılıklı iade ve bedel hesabı aynı kapsam üzerinden kurulmalıdır.
İade sırasında her malın kimliği, miktarı ve mevcut durumu kayda geçirilmelidir. Teslim tutanağı ile ilk satış listesi karşılaştırılır. Eksik parça, değişen seri numarası veya sonradan eklenen bağımsız mal varsa bunlar açıklanır. Böylece dönme kapsamı ile fiilen teslim edilenlerin örtüşüp örtüşmediği denetlenebilir. İade lojistiği, hukuki kapsam belirlendikten sonra düzenlenmelidir.
Önemli zarar nasıl ispatlanır?
HMK 190 ve 194 uyarınca taraflar, önemli zarar iddiasını somut olaylarla ve ilgili delillerle açıklamalıdır. Teknik bağlantı şeması, kullanım amacı, ayrı çalışabilirlik testi, değer incelemesi ve sözleşme açıklamaları farklı unsurları gösterir. Yalnızca talep edilen yüksek tutar, önemli zararın bulunduğunu tek başına kanıtlamaz.
HMK 266 çerçevesindeki bilirkişi incelemesinde, parçanın ayrılmasının teknik sonucu ve kalan malın ekonomik işlevi araştırılmalıdır. Hukuki dönme kapsamı ise kanun uygulanarak belirlenir. İspat yükü açıklaması, hangi tarafın hangi zarardan lehine sonuç çıkardığının belirlenmesinde yol gösterir. Alıcı ve satıcının zarar iddiaları ayrı ayrı ele alınır.
Söküm ve onarımdan önce teknik durumun korunması
Bir bütünün parçalarına ayrılması, ayrılmadan önceki çalışma ilişkisini sonradan göstermeyi güçleştirebilir. Bu nedenle teknik kayıtlar, bağlantı durumu ve arızanın etkisi sökümden önce korunmalıdır. HMK 400 ve devamındaki şartlarla delil tespiti istenmesi, özellikle ayrılabilirlik ve zarar konusundaki verilerin kaybolmasını önlemeye yönelir.
Tespit işlemi yalnız arızalı parçanın fotoğrafıyla sınırlandırılmamalıdır. Bütünün nasıl çalıştığı, parçanın işlevi ve çıkarılınca kalan yapının ne hâle geldiği gösterilmelidir. Ancak teknik tespit, tek başına tam dönme kararı değildir. Alıcının seçimlik hakkı ve kanundaki önemli zarar şartı, elde edilen bulgular üzerinden ayrıca değerlendirilir.
Tüketici ve uluslararası satışlarda kapsam
Tüketici işlemlerinde 6502 sayılı Kanun’un 11. maddesindeki özel seçimlik haklar dikkate alınır. TBK 230’un uygulanacağı ilişki ve özel kanunla bağlantısı belirlenmeden bütün satışlar aynı rejime bağlanmamalıdır. Sözleşmenin tarafları, malın edinilme amacı ve ilgili özel hükümler başlangıçta saptanır.
Uluslararası satışta CISG uygulanıyorsa kısmi uygunsuzluk için ayrı düzenleme vardır. CISG 51 kapsamında kısmi teslim ve uygunsuzluk, esaslı ihlal ölçütüyle değerlendirilir. TBK 230’daki önemli zarar ve eklenti kuralları, uygulanacak hukuk belirlenmeden o rejimin yerine geçirilmez.
Hiç teslim edilmeyen bölüm ile ayıplı teslim ayrımı
TBK 230, birlikte satılan malların veya parçaların bazılarının ayıplı çıkmasını düzenler. Sözleşmede yer aldığı hâlde hiç teslim edilmeyen bağımsız mal bakımından önce ifa eksikliği ve ilgili temerrüt hükümleri incelenir. Teslim edilen malın niteliğini etkileyen nicelik eksikliği ise TBK 219’daki ayıp tanımıyla bağlantılı olabilir. Eksiklik sözcüğü her iki durumda kullanılabildiğinden, olayın maddi içeriği açıklanmadan tek hüküm seçilmemelidir.
Tacirler arasındaki satışta TTK 23/1-a, kısım kısım ifanın mümkün olduğu veya kabul edildiği hâllerde sözleşmenin bir kısmının yerine getirilmemesine özgü düzenleme içerir. Bu hüküm ile TBK 230’daki bazı malların ayıplı çıkması aynı olay değildir. Birlikte satılan bütün malların teslim edilip edilmediği, teslim edilenlerin hangisinin kusurlu olduğu ve sözleşmenin kalan ifa yükümlülüğü ayrı tablolarla gösterilmelidir.
Bu ayrım iade miktarına da yansır. Hiç teslim alınmamış bir malın alıcı tarafından fiziksel olarak iade edilmesi beklenemez; buna karşılık ayıplı teslim edilmiş malın dönme tasfiyesindeki durumu incelenir. Bedel hesabında eksik ifaya ayrılan tutar ile iade edilen ayıplı mala ayrılan tutar birbirine eklenirken mükerrer talep oluşturulmamalıdır. Her kalem sözleşme, teslim kaydı ve seçilen hukuki hakla ilişkilendirilmelidir.
Sık sorulan sorular
Birlikte aldığım mallardan biri ayıplıysa hepsini iade edebilir miyim?
TBK 230’da kural, dönmenin ayıplı mallarla sınırlı olmasıdır. Ayıplı bölümün alıcıya veya satıcıya önemli zarar vermeden ayrılması mümkün değilse dönme bütün satılanı kapsamak zorundadır.
Malın fiziksel olarak sökülebilmesi kısmi dönme için yeterli mi?
Tek başına yeterli değildir. Ayrılmanın işlevsel ve ekonomik sonucu, kalan malın kullanılabilirliği ve iki taraftan biri için önemli zarar doğurup doğurmadığı incelenir.
Önemli zarar için sabit yüzde var mı?
TBK 230 sabit yüzde veya tutar belirlemez. Zararın niteliği, malın bütünlüğü ve ayrılmanın sonuçları somut teknik ve ekonomik verilerle değerlendirilir.
Yalnız satıcının önemli zarar görmesi de dikkate alınır mı?
Evet. Kanun alıcıya veya satıcıya önemli zarar verilmeden ayrılmanın mümkün olmamasını esas alır. Satıcının ileri sürdüğü zarar somutlaştırılmalı ve kanıtlanmalıdır.
Asıl maldan dönülünce sağlam eklenti de iade edilir mi?
TBK 230’un ikinci fıkrası, asıl mal için dönmenin eklentileri de kapsadığını düzenler. Eklentiye ayrı satış bedeli yazılmış olması bu kapsamı değiştirmez.
Yalnız eklenti ayıplıysa asıl mal da otomatik iade edilir mi?
Hayır. TBK 230, eklenti için dönmenin asıl malı kapsamadığını açıkça belirtir. Asıl mala ilişkin ayrı hukuki sebep ve ilgili şartlar ayrıca değerlendirilmelidir.
Aynı kutudaki her eşya eklenti sayılır mı?
Hayır. TMK 686–687’deki sürekli özgülenme ve asıl şeyle ilişki ölçütleri uygulanır. Aynı ambalaj veya pazarlama adı tek başına hukuki eklenti niteliği yaratmaz.
Kısmi dönme ile bedel indirimi aynı mı?
Hayır. Kısmi dönmede ilgili malın iadesi gündeme gelir. Bedel indiriminde mal alıcıda kalır ve bedel ayıp oranında azaltılır. TBK 227 ve 230 farklı soruları düzenler.
Tek faturadaki bütün bedel kısmi dönmede geri alınır mı?
Dönme kapsamındaki malların bedeli ve TBK 229 tasfiye kalemleri ayrılır. Sözleşmede kalan malların bedeli otomatik olarak iade hesabına girmez. Paket fiyatın dağılımı belgelerle açıklanmalıdır.
Uluslararası satışta da aynı madde mi uygulanır?
Önce uygulanacak hukuk belirlenir. CISG kapsamındaki satışta kısmi uygunsuzluk CISG 51 ve ilgili hükümlerle incelenir. TBK 230 doğrudan bütün uluslararası satışlara taşınmaz.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
