Ayıplı Mal Yok Olur, Devredilir veya Değiştirilirse Dönme Hakkı: TBK 228
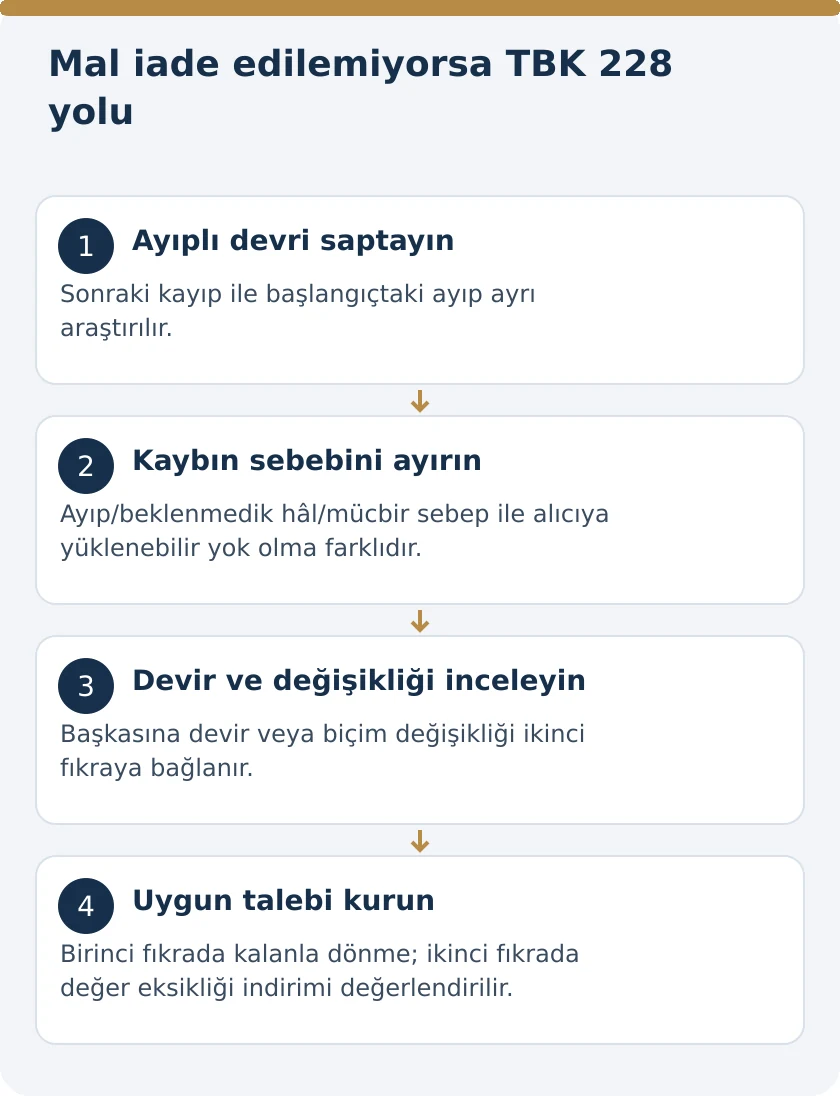
Ayıplı malın yok olması veya ağır zarar görmesi, sözleşmeden dönme hakkını her durumda ortadan kaldırmaz. Türk Borçlar Kanunu’nun 228. maddesi, kaybın sebebine göre iki ayrı sonuç düzenler. Mal ayıp, beklenmedik hâl veya mücbir sebep nedeniyle yok olmuş ya da ağır zarar görmüşse dönme mümkündür ve alıcı elinde kalanı geri verir. Mal alıcıya yüklenebilen sebeple yok olmuş, başkasına devredilmiş veya biçimi değiştirilmişse kanun seçimlik hakkı değer eksikliği karşılığında bedel indirimine sınırlar. İade edememe olgusunun nedeni bu yüzden belirleyicidir.
Malın alıcıya ayıplı olarak devredilmiş olması
TBK 228’in ilk koşulu, malın alıcıya ayıplı olarak devredilmiş bulunmasıdır. Sonradan meydana gelen her hasar, başlangıçtaki satış ayıbını göstermez. Önce TBK 219’daki sorumluluk kapsamında ayıbın varlığı ve teslimle bağlantısı belirlenir. Ardından malın neden yok olduğu veya ağır zarar gördüğü araştırılır. Bu iki soru tek bir “ürün bozuldu” açıklamasına indirgenmemelidir.
Ayıplı devir ile sonradan kayıp arasındaki zaman sırası, teslim kaydı, ilk inceleme, arıza belirtileri ve olay tutanaklarıyla kurulur. Mal artık bütünüyle mevcut değilse ilk durumun belgeleri daha önemli hâle gelir. TBK 228, malın fiziksel olarak bulunmaması nedeniyle dönmeyi her durumda engellemez; fakat başlangıçtaki ayıbı ve sorumluluğun diğer unsurlarını ispatlama ihtiyacını da ortadan kaldırmaz.
Ayıp nedeniyle yok olma veya ağır zarar
Malın kendisindeki ayıp, malın yok olmasına veya ağır zarar görmesine yol açmışsa TBK 228’in birinci fıkrası dönme hakkını korur. Alıcının satılanı ilk teslim günündeki bütünlüğüyle geri verememesi bu durumda tek başına engel değildir. Kanun, ayıbın doğurduğu kayıp nedeniyle alıcının dönme imkânından yoksun bırakılmamasını açıkça düzenler.
Bu sonucun uygulanması için ayıbın hasara veya yok olmaya etkisi açıklanmalıdır. Teknik rapor, yalnız olayın meydana geldiğini değil, kaybın hangi sebepten doğduğunu araştırmalıdır. Arızanın kaynağı, kullanım kayıtları, bakım geçmişi ve olayın oluş biçimi birlikte incelenir. Ayıp ile kayıp arasında bağlantı kurulamadan bütün hasar satıcının ayıplı ifasına bağlanamaz.
Beklenmedik hâl ve mücbir sebep
TBK 228, ayıp dışında beklenmedik hâl ve mücbir sebep nedeniyle yok olma veya ağır zararı da birinci fıkra içinde sayar. Dolayısıyla kaybın mutlaka ayıbın doğrudan sonucu olması aranmaz; maddede belirtilen diğer sebep grupları da incelenir. Burada yine satılanın başlangıçta ayıplı olarak devredilmiş olması gerekir. Kusursuz malın sonradan her kaybı bu maddeye dayanılarak iade talebine dönüştürülemez.
Bir olaya mücbir sebep adı verilmesi, onun hukuki nitelendirmesini tamamlamaz. Olayın oluş biçimi, öngörülebilirlik ve önlenebilirlikle ilgili somut şartlar araştırılır. TBK 228 bakımından özellikle olayın alıcıya yüklenebilen bir sebep olup olmadığı ayrılır. Tarafların kullandığı etiketlerden önce olay kayıtları, teknik tespitler ve malın bulunduğu koşullar değerlendirilir.
Alıcı elinde kalanı geri vermekle yükümlüdür
Birinci fıkranın uygulandığı durumda alıcı, satılandan elinde ne kalmışsa onu geri verir. Tamamen ortadan kalkmamış parçalar, kalıntılar veya kullanılabilir unsurlar, sadece mal önceki işlevini kaybetti diye yok sayılmaz. İade kapsamı mevcut durum üzerinden belirlenir. Alıcı, dönme hakkını kullanırken kalan şeylerin nerede bulunduğunu ve ne durumda olduğunu açıklamalıdır.
Bu yükümlülük, işe yaramayan kalıntıların hukuki bakımdan önemsiz olduğu şeklindeki genel kabulleri engeller. Kalan parçalar hem iade hem de ayıbın kaynağının incelenmesi açısından önem taşıyabilir. Bertaraf veya başka işlem yapılmışsa tarih, neden ve kayıt gösterilmelidir. Birinci fıkranın koruması, delillerin veya kalan malın açıklamasız biçimde ortadan kaldırılmasına sınırsız yetki vermez.
| Malın durumu | TBK 228 kapsamında sonuç | Belirleyici unsur |
|---|---|---|
| Ayıp nedeniyle yok olma veya ağır zarar | Dönme hakkı engellenmez; kalan geri verilir | Ayıp ve kayıp bağlantısı |
| Beklenmedik hâl veya mücbir sebeple kayıp | Birinci fıkra kapsamında dönme korunur | Olayın sebebi ve alıcıya yüklenebilirlik |
| Alıcıya yüklenebilen sebeple yok olma | Değer eksikliği karşılığında bedel indirimi | Yok olmanın alıcıya yüklenebilmesi |
| Başkasına devir veya biçim değiştirme | İkinci fıkradaki bedel indirimi düzeni | Gerçekleşen işlemin niteliği |
Alıcıya yüklenebilen sebeple yok olma
TBK 228’in ikinci fıkrası, malın alıcıya yüklenebilen bir sebeple yok olmasını farklı düzenler. Bu durumda alıcı, değerindeki eksiklik karşılığının satış bedelinden indirilmesini isteyebilir. Kanun, birinci fıkradaki kalanla dönme imkânını aynı biçimde sürdürmez. Yok olma nedeninin belirlenmesi, seçimlik hakkın yönünü doğrudan değiştirir.
İkinci fıkranın lafzı bu sebep bakımından yok olmayı esas alır. Alıcıya yüklenebilen her çizik, kullanım izi veya onarılabilir hasar, hiçbir ayrım yapılmadan malın yok olmasıyla eşitlenemez. Hasarın ağırlığı, malın mevcut durumu ve ilgili diğer hükümler değerlendirilmelidir. Kanunda farklı ifade edilen olayları tek başlıkta toplamak, dönme hakkının kapsamını gereksiz biçimde daraltır.
Ayıplı malın başkasına devredilmesi
İkinci fıkra, alıcının malı başkasına devretmesini de bedel indirimi sonucuna bağlar. Bu nedenle ayıplı malın sonradan devri, ilk satıcıya karşı hangi seçimlik hakkın kullanılacağı bakımından önemlidir. Alıcı, artık kendi elinde ve tasarrufunda bulunmayan mal için iade ilişkisini yok sayarak önceki satıştan dönme sonucunu koşulsuz isteyemez.
Malın üçüncü kişinin bulunduğu yerde olması ile hukuken devredilmiş olması aynı olgu değildir. Servise, depoya veya inceleme için başka yere teslimin amacı ve hukuki niteliği belirlenmelidir. Devir iddiasında sözleşme, teslim ve hak sahipliği kayıtları birlikte değerlendirilir. Yalnız fiziksel yer değişikliği üzerinden ikinci fıkradaki devir sonucuna ulaşılmamalıdır.
Biçim değiştirme neden ayrıca düzenlenmiştir?
TBK 228, alıcının malın biçimini değiştirmesini de ayrı olarak sayar. Bu düzenleme, satılanın önceki hâliyle iadesinin alıcının gerçekleştirdiği değişiklik yüzünden farklılaşmasını dikkate alır. Hangi işlemin yapıldığı, bunun malın kimliğine ve niteliğine etkisi açıklanmalıdır. Her kullanım veya basit bakım işlemini otomatik olarak biçim değişikliği sayan toplu ifade doğru değildir.
Teknik incelemede malın önceki özellikleri, yapılan müdahale ve müdahale sonrasındaki yapısı karşılaştırılır. Değişikliğin tarihi de önemlidir: Ayıbın ortaya çıkmasından önceki üretim işlemi, inceleme sırasında yapılan müdahale ve satıcının yönlendirdiği onarım aynı olay değildir. Kanundaki kategoriye hangi fiilin neden girdiği, sözleşme ve teknik kayıtlarla gösterilmelidir.
Malın kullanılmış olması dönmeyi tek başına engeller mi?
TBK 228, salt kullanmayı bütün durumlarda dönme engeli olarak saymaz. Kullanım sonucunda meydana gelen olayın ayıp, beklenmedik hâl, mücbir sebep, alıcıya yüklenebilir yok olma, devir veya biçim değişikliği gruplarından hangisine girdiği incelenir. Kullanma süresi tek başına bu sınıflandırmanın yerine geçmez. Malın halen mevcut olup olmadığı ve değişimin niteliği önemlidir.
TBK 229’un dönme hâlinde elde edilen yararların geri verilmesini düzenlemesi de kullanım ile iade hesabının ayrı değerlendirilmesini gerektirir. Kullanım yararı konusu, dönme hakkının bulunup bulunmadığından sonraki hesap aşamasıdır. Her kullanımın dönmeyi kaldırdığı veya hiçbir kullanımın sonuç doğurmadığı şeklindeki iki genel yaklaşım da kanundaki ayrımları göz ardı eder.
İkinci fıkradaki bedel indirimi nasıl anlaşılır?
İkinci fıkra, malın değerindeki eksikliğin satış bedelinden indirilmesini öngörür. Talep, yalnızca alıcının harcadığı herhangi bir tutarın satıcıya aktarılması değildir. Ayıbın malın değerinde yarattığı eksiklik ortaya konulmalıdır. Satış bedeli, malın ayıpsız ve ayıplı değerine ilişkin veriler ve teknik durum birlikte incelenir; rastgele yüzde seçilmez.
Malın sonradan devredildiği bedel, ilk satıştaki ayıp değerini tek başına kesin olarak göstermez. Sonraki piyasa değişimi, kullanım, başka hasar veya ayrı pazarlık koşulları hesabı etkileyebilir. Bu nedenle ikinci satış tutarı ilgili bir veri olsa da tek hesap dayanağı olarak bırakılmamalıdır. Bedel indirimi talebi, başlangıçtaki ayıbın yarattığı değer eksikliğiyle ilişkilendirilmelidir.
Bedel indirimi ve tazminat birbirine karıştırılmamalıdır
TBK 227, alıcının genel hükümlere göre tazminat isteme hakkını saklı tutar. TBK 228’deki seçimlik hak sınırlaması ile ayrı zarar taleplerinin şartları birlikte fakat ayrı incelenir. Bir zarar kaleminin varlığı, dayanağı, nedensellik bağlantısı ve tutarı açıklanmalıdır. Bedel indirimi ile aynı kaybın ikinci kez tazminat adı altında istenmesi önlenmelidir.
Malın kullanım dışı kalması, inceleme gideri, onarım için yapılan ödeme ve başka eşya üzerindeki zarar aynı kalem değildir. Her biri ilgili hukuki şartlarla değerlendirilir. Alıcının malı devretmiş olması, bütün zarar iddialarının otomatik kabulü veya otomatik reddi için tek başına yeterli açıklama değildir. Taleplerin birbirleriyle ve seçilen hakla ilişkisi kurulmalıdır.
Dönmenin diğer şartları da korunur
TBK 228, malın kaybının dönme hakkına etkisini düzenler. Satıcının ayıptan sorumluluğu, alıcının bilgisi, bildirim düzeni ve zamanaşımı ayrı hükümlerle değerlendirilir. Mal beklenmedik olayda yok olmuş olsa bile, satışa ilişkin bütün şartlar incelenmeden doğrudan bedel iadesine geçilmez. Maddede korunan hak, ayıp sorumluluğu içinde kullanılan dönme hakkıdır.
TBK 227’ye göre durum dönmeyi haklı göstermiyorsa hâkimin onarım veya bedel indirimi kararı verebilmesi gibi sınırlamalar da önem taşır. Kanundaki farklı seçeneklerin uygulanabilirliği malın mevcut durumuna göre değerlendirilir. TBK 228’in birinci fıkrası, yok olmayı engel olmaktan çıkarır; bütün diğer değerlendirmeleri gereksiz hâle getiren sınırsız bir iade hükmü değildir.
Kayıp veya hasar durumunda bildirim
TBK 223’teki gözden geçirme ve bildirim yükümlülükleri, malın zarar görmesi nedeniyle kendiliğinden unutulmaz. Bildirimde ilk ayıp, sonradan gerçekleşen olay ve malın mevcut durumu ayrılmalıdır. Alıcının yalnızca malın artık kullanılamadığını söylemesi, başlangıçtaki ayıbın ne olduğunu açıklamaz. Satıcının inceleyebileceği kayıtlar ve kalan parçaların durumu bildirimle ilişkilendirilmelidir.
Tacirler arasındaki satışta TTK 23 ve özel ihbar süreleri uygulanır. Ticari satışta ayıp ihbarı açıklaması bu süreleri ele alır. Ağır kusur veya meslekten satıcının bilmesi gereken ayıp bakımından TBK 225 ayrıca değerlendirilir; bildirim tarihi ve istisna iddiası aynı dosyada açıkça gösterilir.
Başka yerden gönderilen ayıplı malın korunması
TBK 226, başka yerden gönderilen ayıplı malda, bulunduğu yerde satıcının temsilcisi yoksa alıcının koruma için gerekli geçici önlemleri almasını düzenler. Alıcı, gerekli koruma önlemlerini almadan malı satıcıya geri gönderemez. Bu hüküm, ayıp iddiasının malın mevcut durumunu koruma ihtiyacını ortadan kaldırmadığını gösterir. Kayıp veya hasar incelemesinde alınan önlemler önemlidir.
Aynı madde, durumun gecikmeksizin usulüne uygun tespitini ve kısa zamanda bozulma tehlikesinde mahkeme aracılığıyla satış düzenini içerir. Bu özel koruma işlemleri, alıcının kendi kararıyla malı başkasına devretmesiyle aynı başlık altında değerlendirilmemelidir. Yapılan işlemin kanuni dayanağı, amacı ve kayıtları gösterilmelidir. Her sonraki el değiştirme hakkında tek sonuç kurulması doğru değildir.
Mal yoksa veya ağır hasarlıysa ayıp nasıl ispatlanır?
HMK 190, 194 ve 266 çerçevesinde maddi olgular ilgili delillerle açıklanır. İlk teslim görüntüleri, servis kayıtları, çalışma verileri, olay tutanağı ve kalan parçalar birlikte incelenir. Teknik bilirkişi kaybın sebebini ve önceki kusurla bağlantısını araştırır. Malın tamamının bulunmaması, mevcut kayıtların birbirleriyle karşılaştırılmasını daha da önemli kılar.
HMK 400 kapsamında delil tespiti, gerekli şartlarla mevcut durumun korunmasına hizmet eder. Tespit talebi yalnızca “ayıplıdır” sonucuna değil, belirli teknik sorulara yöneltilmelidir. Hangi parça kalmıştır, hangi müdahale yapılmıştır, kaybın kaynağı nedir ve inceleme hangi verilerden yapılmaktadır soruları açıkça belirtilir.
Olay sırası seçilecek hakkı belirler
Dosyada satış, teslim, ayıbın ilk belirtisi, bildirim, teknik müdahale, kayıp ve varsa devir tarihleri ayrı kaydedilmelidir. Aynı gün düzenlenen belgeler dahi farklı olaylara ilişkin olabilir. Özellikle malın ayıptan mı yok olduğu, yok olduktan sonra mı kusur iddiası ortaya atıldığı ve değişikliğin kim tarafından yapıldığı açıklığa kavuşturulur.
Alıcının dayandığı TBK 228 fıkrası, bu kronolojiyle ilişkilendirilmelidir. Birinci fıkraya dayanılıyorsa ayıplı devir ve kayıp sebebi; ikinci fıkra kapsamı tartışılıyorsa alıcıya yüklenebilir yok olma, devir veya biçim değişikliği gösterilir. İspat yükü, hangi vakıadan hangi hukuki sonuç çıkarıldığına göre belirlenir.
Dönme hâlinde karşılıklı tasfiye
TBK 229, satılanın ve elde edilen yararların iadesiyle bedel, gider ve zarar taleplerini düzenler. TBK 228/1’de alıcının elinde kalanı geri verme yükümlülüğü bu tasfiye içinde yer alır. Kalan parçaların listesi, teslim şekli ve bedel hesabı birbirine uygun hazırlanmalıdır. Malın tamamen önceki hâline dönmesi şartı aranırken birinci fıkranın açık koruması göz ardı edilmemelidir.
Sözleşmeden dönme ile devam eden sözleşmenin feshi farklı sonuçlar doğurur. Dönme ve fesih ayrımı, iade hesabının doğru hukuki temele kurulmasına yardımcı olur. Talepte yalnızca “iptal” kelimesini kullanmak yerine hangi hakkın kullanıldığı, hangi mal ve bedelin tasfiyeye girdiği açıkça belirtilmelidir.
Tüketici satışlarının özel rejimi
Satış tüketici işlemi niteliğindeyse 6502 sayılı Kanun’un ayıplı mala ilişkin 8–12. maddeleri ve özel seçimlik hak düzeni dikkate alınır. TBK 228 açıklaması, bütün tüketici iade uyuşmazlıklarına koşulsuz ve tek başına uygulanacak kural olarak sunulmamalıdır. Önce tarafların sıfatı, işlemin amacı ve uygulanacak özel hükümler belirlenir.
Malın tüketici tarafından kullanılmış olması, ayıbın ne zaman doğduğu ve seçimlik hakkın niteliği o rejim içinde değerlendirilir. TBK hükümlerine başvurulması gereken noktalar özel kanunla birlikte incelenir. Bu kapsam ayrımı, satıcının tüketiciye genel bir “mal artık sende değil, bütün hakların bitti” cevabı vermesini veya alıcının her kayıpta otomatik tam iade beklemesini önler.
Ağır zarar ile tam yok olma ayrımı
Birinci fıkra, yalnız tamamen yok olan malı değil, ağır biçimde zarara uğrayan malı da kapsar. Bu nedenle malın bazı parçalarının çalışması veya teknik olarak onarım düşünülmesi, fıkranın uygulanmasını tek başına dışlamaz. Hasarın malın bütünlüğüne, işlevine ve değerine etkisi açıklanmalıdır. Kanun bu değerlendirme için sabit hasar yüzdesi belirlemez; teknik bulgular somut mal ve olay üzerinden incelenir.
Hasarın derecesi kadar sebebi de önemlidir. Ağır zarar tespit eden rapor, bu zararın ayıp, beklenmedik hâl veya mücbir sebep grubuyla bağlantısını ayrıca açıklamalıdır. Sadece yüksek onarım tutarı yazılması kaybın nedenini göstermediğinden, TBK 228’in hangi fıkrasının uygulanacağı sorusunu tek başına çözmez.
Sık sorulan sorular
Ayıplı mal yok olduysa sözleşmeden dönme hakkı mutlaka biter mi?
Hayır. TBK 228/1, ayıp, beklenmedik hâl veya mücbir sebep nedeniyle yok olma ya da ağır zarar görmenin dönmeyi engellemediğini düzenler. Başlangıçtaki ayıplı devir ve diğer sorumluluk şartları ayrıca incelenir.
Malın tamamı kalmadıysa ne iade edilir?
TBK 228/1 kapsamındaki durumda alıcı, satılandan elinde ne kalmışsa onu geri verir. Kalıntı ve kullanılabilir parçalar kayıt altına alınmalı; mevcut durum ve teslim kapsamı açıklanmalıdır.
Mal alıcıya yüklenebilen nedenle yok olmuşsa hangi hak kalır?
TBK 228/2, değerindeki eksikliğin satış bedelinden indirilmesini isteme sonucunu düzenler. Genel tazminat taleplerinin kendi şartları ayrıca değerlendirilir; dönme ile bedel indirimi aynı değildir.
Alıcının oluşturduğu her çizik yok olma sayılır mı?
Hayır. İkinci fıkra bu sebep bakımından yok olmayı esas alır. Küçük hasar, kullanım izi ve malın yok olması aynı olgu değildir; hasarın niteliği ve ilgili hükümler ayrı incelenir.
Ayıplı malı başkasına satmak dönmeyi etkiler mi?
TBK 228/2, alıcının malı başkasına devretmesini bedel indirimi düzenine bağlar. Gerçek devir ile servis veya inceleme için fiziksel teslim aynı kabul edilmemelidir.
Malın kullanılması tek başına biçim değişikliği midir?
Her kullanım otomatik olarak biçim değişikliği değildir. Yapılan müdahalenin malın yapısına ve niteliğine etkisi, tarihi ve kapsamı teknik kayıtlarla değerlendirilir.
TBK 228 ayıp bildirimini gereksiz kılar mı?
Hayır. TBK 223, ticari satışta TTK 23 ve ilgili istisnalar ayrıca değerlendirilir. Ayıp, kayıp olayı ve mevcut durum mümkün olduğunca açık ve belgeli olarak bildirilmelidir.
Mal yokken bilirkişi incelemesi nasıl yapılır?
Kalan parçalar, teslim ve servis kayıtları, görüntüler, çalışma verileri ve olay tutanakları birlikte incelenir. İncelemenin hangi veriye dayandığı ve kaybın sebebi açıkça gösterilmelidir.
Bedel indirimi için sonraki satış bedeli tek başına yeterli mi?
Sonraki satış tutarı ilgili veri olsa da başlangıçtaki ayıp değerini tek başına kesin göstermez. Kullanım, piyasa değişimi ve sonraki hasarlar ayrılarak ayıbın yarattığı değer eksikliği belirlenir.
Bu kural tüketici satışlarına doğrudan aynı şekilde mi uygulanır?
Tüketici işlemlerinde önce 6502 sayılı Kanun’un özel ayıp ve seçimlik hak hükümleri incelenir. TBK 228’in ilgili olduğu noktalar özel rejimle birlikte değerlendirilmelidir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
