İstanbul İTO Bağ-Kur İB Formu Onayı: Kayıt ve Tarih Kontrolü
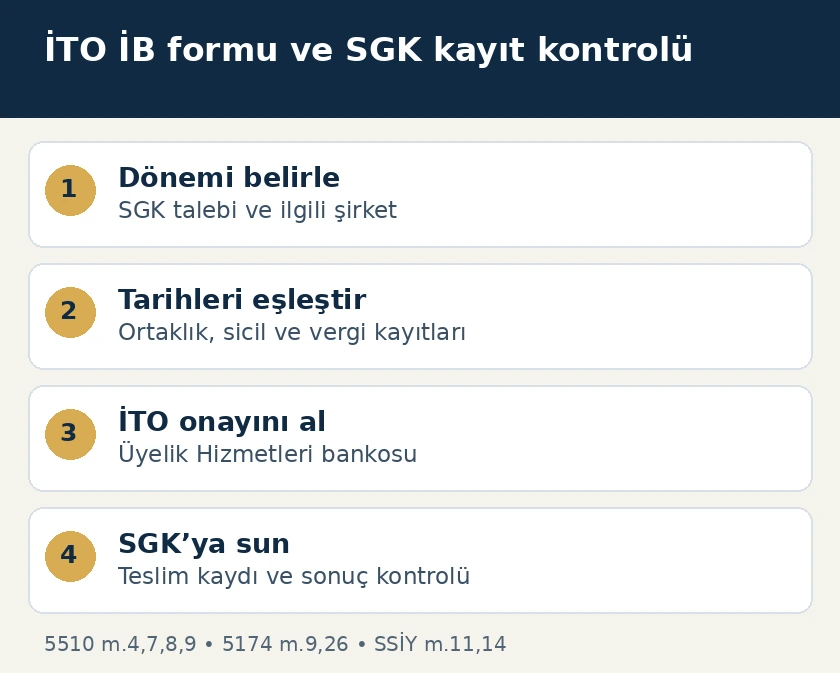
İstanbul Ticaret Odasında Bağ-Kur İB formu onayı, SGK dosyasında kullanılacak oda ve ticaret kaydının doğrulanmasına yönelik belge işlemidir. İTO’nun resmî hizmet açıklamasına göre ilgilinin sunduğu İB formu, Üyelik Hizmetleri Müdürlüğü bankolarında ücret karşılığında onaylanır. Oda kayıt tarihinin belgelenmesi, o tarihten itibaren kendiliğinden Bağ-Kur hizmeti kazanılması anlamına gelmez. Sigortalılık başlangıcı ve bitişi, kişinin faaliyet ve ortaklık türüne göre 5510 sayılı Kanunun 4, 7 ve 9. maddeleriyle belirlenir. Başvurunun temel işi, onaylanacak ticari kayıt ile SGK’nın araştırdığı dönemi doğru eşleştirmektir.
İB formu hangi ihtiyacı karşılar?
Emeklilik veya sigortalılık incelemesinde SGK’nın sorduğu bilgi, kişinin belirli tarihler arasında hangi işletmenin sahibi ya da hangi şirketin ortağı olduğudur. Güncel faaliyet belgesi yalnız bugünkü durumu gösterdiğinde geçmiş ortaklık döneminin açıklığa kavuşturulması gerekir. İTO Bağ-Kur işlemleri hizmet sayfası, bu amaçla ilgilisinin sunduğu İB formunun onaylandığını açıklar. Talep edilen formun SGK yazısıyla birlikte değerlendirilmesi, yanlış belge alınmasını önler.
Odanın üyelik kaydı tutmasının dayanağı 5174 sayılı Kanun m.9; üye kayıt ve sicil suretleri ile sicil bilgilerine ilişkin belge hizmetlerinin çerçevesi aynı Kanunun 26. maddesidir. Bu kayıtların sosyal güvenlik bakımından sonucu ise ayrı kanunla düzenlenir. İTO, kendi kaydındaki ticari olguyu doğrular; SGK sigortalılık dönemini, statüsünü ve hizmet hesabını kendi dosyasında inceler.
İstanbul’da hangi birime başvurulur?
İTO’nun hizmet açıklamasında başvuru yeri Üyelik Hizmetleri Müdürlüğü bankolarıdır. Merkez bina Eminönü–Fatih’te, Hobyar Mahallesi Reşadiye Caddesi No:7 adresindedir. İDTM ve Çatalca hizmet birimleri ile Anadolu Yakası hizmet birimi de resmî hizmet ağında yer alır. Anadolu Yakası için güncel İTO iletişim kaydı Cevizli Mahallesi, Tugay Yolu Caddesi No:22, Maltepe adresini gösterir. Eski sayfalardaki adres üzerinden yola çıkmadan seçilen birimin güncel konumu kontrol edilir.
Hizmet sayfası işlemin ücretli olduğunu bildirir; belirli bir tamamlama süresi veya bütün başvurular için çevrim içi onay yöntemi açıklamaz. Bu nedenle başvuru planı, ilgili bankonun sunduğu belge hizmetine göre kurulur. Ücret ödenirken İB onayının tarife kalemi ve tahsilat belgesi alınır. Ücretin kanuni sınırı hakkında ticaret odası belge ücretleri ve 5174 m.26 rehberi ayrıca incelenebilir.
Başvurudan önce hangi kayıtlar eşleştirilir?
İlk belge, SGK’nın inceleme konusu yaptığı dönemi ve istediği bilgiyi gösteren yazı veya formdur. Bunun yanına kimlik bilgisi, işletmenin tam unvanı ve ticaret sicil numarası konur. Eski unvan, merkez nakli, şirket türü değişikliği veya farklı sicil numaraları varsa tarih sırasına göre belirtilir. Böylece aynı kişinin farklı şirketleri ya da aynı şirketin farklı dönemlerde kullandığı adlar karıştırılmaz. Yalnız vergi numarasıyla açıklanmayan ortaklık ilişkisi, ilgili şirket kayıtlarıyla tamamlanır.
Aşağıdaki çalışma tablosu başvuruyu hazırlamak içindir; İTO’nun her dosya için ayrıca ilan ettiği zorunlu evrak listesi olarak sunulmaz. Her tarih, dayandığı belgenin tarih ve numarasıyla eşleştirilir. Başvuru sahibinin hatırladığı gün ile arşiv belgesindeki gün ayrışıyorsa form üzerinde tahmin yapılmaz; önce kaydın dayanağı bulunur.
| Kontrol edilen bilgi | Karşılaştırılacak dayanak | Dosyadaki işlevi |
|---|---|---|
| İşletmenin ve kişinin kimliği | Unvan, sicil numarası, kimlik bilgisi | Doğru ticari dosyanın seçilmesi |
| Ortaklığa giriş ve çıkış | Kuruluş, devir ve ilgili organ kararları | Kişiye ait dönemin ayrılması |
| Yönetim kurulu üyeliği | Seçim ve görevin sona ermesine ilişkin kayıt | Anonim şirket ortağının sıfatının belirlenmesi |
| Vergi mükellefiyet dönemi | Vergi dairesi başlangıç ve terk kaydı | Vergi mükellefiyetine bağlı statünün incelenmesi |
| SGK’daki mevcut dönem | Tescil kaydı ve hizmet bilgisi | Eksikliğin hangi kayıtta olduğunun gösterilmesi |
Odaya kayıt tarihi neden her dosyada sigorta başlangıcı değildir?
5510 m.7/1-b, başlangıç olayını faaliyet türüne göre ayırır. Ticari kazancı nedeniyle gelir vergisi mükellefi olan gerçek kişinin başlangıcı vergi mükellefiyetiyle bağlantılıdır. Limited şirketin kuruluşundaki ortak için şirketin ticaret siciline tescili; anonim şirkette ortak olan yönetim kurulu üyesi için yönetim kuruluna seçilme tarihi esas alınır. Gelir vergisinden muaf esnafın esnaf ve sanatkâr siciline kaydı ise farklı bir hukuki kategoridir. Bu son kayıt İTO üyeliğiyle aynı işlem değildir.
Form incelenirken “işe başlama”, “odaya kayıt”, “şirkete ortak olma”, “tescil” ve “ilan” ifadeleri ayrı tutulur. Bir ilan nüshası, daha önce alınmış bir kararın varlığını kanıtlar; ilan günü her durumda hakkın doğduğu gün değildir. Başlangıç tarihini belirleyen olay yazılmadan yalnız en eski belge tarihinin seçilmesi, SGK incelemesindeki uyuşmazlığı çözmez. Formda hangi ticari olgunun onaylandığı anlaşılır olmalıdır.
İB onayı, zorunlu SGK bildiriminin yerine geçer mi?
5510 m.8, kayıt ve tescil işlemini yapan kurum ve kuruluşların bildirim yükümlülüğünü düzenler. Sosyal Sigorta İşlemleri Yönetmeliği m.11/4-c’de şirket ortakları bakımından ayrıca görev dağılımı vardır: anonim şirketin yönetim kurulu üyesi ortağının başlangıcı şirket yetkililerince; kuruluşta limited şirket ortağının başlangıcı ticaret sicili müdürlüğünce; pay devralan yeni ortağın başlangıcı ise belirtilen belgelerle şirket yetkililerince bildirilir. Bu şirket ortaklığı bildirimlerinde düzenlenen süre on beş gündür. Bütün ortaklık türlerinde bildirim yükümlüsünün İTO üyelik bankosu olduğu söylenemez.
İB formunun yıllar sonra onaylanması bu ilk bildirimin yerini ve süresini değiştirmez. Başvuru dosyasında “bildirim yapılmadı” deniliyorsa önce bildirim yükümlüsünün kim olduğu ve işlem kayıtlarının nerede bulunduğu belirlenir. Şirketin elindeki gönderim kaydı ile SGK’nın tescil sonucu karşılaştırılır. Oda onayının alınma tarihi, ortaklığın başlangıcını ileri taşıyan yeni bir ticari olay olarak yazılmaz. Böylece ticari tarihin doğrulanmasıyla zamanında bildirim yapılıp yapılmadığının incelenmesi birbirine karıştırılmaz.
Limited şirkette sonradan pay alan ortak için tarih kontrolü
Kuruluş ortağıyla sonradan pay devralan ortağın dosyası aynı değildir. Sosyal Sigorta İşlemleri Yönetmeliği m.11/4-c, kuruluşta ticaret sicili tescilini; pay devrinde yeni ortağın başlangıcını ise ortaklar kurulunun devir kararına bağlayan düzenlemeyi içerir. Devir sözleşmesi, pay defteri ve ilan kaydı bu ilişkinin belgeleridir. Şirket yıllar önce kurulmuş olsa da sonradan ortak olan kişi için şirketin kuruluş tarihi doğrudan yazılmaz.
Pay devrinin geçerliliği ayrıca TTK m.595 çerçevesinde incelenir: sözleşmenin şekli, şirket sözleşmesindeki onay düzeni ve kanundaki onay hükümleri birlikte önem taşır. Onay aranmayan veya kanunen verilmiş sayılan onaya dayanan işlemde gerçekte bulunmayan bir kurul kararı üretilmez. Devrin gerçekleşme biçimi ve belgeleri SGK’ya açıkça bildirilir. Özellikle yurt dışında yaşayan ortakların belge zinciri için limited şirket pay devri ve TTK m.595 incelemesi yardımcıdır.
Anonim şirkette pay sahipliği ve yönetim kurulu dönemi
5510 m.4/1-b-3, anonim şirketin yönetim kurulu üyesi olan ortaklarını kapsar. Bu sebeple İB dosyasında yalnız şirketin kuruluş belgesiyle yetinilmez; kişinin pay sahipliği ve yönetim kurulu görevinin hangi dönemde birleştiği ortaya konur. Yönetim kuruluna seçilme kaydı ile ortaklık kaydı farklı tarihlere aitse, her iki olay ayrı yazılır. İmza yetkisinin bulunması da tek başına pay sahipliğini kanıtlamaz.
Yönetim kurulundan ayrılma, temsil yetkisinin kaldırılması ve bütün payların devri farklı olaylardır. Formun doğruladığı kayıt bunlardan hangisiyse açıkça gösterilmelidir. Başka işverendeki çalışma nedeniyle ayrıca sigortalılık çakışması varsa değerlendirme 5510 m.53’e göre yapılır. Bu ayrı sorun için şirket ortağının 4/a ve 4/b sigortalılığının çakışması yazısına bakılabilir. İB onayı, çakışan hizmetlerin hangi statüde sayılacağını karara bağlamaz.
Eski oda kaydı bulunması geçmiş günleri otomatik kazandırır mı?
Hayır. Eski ticari faaliyetin belgelenmesi ile bu dönemin sosyal güvenlik hizmeti olarak tanınması ayrı incelemelerdir. 5510 geçici m.8, sigortalılık niteliği bulunduğu hâlde Kanunun yürürlüğüne kadar kayıt ve tescilini yaptırmamış belirli 4/b grupları için özel başlangıç kuralı getirir. Aynı maddede geçmiş vergi mükellefiyet süreleri için tanınmış talep ve ödeme süreleri vardır. Bu süreler, yıllar sonra İTO’dan form onayı alınmasıyla yeniden başlamaz.
Başvuruda önce geçmişte SGK tescili bulunup bulunmadığı, varsa hangi dönemin kayıp veya hatalı göründüğü belirlenir. Önceden tescil edilmiş dönem ile ilk kez geriye dönük tescil istenen dönem aynı başlık altında değerlendirilmez. Eski giriş bildirgesi, SGK yazışması veya prim ödeme kaydı bulunan dosyada bunlar İB formunun yanına eklenerek talebin sebebi gösterilir. Oda belgesi, SGK’nın arşivindeki kaydın yerine geçirilmez; iki kurumun kayıtları birlikte okunur.
Çıkış tarihi, faaliyetsizlik ve tasfiye kayıtları
5510 m.9/1-b, sigortalılığın sona ermesini de statüye göre düzenler. Limited şirkette bütün payların devri ile yalnız müdürlükten ayrılma aynı sonucu doğurmaz. Anonim şirkette yönetim kurulu üyeliğinin sona ermesi ayrıca incelenir. Vergi mükellefiyetine bağlı gerçek kişi faaliyetinde mükellefiyetin sona erdiği tarih önemlidir. Dükkânın kapanması veya şirketin bir süre fatura kesmemesi, bu kayıtların her birinin hukuken sona erdiğini tek başına göstermez.
Tasfiye ve iflas dosyalarında ortağın talebi de tarih hesabını etkiler. Kanun m.9 ile Yönetmelik m.14/2, talep bulunmasına ve sürecin türüne göre başlangıç kararıyla tasfiyenin veya iflasın kapanışı arasında ayrım yapar. İB formuna yalnız “tasfiyede” yazılması tarih sorununu çözmez. Kararın türü, tarihi ve ortağın SGK’ya yönelttiği talep belgelenmelidir. Bu işlem, şirketin ticaret sicilinden silinmesi başvurusundan ayrıdır.
Yanlış bilgi görüldüğünde hangi kayda dönülür?
Önce hata ayrıştırılır: unvan veya kimlik eşleşmesi mi yanlış, ticari olayın tarihi mi hatalı, yoksa doğru ticari bilgi SGK hesabına mı farklı geçirilmiş? Odanın doğruladığı formda maddi yanlışlık varsa dayanak kayıt gösterilerek düzeltme istenir. Sicil kaydının kendisiyle ilgili uyuşmazlık, formdaki bir rakamın el yazısıyla değiştirilmesiyle giderilmez. TTK m.598, limited şirket pay geçişlerinin tescil başvurusunu ayrıca düzenler; eksik tescil işlemi belge onayından farklıdır.
SGK’ya sunulan açıklamada tartışılan tarih, kayıtta görünen tarih ve istenen düzeltme açıkça yazılır. Ekler tarih sırasıyla numaralanır; onaylanan formun bir nüshası ve teslim kaydı saklanır. Böylece yeni başvurunun önceki başvuruyu tamamladığı mı, farklı bir dönem için yapıldığı mı anlaşılır. Bir şirketten ayrılış ile başka şirkete giriş, tek tarih aralığı içinde birleştirilmeden ayrı gösterilir.
Başvuru yazısı belirsiz bırakılmadan nasıl hazırlanır?
Talep yazısında kişinin kimliği, ilgili işletmenin unvanı ve sicil numarası, araştırılan dönem ve belgenin kullanılacağı SGK işlemi belirtilir. Şirketin bugünkü faaliyeti yerine geçmiş ortaklık araştırılıyorsa bu dönem açıkça yazılır. SGK yalnız ortaklıktan çıkış tarihini sormuşsa, şirketin bütün ticari geçmişinin anlatılması yerine çıkış işleminin dayanağına odaklanılır. Birden fazla eski unvan varsa aralarındaki bağlantı sıralanır; aynı adla çalışan başka işletmenin evrakı dosyaya katılmaz.
Ek listesindeki her belgenin hangi bilgiyi açıkladığı belli olmalıdır: kuruluş ilanı şirketin başlangıcını, devir belgesi pay geçişini, yönetim kurulu kararı göreve seçilmeyi gösterir. Her belgeye aynı ispat işlevi verilmez. Formun oda tarafından onaylanacak bölümündeki bilgi ile başvuru sahibinin açıklaması da ayrılır. Arşivden çıkarılan kayıt esas alınarak yapılan onay, yalnız kişisel beyana dayanan tarih talebinden farklıdır. Bu düzen, sonradan eksik belge istendiğinde hangi boşluğun tamamlanacağını görünür kılar.
Onaydan sonra SGK dosyası nasıl takip edilir?
Onaylı form, kendisini isteyen SGK dosyasına başvuru numarasıyla sunulur. İşlem öncesi ve sonrası 4B Tescil Kaydı ve 4B Hizmet Bilgisi ayrı kontrol edilir. Bu e-Devlet hizmetleri kimlik doğrulamasıyla erişilir. Kişisel kayıtta görülmeyen bir dönemin hukuki durumunu yalnız ekran görüntüsünden sonuçlandırmak yerine, SGK’nın ilgili dönem hakkında yaptığı işlem veya verdiği yazılı cevap esas alınır.
Başvuru tamamlandığında üç unsur birlikte doğrulanır: İB formu doğru ticari dosyayı gösteriyor mu, tartışılan dönem dayanak belgelerle açıklanmış mı, SGK o döneme ilişkin talebi sonuçlandırmış mı? Sadece İTO onayının alınması son iki aşamanın tamamlandığını göstermez. İstanbul’daki belge işleminin amacına ulaşması, onaylanan tarihlerin SGK dosyasındaki somut soruya cevap vermesine bağlıdır.
Sık sorulan sorular
e-Devlet 4B Tescil Kaydı, İTO İB onayının yerine geçer mi?
Bu belgeler farklı kayıtları gösterir. e-Devlet’teki 4B Tescil Kaydı SGK’nın hizmetidir; İTO onayı ise Odanın doğruladığı ticari kayıtla ilgilidir. SGK belirli bir ortaklık dönemini araştırmak üzere İB formu istemişse, mevcut tescil ekranının çıktısını almak o araştırmaya cevap vermiş sayılmaz. Önce istenen bilginin hangi kuruma ait olduğu belirlenir. Tescil kaydı, hizmet bilgisi ve İB formu aynı dosyada tarih karşılaştırmasına hizmet eder; belge adlarının benzerliği bunları tek belgeye dönüştürmez.
İTO şube kaydı şirket ortağı için yeni sigorta başlangıcı oluşturur mu?
5174 m.9 şirketlerin şubelerini de oda kayıt düzenine dahil eder. Buna karşılık ortağın sigortalılık niteliği 5510 m.4 ve başlangıcı m.7 ile belirlenir. Aynı şirketin yeni şube kaydının tarihi, kişinin o şirkete ortak olduğu tarihin yerine yazılmaz. İB dosyasında merkez ve şube sicilleriyle şirketin tüzel kişiliği eşleştirilir. Farklı şube numarası görülmesi tek başına yeni ortaklık kurulduğunu veya önceki ortaklığın sona erdiğini göstermez; gerçek ticari olayın belgesi aranır.
Şirket unvanı değişmişse eski Bağ-Kur dönemi nasıl gösterilir?
Araştırılan dönemde kullanılan eski unvanla bugünkü unvan arasındaki kayıt bağlantısı açıklanır. Başvuruya yalnız güncel şirket adı yazılması, eski evrakın farklı bir işletmeye aitmiş gibi değerlendirilmesine yol açmamalıdır. Unvan değişikliği belgesi, sicil numarası ve tarih zinciri birlikte hazırlanır. Sigortalılık başlangıcını belirleyen olay unvan değişikliği değil, 5510 m.7 kapsamındaki faaliyet veya ortaklık olayıdır. Belgenin yeni tarihli düzenlenmesi de geçmişteki kaydın o gün kurulduğu anlamına gelmez.
Limited şirkette pay oranının küçük olması İB incelemesini gereksiz kılar mı?
5510 m.4/1-b-3, limited şirket ortaklığı için asgari pay yüzdesi koymaz. Kişinin ortak olup olmadığı ve ortaklık dönemi belirlenir; sadece payının küçük olması nedeniyle dosyadaki dönem yok sayılamaz. Başka sigortalılık statüsüyle çakışma varsa bunun sonucu ayrıca m.53 kapsamında incelenir. İTO formunda pay sahipliği olgusu doğru gösterilir. Pay yüzdesinden hareketle kendiliğinden sigorta muafiyeti yazılması veya mevcut ortaklık kaydının çıkarılması, Kanunun belirlediği statü incelemesinin yerine geçirilemez.
Limited şirket müdürlüğünden ayrılmak Bağ-Kur çıkışı için yeterli midir?
Ortaklık devam ediyorsa yalnız müdürlük görevinin sona ermesi, limited şirket ortağının 4/b niteliğini ortadan kaldırmaz. 5510 m.9/1-b-3, hisselerin tamamını devreden ortak yönünden sona ermeyi ayrıca düzenler. İB formuna müdürlük değişikliği ortaklıktan çıkış gibi geçirilmez. Temsil yetkisinin sona erdiği kayıt ile pay devri kayıtları ayrı incelenir. Dilekçede ayrılınan sıfat açıkça yazılır; hangi hukuki ilişkinin bittiği gösterilmeden yalnız bir istifa tarihine dayanılmaz.
Anonim şirkette ortak olmayan yönetim kurulu üyesi aynı kapsamda mıdır?
5510 m.4/1-b-3’te anonim şirket için yönetim kurulu üyesi olan ortak ölçütü vardır. Bu bent yönünden hem ortaklık hem yönetim kurulu üyeliği araştırılır. Yalnız yönetim kurulu üyesi olmak veya imza yetkisi taşımak pay sahipliğinin yerine geçmez. Kişinin başka bir faaliyetinden doğan sigortalılığı ayrı konudur. İB dosyasında şirket adına yetkili olmakla şirketin ortağı olmak farklı sıfatlar olarak belgelenir; bir sıfatın kaydından diğerinin varlığı çıkarılmaz.
İB formu onay ücreti Bağ-Kur prim borcundan düşülür mü?
Odanın belge onayı için aldığı ücret ile SGK prim borcu ayrı yükümlülüklerdir. İTO, hizmetin ücretli olduğunu bildirir; oda belge ücretinin çerçevesi 5174 m.26’dadır. Bu tahsilatın yapılması SGK’ya prim ödemesi yapıldığını göstermez. Ödeme belgesinde hizmetin adı ve tahsilatı yapan kurum kontrol edilir. İB onay makbuzu dosyada belge hizmetinin ödendiğini kanıtlar; SGK borç veya ödeme kaydının yerine sunularak prim gününün ödendiği sonucuna varılmaz.
Birden fazla şirketteki ortaklık tek İB açıklamasında birleştirilir mi?
Araştırılan her şirketin unvanı, sicili ve kişiye ait ortaklık dönemi ayrı gösterilir. Şirketlerden birindeki çıkış, başka şirkette süren ortaklığı sona erdirmez. SGK’nın gönderdiği formun ve talebin kapsamına göre kayıtlar sunulur; şirketler tek bir kesintisiz ticari dosyaymış gibi yazılmaz. 5510 kapsamındaki hizmet hesabını SGK yapar. Odaya sunulan açıklamanın görevi, farklı ortaklık ilişkilerini görünür kılmak ve kurumun hangi dönemi hangi belgeden değerlendireceğini açıkça göstermektir.
İB onayı için her evrakın yeniden notere götürülmesi zorunlu mudur?
İTO’nun Bağ-Kur hizmet sayfası, ilgilinin sunduğu İB formunun onaylanmasını açıklar; bütün destek belgelerinin yeniden noter onayından geçirilmesine ilişkin genel bir liste yayımlamaz. Buna karşılık pay devri veya temsil gibi işlemlerin kendi kanuni şekil koşulları vardır. TTK m.595’teki devir sözleşmesi şekli, İB formu onayından ayrı değerlendirilir. İstenen belgenin aslı, sureti ve hangi işlem için kullanılacağı belirlenmeden bütün dosyaya tek bir noter şartı yüklenmez.
SGK yeni bir yazıyla aynı dönemi tekrar sorarsa ne yapılır?
Yeni yazıda eksik görülen bilgi önceki taleple karşılaştırılır. Sorun ortaklık tarihinin belgelendirilmesi, farklı unvanların eşleştirilmesi veya çıkış olayının açıklanmasıysa ilgili dayanak tamamlanır. Önceki onaylı formun nüshası ve teslim kaydı başvuru bağlantısını kurar. Yalnız yeni tarihli aynı belgeyi almak, sorulan farklı bilgiyi karşılamaz. Yeni teslimde önceki başvuru numarası ve tamamlanan unsur açıkça belirtilir; SGK’nın hangi tarih veya belgeyi kabul etmediği yazılı cevaptan belirlenir.
Resmî kaynaklar
- İTO Bağ-Kur İşlemleri
- İTO iletişim
- İTO bölge temsilcilikleri ve hizmet birimleri
- 5174 sayılı Kanun
- 5510 sayılı Kanun
- Sosyal Sigorta İşlemleri Yönetmeliği
- 6102 sayılı Türk Ticaret Kanunu
- SGK 4B Tescil Kaydı
- SGK 4B Hizmet Bilgisi
İstanbul ofisi
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
