Halka Açık Olmayan Anonim Şirket Kendi Paylarını Satın Alabilir mi?
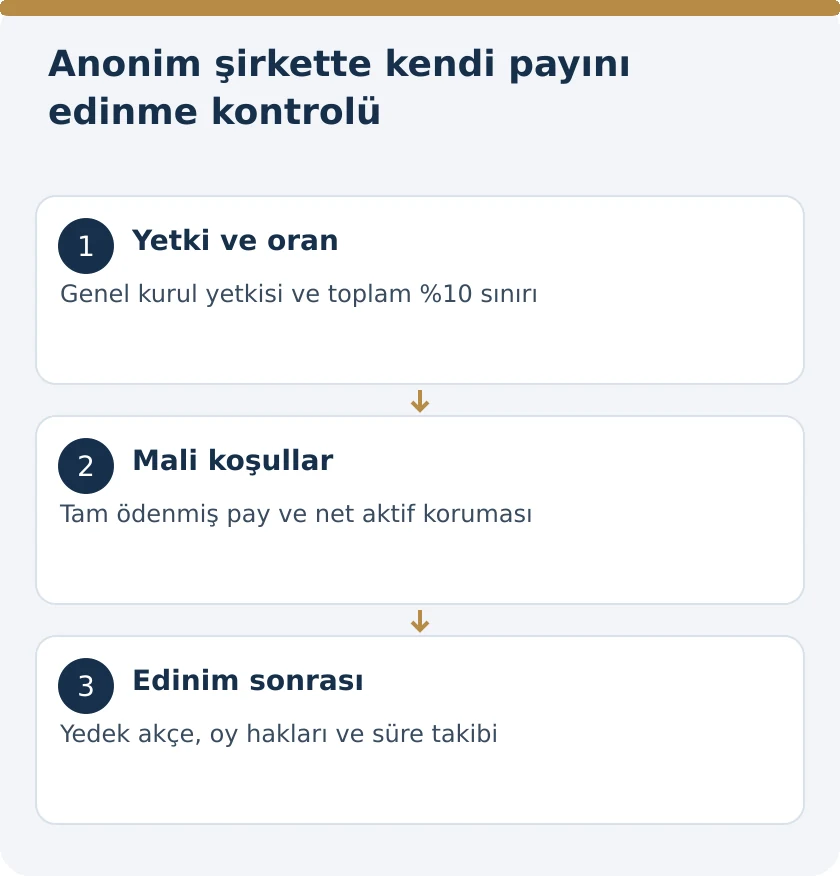
Halka açık olmayan anonim şirket kendi paylarını satın alabilir; ancak TTK m.379’daki sermaye oranı, genel kurul yetkisi, net aktif ve bedelin tamamen ödenmiş olması şartlarını birlikte sağlamalıdır. Olağan satın almada toplam sınır esas veya çıkarılmış sermayenin yüzde onudur. Şirketin kendi payını alması, bu payların sermaye artırımında şirket tarafından taahhüt edilmesiyle aynı işlem değildir. İkinci işlem TTK m.388’de yasaklanmıştır. Bu rehber, borsada yapılan geri alım programından farklı olarak, halka açık olmayan anonim şirkette mevcut payın ortaklardan veya üçüncü kişiden devralınmasına odaklanır.
İşlemin dayanağı 6102 sayılı Türk Ticaret Kanunu m.379–389 ve m.520 hükümleridir. İnceleme sırasında yalnız satış sözleşmesine bakılmaz. Genel kurul kararı, şirket bilançosu, payın sermaye borcunun ödenme durumu ve şirketin daha önce edindiği paylar birlikte değerlendirilir. Payı satan kişinin bütün ortaklarla anlaşması, şirketin sermayesini koruyan kanuni şartların yerine geçmez.
Şirket türü baştan belirlenmelidir. Limited şirketin kendi payını edinmesi TTK m.612 kapsamındadır. Halka açık ortaklıkların geri alımı ise Sermaye Piyasası Kanunu ve ilgili Kurul düzenlemeleriyle birlikte incelenir. Bir şirket türü için öngörülen istisna veya oran diğerine doğrudan taşınamaz.
Yüzde on sınırı hangi tutar üzerinden hesaplanır?
TTK m.379/1’deki ölçü, satın alma bedelinin şirket kasasına oranı değildir. Edinilecek payların temsil ettiği esas veya çıkarılmış sermaye payı esas alınır. Bu nedenle payın satış fiyatı ile itibari değeri ayrı sütunlarda gösterilmelidir. Şirket sermayenin yüzde beşini temsil eden payları yüksek bir satış bedeliyle alıyorsa oran sınırı ile mali yeterlilik sınırı farklı hesaplarla denetlenir.
Kontrol yalnız son satın alma paketine özgülenemez. Kanun, işlem sonucunda onda birin aşılmasını da yasaklar. Şirketin elindeki kendi payları ve yeni alım birlikte değerlendirilir. Birden çok satıcıyla ayrı sözleşme yapılması tek tek işlemlerin görünüşünü değiştirir; toplam sınırı ortadan kaldırmaz. Satışların farklı günlerde yapılması da birikimli hesabı gereksiz kılmaz.
Aynı fıkra, şirketin kendi paylarını rehin kabul etmesini de kapsar. Şirket lehine verilen teminatın kendi paylarından oluşması, yalnızca genel rehin hükümleriyle çözülecek bir işlem değildir. Ayrıca üçüncü kişinin kendi adına fakat şirket hesabına yaptığı edinimler de hükmün içindedir. Dosyada nominal tutar, edinim tarihi, işlem türü ve hesabına hareket edilen kişi açıkça gösterilmelidir.
Genel kurul yönetim kuruluna nasıl yetki vermelidir?
Olağan satın alma için TTK m.379/2 uyarınca genel kurulun yönetim kurulunu yetkilendirmesi gerekir. Yetkinin geçerlilik süresi en fazla beş yıldır. Kararda alınacak veya rehin kabul edilecek payların itibari değerlerine ilişkin sayılar ve toplam itibari değer ile ödenebilecek bedelin alt ve üst sınırı bulunmalıdır. Sadece geri alım yapılabileceğini bildiren, miktarı ve bedel aralığı olmayan bir karar madde metnindeki içeriği karşılamaz.
Yönetim kurulu her izin talebinde kanuni koşulların gerçekleştiğini belirtir. Genel kurulun izin vermesi, yönetim kurulunun sonraki her işlemi koşulsuz gerçekleştirebileceği anlamına gelmez. Yetki verildikten sonra bilanço, mevcut pay miktarı veya ödeme planı değişmişse uygulama anındaki durum yeniden incelenir. Beş yıllık yetki süresi, finansal şartların beş yıl boyunca sağlanmış sayılması sonucunu doğurmaz.
Karar ve sözleşme dosyası aynı işlemi anlatmalıdır. Yönetim kuruluna verilen yetkide bir bedel tavanı bulunurken sözleşmede ek ödeme, yan menfaat veya satıcı lehine başka bir borç üstlenilmişse gerçek işlem bedeli bütün kalemlerle değerlendirilir. Genel kurul kararının eki olarak kullanılan pay listesi, daha sonra yapılan değişikliklerle birlikte saklanmalıdır.
Net aktif şartı ve payın tamamen ödenmesi
TTK m.379/3 şirketin net aktifini korur. Edinilecek payların bedelleri düşüldükten sonra kalan net aktif, esas veya çıkarılmış sermaye ile dağıtılmasına izin verilmeyen kanuni ve esas sözleşmesel yedek akçelerin toplamından az olamaz. Bu kontrol, şirketin banka hesabında satın alma için yeterli para bulunmasından farklıdır. Nakit mevcudu borçların, zararların ve korunması gereken özkaynak kalemlerinin yerini tutmaz.
Mali çalışma, kullanılan bilanço tarihini, sonradan gerçekleşen önemli değişiklikleri, edinim bedelini ve dağıtılamayan yedekleri göstermelidir. Yönetim kurulu kararının dayanağı olan hesaplarla pay satın alma sözleşmesindeki tutarın aynı olması gerekir. Belirsiz bir bedel formülü kullanılmışsa formülün şirketin üstleneceği yükü nasıl belirlediği de kontrol edilir. Hukuki inceleme ile muhasebe incelemesi aynı veriler üzerinden yürütülmelidir.
TTK m.379/4 yalnız bedellerinin tamamı ödenmiş payların bu sistemde edinilmesine izin verir. Pay sahibi sermaye taahhüdünün bir bölümünü henüz yerine getirmemişse, şirketin payı satın alarak sorunu kendiliğinden çözmesi mümkün değildir. Payın itibari sermaye bedelinin tamamen ödenmesi ile satıcıya kararlaştırılan devir bedelinin ödenmesi iki ayrı yükümlülüktür. İlk şartın gerçekleştiği sermaye ödeme kayıtlarıyla doğrulanmalıdır.
Yavru şirket üzerinden pay alınması sınırı kaldırır mı?
TTK m.379/5, ana şirket paylarının yavru şirket tarafından edinilmesinde de aynı fıkralardaki kuralları uygular. Bu nedenle satın alan tüzel kişinin başka bir grup şirketi olması tek başına serbestlik sağlamaz. İşlemin grup içindeki finansmanı, payların hangi şirket adına tutulduğu ve bedelin fiilen hangi kaynaklardan karşılandığı dosyada görünür olmalıdır.
Üçüncü kişinin kendi adına fakat şirket hesabına alım yapması da ayrıca m.379/1 kapsamındadır. Nominal alıcıya bakılarak yapılan denetim eksik kalır. Şirketin ekonomik yükü üstlendiği, payın risk ve yararının şirket hesabında kaldığı düzenlemeler sözleşmelerin tamamı üzerinden incelenir. Bununla birlikte her grup içi pay devri otomatik olarak kendi payını edinme sayılmaz; alıcının ve payı ihraç eden şirketin ilişkisi belirlenmelidir.
Yakın ve ciddi kayıp halinde genel kurul kararı aranır mı?
TTK m.381, yakın ve ciddi bir kayıptan kaçınmak için gerekli olduğunda genel kurulun yetkilendirme kararı bulunmadan kendi payını edinmeye izin verir. Bu istisna, genel kurul yetkisine ilişkindir. Yönetim kurulunun işlemi yararlı görmesi veya hızlı davranmak istemesi tek başına kanundaki yakın ve ciddi kayıp ölçütünü karşılamaz. Kararda kaybın ne olduğu ve pay alımının bunu nasıl önlediği somut belgelerle açıklanmalıdır.
Bu yolla edinim yapıldığında yönetim kurulu ilk genel kurula yazılı bilgi verir. Bilgi; edinimin sebep ve amacını, alınan payların sayısını, toplam itibari değerini, sermaye içindeki oranını, bedelini ve ödeme şartlarını kapsar. Sonradan yapılan bu bilgilendirme, işlem anında bulunmayan koşulları geriye dönük olarak yaratmaz. Acil edinim gerekçesiyle olağan koşulların tümünün kaldırıldığı yönünde karar yazılmamalıdır.
Kanuni istisnalar ve bedelsiz edinim nasıl ayrılır?
TTK m.382’de, m.379 hükümlerine bağlı kalınmadan edinime izin verilen özel durumlar yer alır. Sermaye azaltımı hükümlerinin uygulanması, külli halefiyet, kanuni satın alma yükümü, tamamen ödenmiş payların şirket alacağının tahsili amacıyla cebri icradan edinilmesi ve menkul kıymetler şirketinin edinimi bunlar arasındadır. Bu başlıklar genel bir serbest alım yetkisi olarak kullanılamaz; işlemin dayandığı bent belirlenmelidir.
Bedelsiz edinimin ayrı dayanağı TTK m.383’tür. Şirket, bedelinin tamamı ödenmiş kendi paylarını karşılıksız edinebilir. Ana şirket payının yavru şirketçe karşılıksız edinilmesinde de hüküm kıyasen uygulanır. Sözleşmeye bağış veya bedelsiz devir adı verilmesine rağmen devreden lehine borç üstlenilmesi yahut başka ekonomik karşılık sağlanması varsa gerçek işlem yapısı ayrıca açıklanmalıdır. Belgenin başlığı, karşılıksızlık değerlendirmesini tek başına belirlemez.
Özel edinim sebebi sonraki yükümlülükleri sona erdirmez. TTK m.384’ün kapsadığı edinimlerde elden çıkarma süresi ayrıca kontrol edilir. Bu nedenle işlem çizelgesinde yalnız payın edinildiği gün değil, kanuni istisnanın dayanağı ve elde tutmanın hangi hükme göre sürdüğü de bulunmalıdır.
Şirket payını almak isteyen kişiye kredi veya teminat verebilir mi?
TTK m.380/1, şirket paylarının edinilmesi amacıyla başka bir kişiye avans, ödünç veya teminat verilmesine ilişkin hukuki işlemleri geçersizlik yaptırımına bağlar. Doğrudan satın alma sınırlarının, alıcıya şirket kaynaklarından finansman sağlanarak aşılması bu düzenlemenin konusudur. Alıcıya ödeme yapılması, kredi verilmesi ve alıcının banka borcuna teminat gösterilmesi aynı finansman incelemesinde ele alınmalıdır.
Kanun kredi ve finans kurumlarının işletme konusundaki işlemleri ile şirket veya bağlı şirket çalışanlarının pay edinebilmesi için sağlanan belirli finansman işlemlerini ayrıca düzenler. Ancak bu istisnalar da zorunlu yedek akçeleri azaltma, yedeklerin kullanılmasına ilişkin kuralları ihlal etme veya m.520 yedeğinin ayrılmasını engelleme sonucunu doğuruyorsa geçersizdir. Çalışan pay programı adı kullanılması sermaye korumasını ortadan kaldırmaz.
TTK m.380/2, üçüncü kişiye şirket hesabına kendi paylarını alma hakkı veya yükümlülüğü veren düzenlemeleri de denetler. Şirket payları doğrudan alsaydı m.379’a aykırılık doğacaksa, araya başka kişi konulması düzenlemeyi geçerli hale getirmez. İşlem öncesi dosyada pay devir sözleşmesinin yanında finansman, garanti ve yan protokoller de incelenmelidir.
Geri alınan paylar oy ve kâr payı hakkı verir mi?
TTK m.389 uyarınca şirketin edindiği kendi payları genel kurulun toplantı nisabının hesabında dikkate alınmaz. Yavru şirketin edindiği ana şirket payları da ana şirketin genel kurul nisabında hesaba katılmaz. Dolayısıyla şirketin kendi elindeki payları toplantı çoğunluğunu sağlamak için kullanması mümkün değildir. Hazır bulunanlar listesi hazırlanırken bu paylar ayrıca işaretlenmelidir.
Bedelsiz payların edinilmesi istisnası dışında, şirketin devraldığı kendi payları hiçbir pay sahipliği hakkı vermez. Yavru şirketin edindiği ana şirket paylarında ise oy hakları ve bunlara bağlı haklar donar. Bu iki sonuç madde metnindeki ayrı düzenlemelerdir. Ortaklık hakları kullanılırken payın doğrudan şirketçe mi yoksa yavru şirketçe mi edinildiği gözden kaçırılmamalıdır.
İşlem öncesi ve sonrası sermaye tablosu bu nedenle yalnız pay sahiplerinin adını içermemelidir. Oy kullanabilen paylar, nisaba dahil edilmeyen paylar ve şirketin kendi payları ayrı izlenmelidir. Sermaye artırımında yeni payların alınması ise rüçhan hakkı ve TTK m.461 çerçevesinde farklı bir işlemdir; mevcut payın geri alımıyla karıştırılmamalıdır.
Yedek akçe ve elden çıkarma süreleri
TTK m.520/1’e göre şirket kendi payları için edinim değerini karşılayan tutarda yedek akçe ayırır. Paylar devredildiğinde veya yok edildiğinde, ilgili edinim değerini karşılayan yedek çözülebilir. Bu özel yedek, olağan kâr dağıtımıyla aynı amaç için kullanılacak serbest bir fon olarak görülemez. Kâr payı avansı dağıtımı da kendi şartlarına tabi olduğundan geri alım için ayrılan kaynaklarla birlikte mali etkisi değerlendirilmelidir.
| İşlem durumu | Sonraki yükümlülük | Dayanak |
|---|---|---|
| M.382/b–d veya m.383 kapsamındaki edinim | Kayıpsız devir mümkün olur olmaz ve en geç üç yılda elden çıkarma; toplam yüzde onu aşmıyorsa kanuni istisna | TTK m.384 |
| M.379–381’e aykırı edinim veya rehin | En geç altı ayda elden çıkarma veya rehnin kaldırılması | TTK m.385 |
| M.384 ve m.385 uyarınca elden çıkarılamayan pay | Sermaye azaltımı yoluyla hemen yok etme | TTK m.386 |
Üç yıllık süre bütün geri alımlar için ortak bir elde tutma süresi değildir. M.384, açıkça saydığı özel edinim sebeplerini düzenler. Aynı şekilde altı aylık süre, hukuka aykırı edinimin baştan izinli olduğu anlamına gelmez. Şirketin hangi hüküm kapsamında hareket ettiği belirlenmeden tek bir süre üzerinden takip yapılması hatalıdır.
Sermaye artırımında şirketin kendisine pay ayırması
TTK m.388 şirketin kendi paylarını taahhüt etmesini yasaklar. Üçüncü kişinin veya yavru şirketin kendi adına fakat şirket hesabına pay taahhüt etmesi de aynı kapsamda sayılır. Mevcut, tamamen ödenmiş payın devralınabilmesi, kuruluşta veya sermaye artırımında şirketin kendi sermaye borcunu kendisinin üstlenmesine izin vermez.
Kanuna aykırı taahhütte, kuruluşta kurucular ve sermaye artırımında yönetim kurulu üyeleri kanunda belirtilen şekilde payı taahhüt etmiş sayılarak pay bedelinden sorumlu tutulur. Kusursuzluğun ispatına ilişkin istisna da madde içinde düzenlenmiştir. Bu nedenle geri alım kararı ile sermaye artırım kararı aynı belge içinde yer alsa bile iki işlem ayrı hukuki denetime tabi tutulmalıdır.
İşlem dosyasında hangi belgeler bulunmalıdır?
Dosyanın başlangıç belgesi güncel esas sözleşme ve ticaret sicili bilgileridir. Bunları mevcut pay dağılımı, şirketin ve yavru şirketin elindeki pay listesi, sermaye borcunun tamamen ödendiğine ilişkin kayıtlar ve finansal yeterlilik hesabı izler. Genel kurul yetkisi kullanılıyorsa kararın süre, nominal miktar ve bedel sınırları sözleşmeyle karşılaştırılır. Özel istisnaya dayanılıyorsa istisnanın koşulları ayrıca belgelenir.
Edinimden sonra kayıtlar tamamlanmış sayılmaz. M.520 yedeği, genel kurul nisaplarına etkisi, varsa elden çıkarma takvimi ve m.381 kapsamındaki ilk genel kurul bilgilendirmesi izlenmelidir. İstanbul veya Mersin’deki bir anonim şirket için de aynı kanuni sistem geçerlidir. Şirket merkezinin bulunduğu yer, kayıt ve uyuşmazlık süreçleri bakımından değerlendirilir; maddi edinim koşulları il bazında değişmez.
Hukuka aykırı yönetim kurulu kararında TTK m.391; kusurlu yükümlülük ihlaliyle doğan zararda m.553 ve şirket zararının talebinde m.555 dikkate alınır. Her aykırılık için aynı dava türü veya aynı sonuç ileri sürülmemelidir. Talep, kararın geçersizliği mi, payın elden çıkarılması mı, sermaye işlemi mi, yoksa zararın giderilmesi mi olduğu açıkça belirlenerek kurulmalıdır.
Karar, ödeme ve pay kaydı arasında nasıl kontrol yapılır?
Uygulamada üç ayrı kayıt birbirine bağlanmalıdır: organ kararında izin verilen işlem, sözleşmede üstlenilen borç ve fiilen gerçekleştirilen devir. Sadece banka dekontunun bulunması, gerekli genel kurul yetkisini veya payların tamamen ödenmiş olduğunu göstermez. Sadece genel kurul tutanağının bulunması da net aktif şartının sağlandığını kanıtlamaz. İnceleme tablosunda her şartın karşısına onu gösteren belgenin adı ve tarihi yazılmalıdır.
Ödeme birden fazla taksite ayrılmışsa yönetim kurulunun yetki süresi, sözleşmenin kurulduğu tarih ve devrin gerçekleştiği tarih ayrı kaydedilir. Yüzde on sınırını değerlendirirken farklı tarihlerdeki şirket payı mevcudu izlenir. M.520 kapsamında ayrılması gereken yedek ile muhasebe kaydı karşılaştırılır. Böylece sonraki genel kurulda hangi payların nisaba katılmayacağı da aynı kayıtlardan görülebilir.
Elden çıkarma zorunluluğu doğuran bir edinimde süre takibi sözleşmenin imza klasörüne bırakılmamalıdır. Edinim tarihi, uygulanacak kanun maddesi, son tarih ve yapılan devir işlemi ayrı bir çizelgede tutulur. Altı aylık aykırı edinim süresiyle üç yıllık özel edinim süresi farklı hukuki nedenlere bağlıdır. Bu nedenin açık yazılması, sonradan yanlış süreye dayanılarak payların şirket üzerinde tutulmasını önler.
Sık sorulan sorular
Halka açık olmayan anonim şirket kendi payını satın alabilir mi?
Evet. Olağan edinimde TTK m.379’daki yüzde on sınırı, genel kurul yetkilendirmesi, net aktif koruması ve pay bedelinin tamamen ödenmiş olması şartları birlikte aranır. Kanunda sayılan özel edinim sebepleri ayrıca incelenir.
Yüzde on sınırı satış fiyatına göre mi hesaplanır?
Hayır. Sınır, edinilen payların temsil ettiği esas veya çıkarılmış sermaye oranına ilişkindir. Payın satış fiyatı ayrıca net aktif incelemesinde dikkate alınır. Önceden edinilmiş paylarla yeni işlem birlikte kontrol edilir.
Genel kurul geri alım yetkisini süresiz verebilir mi?
Hayır. TTK m.379/2 uyarınca yetki en çok beş yıl için verilir. Kararda payların itibari değerlerine ilişkin miktarlar, toplam itibari değer ve ödenebilecek bedelin alt ve üst sınırı gösterilir.
Sermaye borcu tamamen ödenmemiş pay şirketçe satın alınabilir mi?
TTK m.379/4 kapsamındaki olağan geri alımda edinilemez. Bu hüküm sadece bedeli tamamen ödenmiş paylara izin verir. Satıcıya ödenecek devir bedeli ile paya bağlı sermaye borcunun ödenmiş olması birbirinden ayrı konulardır.
Yavru şirketin ana şirket payını alması serbest midir?
TTK m.379/5 gereğince aynı maddedeki kurallar bu edinimde de uygulanır. Ayrıca TTK m.389’da yavru şirketin elindeki ana şirket paylarının oy hakları ve nisap etkisi ayrıca düzenlenmiştir.
Acil durumda genel kurul kararı olmadan alım yapılabilir mi?
TTK m.381’deki yakın ve ciddi kayıptan kaçınma koşulu gerçekleşmişse yetkilendirme kararı olmadan edinim mümkündür. Yönetim kurulu ilk genel kurula sebep, miktar, bedel ve ödeme şartları hakkında yazılı bilgi verir.
Şirket kendi payını almak isteyen kişiye kredi verebilir mi?
TTK m.380, kendi paylarının edinimi amacıyla avans, ödünç veya teminat verilmesine ilişkin işlemleri geçersizlik yaptırımına bağlar. Maddede belirtilen finans kurumu ve çalışan istisnaları da yedek akçe ve sermaye koruma koşullarıyla birlikte değerlendirilir.
Şirket geri aldığı paylarla genel kurulda oy kullanabilir mi?
Hayır. TTK m.389 uyarınca şirketin kendi payları toplantı nisabında dikkate alınmaz; bedelsiz payların edinimi istisnası dışında pay sahipliği hakları vermez. Şirketin kendi kendisine oy kullandırılması bu sisteme aykırıdır.
Hukuka aykırı alınan paylar ne zaman elden çıkarılır?
TTK m.379–381’e aykırı edinilen veya rehin kabul edilen paylarda m.385 uyarınca en geç altı ay içinde elden çıkarma ya da rehnin kaldırılması gerekir. Elden çıkarılamayan paylar için m.386 sermaye azaltımı yoluyla yok etmeyi düzenler.
Geri alınan paylar için yedek akçe ayrılır mı?
Evet. TTK m.520/1 edinim değerini karşılayan tutarda yedek akçe ayrılmasını öngörür. Bu yedek, paylar devredildiğinde veya yok edildiğinde ilgili edinim değerini karşılayan ölçüde çözülebilir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
