Sermaye Ödenmediği Hâlde Ödenmiş Gösterilirse Kim Sorumlu? TTK 550
TTK m.550, sermaye tamamen taahhüt edilmediği veya ödenmesi gereken karşılık yatırılmadığı hâlde taahhüt edilmiş ya da ödenmiş gibi gösterilmesini özel sorumluluğa bağlar. Böyle gösteren kişiler ile kusurlu şirket yetkilileri ilgili payları üstlenmiş kabul edilir; pay karşılıklarını ve zararı faiziyle birlikte müteselsilen öder. Hüküm, yalnız eksik sermaye borcunu tahsil etmekten daha geniş bir yaptırım içerir.
Aynı maddenin ikinci fıkrası, sermaye taahhüdünde bulunan kişinin ödeme yeterliliğinin bulunmadığını bilerek onay verilmesini ayrıca düzenler. Dolayısıyla gerçeğe aykırı ödeme beyanı ile ödeme yetersizliğini bilerek kabul etme ayrı incelenmelidir. TTK m.550 ve m.644 bu sorumluluk düzenini anonim ve limited şirketler bakımından önemli hâle getirir. İşlemin tarihi, gerçek ödeme durumu ve açıklamayı yapan kişinin rolü dosyanın merkezindedir.
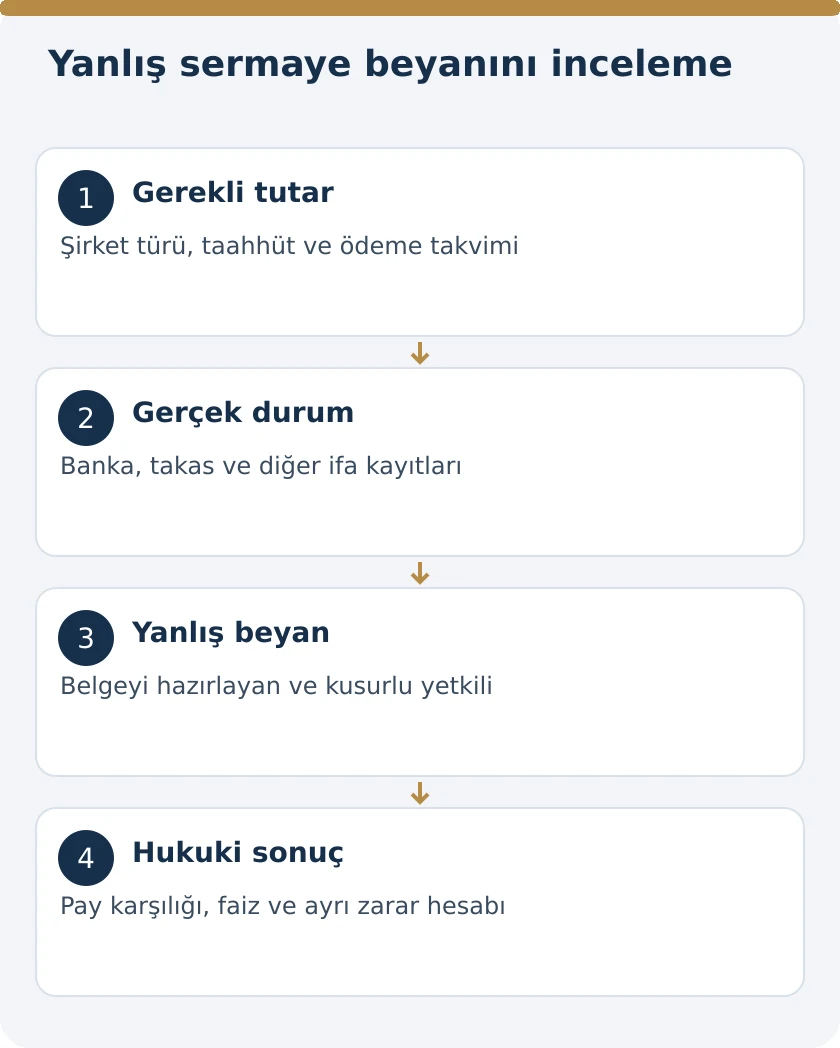
Sermayenin taahhüt edilmesi ile ödenmesi aynı olay değildir
Sermaye taahhüdü, ilgili pay karşılığını şirkete getirme borcunun üstlenilmesidir. Ödeme ise bu borcun yerine getirilmesidir. TTK m.550/1 iki farklı gerçeğe aykırılığı ayrı ayrı kapsar: tamamı taahhüt edilmemiş sermayeyi tamamı taahhüt edilmiş göstermek ve gerekli karşılık ödenmemişken ödenmiş göstermek.
Bu nedenle inceleme yalnız banka hesabına para girip girmediğiyle sınırlı değildir. Esas sözleşme, iştirak taahhütleri ve sermaye artırımı belgeleri üzerinde kimin hangi payı şartsız üstlendiği de kontrol edilir. Taahhüt belgelerindeki eksiklik, ödeme kaydıyla aynı sorun olarak adlandırılmamalıdır. Şirketin beyan ettiği toplam sermaye, üstlenilen tutar ve gerçekten yerine getirilen borç birbirine bağlanmalıdır.
Henüz vadesi gelmemiş sermaye borcu yanlış beyan sayılır mı?
M.550, karşılığın kanun veya esas sözleşme gereğince ödenmemiş olmasına dayanır. Ödenmesi henüz gerekmeyen bir bakiye sermaye borcunun bulunması, tek başına bu özel sorumluluğun bütün şartlarını oluşturmaz. Önce ödeme takvimi ve o tarihte hangi tutarın ifa edilmesi gerektiği belirlenir.
Anonim şirkette TTK m.344, nakdî payların itibari değerinin en az yüzde yirmi beşinin tescilden önce ve kalanının tescili izleyen yirmi dört ay içinde ödenmesini düzenler; çıkarma priminin tamamı tescilden önce ödenir. Bununla birlikte ödenmemiş bakiye mevcutken bütün bedelin ödenmiş olduğu açıklanıyorsa açıklamanın doğruluğu ayrıca incelenir. Borcun henüz muaccel olmaması, yapılmamış ödemeyi yapılmış gösterme izni değildir.
Limited şirkette yüzde 25 peşin ödeme kuralı uygulanmaz
TTK m.585, limited şirketlerde nakden taahhüt edilen payların itibari değerinin yüzde yirmi beşinin tescilden önce ödenmesi koşulunu açıkça uygulanmaz kılar. Buna karşılık m.644/1-a, sermaye hakkında yanlış beyana ilişkin m.550’yi limited şirketlere de uygular. Şirket türüne ait ödeme takvimiyle yanlış beyan sorumluluğu bu nedenle ayrı okunmalıdır.
Limited şirkette tescil öncesi ödeme aranmadığı gerekçesiyle bütün ödeme açıklamalarının denetim dışında olduğu söylenemez. Gerçekte yatırılmamış tutarın yatırılmış gibi gösterilmesi veya taahhüdün gerçek durumunun saklanması m.550 kapsamında incelenir. Aynı biçimde anonim şirketteki peşin ödeme oranını limited şirkete otomatik taşımak da yanlış bir eksiklik hesabı üretir.
Gerçeğe aykırı gösteren kişi ile kusurlu şirket yetkilisi
TTK m.550/1, gerçeğe aykırı durumu gösteren kişiler ile kusurlu olmaları şartıyla şirket yetkililerini birlikte düzenler. Şirket yetkilisi yönünden kusur şartı metinde açıkça bulunmaktadır. Bu nedenle yalnız yönetim kurulu üyesi veya müdür unvanını taşımak, kişinin sorumluluğuna ilişkin bütün incelemeyi bitirmez.
Hangi belgeyi kimin hazırladığı, imzaladığı, onayladığı ve hangi bilgiye sahip olduğu ayrı tespit edilir. İmza yetkisi bulunmayan kişinin fiilen gerçeğe aykırı gösterime katılımı da yalnız unvanı üzerinden göz ardı edilmez. Öte yandan şirketle çalışan bütün uzmanları veya bütün ortakları tek bir listede otomatik sorumlu saymak yerine m.550’de belirtilen fiil ve koşullarla bağlantı kurulmalıdır.
Payları üstlenmiş kabul edilmenin sonucu nedir?
M.550/1, sorumluları ilgili payları üstlenmiş kabul ederek pay karşılıklarını ödeme yükümlülüğüne bağlar. Buna zararın faiziyle birlikte müteselsilen ödenmesi de eklenir. Düzenlemenin amacı bakımından işlem yalnız yanlış cümlenin düzeltilmesinden ibaret değildir; eksik sermaye karşılığı ve doğmuş zarar ele alınır.
Talep hazırlanırken hangi payların karşılığının eksik olduğu ve hangi ilave zararın doğduğu gösterilmelidir. Aynı eksiklik hem sermaye karşılığı hem bağımsız zarar adı altında iki kez tahsil edilmemelidir. Pay bedeline ilişkin istem, faiz hesabı ve diğer zarar kalemleri ayrı satırlarda takip edilirse hem davalıların savunması hem mahkemenin değerlendirmesi somut bir hesap üzerinden yürür.
Birden fazla sorumlunun bulunması tahsili nasıl etkiler?
M.550/1, ilgili kişilerin pay karşılıkları ve zarar bakımından müteselsil ödeme sorumluluğunu açıkça belirtir. Bu, yalnız belgede ilk sırada imzası olan kişinin inceleneceği anlamına gelmez. Her sorumlunun kanunda belirtilen role ve şartlara göre belirlenmesi gerekir.
Şirket sorumluluğunda birden fazla kişinin aynı zararı tazmin etmesine ilişkin TTK m.557 de kusur ve durumun gereklerine göre şahsen yüklenebilen zarar ile sorumlular arasındaki başvuruyu düzenler. Özel m.550 hükmünün konusu ve talep edilen kalemler ayrı tutulmalıdır. Genel çerçeve için aynı zarardan birden fazla kişinin sorumluluğu rehberi bağlantılıdır; şirket sermayesi dosyasında öncelikle TTK’nın özel hükümleri uygulanır.
Ödeme yeterliliği olmadığını bilerek onay vermek
TTK m.550/2 ayrı bir sorumluluk sebebi kurar. Sermaye taahhüdünde bulunanların ödeme yeterliliğinin bulunmadığını bilen ve buna onay veren kişiler, borcun ödenmemesinden doğan zarardan sorumludur. Metin, bilgi ve onayı birlikte arar. Sonradan yaşanan her ödeme güçlüğü bu bilginin daha önce bulunduğunu kendiliğinden ispatlamaz.
Bu başlıkta şirket yetkilisinin karar tarihinde hangi bilgiye sahip olduğu araştırılır. Onay belgesi, sunulan mali bilgiler ve ilgili yazışmalar tarihleriyle değerlendirilir. Pay sahibinin sonradan temerrüde düşmesiyle başlangıçta ödeme yeterliliğinin yokluğunun bilinmesi farklı vakıalardır. İkinci fıkraya dayalı talepte yalnız “sermaye ödenmedi” demek, bilerek onay verme unsurunu açıklamaz.
Sermaye artırımında yönetim kurulu beyanı
TTK m.457, yönetim kurulunun sermaye artırımının türüne uygun beyanı açık, eksiksiz, doğru ve dürüst bilgi verme ilkesine göre hazırlamasını ister. Nakdî artırımda artırılan kısmın tamamen taahhüt edildiği ve kanun veya esas sözleşme gereğince ödenmesi gereken tutarın ödendiği açıklanır. Böylece m.550’deki inceleme bakımından özel bir belge kaynağı oluşur.
İç kaynaklardan artırımda ise kullanılan kaynağın gerçekliği ve şirket malvarlığı içinde varlığı hakkında garanti verilir. Bu işlem, dışarıdan yeni nakit yatırılmasıyla aynı değildir. İncelemede artırım türü yanlış seçilirse ödeme eksikliği de yanlış belirlenir. Kurul beyanı, artırım kararı ve muhasebe dayanakları aynı işlem türünü ve aynı tutarı göstermelidir.
Banka mektubu ve transfer kayıtları birlikte okunmalıdır
Anonim şirket kuruluşunda TTK m.345, nakdî ödemelerin kurulmakta olan şirket adına özel hesaba yatırılmasını ve gerekli ödemenin banka mektubuyla ispatını düzenler. Şirkete giriş yaptığı ileri sürülen para, hesap hareketleri ve ödeme belgesiyle doğrulanır. Açıklamanın yazıldığı tarih ile paranın kullanılabilir olduğu tarih birbirine karıştırılmaz.
Yurt dışından fon gelmesi durumunda gönderen, alıcı, para birimi ve işlemin hukuki sebebi ayrıca belirlenir. yabancı şirketin Türkiye’de sermaye artırımına katılması rehberi bu kayıtların hazırlanmasıyla ilgilidir. Aynı transferin hem ortak borcu hem sermaye olarak iki farklı kayıt içinde gösterilmesi yerine işlem belgelerinin gerçek niteliği açıklığa kavuşturulmalıdır.
Muhasebe kaydı gerçek ödemenin yerini tutar mı?
Bir hesabın muhasebede kapatılmış görünmesi, karşılığın hangi ifayla yerine getirildiğini tek başına açıklamaz. M.550 incelemesi gerçek taahhüt ve ödeme durumuna yöneliktir. Nakit ödeme, geçerli takas veya kanuna uygun ayni sermaye gibi farklı ifa yolları kendi koşullarıyla belgelenir.
Sermaye artırımında borcun takası söz konusuysa TTK m.457/2-a, borcun varlığı, geçerliliği ve takas edilebilirliği hakkında belgeli ve gerekçeli açıklama ister. Bu yüzden nakit girişinin bulunmaması her işlemde aynı sonucu doğurmaz; ancak kayıt üzerinde yapılan bir mahsup da gerekli hukuki koşulları kendiliğinden sağlamaz. İşlemin adıyla gerçek dayanak arasında tutarlılık aranır.
Yanlış belge, yanlış değerleme ve yanlış ödeme beyanı ayrımı
TTK m.549 kuruluş, sermaye değişiklikleri ve diğer yapısal işlemlere ait belgelerdeki gerçeğe aykırılıktan doğan zararları düzenler. M.551 ayni sermaye veya devralınacak işletme ve ayınların değerlemesindeki yolsuzluğu konu alır. M.550 ise sermayenin taahhüt ve ödeme durumunun gerçeğe aykırı gösterilmesi ile bilinen ödeme yetersizliğine odaklanır.
Hangi maddenin uygulandığı belgedeki hatanın adıyla değil içeriğiyle açıklanır. Değerleme raporundaki nitelik veya fiyat sorunu, banka ödeme kaydındaki eksiklik ve taahhüt belgesindeki boşluk aynı inceleme değildir. Aynı işlemde birden fazla sorumluluk dayanağı bulunması, her bir dayanağın şartları açıklanmadan bütün maddelerin topluca uygulanacağı anlamına gelmez.
Şirket zararı için kim dava açabilir?
TTK m.555, şirketin uğradığı zararın tazminini şirketin ve her pay sahibinin isteyebileceğini düzenler. Pay sahibinin talebi tazminatın şirkete ödenmesine yönelir. Şirket zararının doğrudan pay sahibinin kişisel hesabına ödenmesi maddenin öngördüğü sonuç değildir.
Bu nedenle dilekçede zararın kime ait olduğu ve ödemenin kime yapılmasının istendiği açık yazılır. Şirketin sermaye açığı ile pay sahibinin ayrı kişisel zarar iddiası birbirinden ayrılmalıdır. anonim şirket sorumluluk davası rehberi dava hakkının bu yönünü açıklayan ilgili içeriktir. M.550’ye dayanan dosyada ise yanlış taahhüt veya ödeme beyanı ayrıca gösterilir.
Şirketin iflasında alacaklıların istemi
TTK m.556, zarara uğrayan şirketin iflasında tazminatın şirkete ödenmesini isteme hakkını şirket alacaklılarına da tanır. Pay sahipleri ve alacaklıların istemleri önce iflas idaresince ileri sürülür. İflas idaresi davayı açmazsa kanundaki koşullarla pay sahibi veya şirket alacaklısı dava açar.
Bu düzen, her şirket alacaklısının her zaman ve aynı sıfatla bütün şirket zararını doğrudan kendi hesabına isteyebileceği anlamına gelmez. İflasın varlığı, idarenin tutumu ve talebin şirket zararına mı kişisel zarara mı dayandığı belirlenir. Tahsil edilen tutarın dağılımı da m.556’daki özel düzene ve ilgili icra hükümlerine tabidir.
İbra yanlış beyan sorumluluğunu otomatik kaldırır mı?
TTK m.558, ibra kararının etkisini ibranın kapsadığı açıklanan maddi olaylarla ilişkilendirir. M.559 ise kurucuların, yönetim kurulu üyelerinin ve denetçilerin kuruluş ve sermaye artırımından doğan sorumluluklarında özel sulh ve ibra sınırlaması getirir. Bu nedenle genel kurulda tek bir ibra oyu kullanılması bütün sermaye beyanı sorunlarını kendiliğinden sona erdirmez.
M.559 metnine göre şirketin tescilinden itibaren dört yıl geçmeden belirtilen sorumluluklar sulh ve ibrayla kaldırılamaz. Sonrasında genel kurul onayı aranır; esas sermayenin onda birini, halka açık şirkette yirmide birini temsil eden karşı oy sahibi pay sahipleri varsa onay verilemez. İbra belgesinin kapsamı, tarih ve pay oranları bu özel düzen üzerinden incelenir.
Zamanaşımı ve sermaye bedeli talebi aynı başlıkta toplanmamalıdır
TTK m.560, sorumlulara karşı tazminat istemi için zararın ve sorumlunun öğrenilmesinden itibaren iki yıl, her durumda zararı doğuran fiilden itibaren beş yıl düzenler. Fiil daha uzun ceza dava zamanaşımına tabi bir suç oluşturuyorsa tazminat davasına o süre uygulanır. Başlangıç tarihleri tahminle değil ilgili kayıtlarla belirlenmelidir.
Bu hükmün konusu tazminat istemidir. M.550’deki pay karşılığını ödeme yükümlülüğü ile ilave zararın tazmini aynı isim altında birleştirilip bütün talepler için otomatik tek süre hesabı yapılmamalıdır. Talep edilen borcun niteliği, doğum tarihi ve hukuki dayanağı ayrı belirlenir. Bir belgenin sonradan bulunması da fiil tarihini kendiliğinden değiştirmez.
Ceza sorumluluğu ile özel hukuk talebi ayrıdır
TTK m.562/9, m.550’ye aykırı hareket edenler hakkında üç aydan iki yıla kadar hapis veya adli para cezası düzenler. Limited şirketler bakımından m.644/1-d ilgili ceza hükümlerine gönderme yapar. Bu yaptırım, yalnız ödenmeyen her sermaye borcunun otomatik suç sayılması biçiminde okunamaz; m.550’deki aykırı fiil belirlenmelidir.
Ceza başvurusu, eksik pay bedelini veya tazminatı kendiliğinden tahsil etmez. Özel hukuk talebinin tarafları, miktarı, delilleri ve usulü ayrıca hazırlanır. Belgede sahtecilik veya ticari defterlerde kasıtlı gerçeğe aykırı kayıt iddiası varsa m.562/8 de ayrı içeriğiyle incelenir. Bir yaptırımın adını yazmak diğer yaptırımın bütün unsurlarını ispatlamaz.
Yanlış beyan iddiası hangi delille somutlaştırılır?
HMK m.190 ve m.194, dayanak vakıaların ve bunları ispatlayan delillerin açık gösterilmesini gerektirir. Sermaye dosyasında belgeye topluca “sahte” demek yerine hangi cümlenin hangi ödeme kaydıyla çeliştiği belirtilmelidir. Taahhüt eksikliği ileri sürülüyorsa ilgili payı üstlendiği iddia edilen kişi ve taahhüt belgesindeki sorun açıklanır.
Ödeme yetersizliğinin bilindiği iddiasında ise bilgi kaynağı ve onay tarihi ayrıca gösterilir. Daha sonraki banka bakiyesi, geçmiş tarihteki bilgi durumunun yerine otomatik konulmaz. İnceleme aynı işlem anına ait belgeleri karşılaştırmalıdır. Şirket yönetiminin sonradan değişmesi de önceki beyanın kimin fiili olduğu sorusunu ortadan kaldırmaz.
HMK m.219 uyarınca tarafların dayandığı ve ellerinde bulunan belgelerin ibrazı istenirken, talep sermaye işlemi ve dönemle ilişkilendirilir. Banka mektubunun aslı, artırım beyanının imzalı sürümü ve dayanak hesapların ilgili bölümü farklı vakıaları ispatlar. Bu ayrım sayesinde defter incelemesi genel bir kayıt arayışı yerine belirli bir yanlış beyanın doğrulanmasına yönelir.
Dava dosyası hangi sırayla hazırlanır?
| İnceleme | Temel soru | Belge |
|---|---|---|
| Taahhüt | Hangi pay kim tarafından üstlenildi? | Esas sözleşme ve iştirak belgesi |
| Ödeme zorunluluğu | İşlem tarihinde ne kadar ödeme gerekliydi? | Kanuni takvim ve esas sözleşme |
| Gerçek ifa | Hangi borç gerçekten karşılandı? | Banka, takas veya ayni sermaye kayıtları |
| Beyan ve sorumlu | Kim neyi gerçeğe aykırı gösterdi? | İmzalı beyan, onay ve yazışmalar |
| Talep | Pay karşılığı, faiz ve zarar ne kadar? | Ayrıştırılmış hesap ve delil listesi |
TTK m.561, sorumlular aleyhine şirket merkezinin bulunduğu yer asliye ticaret mahkemesinde dava açılabileceğini belirtir. Konusu bir miktar para olan ticari tazminat isteminde TTK m.5/A’daki dava şartı arabuluculuk düzeni de uygulanır. Dosya hazırlanırken ödeme eksikliğinin varlığı kadar yanlış gösterimin ve ilgili kişinin rolünün ispatı üzerinde çalışılmalıdır.
Sık sorulan sorular
Sermaye ödenmediği hâlde ödenmiş gösterilirse ne olur?
TTK m.550/1’deki kişiler ilgili payları üstlenmiş kabul edilir; pay karşılıklarını ve zararı faiziyle birlikte müteselsilen öder. Fiili yapanlar ve kusurlu şirket yetkilileri ayrı belirlenir.
Her gecikmiş sermaye borcu TTK 550 kapsamına girer mi?
Hayır. Sırf gecikme ile taahhüt veya ödeme durumunu gerçeğe aykırı gösterme farklıdır. Ayrıca ödeme yeterliliğinin bulunmadığını bilerek onay verme m.550/2’de ayrı düzenlenmiştir.
Şirket yetkilisi için kusur aranır mı?
TTK m.550/1 şirket yetkilileri bakımından kusurlu olma şartını açıkça belirtir. İlgili kişinin belgedeki rolü, onayı ve bilgi durumu değerlendirilmelidir; unvan tek başına bütün incelemenin yerini tutmaz.
Limited şirkette de yanlış sermaye beyanı sorumluluğu var mı?
Evet. TTK m.644/1-a, m.550’yi limited şirketlere de uygular. Bununla birlikte limited şirkette nakdî payların yüzde yirmi beşini tescilden önce ödeme koşulu m.585 gereğince uygulanmaz.
Ödeme güçsüzlüğünü bilerek onaylayan kişi neden sorumludur?
TTK m.550/2, sermaye taahhüt edenin ödeme yeterliliğinin bulunmadığını bilen ve onay veren kişiyi, borcun ödenmemesinden doğan zarardan sorumlu tutar. Bilgi ve onay birlikte gösterilmelidir.
Sadece muhasebe hesabının kapatılması ödeme sayılır mı?
Gerçek ifanın dayanağı ayrıca gösterilmelidir. Nakit ödeme, geçerli takas veya ayni sermaye birbirinden farklıdır. Muhasebe kaydı, ilgili hukuki işlemin koşullarını tek başına kurmaz.
Pay sahibi şirket zararının kendisine ödenmesini isteyebilir mi?
TTK m.555 kapsamındaki şirket zararında pay sahibi tazminatın şirkete ödenmesini isteyebilir. Şirket zararı ile pay sahibinin ayrı kişisel zarar iddiası aynı talep değildir.
Tazminat talebinde hangi zamanaşımı düzeni vardır?
TTK m.560 öğrenmeden itibaren iki, fiilden itibaren beş yıl düzenler; daha uzun ceza dava zamanaşımı şartları saklıdır. Pay karşılığını ödeme borcu ile tazminat talebinin niteliği ayrı belirlenmelidir.
TTK 550 ihlalinin cezası nedir?
TTK m.562/9 üç aydan iki yıla kadar hapis veya adli para cezası düzenler. Her ödenmeyen sermaye borcu otomatik suç değildir; m.550’ye aykırı fiilin unsurları incelenir.
Ceza başvurusu eksik sermayeyi tahsil eder mi?
Ceza başvurusu pay karşılığı veya tazminat alacağını kendiliğinden tahsil etmez. Özel hukuk talebi; borç türü, tutar, sorumlular, deliller ve ilgili usul şartlarıyla ayrıca hazırlanır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
