Anonim Şirket Tasfiyesinde Kalan Varlık Nasıl Dağıtılır? TTK 543
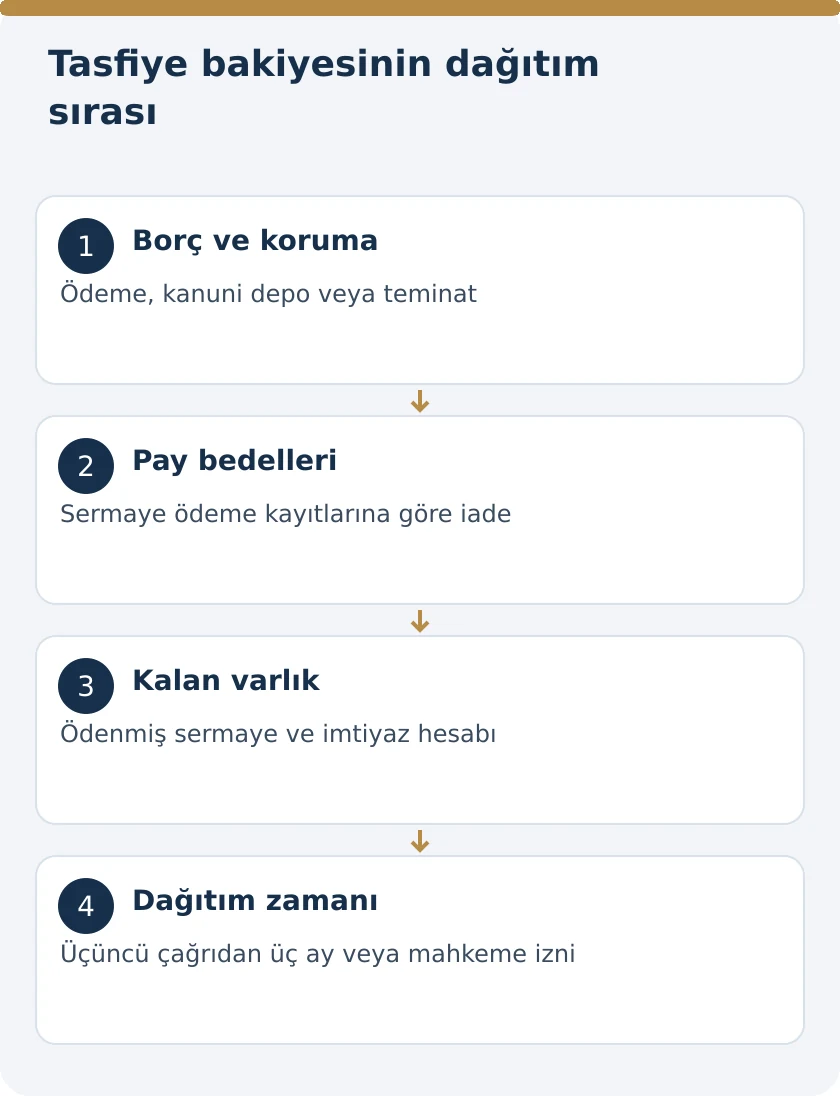
Anonim şirket tasfiyesinde kalan varlık, TTK m.543 uyarınca şirket borçları ödendikten ve pay bedelleri geri verildikten sonra dağıtılır. Esas sözleşmede farklı düzenleme yoksa dağıtım, ödenmiş sermaye ve imtiyaz hakları oranına göre yapılır. Alacaklılara üçüncü çağrıdan itibaren üç ay geçmeden dağıtım yapılamaz; alacaklılar bakımından tehlike bulunmadığında mahkeme daha erken dağıtıma izin verebilir.
TTK m.507–508 ve m.540–548, kalan tutarın hesabını, alacaklıların korunmasını ve tasfiyenin kapanışını birlikte düzenler. Tasfiye bakiyesi, şirketin banka hesabında görünen toplam para değildir. Borçlar, korunacak alacaklar, pay bedelleri ve tasfiye payı birbirinden ayrılmadan yapılan ödeme, kanuni dağıtım sırasını açıklamaz. Bu rehber, iflas dışındaki anonim şirket tasfiyesinde pay sahibine kalan değerin dağıtımına odaklanır.
Tasfiyeye girilmesi malvarlığını ortaklara geçirir mi?
TTK m.533/2, tasfiye hâlindeki şirketin tasfiye sonuna kadar tüzel kişiliğini koruduğunu düzenler. Şirketin malları ve banka hesapları, tasfiye kararı verildiği anda pay sahiplerinin kişisel malı hâline gelmez. Şirket organlarının yetkileri tasfiye amacıyla sınırlanır.
Bu nedenle ortak, yalnız tasfiye kararına dayanarak şirketin taşınmazını, aracını veya parasını kendi adına alamaz. Dağıtılabilir tutar önce kanuni tasfiye işlemleriyle belirlenir. Pay sahipliği, alacaklı korumasını ve dağıtım sırasını aşan doğrudan el koyma hakkı vermez. Şirket adına tutulan varlıklarla ortakların kişisel varlıkları tasfiye boyunca ayrı izlenmelidir.
Tasfiye bakiyesi ilk bilançodan mı anlaşılır?
TTK m.540, tasfiye memurlarının göreve başlar başlamaz şirketin başlangıç durumunu inceleyip envanter ve bilanço hazırlamasını, bunları genel kurulun onayına sunmasını ister. Gerektiğinde varlıklara değer biçmek için uzmanlara başvurulur. Bu kayıt, tasfiyenin başlangıç durumunu gösterir.
Son dağıtım hesabı ise tasfiye boyunca gerçekleşen tahsilat, ödeme ve satışları da içermelidir. İlk bilançodaki bir alacağın nominal tutarı, tahsil edilmiş para olarak kabul edilmez. Satış değerleri ve tasfiye giderleri kesinleştikçe hesap güncellenir. Başlangıç bilançosuyla kapanışta dağıtılacak bakiye arasındaki farkların dayanağı açıklanmalıdır.
Dağıtım sırası üç ayrı aşamadan oluşur
| Aşama | İncelenecek tutar | Dayanak |
|---|---|---|
| Alacaklıların korunması | Şirket borçları, depo ve teminat işlemleri | TTK 541–542 |
| Pay bedellerinin geri verilmesi | Sermaye ödeme kayıtlarına dayanan pay bedelleri | TTK 543/1 |
| Kalan varlığın dağıtılması | Ödenmiş sermaye, imtiyaz ve esas sözleşme düzeni | TTK 507–508 ve 543 |
Her aşama diğerinin hesabından ayrılır. Ortakların aynı zamanda şirket alacaklısı olması da borç alacağını ve ortaklık nedeniyle alınacak tasfiye payını tek kaleme dönüştürmez. Ödemenin hukuki sebebi açık tutulmalıdır.
Borçlar ödenmeden ortaklara dağıtım yapılır mı?
TTK m.543/1’in ilk koşulu şirket borçlarının ödenmesidir. Alacaklı koruması, yalnız muhasebe kayıtlarında bilinen muaccel borçlarla sınırlı bir başlık olarak ele alınmaz. M.541, bildirimde bulunmayan bilinen alacaklılar ile muaccel olmayan ve uyuşmazlıklı borçlar için ayrı koruma düzenleri getirir.
Tasfiye memuru bu kalemleri yok sayarak bütün parayı pay sahiplerine aktaramaz. Ödeme, depo, teminat veya kanundaki diğer koruma yolunun hangisinin kullanıldığı ilgili alacakla eşleştirilmelidir. Şirketin kasasında belirli bir tutar bulunması, bu tutarın tamamının serbest dağıtım bakiyesi olduğunu göstermez. Korunan alacaklara ayrılan değer, ortakların paylaşım hesabından ayrılmalıdır.
Bilinen alacaklı bildirim yapmazsa tutarı ne olur?
TTK m.541/2, alacaklı olduğu bilinen kişilerin bildirimde bulunmaması hâlinde alacak tutarının kanunda belirtilen bankaya depo edilmesini düzenler. Sessiz kalan bilinen alacaklının borcu, sırf bildirim gelmediği için tasfiye kârına dönüşmez.
Alacaklıların belirlenmesi ve çağrılması için şirket defterleri ve diğer belgeler incelenir. tasfiye hâlindeki anonim şirkete alacak bildirme rehberi, alacaklının kendi başvurusunu açıklar. Pay sahiplerine yapılacak dağıtımda ise bildirilmeyen fakat bilinen alacak için hangi korumanın sağlandığı ayrıca kontrol edilir. Depo edilen tutar, ortakların hesabına geçmiş ödeme gibi gösterilmez.
Uyuşmazlıklı ve henüz muaccel olmayan borçlar nasıl ayrılır?
TTK m.541/3, bu borçları karşılayacak paranın notere depo edilmesini öngörür. Yeterli teminat sağlanması veya şirket varlığının paylaşımının bu borçların ödenmesi şartına bağlanması, aynı fıkradaki istisnalardır. Borcun tartışmalı olması, dağıtım hesabında tamamen silinmesini haklı kılmaz.
Uyuşmazlığın konusu, alacak tutarı ve kullanılan koruma yolu dağıtım dosyasında gösterilir. Teminat varsa hangi borcu hangi tutarla karşıladığı açıklanır. Paylaşım ödeme şartına bağlanmışsa bu şartın metni ve uygulanma durumu korunur. Kanunun sunduğu farklı yollar birbirine karıştırılmadan, seçilen yolun gerçekten yerine getirildiği belgelenmelidir.
Üç aylık bekleme süresi tam olarak nereden başlar?
TTK m.543/2’nin güncel metni, alacaklılara üçüncü kez yapılan çağrıdan itibaren üç ay geçmeden kalan varlığın dağıtılamayacağını düzenler. Eski metinlerde görülen daha uzun süreler güncel kural gibi kullanılmamalıdır. Başlangıç tasfiye kararı veya ilk alacaklı ilanı değildir.
TTK m.541/1’deki birer hafta arayla üç ilan düzeniyle m.543/2’deki üç aylık bekleme farklıdır. İlanların tam nüshaları ve tarihleri saklanır. Üç ay ifadesi doğrudan sabit doksan günlük bir süreye çevrilmeden kanuni takvim hesabı yapılır. Tasfiye dosyasında üçüncü çağrı tarihi açıkça işaretlenmelidir.
Üç ayın dolması dağıtım için tek başına yeterli mi?
Bekleme süresi, m.543/1’deki borçların ödenmesi ve dağıtılabilir bakiyenin belirlenmesi koşullarını kaldırmaz. Süre tamamlanmış olsa bile alacaklı koruması, gerekli hesaplar ve diğer tasfiye işlemleri yerine getirilmelidir. Zamanın geçmesi eksik bir işlemi yapılmış hâle getirmez.
Bu nedenle dağıtım kararında yalnız “üç ay doldu” açıklaması yeterli bir hesap dayanağı değildir. Borç ödemeleri, depo ve teminat belgeleri, kesin bilanço ve paylara göre dağıtım çizelgesi birlikte değerlendirilir. Her kalemin tamamlanma durumu ayrı gösterildiğinde, bekleme süresiyle mali yeterlilik birbirine karıştırılmadan işlem yürütülür.
Mahkeme üç ay dolmadan dağıtıma izin verebilir mi?
M.543/2, hâl ve duruma göre alacaklılar için tehlike yoksa mahkemenin üç ay geçmeden dağıtıma izin vermesine imkân tanır. Erken dağıtım, tasfiye memurunun yalnız kendi değerlendirmesiyle kullanacağı genel bir yetki değildir. Kanunun aradığı mahkeme izni alınmalıdır.
Başvuruda alacaklıların durumu, tamamlanan ödemeler, uyuşmazlıklar ve varsa güvence işlemleri açıklanır. Hiç kimsenin itiraz etmediği iddiası, alacaklılar için tehlike bulunmadığının tek başına karşılığı değildir. Erken dağıtım izni de şirketin borçlarını ve diğer tasfiye şartlarını ortadan kaldıran bir karar gibi yorumlanmamalıdır; izin bekleme süresine ilişkindir.
Ödenmiş sermaye ile nominal pay oranı neden ayrılır?
TTK m.508/1, esas sözleşmede aksine düzenleme yoksa kâr ve tasfiye payının pay sahibinin sermaye payı için şirkete yaptığı ödemelerle orantılı hesaplanmasını düzenler. M.543/1 de ödenmiş sermaye ve imtiyaz haklarını esas alır. Dolayısıyla yalnız nominal sermaye çizelgesini kullanmak her dosyada doğru sonuç vermez.
Paylara ait ödeme durumu ve esas sözleşmedeki geçerli dağıtım hükümleri birlikte incelenir. Tam ödenmiş ve kısmen ödenmiş payların kayıtları aynı varsayımla hesaplanmamalıdır. Tasfiye memurlarının gerektiğinde ödenmemiş pay bedellerini tahsil etme görevi m.542/1-a’da ayrıca düzenlenmiştir. Dağıtımdan önce sermaye ödeme verileri doğrulanmalıdır.
Payı satın alırken ödenen fiyat tasfiye payını belirler mi?
Payı önceki sahibinden satın almak için ödenen satış fiyatı ile sermaye payı için şirkete yapılan ödeme aynı tutar değildir. TTK m.508’in ölçütü, esas sözleşmede aksine hüküm yoksa şirkete yapılan sermaye ödemesidir. Pay devrindeki ticari fiyat doğrudan bu hesabın yerine konulamaz.
Dağıtım çizelgesinde payın ait olduğu sermaye tutarı, o pay için yapılan sermaye ödemeleri ve hak sahibi ayrı gösterilir. Pay devri sözleşmesindeki fiyatın yüksek olması, kanuni tasfiye bakiyesinden ayrıca aynı tutarı alma hakkı oluşturmaz. Devir sırasında taraflar arasında kararlaştırılan ayrı borçlar varsa bunların hukuki niteliği ayrıca değerlendirilir.
Tasfiye payı imtiyazı nasıl uygulanır?
TTK m.478/2, tasfiye payında imtiyaz tanınmasına izin veren düzenlemeler arasındadır. M.543/1, böyle bir imtiyaz varsa esas sözleşmedeki düzenlemenin uygulanacağını açıkça belirtir. İmtiyazın içeriği, yalnız pay grubunun adına bakılarak belirlenmez.
Esas sözleşmede tanınan öncelik veya farklı dağıtım yöntemi tam metniyle okunmalıdır. Oyda imtiyaz bulunması, kendiliğinden tasfiye payında aynı üstünlüğün bulunduğunu göstermez. Hesapta imtiyazın hangi paylara ait olduğu, hangi tutara uygulandığı ve diğer payların kalan varlığa nasıl katıldığı belirtilir. Tasfiye memuru esas sözleşmede bulunmayan yeni bir öncelik yaratamaz.
Esas sözleşme dağıtım hesabını değiştirebilir mi?
TTK m.507, m.508 ve m.543, esas sözleşmedeki farklı düzenlemeleri kendi kapsamları içinde saklı tutar. Bu nedenle dağıtım hesabı yalnız kanuni varsayılan oran okunarak tamamlanmaz. Şirketin yürürlükteki esas sözleşmesi ve paylara bağlı haklar da incelenir.
Buna karşılık esas sözleşmedeki pay sahipleri arasındaki dağıtım düzeni, alacaklıların korunması veya kanuni bekleme şartını yok sayma yetkisi olarak kullanılamaz. Hangi hükmün paylaşım oranına, hangisinin ödeme sırasına ve hangisinin dağıtım biçimine ilişkin olduğu ayrılır. Farklı düzenlemeler tek bir “çoğunluk istediği gibi dağıtır” sonucu altında toplanmamalıdır.
Dağıtım para olarak mı yapılır?
TTK m.543/3, esas sözleşme ve genel kurul kararında aksi düzenlenmedikçe dağıtımın para olarak yapılmasını öngörür. Bu nedenle bir malın belli pay sahibine bırakılması, normal nakit ödeme gibi kayda geçirilmeden önce hukuki dağıtım dayanağıyla incelenmelidir.
Aynen dağıtımın seçildiği işlemde varlığın değeri, kime hangi hak karşılığında verildiği ve diğer pay sahiplerinin hesabıyla bağlantısı açık tutulur. Ayrıca taşınmaz veya tescile bağlı başka varlığın devri, o varlığa ait şekil ve sicil işlemlerini gerektirir. Genel kurulun dağıtım kararı, bütün ayrı devir işlemlerinin yapılmış olduğu anlamına gelmez.
Varlığın ortağa satılması ile aynen dağıtımı aynı mı?
Şirketin varlığını satarak satış bedelini tasfiye hesabına alması ile aynı varlığı tasfiye payı karşılığında dağıtması farklı işlemlerdir. TTK m.538, tasfiye memurlarının aktifleri satmasını ve önemli miktardaki aktiflerin toptan satışında genel kurul kararını düzenler.
İşlemin gerçek niteliği baştan belirlenmelidir. Satış yapılmışsa bedelin şirketçe tahsili ve ilgili borçlar gösterilir; aynen dağıtım yapılıyorsa pay sahibinin tasfiye hakkından karşılanan değer açıklanır. Aynı varlık hem tam bedelle satılmış hem aynı bedelle tasfiye payı verilmiş gibi iki kez hesaba alınamaz. Hesap ve işlem belgeleri birbiriyle uyumlu tutulmalıdır.
Ortağın şirkete verdiği borç nasıl ele alınır?
Pay sahibinin şirketten ayrı bir alacağı bulunması, onun tasfiye payıyla aynı hakka sahip olduğu anlamına gelmez. Borç alacağının varlığı, tutarı ve diğer hukuki özellikleri kendi sözleşme ve ödeme belgeleriyle belirlenir. Ortaklık sıfatıyla alınacak kalan varlık ise m.543 hesabına tabidir.
Dağıtım çizelgesinde borç ödemesi, pay bedeli iadesi ve kalan varlık payı ayrı satırlarda gösterilmelidir. Ortak cari hesabının her tutarı sermaye ödemesi kabul edilmez. Aynı alacak hem borç ödemesi olarak hem sermaye iadesi içinde yeniden karşılanmamalıdır. Bu ayrım, şirketin başka alacaklılarının haklarının ve pay sahipleri arasındaki oranların doğru izlenmesini sağlar.
Kesin bilanço ve dağıtım cetveli neyi göstermelidir?
TTK m.542/1-d, tasfiye sonunda kesin bilançonun hazırlanıp genel kurula sunulmasını ister. Uzayan tasfiyede her yıl sonuna ilişkin finansal tablolar da hazırlanır. Son hesap, başlangıçtan itibaren gerçekleşen önemli hareketleri açıklayacak tutarlılıkta olmalıdır.
Dağıtım cetvelinde ödenen borçlar, korunan alacaklar, geri verilen pay bedelleri, kalan varlık ve her hak sahibine ayrılan tutar gösterilir. İmtiyaz veya farklı esas sözleşme düzeni uygulanmışsa hesap gerekçesi yazılır. Yalnız toplam dağıtım tutarının kesin bilançoya eşit olması, kişiler arasındaki paylaşımın doğru yapıldığını kanıtlamaz; her pay sahibinin hesabı ayrıca kontrol edilir.
Pay sahibi tasfiye memurundan bilgi isteyebilir mi?
TTK m.542/1-i, tasfiye memurlarının pay sahiplerine tasfiye işlerinin durumu hakkında bilgi ve istenirse imzalı belge vermesini düzenler. Pay sahibi, kendi dağıtım payını etkileyen hesap ve işlemleri bu görev kapsamında somutlaştırılmış biçimde sorabilir.
Talepte hangi ödeme, hangi borç veya hangi pay grubu hesabının açıklanmasının istendiği belirtilir. İmzalı açıklama, sözel bilgiyle sınırlı kalmayan bir kayıt sağlar. M.546/1, pay sahipleriyle tasfiye memurları arasındaki uyuşmazlıkların çözümünde basit yargılama usulünü öngörür. Bilgi talebiyle dağıtım alacağı veya memurun sorumluluğuna ilişkin talepler birbirine karıştırılmadan kurulmalıdır.
Dağıtıma başlamak tasfiyeden dönmeyi etkiler mi?
TTK m.548/1, sürenin dolması veya genel kurul kararıyla sona eren şirketin devamına karar verilebilmesini, pay sahipleri arasında malvarlığı dağıtımına başlanmamış olması şartına bağlar. Bu nedenle dağıtımın fiilen başlaması, yalnız muhasebe tekniği bakımından önemli değildir.
Şirketin devamı seçeneği değerlendiriliyorsa dağıtım öncesinde kanuni şartlar incelenir. Başlanmış ödemelerin adını sonradan değiştirmekle m.548’in koşulunun kendiliğinden sağlandığı ileri sürülmemelidir. Devam kararı, gerekli oy oranı, tescil ve diğer şartlarıyla ayrı bir işlemdir. Tasfiye bakiyesini hesaplamak, tek başına tasfiyeden dönme kararı alınmış olduğu anlamına gelmez.
Dağıtım ödemesinde temsil düzeni
Dağıtım ödemelerinde temsil düzeni de kontrol edilir. TTK m.539/3 uyarınca birden fazla tasfiye memuru varsa, genel kurul kararı veya esas sözleşmede aksi öngörülmedikçe, imzaya yetkili iki memurun şirket unvanı altında imzası gerekir. Bakiye hesabının doğru olması temsil eksikliğini gidermez.
Hatalı dağıtım tasfiye memurunun sorumluluğunu doğurur mu?
TTK m.541/4, alacaklı korumasına aykırı hareket eden tasfiye memurlarının haksız ödedikleri paralar nedeniyle m.553 uyarınca sorumluluğunu düzenler. M.546/2 de memurların sorumluluğunda m.553’e gönderme yapar. Kusurlu yükümlülük ihlali, zarar ve ilgili bağ somut işlem üzerinden incelenir.
Tasfiye memuru sıfatı bütün şirket borçlarını otomatik kişisel borca dönüştürmez. Buna karşılık gerekli koruma sağlanmadan para dağıtılması da görevden bağımsız sayılmaz. Kamu alacaklarının özel hükümleri ayrıca uygulanır; tasfiye memurunun vergi borcu sorumluluğu bu ayrı başlığı ele alır.
Dağıtımdan sonra defterler ve sicil kaydı ne olur?
TTK m.544, tasfiye belgeleri dâhil defter ve belgelerin m.82 uyarınca saklanmasını düzenler. Dağıtımın yapılması kayıtların imha edilebileceği anlamına gelmez. tasfiye sonunda defterlerin saklanması, kapanış dosyasının ayrı aşamasıdır.
M.545 uyarınca tasfiye sona erince tasfiye memurları ticaret unvanının sicilden silinmesini ister; silinme tescil ve ilan edilir. Kapanıştan sonra zorunlu ek işlemler anlaşılırsa m.547’deki şirketin yeniden tescili ve ek tasfiye yolu değerlendirilir. Sicilden silme, unutulan varlığı kendiliğinden belirli ortağın kişisel malı hâline getirmez.
Sık sorulan sorular
Tasfiye bakiyesi hangi kanun maddesine göre dağıtılır?
Anonim şirkette TTK m.543 uygulanır. Ödenmiş sermaye ve esas sözleşme hükümleri bakımından m.507–508; alacaklı korumasında m.541–542 birlikte incelenir.
Üç aylık bekleme tasfiye kararından mı başlar?
Hayır. TTK m.543/2, alacaklılara üçüncü kez yapılan çağrı tarihini başlangıç alır. Tasfiye kararı ve ilk ilan farklı tarihlerdir.
Üç ay dolunca bütün para ortaklara verilebilir mi?
Hayır. Borçların ödenmesi, alacaklı koruması ve dağıtılabilir bakiyenin belirlenmesi şartları devam eder. Sürenin dolması eksik hesap veya korumayı tamamlamaz.
Mahkeme erken dağıtıma izin verebilir mi?
TTK m.543/2 uyarınca alacaklılar için tehlike yoksa mahkeme üç ay dolmadan izin verebilir. Tasfiye memurunun kendi kararı kanundaki mahkeme izninin yerine geçmez.
Tasfiye payı sadece nominal sermayeye göre mi hesaplanır?
Esas sözleşmede aksi yoksa m.508 ve m.543 ödenmiş sermaye ile imtiyazları esas alır. Payların ödeme durumları ve tasfiye imtiyazları birlikte değerlendirilir.
Payı pahalıya satın almak daha çok tasfiye payı sağlar mı?
Pay satıcısına ödenen fiyat, m.508’deki şirkete yapılan sermaye ödemesi değildir. Dağıtım hesabı payın sermaye ödeme kayıtları ve geçerli hakları üzerinden yapılır.
Oy imtiyazı tasfiyede de öncelik verir mi?
Kendiliğinden vermez. Tasfiye payındaki imtiyazın esas sözleşmede ne şekilde düzenlendiği okunur. M.543/1 bu özel düzenlemenin uygulanmasını ister.
Dağıtımın normal biçimi nedir?
TTK m.543/3, esas sözleşme ve genel kurul kararında aksine hüküm bulunmadıkça para olarak dağıtımı düzenler. Aynen dağıtımda ilgili dayanak ve varlığa özgü devir işlemleri ayrıca değerlendirilir.
Dağıtım başladıktan sonra şirket devam kararı alabilir mi?
TTK m.548/1’deki devam yolu, belirtilen sona erme sebeplerinde pay sahiplerine malvarlığı dağıtımına başlanmamış olmasını arar. Dağıtımın fiilî durumu bu nedenle önemlidir.
Tasfiye kapandıktan sonra mal bulunursa ne yapılır?
TTK m.547 kapsamında gerekli ek işlemler için şirketin yeniden tescili ve ek tasfiye istenir. Unutulan varlık sicilden silinmeyle kendiliğinden bir ortağa geçmez.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
