Mal Satışında Ölçme, Tartma ve Taşıma Giderlerini Kim Öder?
Taşınır satışında ölçme ve tartma gibi devir giderleri ile malın başka yere taşınmasının giderleri aynı kişiye yüklenmez. Türk Borçlar Kanunu’nun 211. maddesine göre, aksine sözleşme veya âdet yoksa devir giderleri satıcıya; malı devralmak için yapılan giderler ve ifa yerinden başka yere taşıma giderleri alıcıya aittir. Gidersiz devir kararlaştırılmışsa satıcı taşıma giderlerini de üstlenmiş sayılır. Bu nedenle faturadaki “nakliye hariç” veya sipariş teyidindeki “teslim dahil” kaydı, sözleşmenin diğer belgeleriyle birlikte incelenir.
Uyuşmazlığın çözümünde ilk soru, taşıma faturasının kimin adına kesildiği değildir. Önce teslim borcunun nerede yerine getirileceği, giderin hangi işlem için doğduğu ve tarafların hangi masrafı üstlendiği belirlenir. Bu yazı, özellikle işletmeler arasındaki taşınır satışında gider dağılımını açıklar. Tüketici sözleşmesinin özel korumaları, taşıyıcının navlun alacağı ve vergi idaresinin yasal muhatabı kendi düzenlemelerine tabidir; satış sözleşmesindeki iç paylaşım bu ilişkileri tek başına değiştirmez.
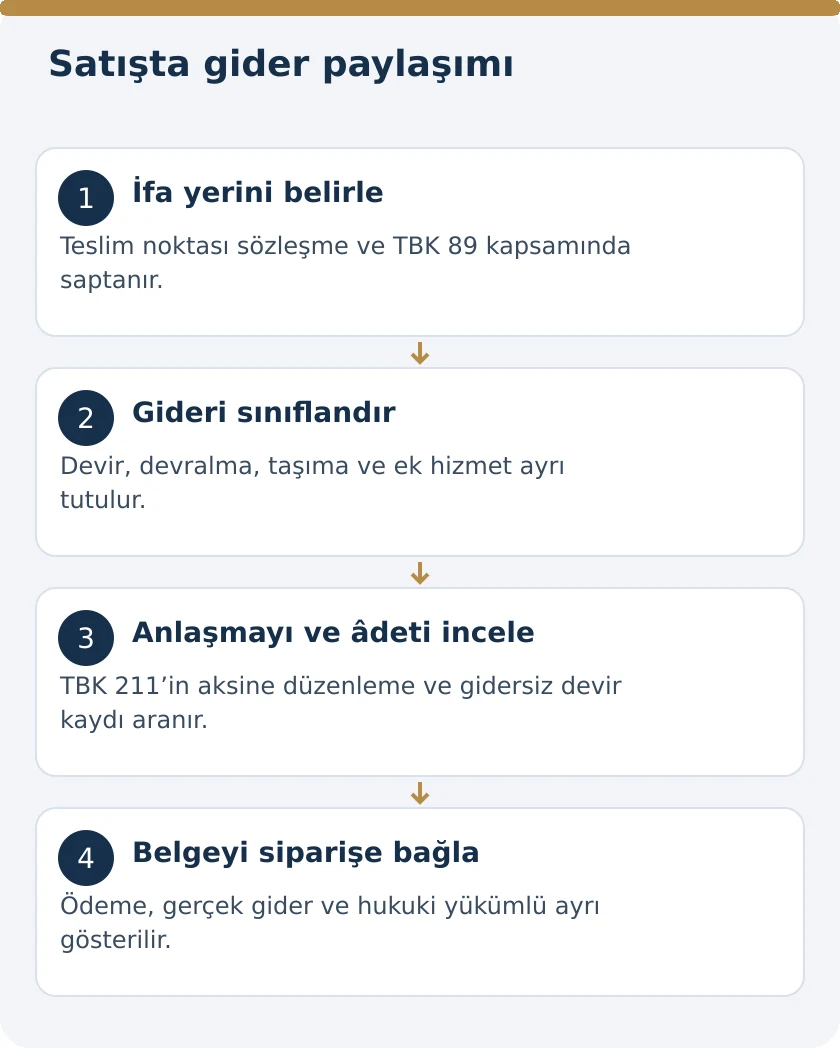
TBK 211’deki başlangıç kuralı üç gider grubuna dayanır
Kanunun birinci grubu ölçme ve tartma gibi devir giderleridir. Satıcının satışa konu miktarı belirleyerek devretmesi için yapılan bu işlemler, aksi kararlaştırılmadığında satıcı hesabına aittir. İkinci grup alıcının malı devralmak üzere yaptığı giderlerdir. Üçüncü grup ise malın ifa yerinden başka bir yere taşınmasının gideridir. Son iki grup için başlangıç kuralı alıcıya yüklenmedir.
Bu ayrım satış bedelinin üzerine eklenen her masrafın aynı başlıkta kabul edilmesini önler. Tartı fişi, vinç faturası, ambar hizmeti ve karayolu taşıma bedeli farklı faaliyetlere ilişkindir. Her belgenin hangi aşamayı karşıladığı belirlenmeden tamamını nakliye gideri diye sınıflandırmak doğru değildir. Bir bedelin adı değil, yapılan iş ve tarafların anlaşması esas alınır. TBK 19’daki sözleşme yorum kuralı da bu incelemeyi destekler.
İfa yeri belirlenmeden taşıma gideri dağıtılamaz
TBK 211, ifa yerinden başka yere taşımayı ayrıca düzenler. Bu nedenle sözleşmenin ifa yeri belirlenmeden taşıma bedelinin alıcıya ait olduğu söylenemez. TBK 89 gereğince önce tarafların açık veya örtülü anlaşması incelenir. Belirli malın nerede teslim edileceği ile sonradan alıcının başka bir adrese gönderim istemesi ayrı durumlardır.
TBK 89 uyarınca ifa yeri incelemesi, bu gider hesabının başlangıcını oluşturur. Siparişte depo teslimi kararlaştırılmasıyla alıcının tesisinde teslim kararlaştırılması aynı değildir. Taşıma işlemi satıcının üstlendiği teslim noktasına ulaşmak için yapılıyorsa sözleşmedeki yükümlülük göz ardı edilmez. Sevk emrinde yeni adres bulunması da bu adresin ne zaman ve hangi mali koşulla kabul edildiği araştırılmadan ücretsiz ek teslim sayılmaz.
Ölçme ve tartma bedeli neden ayrıca gösterilir?
Kantar, ölçüm, sayım ve benzeri devir işlemleri malın sözleşmedeki miktarının saptanmasını sağlar. TBK 211 bu grubu satıcının hesabına bağlar; bununla birlikte farklı anlaşmaya veya âdete izin verir. Satıcı bu gideri alıcıya yansıtmak istiyorsa, dayandığı sözleşme kaydını veya uygulanabilir âdeti ortaya koymalıdır. Salt giderin gerçekten yapılmış olması, ödeme yükümlüsünü değiştirir nitelikte değildir.
Tekrarlanan ölçümün nedeni de önem taşır. Sözleşmede kararlaştırılmış ilk ölçüm ile tarafların sonradan tartıştığı eksik miktarın tespiti aynı işlem değildir. İkinci incelemenin ücreti uyuşmazlığa ve üstlenilen hizmete göre ayrıca değerlendirilir. Kantar belgesindeki araç, tarih, brüt ağırlık, dara ve net miktarın siparişle eşleşmesi, hem bedel hesabını hem de işlem sayısını doğrular. Aynı işlem için farklı adlarla iki bedel yazılmamalıdır.
Yükleme, boşaltma ve ambalaj için otomatik tek kural kurulmaz
TBK 211’de ölçme ve tartma örnekleri verilir; her satıştaki bütün yan hizmetlerin adı tek tek sayılmaz. Yüklemenin satıcının teslim borcunun parçası olup olmadığı, teslim noktası ve sözleşmedeki iş bölümüne göre belirlenir. Boşaltma hizmeti de aynı şekilde kendi aşamasıyla değerlendirilir. Satıcının malı devre hazır hâle getirmesi ile alıcının tesisindeki özel yerleştirme işi birbirinin yerine geçirilmez.
Ambalaj yönünden sözleşmede vaat edilen ürün niteliği, sevke uygun hazırlama borcu ve ayrıca sipariş edilen özel paketleme ayrılır. Ayrı bedelli özel hizmet gerçekten kararlaştırılmışsa bu belgeye dayanılır. Satıcı, sözleşmede zaten üstlendiği standart hazırlığı teslimden sonra yeni hizmet olarak faturalandırarak tek taraflı bedel oluşturamaz. Alıcı da sonradan talep ettiği farklı hizmeti ilk satışın bedeline dahil sayarken anlaşma kaydını göstermelidir.
Gidersiz devir kaydı taşıma bedelini de kapsar
TBK 211/2, gidersiz devir kararlaştırılmışsa satıcının taşıma giderlerini üstlenmiş sayılacağını açıkça düzenler. Bu hüküm, sözleşmede kullanılan teslim kaydının yalnız mal bedeli bakımından okunmasını engeller. Gidersiz devrin kapsamındaki taşıma için daha sonra alıcıya ayrı ödeme yükü çıkarılması, sözleşme ve kanundaki dağılımla bağdaşmalıdır.
Bununla birlikte sözleşmede hangi varış yerinin, hangi miktarın ve hangi teslim biçiminin esas alındığı belirlenir. Alıcının sonradan değiştirdiği teslim noktası veya sipariş dışı ek sevkiyat, ilk gidersiz devir kaydının kapsamıyla otomatik özdeş değildir. Değişikliğe ilişkin kabul ve bedel düzeni ayrıca gösterilir. Tarafların tüm değişiklikleri aynı sipariş numarası altında tutması, ilk anlaşmanın hangi kısmının değiştiğini daha açık izlemeyi sağlar.
Liman ve gümrük giderlerinden arındırılmış devir nasıl yorumlanır?
TBK 211/3, liman ve gümrük giderleri olmaksızın devir kararlaştırıldığında satıcının dış satım, transit ve dış alım vergilerini üstlenmiş sayılacağını düzenler. Maddede ayrıca, alıcının malı devraldığı sırada ödenmiş tüketim vergilerinin bu üstlenimin dışında kaldığı belirtilir. Kanunun bu ayrımı, bütün vergilerin tek bir teslim ifadesiyle aynı tarafa yüklenmesini önler.
Burada açıklanan, satıcı ile alıcı arasındaki sözleşmesel masraf paylaşımıdır. Kamu idaresine karşı kimin vergi yükümlüsü olduğu kendi vergi ve gümrük kurallarına göre belirlenir. Satıcı ile alıcının birbirine karşı üstlendiği ödeme borcu, kamu hukukundaki muhataplığı kendiliğinden değiştirmez. Dosyada tahakkuk belgesi, ödeme kaydı ve karşı taraftan istenen rücu tutarı ayrı gösterilir; vergi, hizmet bedeli ve ceza birbirine karıştırılmaz.
Sözleşmede susulmuşsa ticari âdet nasıl ele alınır?
TBK 211 aksine âdeti saklı tuttuğundan, sözleşmede açık gider dağılımı bulunmaması her zaman yalnız genel kanun cümlesine bakılması anlamına gelmez. Ticari ilişkilerde TTK 2’nin ticari örf ve âdete ilişkin düzeni de dikkate alınır. Belirli sektörde veya bölgede oluşmuş uygulama ileri sürülüyorsa, bunun kapsamı ve ilgili satışa uygulanabilirliği gösterilir.
Satıcının kendi işletmesinde sürekli aynı faturayı kesmesi tek başına bütün alıcılar için bağlayıcı ticari âdet yaratmaz. Tarafların önceki ilişkileri, kabul edilmiş siparişler ve yerleşik uygulama delil olarak değerlendirilir; bunların her biri âdet iddiasıyla özdeş değildir. Âdete dayanan taraf hangi giderin, hangi işlem türünde, kime ait sayıldığını açıklar. Başka ürün, başka teslim şekli veya başka ticari bölgeye ait kayıt doğrudan taşınmaz.
Standart şartlarla sonradan getirilen masraf kaydı
Sipariş koşullarına önceden hazırlanmış genel işlem koşulları eklenmişse TBK 20–25 hükümleri incelenir. Karşı tarafa koşulların varlığı hakkında bilgi verilmesi, içeriği öğrenme imkânı sağlanması ve bunların kabul edilmesi ayrı öneme sahiptir. Sonradan gönderilen sevk belgesine küçük yazıyla eklenmiş bir masraf kaydı, sırf belgede bulunması nedeniyle sözleşme kurulurken kararlaştırılmış sayılmaz.
Genel işlem koşuluyla tek taraflı olarak alıcı aleyhine değişiklik yapma veya yeni düzenleme getirme yetkisi tanıyan kayıtlar TBK 24’ün denetimine tabidir. Açık olmayan ifadelerin yorumu için TBK 23 dikkate alınır. Masraf paylaşımı uyuşmazlığında yalnız son sayfadaki matbu metin sunulmaz; bu metnin sözleşme ilişkisine nasıl dahil olduğu gösterilir. Taraflarca gerçekten müzakere edilmiş özel kayıt ile matbu şartın ilişkisi de açıklanır.
Faturadaki taşıma satırı tek başına yeni borç doğurur mu?
TTK 21 uyarınca faturaya süresinde itiraz edilmemesinin sonuçları, mevcut sözleşme ilişkisi ve faturanın kapsamıyla birlikte değerlendirilir. Fatura, tarafların hiçbir zaman üstlenmediği her yeni borcu tek taraflı yaratma aracı değildir. Bununla birlikte faturaya sessiz kalınması ispat tartışmasını ağırlaştırdığından, yanlış masraf satırı belirlenir belirlenmez gerekçesiyle birlikte itiraz edilmelidir.
İtirazda fatura numarası, gider satırı, sipariş maddesi ve kabul edilen bakiye gösterilir. Mal bedelinin kabul edilip taşıma bedelinin reddedildiği durum, bütün faturaya belirsiz bir itiraz yapılmasından farklıdır. Muhasebe kaydı ile hukuki kabulün kapsamı da birbirine karıştırılmamalıdır. Faturanın alındığı tarih ve itirazın ulaştığı tarih saklanır; sekiz günlük fatura düzeni, sözleşmeden kaynaklanan bütün dava sürelerinin yerine geçirilmez.
Satış bedeli açık değilse gider tartışması ayrıca çözülür
Bedelin hiç kararlaştırılmadığı veya birim fiyatın uyuşmazlık konusu olduğu dosyada, önce mal bedelinin nasıl belirleneceği ele alınır. Gider kalemini tartışmak satış bedelinin ispatını tamamlamaz. Aynı şekilde teslim dahil fiyatın kararlaştırılmış olması da ürünün miktar veya kalite farkını ortadan kaldırmaz. Bedel, gider ve teslim aykırılığı ayrı satırlarda tutulmalıdır.
Fiyat yazılmadan kesinleşen ticari siparişin bedeli hakkındaki açıklama, fiyatın belirlenmesi sorununa yöneliktir. TBK 211 incelemesi ise belirlenen fiyatın çevresindeki devir ve taşıma yüklerinin kim tarafından karşılanacağını saptar. Sonradan yapılan indirim veya fiyat revizyonunda taşıma kapsamının da değiştirilip değiştirilmediği açıkça yazılır. Sadece toplam bedelin azalması, önceki gider paylaşımının bütün ayrıntılarıyla ortadan kalktığını göstermez.
Taşıma gideri ile malın yolda zarar görmesi farklı sorulardır
Nakliye bedelini ödeyen taraf ile taşıma sırasında hasar riskini taşıyan taraf her durumda aynı kişi değildir. TBK 208 yarar ve hasarın geçişini, TBK 211 ise gider paylaşımını düzenler. Bir tarafın taşıma faturasını ödemesi, riskin hangi anda geçtiği sorusunun tek başına cevabı olamaz. Risk için teslim, gönderme talebi ve sözleşmedeki özel koşullar ayrıca incelenir.
Ayrıca taşıyıcının kendi sözleşmesine göre sorumluluğu ayrı bir hukuki ilişkidir. Satıcının taşıma bedelini üstlenmiş bulunması, taşıyıcının her kusurundan hangi kapsamda sorumlu olduğu sonucunu kendiliğinden vermez. Dosyada malın satış belgesi, taşıma sözleşmesi ve hasar tespiti birbirine bağlanır fakat tek belge gibi kullanılmaz. Böylece satıştan kaynaklanan bedel talebi ile taşıma zararına ilişkin tazminat karışmaz.
Bekleme ve yeniden sevk gideri kimin davranışından doğdu?
İlk taşıma giderinin paylaşımıyla teslim engeli nedeniyle sonradan doğan bekleme, depolama veya yeniden sevk bedeli aynı mesele değildir. İkinci grup giderlerin sebebi ayrıca araştırılır. Yanlış adres bildirimi, yükleme için hazır tutulmayan mal veya teslim noktasının kabul edilen koşullara uygun olmaması kendi kayıtlarıyla incelenir. Sözleşme ihlali ileri sürülüyorsa TBK 112 ve ilgili temerrüt hükümleri uygulanır.
Giderin varlığı kadar ihlalle bağlantısı da gösterilmelidir. Bekleme süresini içeren taşıma kaydı, giriş çıkış belgesi ve tarafların o günkü bildirimleri bu bağlantıyı kurar. Gerekli olmayan veya aynı iş için iki kez ödenmiş masraf karşı tarafa aynen geçirilemez. Alıcı ve satıcının sonradan birlikte kabul ettiği yeni sevk planı varsa, planın önceki ihlale ilişkin hakları nasıl düzenlediği ayrıca okunur.
Gider alacağı için belge ve hesap düzeni
Hesapta her giderin adı, hizmeti veren kişi, hizmet tarihi, satış siparişi, hukuki paylaşım dayanağı, ödenen tutar ve istenen bakiye bulunmalıdır. Giderin alıcı adına düzenlenmesi ile alıcının satıcıdan geri isteme hakkı ayrı gösterilir. Bir tarafın diğerine kolaylık sağlamak için ödeme yapması, sözleşmedeki nihai yükün değiştirildiğini tek başına kanıtlamaz.
HMK 194 kapsamındaki somutlaştırma yükü uyarınca hangi belgenin hangi masrafı gösterdiği açıklanır. HMK 190, 199 ve 222 çerçevesinde ispat yükü, elektronik belgeler ve ticari defterler değerlendirilir. Hesap farklı para birimlerini içeriyorsa kur tarihi ve dönüşüm yöntemi belirtilir. Toplu bir lojistik faturası birden çok satışa aitse paylaşım ölçütü gösterilmeden tamamı tek satışın alacağına eklenmez.
Gider alacağı satış bedelinden kendiliğinden düşülür mü?
Masrafı fiilen ödeyen alıcının satıcıdan geri isteme hakkı varsa, bu hakkın satış bedeli hesabına nasıl yansıtıldığı da açıklanmalıdır. Taraflar mutabakatla mahsup yapmışsa hangi borcun ne miktarda kapatıldığı kaydedilir. Tek taraflı takas ileri sürülüyorsa TBK 139 ve devamındaki karşılıklılık, aynı tür edim ve muacceliyet koşulları incelenir; TBK 143 çerçevesinde takas iradesi karşı tarafa bildirilir. Muhasebe programında satır düşmek, karşı tarafa yapılmış takas açıklamasıyla aynı işlem değildir.
Satıcı, alıcının gider itirazını kabul etmiyorsa çekişmeli tutar ayrıca belirtilir. Alıcının mal bedelinin tamamını kesmesi, yalnız tartışılan küçük giderin varlığıyla kendiliğinden haklı hâle gelmez. Borç ilişkilerinin kimler arasında bulunduğu da önemlidir: taşıyıcının satıcıdan alacağı ile alıcının satıcıya borcu, sadece aynı sevkiyatla bağlantılı oldukları için karşılıklı borç olmaz. Takas veya anlaşmalı mahsup sonucunda kalan bakiye, yapılan gerçek ödemelerle birlikte güncellenir.
Sözleşme hazırlanırken gider tablosu nasıl netleştirilir?
Satış belgesinde teslim noktası, ölçüm işlemleri, yükleme, taşıma, boşaltma ve özel paketleme ayrı başlıklarda kararlaştırılabilir. Her kalemin bedelin içinde olup olmadığı; sonradan değişen adreste ek ücretin hangi onayla doğacağı yazılır. Kamu vergileriyle tarafların iç masraf paylaşımı ayrı belirtilir. Bu kayıtlar TBK 211’in tamamlayıcı kuralına dayanarak belirsizliği azaltır.
Uyuşmazlık doğduğunda talep yalnız “masraf bize ait değildi” açıklamasına bırakılmaz. İlgili sözleşme hükmü veya kanuni gider grubu, ödeme kaydı ve bakiye birlikte sunulur. Ticari dava ve para alacağı niteliği bulunan dosyalarda TTK 4, 5 ve 5/A kapsamında görev ve dava öncesi arabuluculuk değerlendirilir. Hesabın düzenlenmesi, aynı masrafın hem mal bedeli içinde hem ayrı gider olarak ikinci kez istenmesini de önler.
Sık sorulan sorular
Ölçme ve tartma masrafını kim öder?
TBK 211’e göre aksine sözleşme veya âdet yoksa ölçme ve tartma gibi devir giderleri satıcıya aittir. Bu masrafın alıcıya yansıtılması isteniyorsa farklı paylaşımın dayanağı gösterilmelidir. Giderin gerçekten yapılmış olması, tek başına nihai ödeme yükümlüsünü değiştirmez.
Malın başka yere taşınmasının gideri kime aittir?
Aksine sözleşme veya âdet yoksa, ifa yerinden başka yere taşıma gideri alıcıya aittir. Önce TBK 89 kapsamında ifa yeri belirlenir. Satıcının zaten teslim borcu üstlendiği yere ulaşmak için yaptığı taşıma ile alıcının sonradan istediği farklı adrese gönderim aynı değildir.
Gidersiz devir ifadesi nakliyeyi de kapsar mı?
Evet. TBK 211/2, gidersiz devir kararlaştırılmışsa satıcının taşıma giderlerini üstlenmiş sayılacağını düzenler. Bunun hangi teslim noktasını, miktarı ve sevkiyatı kapsadığı sözleşmeyle belirlenir. Sonradan istenen farklı hizmet veya adresin mali düzeni ayrıca incelenir.
Nakliyeyi ödeyen kişi hasar riskini de taşır mı?
Bu iki mesele aynı kuralla çözülmez. TBK 211 gider paylaşımını, TBK 208 yarar ve hasarın geçişini düzenler. Nakliye faturasını ödemek, malın taşıma sırasında zarara uğraması riskinin hangi anda geçtiğini tek başına belirlemez. Sözleşme ve teslim kayıtları birlikte incelenir.
Faturaya nakliye yazılması alıcıyı her durumda borçlandırır mı?
Faturadaki kayıt mevcut sözleşme ve TTK 21’in ispat düzeniyle birlikte değerlendirilir. Tek taraflı fatura, daha önce üstlenilmemiş her hizmeti kendiliğinden sözleşmeye eklemez. Yanlış gider satırına süresinde, sözleşme dayanağı ve kabul edilen bakiye gösterilerek itiraz edilmesi gerekir.
Satıcının kendi işyerindeki uygulama ticari âdet sayılır mı?
Bir işletmenin tek taraflı ve tekrarlanan uygulaması, bütün müşterileri bağlayan ticari âdetle aynı değildir. İleri sürülen âdetin ilgili iş kolu, yer ve işlem bakımından kapsamı ortaya konulur. TTK 2 ile TBK 211, bu iddianın sözleşme ilişkisine uygulanmasını birlikte değerlendirmeyi gerektirir.
Gümrük giderlerini satıcının üstlenmesi vergi idaresinin muhatabını değiştirir mi?
Tarafların iç ilişkide kimin masrafı taşıyacağını kararlaştırması, kamu idaresine karşı yükümlüyü kendiliğinden değiştirmez. TBK 211’deki dağılım satıcı ile alıcı arasındaki ilişkiye yöneliktir. Vergi tahakkuku, ödemesi ve taraflar arasındaki geri isteme hesabı ayrı belgelenir.
Yeniden sevk ve bekleme masrafları ilk taşıma gibi mi paylaşılır?
Önce bu ek giderlerin hangi davranış nedeniyle doğduğu belirlenir. Yanlış adres, hazırlanmayan yük veya teslim engeli ayrıca incelenir. İlk taşıma bedelinin kime ait olması, sonradan gerçekleşen sözleşme ihlalinin giderlerini otomatik belirlemez; zarar ve nedensellik belgelenmelidir.
Kanun dayanakları ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu: m. 19–25, 89, 112, 139–143, 207–208, 211.
- 6102 sayılı Türk Ticaret Kanunu: m. 2, 4–5, 5/A, 21.
- 6100 sayılı Hukuk Muhakemeleri Kanunu: m. 190, 194, 199, 222.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
