Şirket Sermayesine Faiz Ödenir mi? TTK 510 Hazırlık Dönemi Sınırı
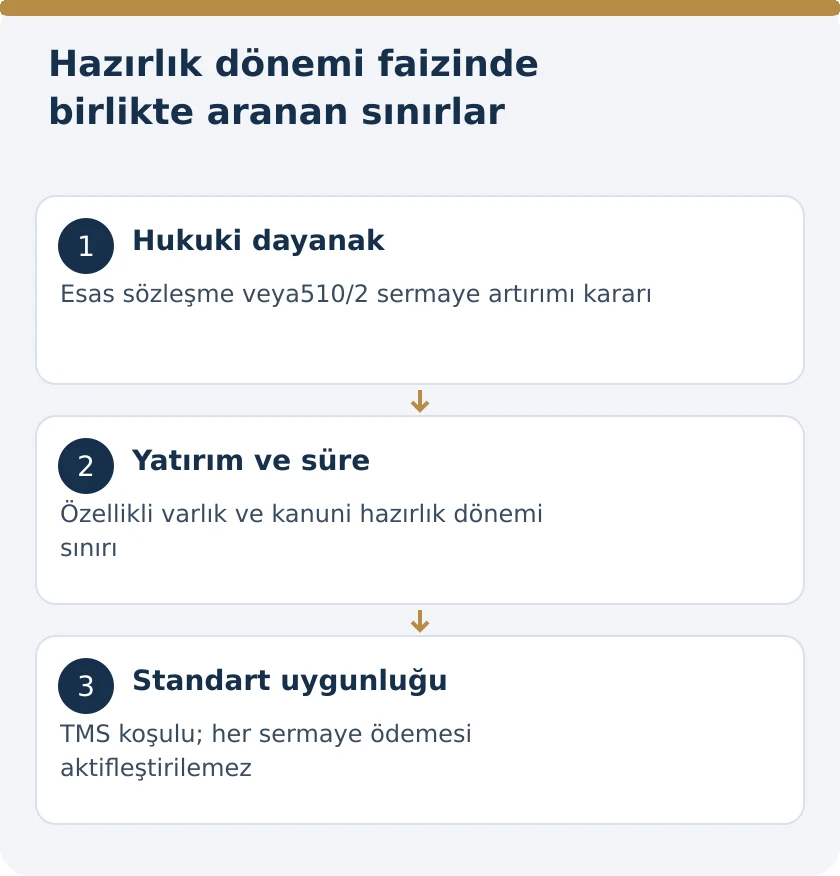
Anonim şirkete sermaye koyan pay sahibi, sırf parasını şirkete verdiği için mevduat benzeri düzenli faiz alacağı kazanmaz. Türk Ticaret Kanunu m.509/1 sermaye için faiz ödenmesini yasaklar. TTK m.510 ise işletmenin hazırlık dönemi ve yeni paylarla gerçekleştirilen genişleme yatırımı için sınırlı bir düzenleme getirir. Esas sözleşme veya ilgili sermaye artırımı kararı, belirli dönem, özellikli varlık yatırımı ve Türkiye Muhasebe Standartlarına uygunluk birlikte incelenmelidir. Kanunda istisnanın bulunması her ortak ödemesinin yatırım maliyetine yazılacağı anlamına gelmez.
Bu yazı, şirketten alınan bir kredinin faizini veya kâr payı avansını değil, sermaye ilişkisine bağlı hazırlık dönemi faizinin hukuki sınırını ele alır. Pay sahibinin alacak iddiası, yönetimin ödeme kararı ve muhasebe kaydı farklı aşamalardır. Bunlardan yalnız birinin bulunması, diğerlerinin kanuni koşullarını kendiliğinden tamamlamaz. Ödemenin dayanağı, tarihi ve niteliği baştan belirlenmelidir.
Sermayeye faiz yasağının anlamı
TTK m.509/1'in yasağı, sermaye yatırımının sıradan bir faizli borç gibi görülmesini önler. Pay sahibi şirketin ortağıdır; sermaye katkısı kendiliğinden şirketin geri ödemesi gereken ödünç para hâline gelmez. Ortak cari hesabındaki hareketin adı da tek başına niteliği belirlemez. Sermaye taahhüdü, ayrıca verilen borç ve dağıtım alacağı farklı kayıtlarla gösterilmelidir. Faiz talebinin hangi hukuki ilişkiden doğduğu açık seçilmelidir.
Şirketin dönem içinde para kazanması da sermaye için faiz yasağını kaldırmaz. Kâr dağıtımı TTK m.509/2'deki net dönem kârı ve serbest yedek kaynaklarına bağlıdır. Ortakların şirketten düzenli para çekmesini kolaylaştırmak amacıyla buna faiz adı verilmesi, işlemi m.510 kapsamına taşımaz. Hükmün izin verdiği hazırlık dönemi, işletmenin faaliyet başlangıcı ve yatırımla ilgili özel koşulları üzerinden belirlenir. Genel bir ortak getirisi sözü bu koşulların yerine geçmez.
İlk işletme hazırlığı için kanuni çerçeve
TTK m.510/1, işletmenin tam biçimde faaliyete başlamasına kadar geçen hazırlık dönemini esas alır. Bu dönem için belirli faiz ödenmesi esas sözleşmede öngörülmelidir. Faizin özellikli varlık niteliğindeki yatırımların maliyetine yüklenmesi ve Türkiye Muhasebe Standartlarına uygun olması hükümde birlikte yer alır. Ayrıca ödemelerin en geç ne zamana kadar süreceği gösterilir. Dolayısıyla yalnız faizi kabul eden genel bir ortaklar mutabakatı yeterli bir şirket hukuku dayanağı değildir.
Hazırlık dosyasında işletmenin hangi faaliyete hazırlandığı, ilgili yatırımın ne olduğu ve tam faaliyete geçişin hangi kayıtlardan anlaşılacağı açıklanır. Şirketin yeni kurulmuş olması bütün harcamalarının hazırlık dönemi faizi kapsamında olduğunu göstermez. Sözleşmede öngörülen hak ile fiilî yatırım aşaması birbirine bağlanmalıdır. Faiz hesabının başlangıç ve bitişi, ödemeye esas tutar ve hak sahibi paylar belirsiz bırakılmamalıdır. Hakkın kapsamı sonradan yalnız muhasebe fişiyle oluşturulamaz.
Esas sözleşme hükmü neyi açıklamalıdır?
Hazırlık dönemi faizine ilişkin esas sözleşme maddesi, belirsiz ve sınırsız bir getiri taahhüdü şeklinde yazılmamalıdır. TTK m.510'un istediği belirli faiz ve son ödeme zamanı metinde görünmelidir. Ödemenin hangi yatırım ve hazırlık dönemiyle ilişkili olduğu açıklanır. Oran veya tutarın belirlenmesinde kullanılan temel, dönem ve hesap yöntemi pay sahiplerince anlaşılabilir olmalıdır. Şirketin farklı belgelerinde aynı hakkın farklı tarihlerle gösterilmesi önlenir.
Esas sözleşme metniyle şirketin yatırım kararı ve mali kayıtları birbirini doğrulamalıdır. Sözleşmede yer almayan hakkın sonradan genel bir bütçe kararıyla var sayılması m.510/1'in kuruluş şartını karşılamaz. Değişiklik yapılacaksa yetkili organ ve şirket sözleşmesi değişikliğinin kendi usulü ayrıca uygulanır. Hazırlık faizinin kanuni sınırı, ortakların ekonomik beklentisinden bağımsızdır. İşletmenin faaliyet aşaması sona ermişken eski sözleşmedeki daha uzun takvime dayanılarak istisna sınırsız biçimde sürdürülemez.
Faiz süresi neden sınırlı olmalıdır?
TTK m.510/1, hazırlık dönemiyle sınırlı olmayı ve faizin en geç sona ereceği zamanın belirtilmesini birlikte arar. Sadece işletme faaliyete başlayana kadar ifadesiyle bütün takvim kontrolünün gereksiz olduğu söylenemez. Aynı şekilde belirli bir son tarih yazılması, hazırlık döneminin fiilen daha önce sona ermesinin hukuki önemini kaldırmaz. Dönemin maddi koşulu ile sözleşmedeki üst zaman sınırı birlikte değerlendirilir.
Faaliyet başlangıcıyla ilgili belgeler işletmenin niteliğine göre hazırlanır. Yatırımın kabul kayıtları, üretim veya hizmete geçiş belgeleri ve yetkili organın tespiti birbirini tamamlar. Ancak şirket içi bir tutanağa hazırlık sürüyor yazılması, gerçek faaliyet durumunu tek başına belirlemez. Ödeme dönemlerinin hangi olguya dayandığı denetlenebilir olmalıdır. Faiz hesabında gün veya ay sayısının değiştirilmesiyle kanuni hazırlık dönemi uzatılamaz. Hesap tekniği, hakkın varlığına ilişkin şarttan sonra gelir.
Özellikli varlık bağlantısı kurulmalıdır
TTK m.510, her yeni şirket harcamasından değil, özellikli varlık niteliğindeki yatırımların maliyetine yüklenmek üzere ödemeden söz eder. Bu nedenle yatırımın açık tanımı ve maliyet dosyası gerekir. Para aktarımının hangi varlıkla ilişkili olduğu gösterilmeden yalnız yatırım gideri hesabına kaydedilmesi yeterli açıklama sağlamaz. Proje listesi, finansman kaynağı ve kullanılan tutar birbirine bağlanır. Birden fazla yatırım varsa kayıtlar birbirine karıştırılmaz.
Varlığın edinilme biçimi, hazır olma durumu ve hazırlık süreci muhasebe standardı bakımından incelenir. Şirketin yatırım adını verdiği her işlem aynı standarda girmez. Pay sahibinin şirketle yaptığı finansman sözleşmesinin hukuki niteliği de ayrıca belirlenir. TTK m.510'daki sınırlı istisna, sermayenin maliyetinin her durumda aktifleştirilebileceği genel kural olarak kullanılamaz. Uygunluk şartı sonuç dosyasında açıkça gerekçelendirilmelidir; yalnız kanun maddesinin numarasını yazmak bu şartı yerine getirmez.
TMS 23'ün kapsamı gözden kaçırılmamalıdır
KGK'nın 2026 setindeki TMS 23, borçlanma maliyetlerini düzenler. Standardın üçüncü paragrafı, borç olarak sınıflandırılmayan özkaynakların gerçekleşen veya tahmini maliyetlerini kapsam dışında bırakır. Bu açık kapsam kuralı nedeniyle, sermaye için yapılan her ödeme TMS 23'e uygun borçlanma maliyeti kabul edilemez. TTK m.510'daki standartlara uygunluk şartı böylece ayrı bir teknik ve hukuki denetim gerektirir.
Şirket dosyasında hukuki sermaye hakkı ile muhasebedeki borç veya özkaynak sınıflandırması açık gösterilmelidir. Kanunda hazırlık dönemi faizinin düzenlenmiş olması, standarttaki kapsam sınırlamasını yok etmez. Uygulanacak muhasebe değerlendirmesi tamamlanmadan kesin bir aktifleştirme veya gider yazma talimatı verilmemelidir. Pay sahibine yapılacak ödemenin kanuni temeli ve finansal tablolara yansıtılma biçimi birlikte incelenir. Bu ayrım, aynı tutarın sırf adı faiz olduğu için yanlış hesapta gösterilmesini önler.
Yeni paylarla genişleme yatırımı farklı bir düzenlemedir
TTK m.510/2, işletmenin yeni paylar çıkarılarak genişletilmesi hâlini ayrıca düzenler. Sermaye artırımı kararında yeni pay sahiplerine belirli süreyle faiz ödenmesi kabul edilir. Ödeme, özellikli varlık yatırımının maliyetine yüklenmek üzere düzenlenir ve en geç yeni yatırımın işletmeye alındığı güne kadar sürer. İlk kuruluş hazırlığına ilişkin birinci fıkrayla bu ikinci durumun karar dayanağı farklıdır.
Şirketin normal faaliyetine devam etmesi, yeni yatırımın başlangıç ve bitiş kayıtlarını önemsiz kılmaz. Hangi sermaye artırımının hangi genişleme yatırımına kaynak sağladığı açıklanır. Yeni pay sahipleri ve faiz kapsamındaki paylar ayrı belirlenir. Eski payların bütününe aynı ödeme yapılması, yalnız m.510/2'ye atıfla gerekçelendirilemez. Kanunun yeni pay sahipleri ve yeni yatırım bağlantısı korunmalıdır. Sermaye artırımı kararının ekonomik ve hukuki amacı ödeme dosyasında görünür olmalıdır.
Yeni yatırımın işletmeye alınma tarihi
TTK m.510/2, en geç yeni yatırımın işletmeye alındığı günü sınır olarak gösterir. Bu tarih, yatırım bütçesinin tamamen harcanmasıyla veya son faturanın ödenmesiyle mutlaka aynı değildir. İşletmeye alma olgusu, projenin fiilî ve teknik tamamlanma kayıtlarıyla incelenir. İlgili kabul veya devreye alma belgeleri, yönetimin kararları ve muhasebe dosyası aynı olayı açıklamalıdır. Yatırımın farklı bölümlerinin durumları ayrıca gösterilir.
Şirket, ödeme takvimindeki son vadenin henüz gelmemiş olmasını yatırım faaliyete girdikten sonra hazırlık faizi üretmek için kullanamaz. Önceden doğduğu ileri sürülen tutarla yeni dönem için hesaplanan tutar ayrı tutulur. Hakkın ne zaman doğduğu ve ödemenin ne zaman yapıldığı farklı sorulardır. Bu ayrım yapılmadığında, geçmiş dönemin ifasıyla kanuni sınırdan sonraki yeni tahakkuk birbirine karışır. Dosyada her dönemin hangi hakka dayandığı gösterilmelidir.
Kâr payı ve kâr payı avansından farkı
Kâr payı TTK m.509/2'de belirtilen kaynaklardan ve ilgili şirket kararlarıyla dağıtılır. Hazırlık dönemi faizi ise m.510'un özel koşullarına dayanır. Birine ilişkin kararın bulunması, diğeri için gerekli sözleşme ve yatırım bağlantısını sağlamaz. Ortaklara ödenen her tutarın aynı banka açıklamasıyla gönderilmesi bu farkı ortadan kaldırmaz. Ödeme türü, hak sahibi, dönem ve kanuni kaynak hesapta açık gösterilmelidir.
Halka açık olmayan anonim şirkette kâr payı avansı ayrı düzenleme ve ara dönem mali tablolara bağlıdır. Hazırlık döneminde kâr henüz oluşmadığı için avans yerine faiz yazılması otomatik çözüm değildir. m.510'un şartları ayrıca sağlanmalıdır. Aynı ödeme için bir belgede avans, diğerinde faiz ve üçüncüsünde ortak borcu yazılması dosyayı tutarsızlaştırır. Hukuki nitelik belirlenmeli ve bütün kayıtlar bu nitelikle uyumlu hâle getirilmelidir.
Ortağın şirkete verdiği ayrı borçla karıştırılmamalıdır
Pay sahibi, sermaye taahhüdünden ayrı bir borç ilişkisi içinde şirkete para vermişse bu ilişkinin dayanağı ayrıca incelenir. Sermaye taahhüdü ve ödünç para aynı hesapta toplansa da hukuken aynı şey olmaz. Hangi ödeme hangi sözleşmeye göre yapılmıştır, geri verme borcu var mıdır, faiz hangi hukuki kaynağa dayanır soruları belgelerle cevaplanır. m.510, farklı borç ilişkilerinin yerine geçen genel bir finansman maddesi değildir.
Sermaye olarak konulan paranın sonradan yalnız muhasebe aktarımıyla borç gibi gösterilmesi ayrıca değerlendirilmelidir. Ödeme dekontu, sermaye taahhüt belgesi ve şirket kararları birbiriyle karşılaştırılır. Faiz isteminin dayanağını değiştirmek isteyen taraf, önceki hukuki işlemi yok sayamaz. Bu ayrım şirket alacaklıları ve diğer pay sahipleri bakımından da önem taşır. Her pay sahibinin para hareketi, ayrı ayrı kaynağı ve amacıyla incelenmeli; toplam ortak hesabı üzerinden tek sonuç çıkarılmamalıdır.
Faiz oranı için kanunda sabit bir sayı yoktur
TTK m.510 belirli faiz öngörülmesini ister; bütün şirketlere uygulanacak tek sayısal oran belirlemez. Bu nedenle kanunda yazmayan otomatik yüzde oluşturulamaz. Esas sözleşme veya sermaye artırımı kararındaki düzenleme, hesap temeli ve süre birlikte okunur. Oranın bulunması da tek başına diğer koşulları tamamlamaz. Uygun muhasebe değerlendirmesi, yatırım niteliği ve hazırlık dönemi sınırı yine ayrıca denetlenir.
Hesap dosyasında oran ile faize esas tutar karıştırılmamalıdır. Payın nominal değeri, fiilen ödenen tutar ve işlemde esas alınan hak kapsamı açık belirtilir. Aynı dönem için farklı pay gruplarına farklı sonuç uygulanıyorsa bunun hukuki dayanağı gösterilir. Bir hesap tablosunun matematiksel olarak doğru olması, kanuna aykırı bir hakkı geçerli kılmaz. Önce hak sahipliği ve ödeme izni, sonra aritmetik kontrol yapılır. Dosya bu sırayla hazırlanmalıdır.
Haksız ve kötüniyetli alınan tutarın iadesi
TTK m.512/1, haksız yere ve kötüniyetle kâr payı veya hazırlık dönemi faizi alan pay sahiplerine geri verme yükümlülüğü getirir. Bu hükümde haksızlık ve kötüniyet unsurları birlikte yer alır. Dolayısıyla her hesap düzeltmesi aynı gerekçeyle otomatik iade kararı gibi sunulamaz. Ödemenin dayanağı, ilgili kişinin bildiği koşullar ve işlem kayıtları birlikte incelenir. İade istemi hangi unsurun gerçekleştiği gösterilerek kurulmalıdır.
m.512/2, geri alma hakkının paranın alındığı tarihten başlayarak beş yılda zamanaşımına uğrayacağını düzenler. Birden fazla ödeme bulunuyorsa tarihler ayrı kaydedilir. Şirketin sonradan zarar açıklaması tek başına bütün önceki faiz ödemelerini aynı hukuki sonuca bağlamaz; m.510 koşulları ve m.512 unsurları incelenir. İade hesabında alınan tutar, tarih ve varsa yapılan geri ödemeler gösterilir. Aynı tutar hem dağıtım düzeltmesi hem ayrı alacak olarak mükerrer istenmez.
Limited şirketlerde kanuni atıf
TTK m.609, limited şirkette esas sermayeye ve ek ödemelere faiz verilmesini yasaklar. Şirket sözleşmesinde hazırlık dönemi faizi öngörülürse anonim şirket hükümlerinin uygulanacağını belirtir. Bu atıf, limited şirket ortaklarının her ek finansman katkısı için sürekli faiz kazanacağı anlamına gelmez. m.510'daki dönem, yatırım ve uygunluk koşulları atıf kapsamında ele alınmalıdır. Şirket türünün farklılığı, istisnayı sınırsızlaştırmaz.
Limited şirkette kâr payının kaynakları ile hazırlık faizi farklı konulardır. Ek ödeme yükümlülüğü, sermaye taahhüdü ve ayrıca verilen borç da birbirinden ayrılır. Limited sözleşmesindeki faiz maddesi okunurken hangi kaynağa ilişkin olduğu belirlenir. Yatırım maliyetine ilişkin kayıtlar ve ödeme takvimi aynı incelemeye eklenir. Anonim şirket için yazılmış bir hükmün limited sözleşmesine aynen aktarılması, somut işlem koşullarının değerlendirilmesi ihtiyacını ortadan kaldırmaz.
Yönetim ve pay sahibi hangi dosyayı hazırlamalıdır?
Dosyanın ilk bölümünde güncel esas sözleşme ve ilgili sermaye artırımı kararı bulunur. İkinci bölüm yatırımın tanımı, proje maliyetleri, finansman ve işletmeye alma kayıtlarını içerir. Üçüncü bölümde hakkı taşıyan paylar, hesap dönemi, oran, tutar ve ödeme belgeleri yer alır. Son bölüm muhasebe standartlarına uygunluk değerlendirmesini ve kayıtların dayanağını gösterir. Bir belgenin adı, eksik koşulun yerine kullanılmamalıdır.
Karar uyuşmazlığı doğduğunda genel kurul kararının iptali koşulları ayrıca değerlendirilir. Fakat mesele yalnız toplantı usulü değildir; m.509'daki genel yasağın dışına çıkmak için m.510'un unsurları birlikte gösterilmelidir. Hazırlık dönemi faizi, şirketin sermaye yatırımını istediği gibi sabit getirili ürüne dönüştürme yetkisi değildir. Kanuni sınırın, yatırım gerçeğinin ve finansal sınıflandırmanın birlikte incelenmesi, hem ödeme isteyen pay sahibinin hem şirket yönetiminin doğru talebi belirlemesini sağlar.
Sık sorulan sorular
Sermaye koyan pay sahibi otomatik faiz kazanır mı?
Hayır. TTK m.509/1 sermaye için faiz ödenmesini yasaklar. TTK m.510 yalnız hazırlık dönemi ve yeni paylarla genişleme yatırımı için özel koşullu düzenleme getirir; genel bir sabit getiri hakkı oluşturmaz.
İlk hazırlık dönemi faizi nerede öngörülmelidir?
TTK m.510/1 uyarınca esas sözleşmede belirli faiz ve ödemenin en geç sona ereceği zaman gösterilmelidir. Yatırımın niteliği, hazırlık dönemi ve Türkiye Muhasebe Standartlarına uygunluk koşulları da birlikte aranır.
Her ortak ödemesi yatırım maliyetine yazılır mı?
Hayır. TTK m.510 standartlara uygunluk şartı getirir. TMS23’ün borç olarak sınıflanmayan özkaynak maliyetlerini kapsam dışında bırakan üçüncü paragrafı dikkate alınır; otomatik aktifleştirme sonucu çıkarılamaz.
Yeni yatırımda eski payların hepsi için faiz doğar mı?
TTK m.510/2 yeni paylar çıkarılarak genişleme ve yeni pay sahiplerine ödeme durumunu düzenler. Hangi payların bu kapsamda olduğu sermaye artırımı kararından belirlenir; bütün eski paylara otomatik hak tanındığı söylenemez.
Yeni yatırım için faiz en geç ne zaman biter?
TTK m.510/2 en geç yeni yatırımın işletmeye alındığı günü sınır kabul eder. Son faturanın ödenmesi veya bütçenin kapanması bu olayla mutlaka aynı değildir; işletmeye alma belgeleri incelenir.
Kanun herkes için sabit faiz oranı koymuş mu?
Hayır. TTK m.510 belirli faiz öngörülmesini ister fakat bütün şirketlere uygulanacak sayısal oran vermez. İlgili sözleşme veya karar, hesap temeli ve süre birlikte değerlendirilir; kanunda olmayan otomatik oran oluşturulamaz.
Haksız alınan hazırlık faizi geri istenir mi?
TTK m.512 haksız yere ve kötüniyetle alınan hazırlık dönemi faizinin geri verilmesini düzenler. Geri alma hakkı, paranın alındığı tarihten itibaren beş yılda zamanaşımına uğrar. Unsurlar ve ödeme tarihleri ayrı gösterilir.
Limited şirkette hazırlık dönemi faizi mümkün mü?
TTK m.609 şirket sözleşmesinde öngörülmesini ve anonim şirket hükümlerinin uygulanmasını düzenler. Esas sermayeye ve ek ödemelere genel faiz yasağı sürer; m.510’daki özel koşullar ayrıca yerine getirilmelidir.
Resmî kaynak ve ilgili kanun maddeleri
Bu yazının kanuni dayanağı, Adalet Bakanlığının yayımladığı 6102 sayılı Türk Ticaret Kanunu hükümleridir. İlgili maddeler: 509–510, 512, 609. Kanun maddelerinin kapsamı, işlem türü ve taraf sıfatı birlikte değerlendirilmiştir.
İlgili hukuk rehberleri
- Kâr Payı Avansı Nasıl Dağıtılır? Halka Açık Olmayan AŞ İçin TTK 509 Rehberi
- Limited Şirkette Kâr Payı Nasıl Dağıtılır? TTK m.608 ve Yedek Akçeler | 2026
- Anonim Şirket Genel Kurul Kararının İptali Nasıl İstenir? TTK 445-446 Üç Aylık Süre 2026
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
