Anonim Şirkette Yedek Akçe: Yüzde 5, Yüzde 20 ve Dağıtım Sınırları
Anonim şirketin bütün bilanço kârı, genel kurul karar verir vermez dağıtılabilir para hâline gelmez. Türk Ticaret Kanunu m.519 genel kanuni yedek akçeyi, m.520 belirli pay ve fon yedeklerini, m.521–522 isteğe bağlı ve yardım amaçlı yedekleri düzenler. TTK m.523, kanuni ve esas sözleşmede öngörülmüş yedekler ayrılmadan pay sahiplerine dağıtılacak kârın belirlenemeyeceğini açıkça söyler. Bu sıra, kâr dağıtım kararının hukuki temelidir.
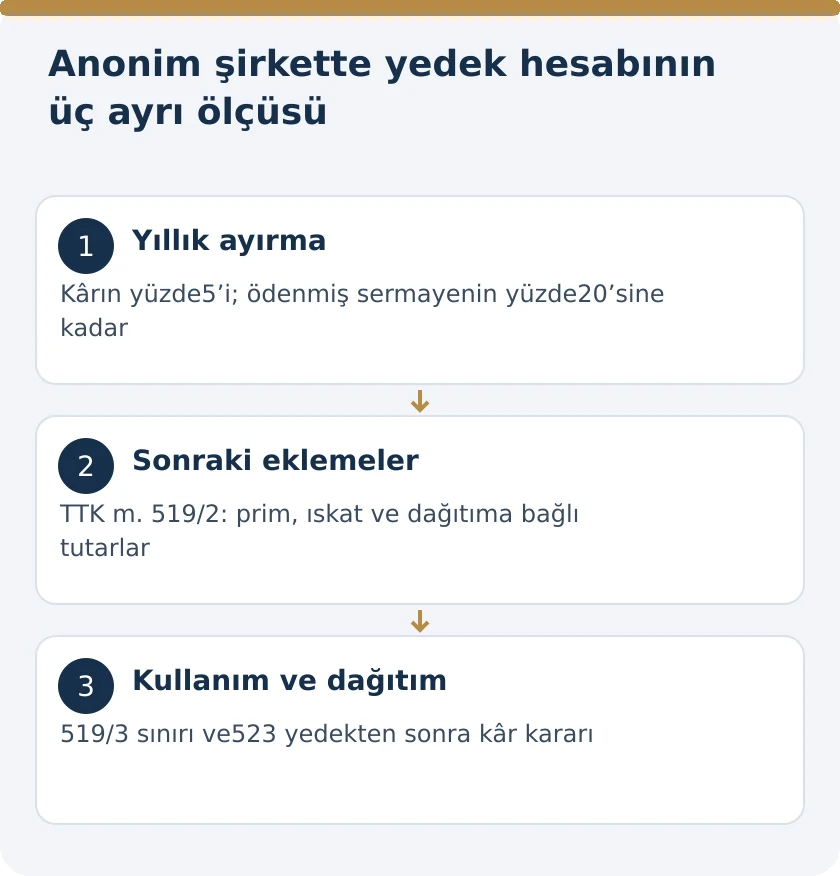
Yüzde beş, yüzde yirmi ve sermayenin yarısı oranları aynı soruya cevap vermez. Biri yıllık ayırma oranını, biri birikim eşiğini, diğeri kullanım sınırlamasını gösterir. Ayrıca ilk birikim eşiğine ulaşılması, m.519/2'deki bütün eklemeleri durdurmaz. Şirketin hangi tutarı hangi yedek türünde tuttuğu belirlenmeden kâr dağıtım tablosu onaylanmamalıdır. Kayıt adıyla hukuki niteliğin uyuşması gerekir.
Genel kanuni yedeğin ilk aşaması nasıl işler?
TTK m.519/1, yıllık kârın yüzde beşinin, ödenmiş sermayenin yüzde yirmisine ulaşılıncaya kadar genel kanuni yedek akçeye ayrılmasını düzenler. Burada iki farklı hesap unsuru vardır: ayrılan yıllık tutarın kaynağı kâr, ulaşılacak eşiğin kaynağı ödenmiş sermayedir. Şirket sözleşmesinde yazılı toplam sermayeyle fiilen ödenmiş sermayenin aynı olup olmadığı kontrol edilir. Sermaye taahhüdünün tamamı ödenmemişse kayıtların ayrımı özellikle önem taşır.
Hesap dosyasında dönemin kârı, önceki genel kanuni yedek bakiyesi ve ödenmiş sermaye ayrı gösterilir. Geçmiş yıllardan gelen yedeklerin farklı fonlarla karıştırılması, eşiğe ulaşıldığı yönünde hatalı sonuç doğurur. Pay ihracından gelen prim ve şirketin kendi payları için ayrılan tutar aynı tabloda bulunsa bile hukuki kaynakları ayrı belirtilmelidir. Yüzde beşlik yıllık ayırma, bir kez yapılıp bütün dönemler için tamamlanmış sayılan sabit bir kuruluş kesintisi değildir.
Yüzde yirmi eşiği bütün yedekleri sona erdirmez
TTK m.519/2, ilk fıkradaki sınıra ulaşıldıktan sonra da genel kanuni yedeğe eklenecek üç kaynak belirler. Yeni pay çıkarma primi, ıskat nedeniyle iptal edilen paylar bakımından belirli kalan tutar ve kâr dağıtımına bağlı ikinci ayırma bu gruptadır. Bu düzenleme, şirketin yüzde yirmiye ulaştığı için artık hiçbir kanuni yedek ayırmayacağı şeklindeki hesabı açıkça engeller. Her kaynağın kendi koşulu ayrı incelenir.
Genel kurul dosyasında yalnız mevcut yedek yeterlidir cümlesi bulunması uygun bir hesap açıklaması değildir. Dönemde hangi kaynakların doğduğu gösterilmelidir. Yeni pay ihracı, iptal ve yeniden çıkarma işlemi veya dağıtım kararı bulunup bulunmadığı ayrı kontrol edilir. Bunlardan biri varsa ilgili hükmün hesabı yapılır. Yedek bakiyesinin büyüklüğü, yeni kaynağın kanunen nereye aktarılacağını tek başına belirlemez. Yıllık birikim sınırı ile zorunlu ekleme kuralları aynı başlık altında eritilmez.
Yeni pay çıkarma primi hangi tutarla eklenir?
TTK m.519/2-a, yeni payların çıkarılması nedeniyle sağlanan primin belirli kullanımlardan arta kalan kısmını genel kanuni yedeğe ekler. Pay çıkarma giderleri, itfa karşılıkları ve hayır amaçlı ödemeler için kullanılmamış kısım esas alınır. Bu nedenle primin tamamının her durumda serbest dağıtılabilir kâr olduğu söylenemez. İşlemin dayanağı, tahsil edilen prim ve kanunda belirtilen kullanım kalemleri belgeyle gösterilir.
Sermaye tutarıyla ihraç primi farklı kalemlerdir. Pay için ödenen bedelin itibari değeri aşan kısmı, nominal sermaye tablosunda görünmeyen ayrı bir kaynaktır. Gider indirimleri de yalnız ad verilerek oluşturulamaz; ilgili belge ve hesapla ilişkilendirilmelidir. Bu kayıtlar, genel kurulun kâr kullanımı kararında ve mali tabloların dipnotlarında tutarlı olmalıdır. Prim kaynağının yanlış sınıflandırılması, dağıtım hesabının yanı sıra sermayenin korunmasına ilişkin değerlendirmeyi de etkiler.
Iskat sonucu kalan bedel için ayrı kural vardır
TTK m.519/2-b, ıskat nedeniyle iptal edilen pay senetleri için ödenmiş tutardan yeni senetlerin çıkarma giderleri düşüldükten sonra kalan kısmı düzenler. Burada kaynağın normal dönem satış geliri veya ortak borç ödemesi olmadığı görülür. Payla ilgili özel işlemin tamamı belgelenmelidir. İptal edilen pay, önceden ödenen tutar, yeni senedin çıkarılması ve buna ilişkin gider aynı kayıt zincirinde izlenir.
Bu hüküm ıskat işleminin geçerliliğini kendiliğinden kurmaz. Sermaye borcunun ifa edilmemesine ilişkin diğer kanuni koşullar ayrıca uygulanır. Yedek hesabında incelenen konu, kanuna uygun işlem sonunda elde kalan tutarın nereye ayrılacağıdır. İşlem giderinin kapsamı ve belge dayanağı açık değilse kalan bedelin doğru hesaplandığı da gösterilemez. Genel kurulun kararında yalnız toplam yedek rakamı yerine bu kaynağın ayrı satırda sunulması denetimi kolaylaştırır.
Kâr dağıtımına bağlı ikinci ayırma nasıl değerlendirilir?
TTK m.519/2-c, pay sahiplerine yüzde beş oranında kâr payı ödendikten sonra kârdan pay alacak kişilere dağıtılacak toplam tutarın yüzde onunun genel kanuni yedeğe eklenmesini öngörür. Bu düzenleme ilk fıkradaki yıllık yüzde beş yedekle aynı kesinti değildir. Kâr dağıtım tablosunda birinci ayırma ile dağıtıma bağlı ikinci ayırma ayrı gösterilmelidir. Aynı yüzde ifadesi nedeniyle iki farklı hesap birbirinin yerine geçirilmez.
Dağıtılacak toplam tutarın hangi hak sahiplerine ait olduğu açık olmalıdır. Yalnız sıradan pay sahiplerine yapılan ödeme düşünülerek diğer kâra katılma hakları dışarıda bırakılmamalıdır. Kâr dağıtım kararındaki brüt tutarlar, yedek hesabında kullanılan tutarlarla karşılaştırılır. Yıllık kârın tamamına doğrudan yüzde on uygulamak veya ikinci ayırmayı hesap dışında bırakmak hükmün yapısını açıklamaz. Hesap, kanunun öngördüğü sıra ve dağıtım kalemleri üzerinden kurulmalıdır.
Yüzde yirmi birikim eşiği ile yarım sermaye sınırı ayrılır
TTK m.519/3, genel kanuni yedek sermayenin veya çıkarılmış sermayenin yarısını aşmadığında hangi amaçlarla kullanılabileceğini sınırlar. Hüküm zararların kapatılmasını, işlerin iyi gitmediği dönemlerde işletmenin devamını ve işsizliği önleme veya sonuçlarını hafifletme önlemlerini sayar. Buradaki sermaye ölçütü, birinci fıkradaki ödenmiş sermayenin yüzde yirmisi hesabıyla aynı ifade değildir. İki oran farklı hukuki aşamalara ilişkindir.
Yedek kullanım kararı hangi amaç için verildiğini göstermelidir. Sadece nakit ihtiyacı bulunduğunun söylenmesi, seçilen kullanımın kanunda sayılan koruma amacıyla bağlantısını açıklamayabilir. Kullanılacak tutar, yedek bakiyesi ve ilgili sermaye eşiği birlikte sunulur. Şirket, farklı yedek türlerini tek bir serbest fon gibi değerlendirmemelidir. Kullanım kısıtı bulunan tutarın başka hesapta izlenmesi, hukuki niteliğini kendiliğinden değiştirmez. Kayıt aktarımı ile kanunen serbestleşme aynı işlem değildir.
Holding şirket istisnasının sınırı nedir?
TTK m.519/4, başlıca amacı başka işletmelere katılmaktan ibaret holding şirketler için ikinci fıkranın c bendi ve üçüncü fıkra hükümlerini uygulama dışında bırakır. Bu istisna bütün m.519 hükümlerinin uygulanmayacağı anlamına gelmez. Özellikle yıllık yüzde beş ayırmaya ilişkin birinci fıkra, istisna metninde sayılmamıştır. Şirketin unvanında holding kelimesinin bulunmasıyla kanunun tarif ettiği başlıca amaç değerlendirmesi aynı şey değildir.
İşlem dosyasında şirketin faaliyet yapısı ve esas sözleşmesi dikkate alınır. İstisnaya dayanılarak hangi hesap kaleminin uygulanmadığı açık yazılır. Kanunda özel düzenlemesi bulunan anonim şirketler için m.519/5'in saklı tuttuğu hükümler de ayrıca gözetilir. Bu nedenle her şirket türüne aynı yedek tablosunun değiştirilmeden uygulanması doğru değildir. Özel hüküm yoksa genel rejim, varsa özel hükmün kapsamı belirlenir; geniş bir yedek muafiyeti varsayımı kurulmaz.
Şirketin kendi payları için ayrılan yedek
TTK m.520/1, şirketin iktisap ettiği kendi payları için iktisap değerlerini karşılayan tutarda yedek ayırmasını zorunlu kılar. Bu tutar genel kanuni yedekten farklı bir hukuki nedene dayanır. Şirket payları devredildiğinde veya yok edildiğinde, ilgili iktisap değerini karşılayan yedek çözülebilir. Payların edinilmesi, elde tutulması ve elden çıkarılması kayıtları yedek hesabıyla eşleştirilmelidir.
Bütün payların aynı tarihte ve aynı bedelle alındığı kabul edilmemelidir. Farklı edinimlerin bedelleri, satılan veya yok edilen paylarla doğru bağlanır. Yedek tutarın yalnız nominal pay değerine göre belirlenmesi kanunun iktisap değeri ölçütünü karşılamaz. Şirketin kendi pay edinimi işleminin geçerliliği ayrıca incelenir; m.520 yedeğinin ayrılması her türlü pay alımını hukuka uygun hâle getirmez. Yedek, sermayenin korunması düzeninin hesap aşamasıdır.
Yeniden değerleme fonu aynı serbestliği taşımaz
TTK m.520/2, yeniden değerleme fonu ve ilgili mevzuat uyarınca pasifte yer alan diğer fonlar için çözülme durumlarını düzenler. Sermayeye dönüştürme ile yeniden değerlenen aktiflerin amorti edilmesi veya devri bu hükümde belirtilmiştir. Bu tür fonlar, yalnız bilançoda özkaynaklar altında göründükleri için kâr dağıtımının serbest kaynağı olarak kabul edilmemelidir. Her fonun oluşum sebebi ve tabi olduğu özel düzenleme belirlenir.
Mali tablodaki bir hesabın adı hukuki incelemeye başlangıç sağlar; tek başına sonucu belirlemez. Fonun hangi varlığa ve hangi işleme bağlı doğduğu, sonraki hareketlerle birlikte izlenir. Genel kanuni yedek, isteğe bağlı yedek ve değerleme fonu aynı toplam içinde gösterilse bile dağıtım ve kullanım koşulları ayrı kalır. Bu ayrım yapılmadan hazırlanan tek satırlı özkaynak tablosu, genel kurulun hangi tutar üzerinde karar verebileceğini yeterince açıklamaz.
Esas sözleşmeyle daha fazla yedek ayrılır mı?
TTK m.521, esas sözleşmeyle yıllık kârdan yüzde beşten fazla tutar ayrılmasına ve yedeğin ödenmiş sermayenin yüzde yirmisini aşmasına izin verir. Başka yedek akçeler de öngörülür; bunların amacı, kullanım yolu ve koşulları düzenlenir. Bu durumda esas sözleşme hükmü, kâr dağıtımının önünde ayrıca dikkate alınacak bir yük oluşturur. TTK m.523/1, sözleşmedeki isteğe bağlı yedeklerin ayrılmasını da dağıtılacak kârın belirlenmesinden önceye koyar.
Genel kurul, yürürlükteki sözleşme hükmünü hiç yokmuş gibi davranarak dağıtım yapmamalıdır. Hükmün kapsamı, hangi kâr dönemlerine uygulanacağı ve yedeğin hangi amaç için özgülendiği okunur. Yedek ayırma kuralının değiştirilmesi ayrı şirket hukuku işlemidir. Muhasebe kaydıyla sözleşmesel zorunluluk kaldırılmış olmaz. Şirketin aynı tutarı farklı bir adla ayırması da kullanım koşullarını kendiliğinden değiştirmez; kaynağı ve özgülenme amacı korunarak değerlendirme yapılır.
Genel kurul sözleşmede olmayan yedeğe nasıl karar verir?
TTK m.523/2 genel kurula ek yedek ayırma yetkisi tanır; ancak bunu belirli gerekçelere bağlar. Aktiflerin yeniden sağlanması için gereklilik veya bütün pay sahiplerinin menfaatleri dikkate alındığında sürekli gelişim ve kararlı kâr dağıtımı yönünden haklılık aranır. Bu nedenle genel kurulun her zaman sebepsiz biçimde bütün kârı içeride tutabileceği şeklinde bir sonuç çıkarılamaz. Kararın ekonomik amacı ve pay sahiplerine etkisi açıklanmalıdır.
Yatırım bütçesi, yenilenecek varlıklar, finansman ihtiyacı ve öngörülen kaynak kullanımı karar dosyasını somutlaştırır. Yalnız çoğunluğun istediği cümlesi kanuni gerekçenin yerine geçmez. Anonim şirket genel kurul kararının iptal koşulları ayrı bir inceleme gerektirir; yedek kararına itiraz da somut hüküm ve olgulara dayanır. Kâr dağıtmama kararı ile kanuni yedek ayırma zorunluluğu aynı tartışma değildir. Zorunlu tutar hesaplanır, ilave tutarın gerekçesi ayrıca incelenir.
Çalışanlar için ayrılan yardım yedeği
TTK m.522, esas sözleşmede yöneticiler, çalışanlar ve işçiler için yardım kuruluşları kurulması veya sürdürülmesi amacıyla yedek ayrılmasını düzenler. Yardım amacına özgülenen yedek ve malların şirketten ayrılması suretiyle vakıf veya kooperatif kurulması zorunluluğu hükümde yer alır. Dolayısıyla şirket hesabında yardım fonu adıyla tutulan her tutarın aynı düzenlemeyi tamamladığı söylenemez. Amaca özgüleme ve hukuki yapı birlikte ele alınır.
Çalışanlardan ayrıca aidat alınmışsa ve iş ilişkisi sonunda ilgili ayrımdan yararlanılmamışsa m.522/3 en az ödenen tutarların ödeme tarihinden başlayan kanuni faizle geri verilmesini düzenler. TTK m.523/3 ise esas sözleşmede hüküm bulunmasa da genel kurulun belirli yardım amaçları için bilanço kârından yedek ayırmasını öngörür. İki hükmün kaynak ve yapı koşulları ayrı incelenir. Çalışan aidatı ile şirketin kârdan ayırdığı kaynak aynı tutar gibi kaydedilmez.
Kâr payı avansı ve limited şirket uygulaması ayrı tutulur
Halka açık olmayan anonim şirkette kâr payı avansı, yıllık kâr dağıtımından farklı koşullar ve ara dönem hesapları içerir. Yedek ayrılmasıyla avans sınırlarının sağlandığı otomatik olarak kabul edilmez. Avans tablosu kendi düzenlemesine göre hazırlanırken kanuni ve sözleşmesel yedeklerin etkisi de dikkate alınır. Dönem sonunda oluşan sonuç, avansın mahsubu ve gerektiğinde iadesi bakımından ayrıca değerlendirilir.
Limited şirkette kâr payı ve yedek akçe hükümleri ise şirket türü bakımından ayrı metinler içerir. Aynı ortakların iki farklı şirkette bulunması, hesap ve karar düzenlerinin kopyalanmasını haklı kılmaz. Bu yazıda anonim şirket için TTK m.519–523'ün doğrudan koşulları incelenmektedir. Mali müşavir hesabı ile şirketin yetkili organ kararı birlikte uyumlu olmalıdır. Teknik bir hesap doğruluğu, kararın hukuki yetki ve gerekçe denetiminin yerine geçmez.
Genel kurul dosyasındaki son hesap kontrolü
Dosyada yıllık kâr, ödenmiş sermaye, toplam veya çıkarılmış sermaye, önceki yedek bakiyeleri ve dönemde doğan kaynaklar ayrı gösterilir. İlk kanuni ayırma, dağıtıma bağlı ikinci ayırma, özel fonlar ve esas sözleşme yedekleri farklı satırlarda yer alır. Dağıtım kararı ile mali tablolar aynı tutarları kullanmalıdır. Bir kalemden diğerine yapılan aktarımlar, dayanaklarıyla açıklanır. Kullanım amacı sınırlandırılmış yedekler ayrıca işaretlenir.
TTK m.519–523'ün birlikte uygulanması kârın şirket içinde rastgele tutulmasını veya tamamının kontrolsüz dağıtılmasını önler. Her tutarın kaynağı, ayırma zorunluluğu ve kullanım koşulu belirlenir. Genel kurulun ilave yedek kararı gerekiyorsa bütün pay sahiplerinin menfaatini açıklayan gerekçe hazırlanır. Şirketin mali devamlılığı ile pay sahiplerinin kâr hakkı bu somut dosya üzerinden değerlendirilir. Aynı yüzde oranını bütün hesaplara uygulamak yerine her hükmün ayrı işlevi korunur.
Sık sorulan sorular
Yıllık kanuni yedek oranı nedir?
TTK m.519/1 yıllık kârın yüzde beşinin, ödenmiş sermayenin yüzde yirmisine ulaşılıncaya kadar genel kanuni yedeğe ayrılmasını düzenler. Yıllık ayırmanın kaynağı ile birikim eşiğinin kaynağı farklıdır.
Yüzde yirmiye ulaşınca bütün ayırmalar biter mi?
Hayır. TTK m.519/2, pay çıkarma primi, ıskat sonrası belirli kalan tutarlar ve dağıtıma bağlı ikinci ayırma için sınıra ulaşıldıktan sonra da genel kanuni yedeğe ekleme öngörür.
Sermayenin yarısı sınırı neyi gösterir?
TTK m.519/3 genel kanuni yedeğin belirli düzeydeyken hangi amaçlarla kullanılabileceğini sınırlar. Bu kullanım ölçütü, m.519/1’deki ödenmiş sermayenin yüzde yirmisi birikim eşiğiyle aynı değildir.
Holding şirketler bütün kanuni yedeklerden muaf mı?
Hayır. TTK m.519/4 yalnız ikinci fıkranın c bendi ve üçüncü fıkrayı, başlıca amacı başka işletmelere katılmak olan holdingler için dışarıda bırakır. Birinci fıkradaki yıllık ayırma istisnada sayılmamıştır.
Esas sözleşmeyle daha fazla yedek ayrılır mı?
Evet. TTK m.521, yüzde beşten fazla yıllık ayırmayı, yüzde yirmiyi aşan birikimi ve başka yedekleri esas sözleşmeyle düzenlemeye izin verir. Amaç, kullanım yolları ve koşullar ayrıca belirlenebilir.
Genel kurul gerekçesiz ek yedek ayırabilir mi?
TTK m.523/2 belirli gerekçeler arar: aktiflerin yeniden sağlanması veya bütün pay sahiplerinin menfaatleri yönünden sürekli gelişim ve kararlı dağıtım için haklılık. Kararın dayanağı somut dosyada gösterilmelidir.
Şirket kendi payını alınca hangi yedek ayrılır?
TTK m.520/1, alınan kendi paylarının iktisap değerini karşılayan yedek ayrılmasını ister. İlgili payların devri veya yok edilmesi hâlinde bu değerle bağlantılı yedek çözülebilir; nominal tutar tek başına ölçüt değildir.
Yedek ayırmadan kâr payı belirlenebilir mi?
TTK m.523/1’e göre kanuni ve esas sözleşmede öngörülmüş isteğe bağlı yedekler ayrılmadan pay sahiplerine dağıtılacak kâr belirlenemez. Hesap sırası, genel kurulun dağıtım kararının ön koşuludur.
Resmî kaynak ve ilgili kanun maddeleri
Bu yazının kanuni dayanağı, Adalet Bakanlığının yayımladığı 6102 sayılı Türk Ticaret Kanunu hükümleridir. İlgili maddeler: 508–509, 519–523. Kanun maddelerinin kapsamı, işlem türü ve taraf sıfatı birlikte değerlendirilmiştir.
İlgili hukuk rehberleri
- Kâr Payı Avansı Nasıl Dağıtılır? Halka Açık Olmayan AŞ İçin TTK 509 Rehberi
- Limited Şirkette Kâr Payı Nasıl Dağıtılır? TTK m.608 ve Yedek Akçeler | 2026
- Anonim Şirket Genel Kurul Kararının İptali Nasıl İstenir? TTK 445-446 Üç Aylık Süre 2026
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
